La geografía de la cadena de suministro es ahora una cualificación comercial farmacéutica
El lugar donde se fabrica un medicamento forma parte del argumento de venta: por qué la geografía de la cadena de suministro se ha convertido en una cualificación comercial para los equipos farmacéuticos.


Introducción
Pregunte a un líder comercial en la industria farmacéutica qué necesita para lanzar un medicamento con éxito y normalmente escuchará sobre cobertura por parte de los pagadores, segmentación de prescriptores, programas de acceso para pacientes y estrategia de precios. El lugar donde realmente se fabrica el medicamento rara vez aparece en esa lista. Eso está cambiando rápido, y cambia por razones que tienen muy poco que ver con el oficio del marketing y mucho que ver con la política comercial global.
En 2026, de dónde proviene el ingrediente activo de un medicamento, dónde se finaliza y empaqueta, y cuántas fronteras cruza antes de llegar a un paciente se han convertido en preguntas en las que los equipos comerciales se ven involucrados, estén preparados o no. Esto ya no es un problema de cadena de suministro. Es un asunto de salida al mercado (go-to-market). Y silenciosamente se está convirtiendo en una de las tendencias definitorias del año en la industria farmacéutica, una que está remodelando lo que significa “estar listo para vender” incluso para un equipo de lanzamiento.
Lo extraño es la rapidez con la que sucedió. Hace dos años, un líder comercial podía pasar todo el ciclo de vida de un producto sin discutir nunca con un cliente el país de origen. Hoy, puede ser una de las primeras preguntas en una llamada con un pagador, junto con el precio y la ubicación en el formulario.
¿Por qué la geografía de repente importa para los equipos comerciales?
El cambio se remonta casi por completo a la política comercial. La actual administración de EE. UU. ha apuntado a las importaciones farmacéuticas bajo la Sección 232 por motivos de seguridad nacional, y la estructura arancelaria que sigue es alta según cualquier estándar: un arancel predeterminado del 100% sobre los medicamentos patentados, los ingredientes farmacéuticos activos y las materias primas clave, reducido al 20% para las empresas con planes de relocalización aprobados, y eliminado temporalmente a cero para las compañías que combinen compromisos de fabricación nacional con acuerdos de precios de nación más favorecida hasta 2029.
Esos números por sí solos serían suficientes para remodelar la huella de fabricación de una empresa. Pero son los plazos, las exenciones y la carrera de la industria por responder lo que convirtió esto de un ejercicio de planificación en algo que los equipos comerciales ya no pueden ignorar.
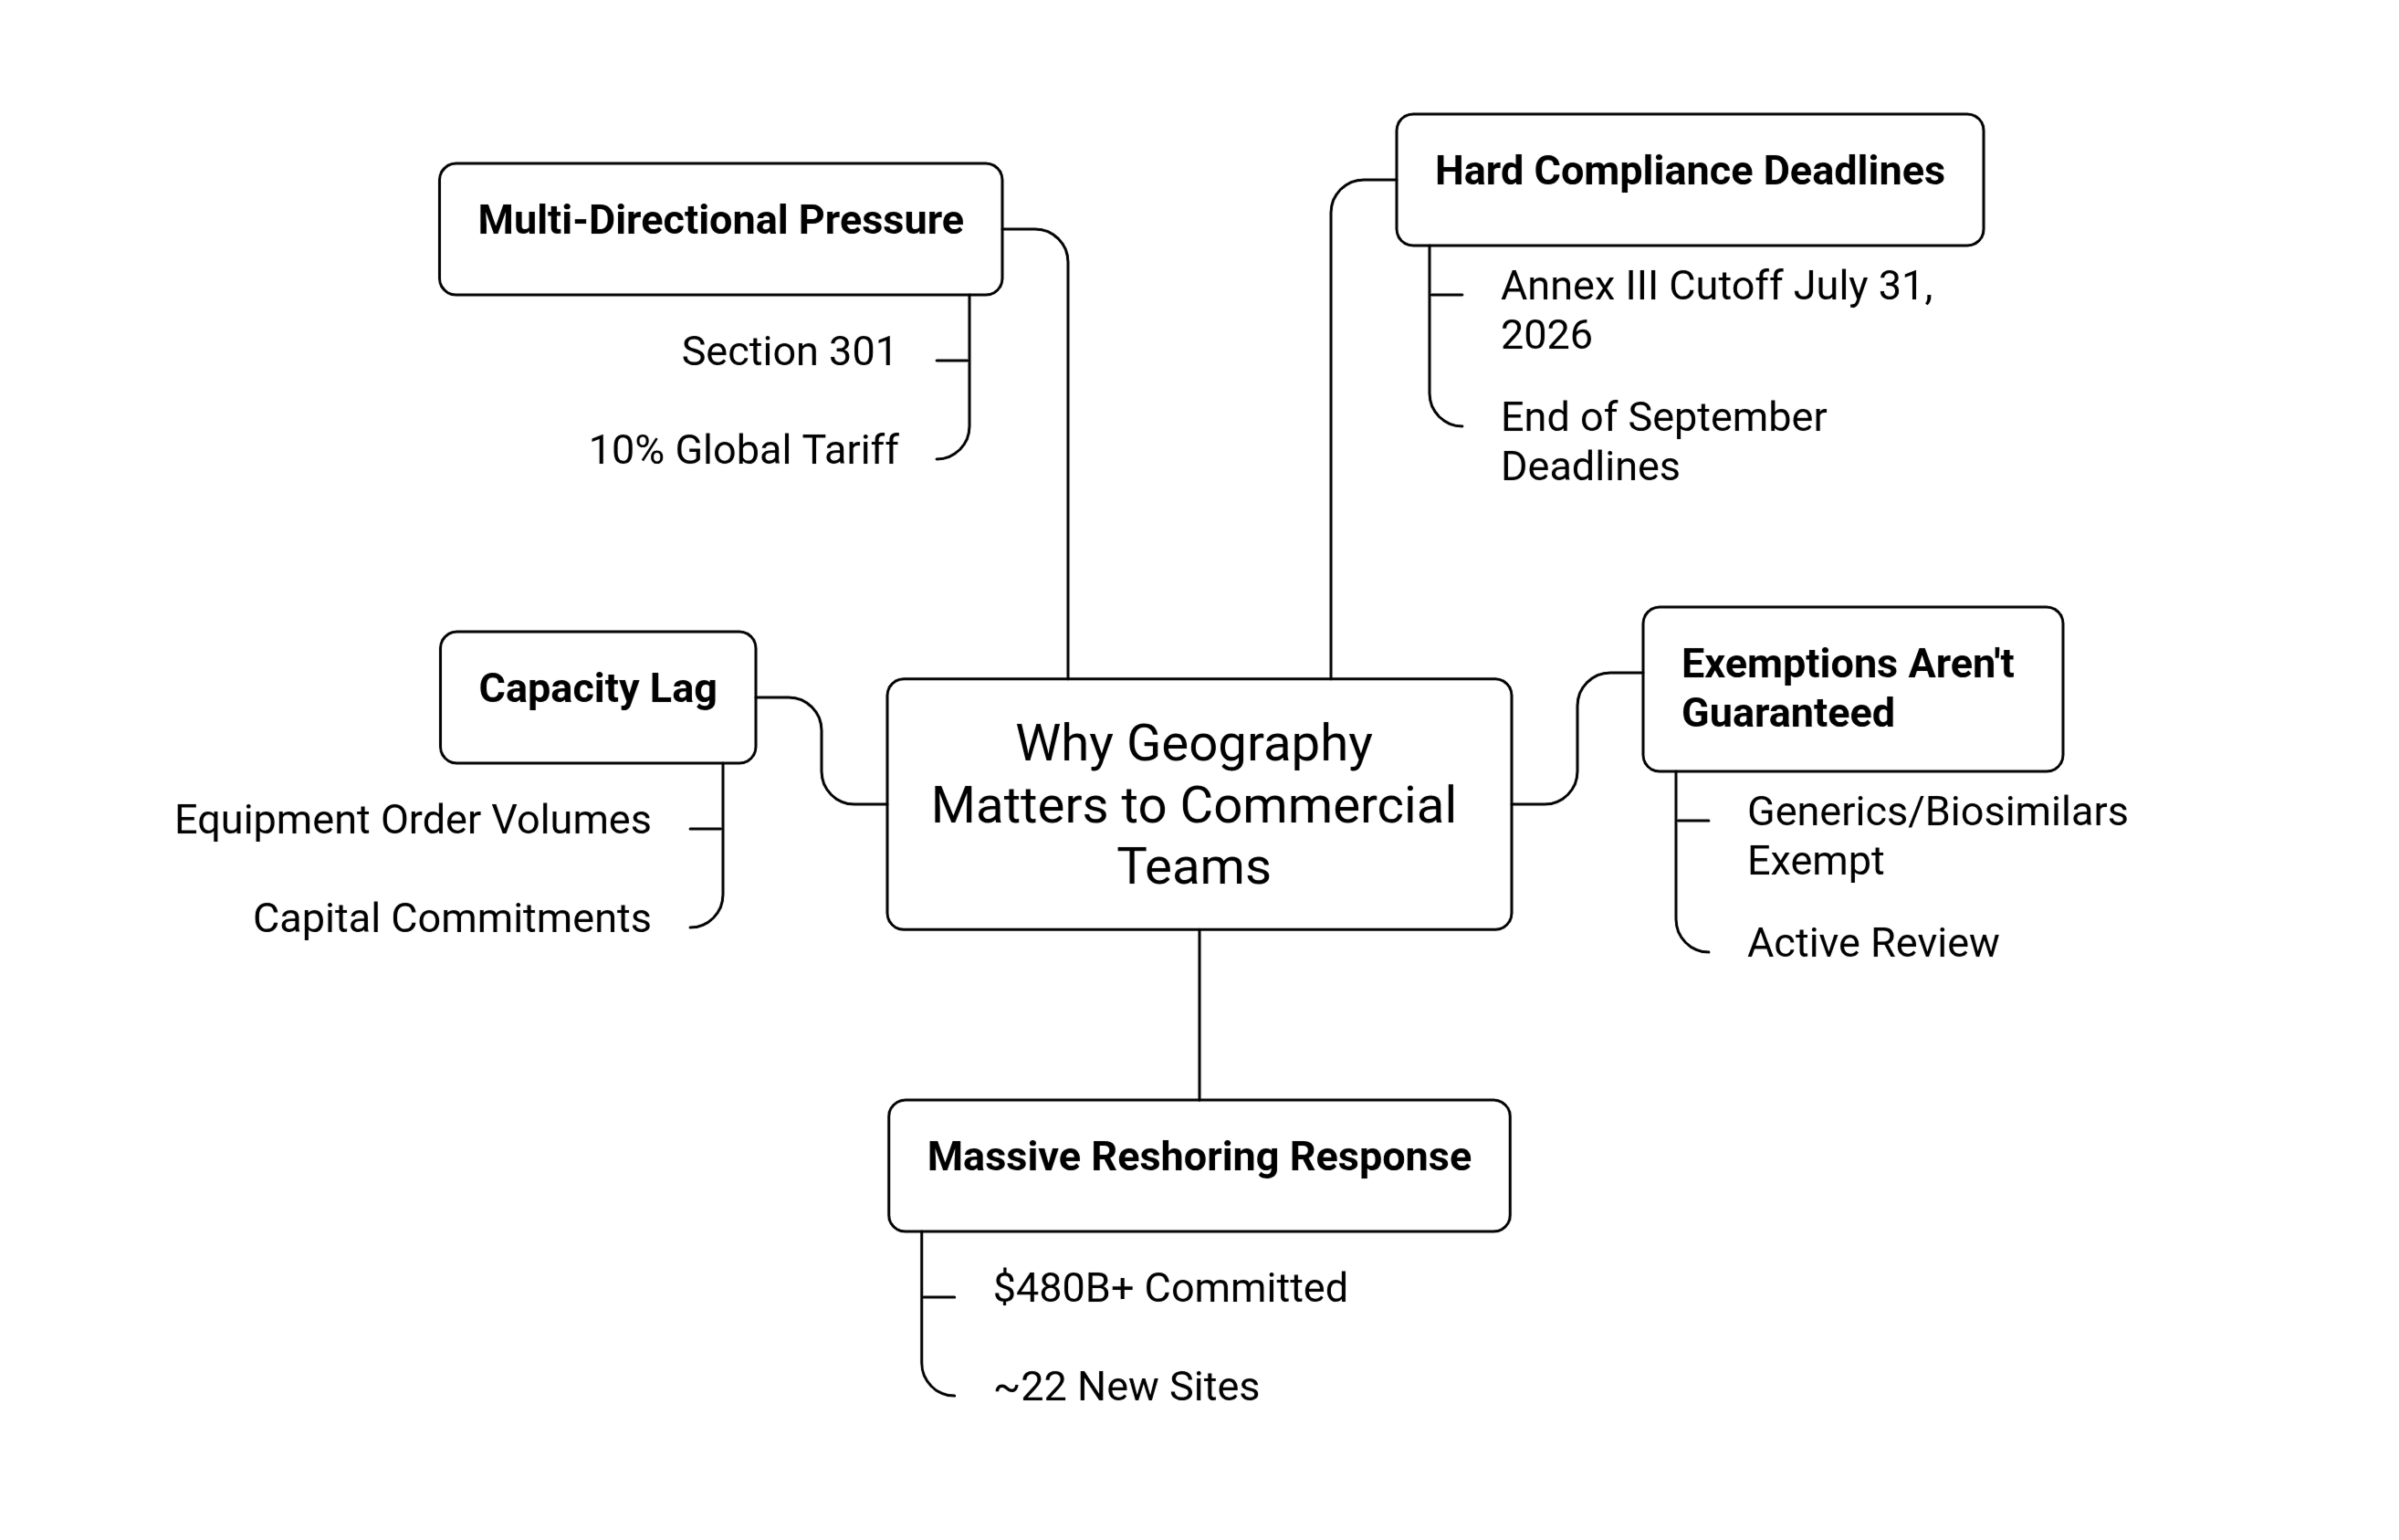
Algunas piezas clave del panorama:
1) Los plazos estrictos de cumplimiento ya están aquí: Las empresas clasificadas bajo el Anexo III enfrentan un corte el 31 de julio de 2026, y la mayoría de las demás lo harán a fines de septiembre, dejando muy poco margen para negociar excepciones.
2) Las exenciones no están garantizadas a largo plazo: Los genéricos y los biosimilares actualmente quedan fuera de la estructura arancelaria, pero están bajo revisión activa, por lo que incluso ese salvavidas no es algo en lo que los equipos puedan confiar plenamente a largo plazo.
3) La respuesta de la industria ha sido enorme: Los compromisos anunciados de relocalización ahora superan los $480 mil millones, repartidos en aproximadamente veintidós nuevos sitios de fabricación y decenas de miles de empleos, con el nuevo programa PreCheck de la FDA que ofrece un compromiso regulatorio más temprano a las empresas que construyen capacidad nacional.
4) Construir capacidad está resultando más lento de lo anunciado: Los proveedores de equipos upstream aún no han visto volúmenes de pedidos que coincidan con la escala de los compromisos de capital anunciados, lo que significa que la brecha entre la promesa y la producción podría alargarse por un tiempo.
5) La presión viene desde más de una dirección: Los aranceles de la Sección 301 ya imponen gravámenes de hasta el 25% sobre químicos farmacéuticos chinos e ingredientes activos, y un arancel global más amplio del 10% afecta a casi cualquier insumo importado, desde materiales de embalaje hasta equipos de fabricación.
Sume todo eso y obtendrá un mapa genuinamente complicado, uno en el que un solo producto podría atravesar tres o cuatro regímenes arancelarios antes de llegar a la estantería de una farmacia. Los equipos comerciales no necesitan dominar ese mapa en detalle, pero sí necesitan conocer lo suficiente para responder la pregunta de un comprador sin interrumpir la conversación.
Nada de esto suena a primera vista como un problema del equipo comercial. Pero se convierte en uno en el momento en que un pagador, un sistema hospitalario o un gran empleador comienza a preguntar dónde se fabrica un fármaco antes de acordar un contrato.
¿Qué significa realmente “calificación comercial” aquí?
Una calificación, en términos comerciales, es algo que un comprador verifica antes de decir que sí. Antes solían ser datos clínicos, perfil de seguridad, precio y apoyo al acceso. Cada vez más, también incluye una pregunta directa: ¿esta cadena de suministro es lo bastante estable, transparente y diversificada como para que no nos quedemos sin producto si la política comercial vuelve a cambiar?
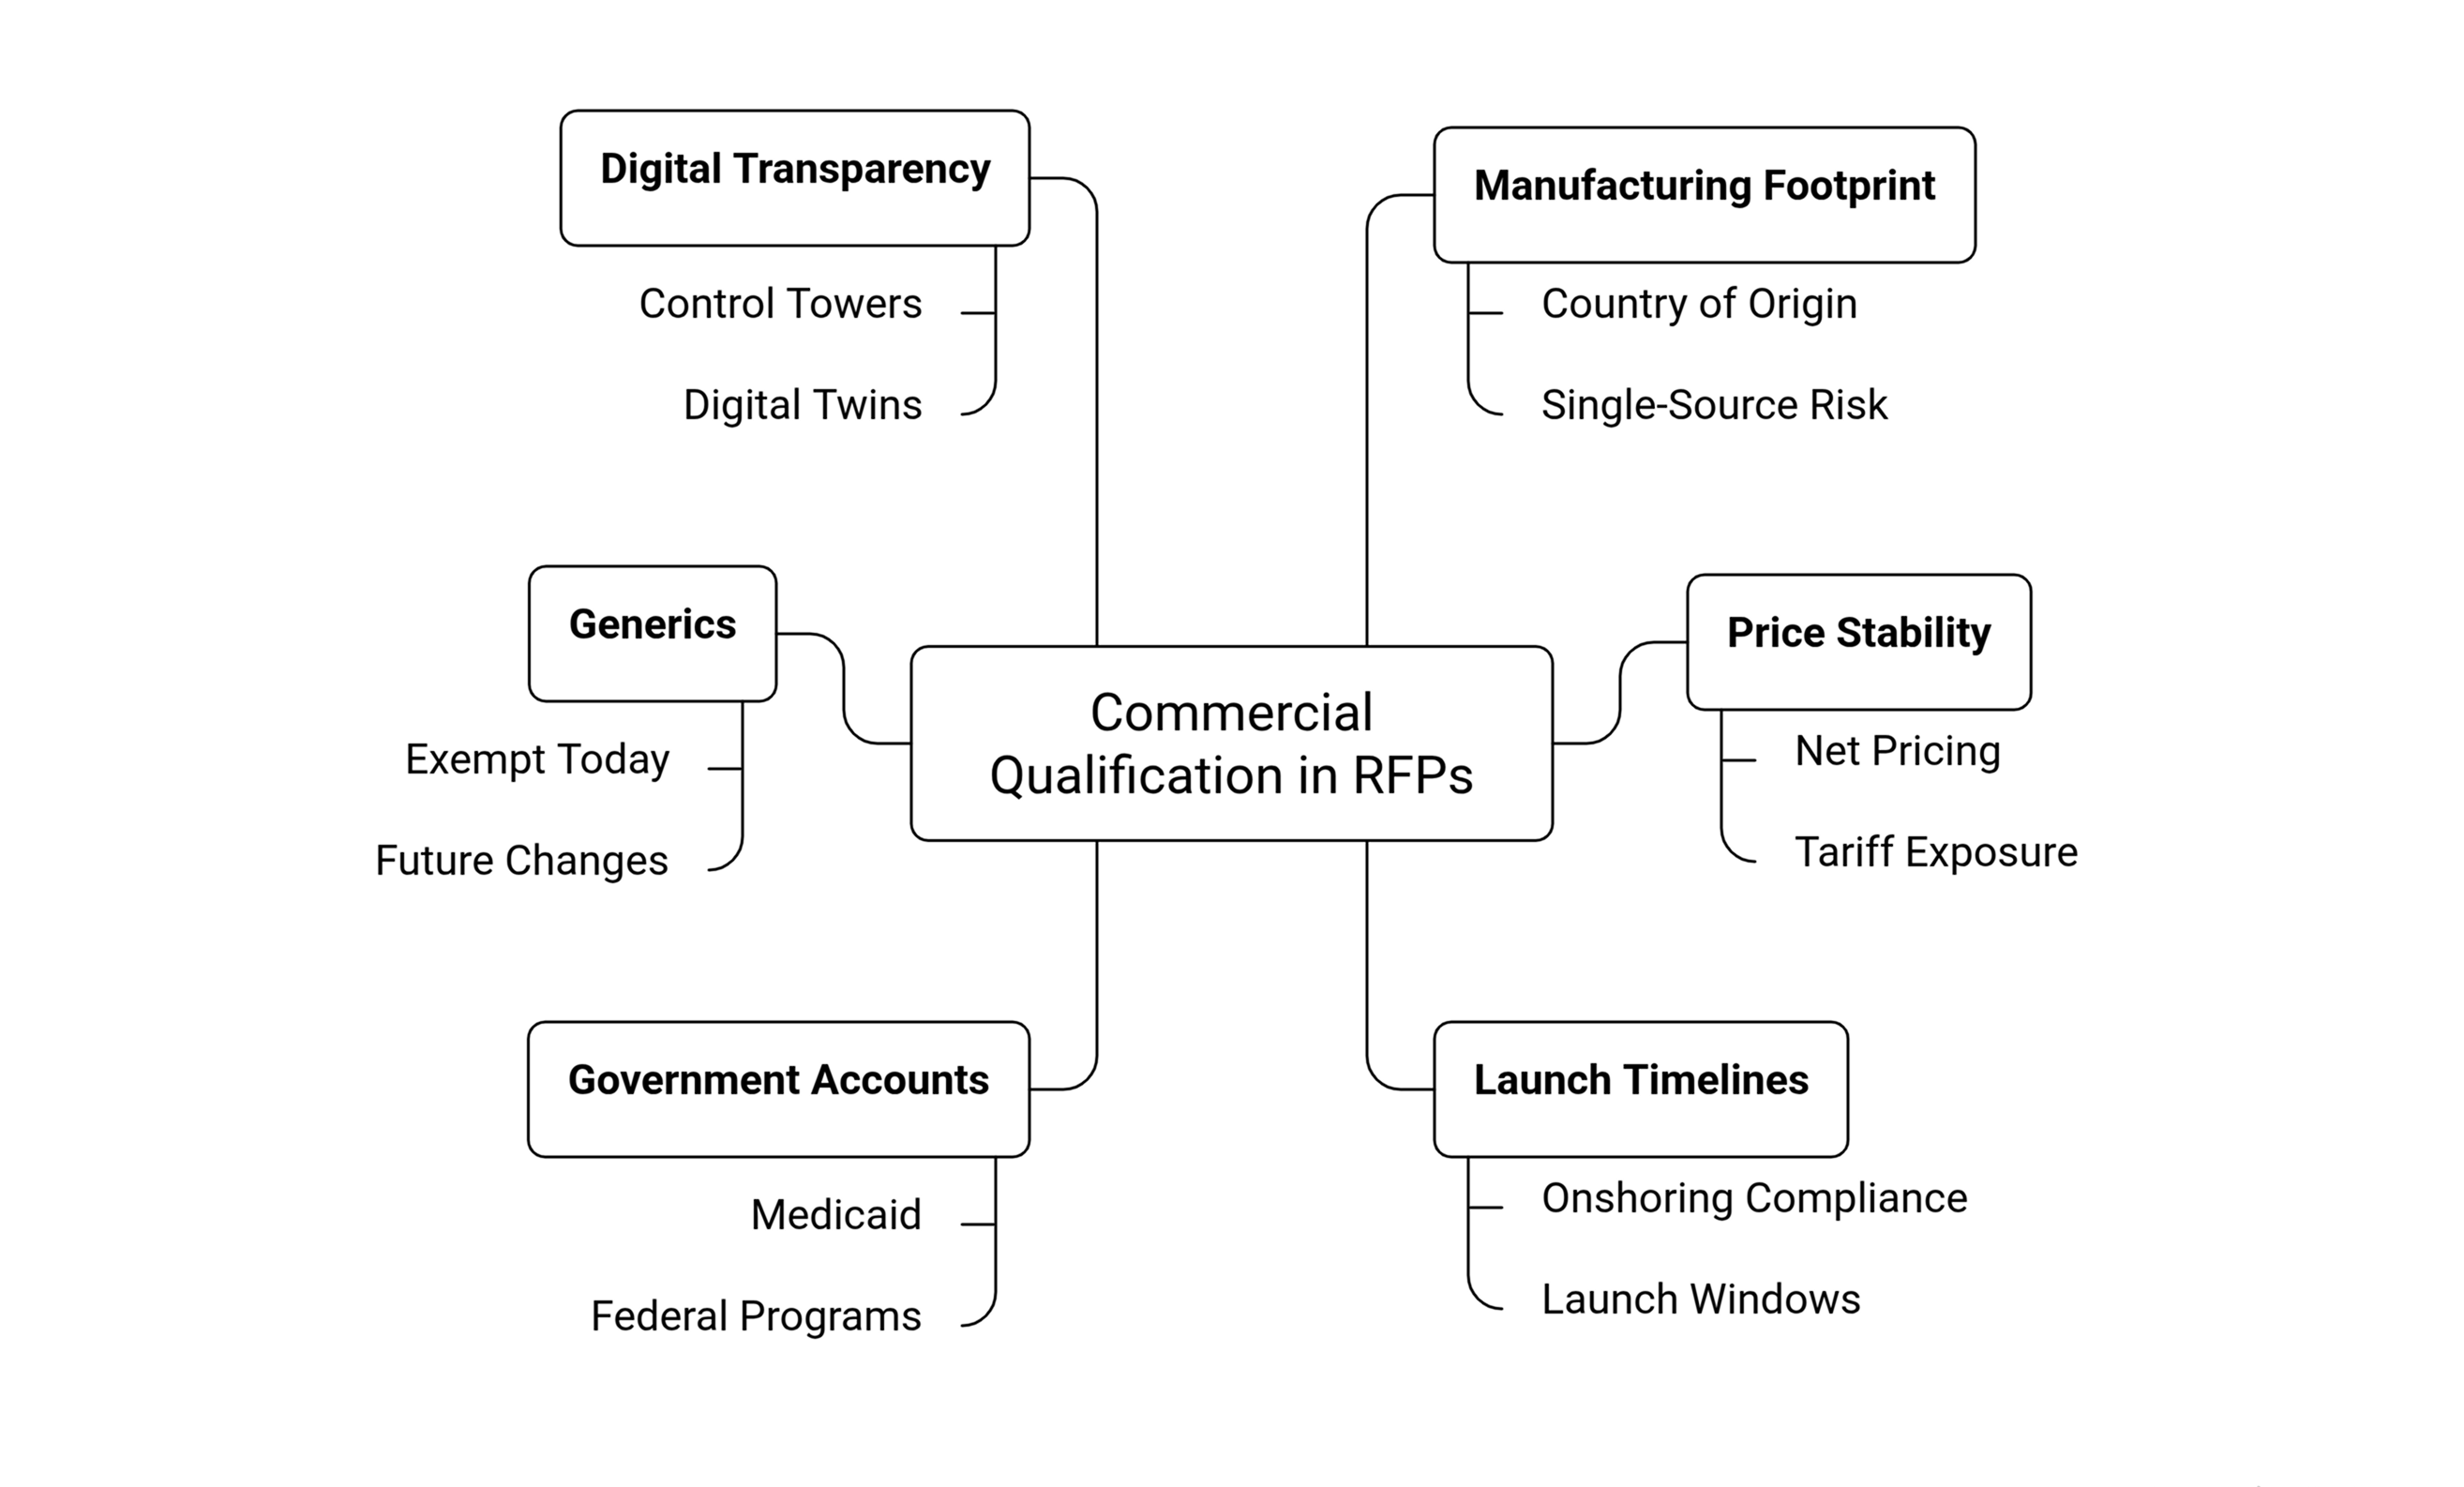
Esa pregunta cambia la forma en que los equipos comerciales deben operar. Esto es lo que realmente está cambiando sobre el terreno:
1) La huella de fabricación está entrando en las RFP y las conversaciones con los pagadores. Los grandes sistemas de salud y los gestores de beneficios farmacéuticos están empezando a preguntar a los fabricantes directamente sobre el país de origen, el riesgo de proveedor único y la planificación de contingencias, de la misma manera que hace unos años preguntaban por los datos de ensayos clínicos.
2) Las afirmaciones de estabilidad de precio ahora necesitan una historia geográfica que las respalde. Un equipo comercial que prometa precios netos consistentes a un pagador debe poder respaldarlo con una cadena de suministro que no esté expuesta a una decisión arancelaria única que borre el margen de la noche a la mañana.
3) Los cronogramas de lanzamiento están vinculados a decisiones de fabricación antes que nunca. Los equipos comerciales solían planificar ventanas de lanzamiento en torno a la aprobación regulatoria y las negociaciones de acceso al mercado. Ahora también tienen que considerar si el sitio de fabricación detrás del producto cumple con los plazos de relocalización o está expuesto a riesgo arancelario que podría interrumpir el suministro durante el lanzamiento.
4) Las cuentas gubernamentales e institucionales están haciendo preguntas directas sobre el abastecimiento. Los programas federales de salud, las agencias estatales de Medicaid y las grandes redes hospitalarias cada vez más desean respuestas documentadas sobre dónde se originan los ingredientes activos y los productos terminados, particularmente para medicamentos esenciales y de alto volumen.
5) Los genéricos y los biosimilares conllevan un nuevo tipo de riesgo narrativo. Aunque estas categorías actualmente están exentas de los aranceles más severos, los equipos comerciales que los comercializan necesitan una respuesta creíble a "¿qué pasa si eso cambia?", porque los compradores ya están preguntando.
6) Las herramientas digitales de transparencia se están convirtiendo en un argumento de venta, no solo en una herramienta operativa. Los fabricantes que utilizan gemelos digitales, torres de control y sistemas de seguimiento integrados para mostrar visibilidad en tiempo real de sus redes de suministro están empezando a usar esa visibilidad como una señal genuina de confianza en las conversaciones comerciales, no solo como una medida interna de eficiencia.
La brecha de liderazgo y talento que esto crea
Aquí está la parte incómoda para muchas organizaciones: las personas que entienden la exposición a aranceles, la huella de fabricación y el cumplimiento comercial normalmente están en la cadena de suministro, regulación o legal. Las personas que entienden la psicología del pagador, la estrategia de cuentas y el posicionamiento competitivo están en comerciales. Históricamente, estos dos grupos casi no necesitaban hablar entre sí. Ahora necesitan estar casi fusionados.
Esa brecha se manifiesta de algunas maneras previsibles:
Los líderes comerciales a menudo no pueden responder preguntas básicas de abastecimiento de los compradores sin incorporar a la cadena de suministro, lo que ralentiza acuerdos que antes se cerraban en una sola conversación.
Los equipos de cadena de suministro no están capacitados para pensar en términos comerciales, por lo que los datos de riesgo que generan no siempre se traducen en algo que un equipo de ventas o de cuentas pueda usar realmente en un pitch.
Nadie posee la "historia de la cadena de suministro" como un activo comercial. A menudo existe como un documento de cumplimiento en lugar de algo con lo que los equipos de cuenta estén equipados para hablar con confianza.
Las estructuras de incentivos no se han puesto al día. Los equipos comerciales siguen estando en gran medida medidos por guiones, cuota de mercado y ingresos, no por lo bien que gestionan el riesgo relacionado con la geografía en sus cuentas.
Cerrar esta brecha se está convirtiendo en una prioridad de liderazgo, no solo en una solución operativa. Algunos movimientos organizativos aparecen repetidamente entre las empresas que lo gestionan bien:
Crear un grupo de trabajo conjunto de cadena de suministro y comercial, de modo que las decisiones sobre precios, contratación y estrategia de cuentas se tomen con visibilidad en tiempo real del riesgo de fabricación, no después de los hechos.
Capacitar a los gerentes de cuentas clave y a los equipos de acceso al mercado en conceptos básicos de la cadena de suministro, lo suficiente como para mantener una conversación creíble con un pagador o un sistema hospitalario sin necesitar a un especialista en cada llamada.
Crear resúmenes simples y compartibles de la cadena de suministro para los productos principales, esencialmente un documento de confianza de una página que los equipos de cuentas puedan usar en conversaciones sin necesitar convertirse en expertos en políticas comerciales.
Añadir la resiliencia de la cadena de suministro como un factor en la planificación de cuentas y la puntuación de riesgos, junto con factores más tradicionales como la posición en el formulario y las amenazas competitivas.
Elevar a un único responsable con rendición de cuentas, a menudo alguien con un título como Head of Commercial Operations o VP of Market Access and Supply Strategy, que se sitúe entre las dos funciones y pueda tomar decisiones rápidas cuando un acuerdo dependa de ambas.
La presión arancelaria no solo está remodelando los equipos comerciales: está impulsando una ola de consolidación completa en la fabricación farmacéutica.
→ Leer: Tendencias de CDMO 2026: ¿Qué impulsa las fusiones y adquisiciones?
¿Por qué esta tendencia no va a desaparecer?
Es tentador tratar todo esto como una respuesta temporal a la política comercial de una administración específica, algo que desaparecerá una vez que pasen los plazos o se establezcan negociaciones. Probablemente eso sea un error. Incluso las propias previsiones de producción de la industria reflejan la disrupción: la producción farmacéutica de EE. UU., que creció más de un 5% en 2025 cuando las empresas se apresuraron a adelantar inventario antes de los plazos arancelarios, se espera que desacelere bruscamente en 2026 antes de recuperarse una vez que la nueva capacidad nacional entre realmente en funcionamiento.
Ese tipo de volatilidad, extendida en una ventana de dos a tres años, es exactamente el tipo de cosa sobre la que los pagadores y los grandes compradores construyen políticas a largo plazo, no algo que olviden una vez que termina. También hay una razón estructural por la que esta tendencia tiene poder de permanencia. Una vez que los compradores empiezan a hacer preguntas sobre el abastecimiento como parte de la diligencia debida estándar, rara vez dejan de hacerlo, incluso si el desencadenante original desaparece. La transparencia de la cadena de suministro, una vez que se convierte en una expectativa, tiende a permanecer como tal.
Las empresas que desarrollen músculo ahora, tanto la resiliencia manufacturera real como la fluidez comercial para hablar de ello, responderán a estas preguntas con confianza durante años. Las empresas que lo traten como un ejercicio de cumplimiento pasajero seguirán quedando descolocadas cada vez que un comprador haga una pregunta que nadie en la llamada pueda responder.
La relocalización y la exposición a aranceles también están remodelando cómo las organizaciones farmacéuticas ejecutan la estrategia en todas las funciones.
→ Leer: La brecha entre estrategia y ejecución en farmacia explicada
En resumen
La geografía de la cadena de suministro solía vivir completamente en la oficina trasera, discutida en revisiones operativas y presentaciones regulatorias que los equipos comerciales rara vez veían. Esa separación ya no se mantiene. Dónde se fabrica un medicamento se ha convertido en parte del argumento de venta, parte de la conversación sobre el riesgo y, cada vez más, parte de la razón por la que un acuerdo se cierra o se estanca.
Para los líderes comerciales, la tarea no es convertirse en expertos en cadena de suministro de la noche a la mañana. Es construir equipos que puedan mantener una conversación inteligente y honesta sobre la geografía de fabricación con la misma confianza que aportan a los datos clínicos o la estrategia de precios.
Las organizaciones que se adelantan a esto no son las que tienen las cadenas de suministro más sofisticadas sobre el papel. Son las que derribaron el muro entre las personas que entienden de dónde viene el producto y las personas que tienen que venderlo, antes de que sus compradores se los exigieran.
Mirando más a futuro, esto probablemente se convertirá en una parte estándar de la formación y evaluación del talento comercial, no en una habilidad de nicho reservada a unos pocos especialistas. Los gerentes de cuentas, responsables de acceso al mercado y estrategas comerciales que puedan hablar con fluidez sobre la resiliencia de la fabricación simplemente cerrarán más acuerdos que los que no puedan. Esto no es una predicción sobre políticas. Es una predicción sobre el comportamiento de los compradores, y el comportamiento de los compradores suele ser el indicador de tendencia más fiable que tiene la industria farmacéutica.
Preguntas frecuentes
1. ¿Por qué la geografía de la cadena de suministro está cobrando importancia para los equipos comerciales farmacéuticos?
La ubicación de la fabricación puede ahora afectar a los aranceles, la continuidad del suministro, los precios y la confianza del comprador. A medida que financiadores, hospitales y otros grandes compradores preguntan de dónde proceden los medicamentos y sus ingredientes, los equipos comerciales necesitan entender lo suficiente de la cadena de suministro para responder a estas preguntas.
2. ¿Cómo puede la ubicación de la fabricación afectar la estrategia comercial de un producto farmacéutico?
La huella de fabricación de un producto puede influir en su coste, la estabilidad de precios, el momento del lanzamiento y la fiabilidad del suministro. Si un producto depende en gran medida de un solo país o está expuesto a cambios en las políticas comerciales, los equipos comerciales pueden necesitar considerar estos riesgos al desarrollar estrategias de precios y de cuentas.
3. ¿Qué preguntas sobre la cadena de suministro hacen los compradores farmacéuticos?
Los compradores pueden preguntar sobre el país de origen de los ingredientes farmacéuticos activos, las ubicaciones de fabricación, dependencias de fuente única, planes de contingencia y la capacidad de la empresa para mantener el suministro durante interrupciones comerciales o regulatorias.
4. ¿Cómo pueden las empresas farmacéuticas ayudar a los equipos comerciales a manejar las preguntas sobre la cadena de suministro?
Las empresas pueden acercar más a los equipos comerciales y de cadena de suministro, formar a los gerentes de cuentas en riesgos básicos de la cadena de suministro y crear resúmenes sencillos de la cadena de suministro para productos clave. Esto permite que los equipos comerciales respondan con confianza a las preguntas de los compradores sin necesitar un especialista en cadena de suministro en cada llamada.
5. ¿Seguirá siendo la geografía de la cadena de suministro una prioridad comercial en la industria farmacéutica?
Sí. Incluso si las presiones arancelarias actuales cambian, los compradores cada vez tratan la transparencia y la resiliencia de la cadena de suministro como parte de su diligencia debida. Como resultado, entender la geografía de la fabricación probablemente seguirá siendo una parte importante de la estrategia comercial farmacéutica y de la planificación de lanzamientos.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más en Tendencias farmacéuticas futuras
Todos los artículos →Los aranceles entran en vigor hoy; la fabricación no se pondrá al día en cuatro años

Asuntos Regulatorios Farmacéuticos: Desafíos, Innovaciones y Armonización Global

Discussion