Exposición a los aranceles de EE. UU. según la huella de fabricación: un mapa sectorial
Descubra cómo los aranceles farmacéuticos de EE. UU. afectan a los fabricantes farmacéuticos según su huella de fabricación, incluyendo India, APIs, genéricos y relocalización.


Introducción
Durante la mayor parte de la historia de la industria, el acceso al mercado estadounidense de un fármaco dependía de la aprobación de la FDA, el precio y el estado de la patente. Desde abril de 2026, un cuarto factor se suma a esos tres: dónde se fabrica realmente el producto y su ingrediente activo. La Sección 232 del Trade Expansion Act de 1962 ha convertido la ubicación de la planta en una variable arancelaria y para fabricantes, CDMOs y proveedores de API, eso cambia cómo se toman las decisiones de abastecimiento y de emplazamiento.
Esto es lo que la norma realmente dice, cuándo se aplica a usted y cómo varía la exposición según su huella de fabricación.
¿Qué cubre la Orden?
El 2 de abril de 2026, la Casa Blanca proclamó un arancel ad valorem del 100% sobre productos farmacéuticos patentados y sus ingredientes farmacéuticos activos (API), tras una investigación del Departamento de Comercio que duró un año y se abrió el 1 de abril de 2025. La conclusión de Commerce: EE. UU. importa una proporción demasiado alta de sus medicamentos patentados y APIs, y esa dependencia constituye una exposición a la seguridad nacional.
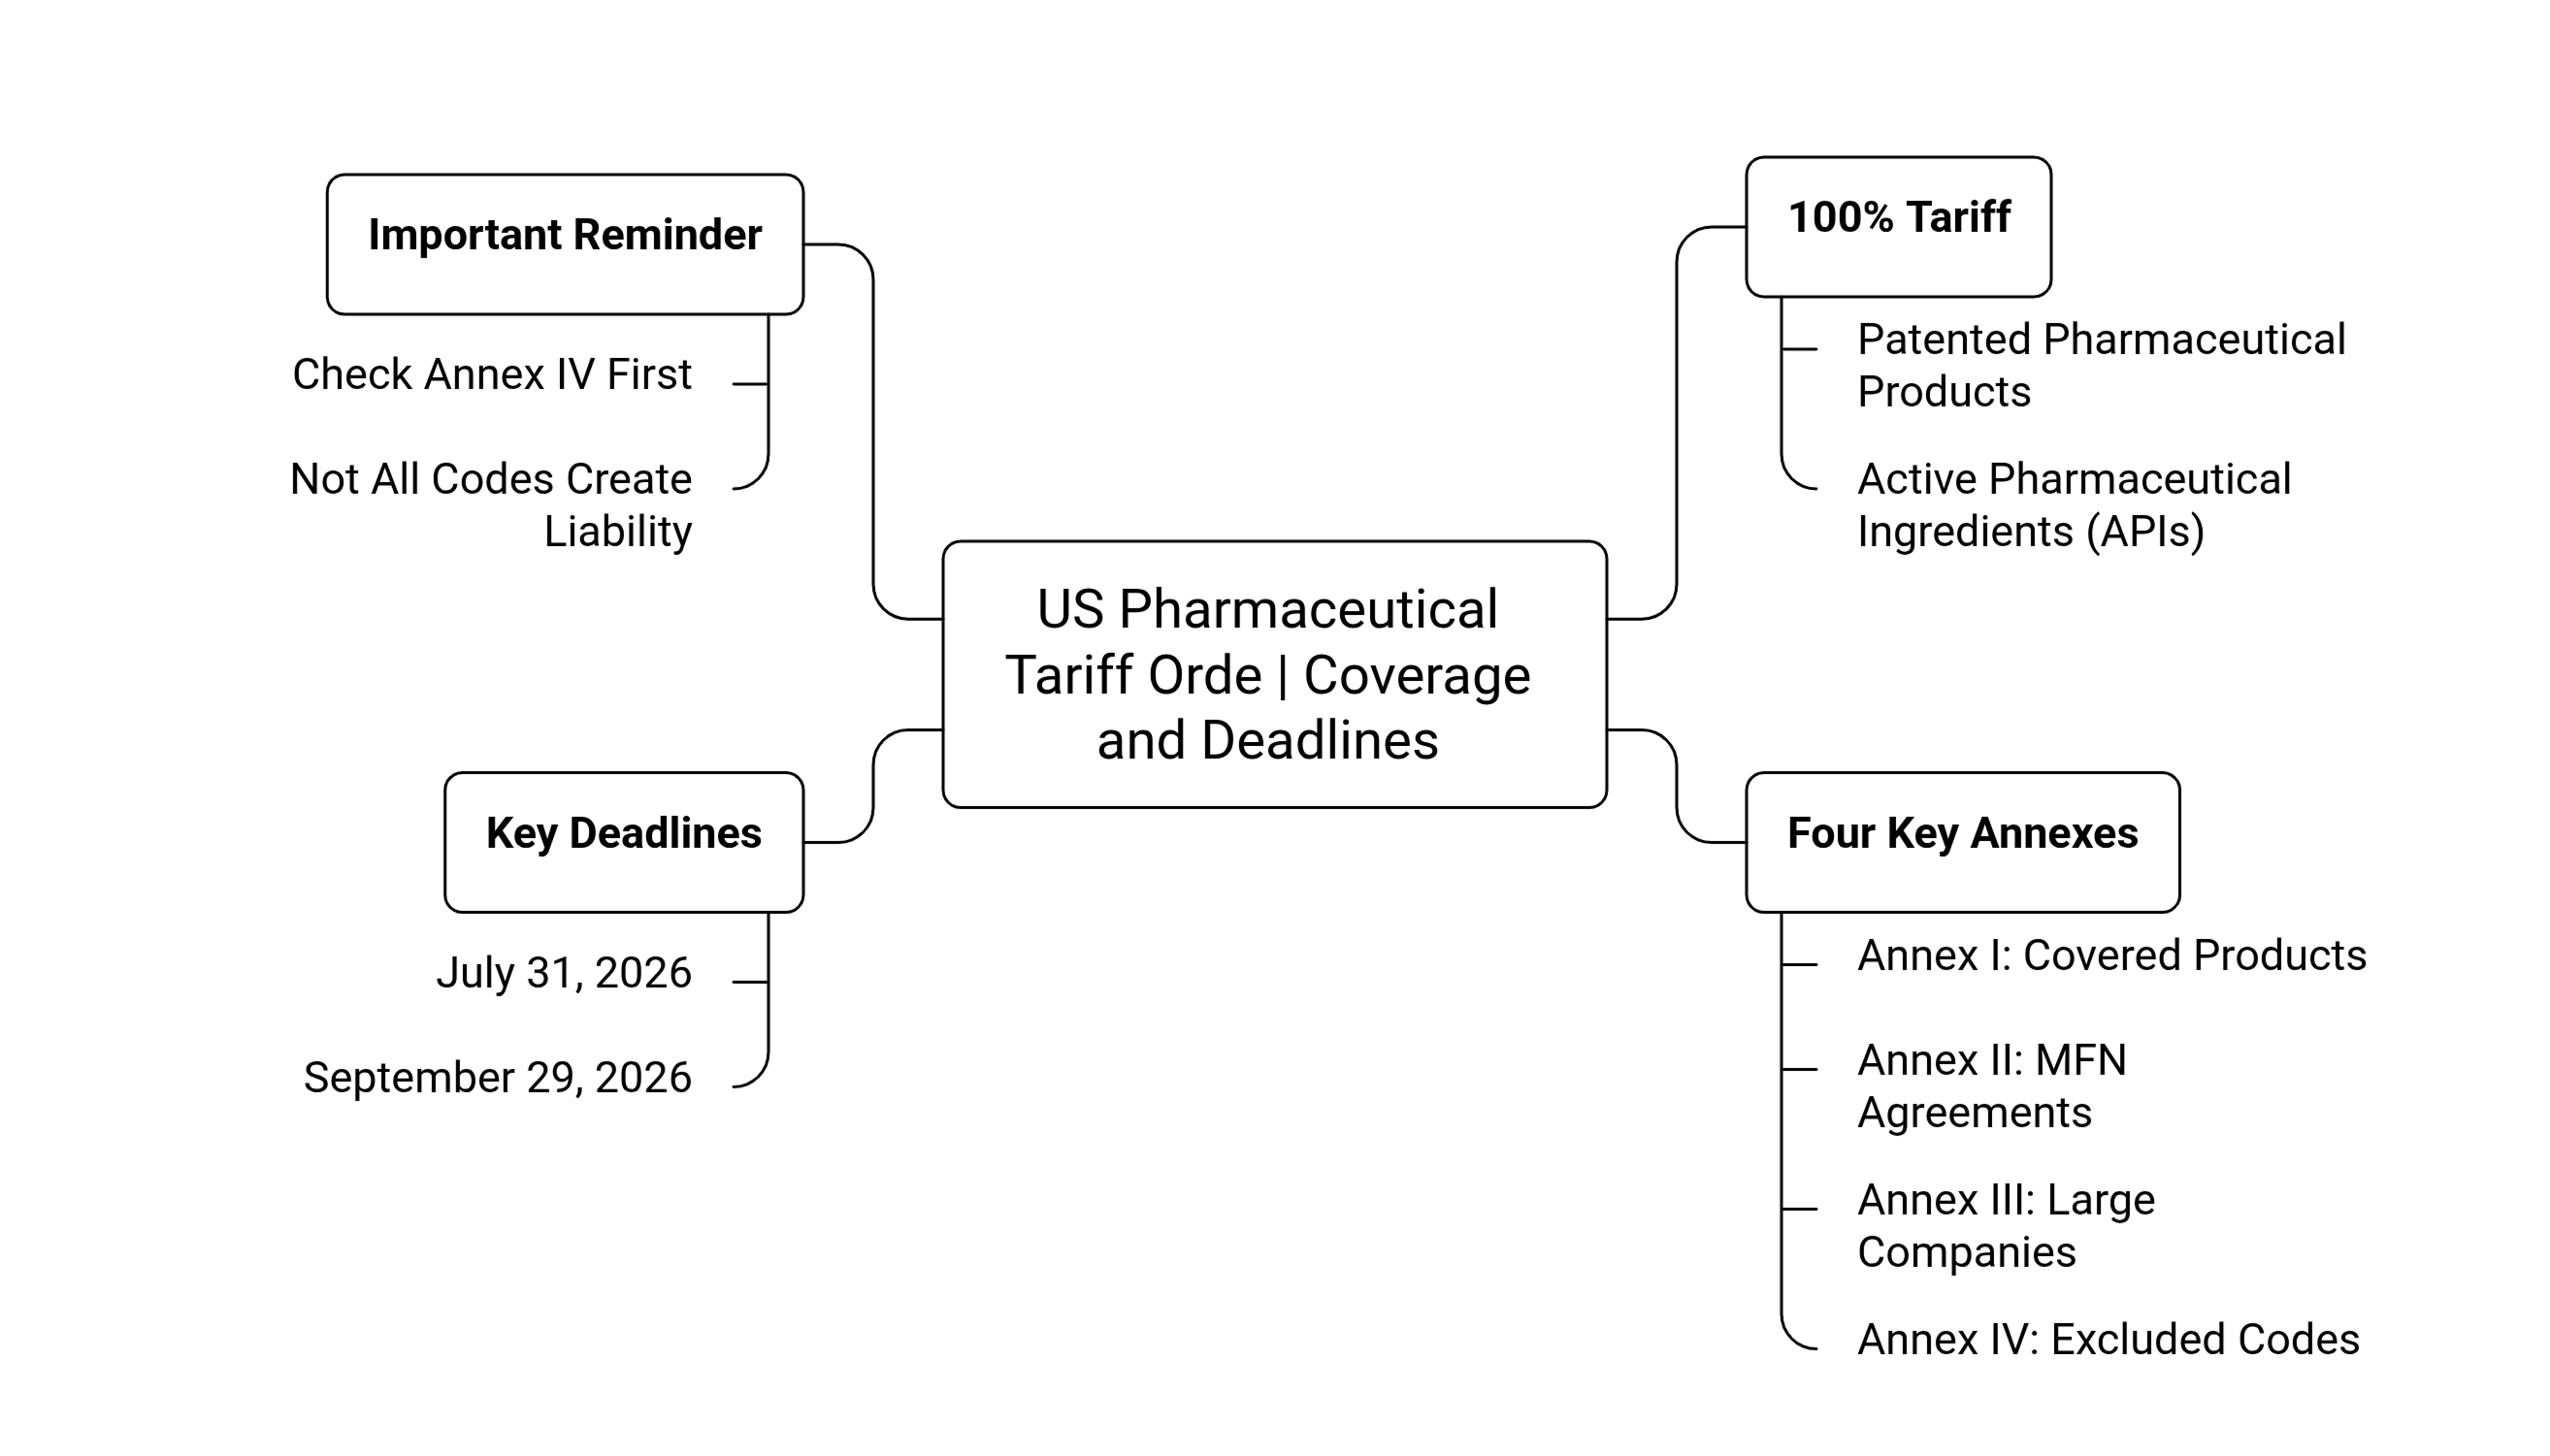
Para los fabricantes, el documento operativo no es la cifra destacada de la proclamación, sino los cuatro anexos que determinan lo que realmente debe pagar:
Anexo I — Define los productos cubiertos y los códigos de clasificación HTSUS a los que se aplica el arancel. Esto es lo primero que su equipo de cumplimiento debe cotejar con cada SKU.
Anexo II — Empresas con acuerdos de precios de nación más favorecida (MFN) firmados antes del 2 de abril de 2026. Estas reciben un trato preferencial.
Anexo III — Nombra a las 17 grandes compañías farmacéuticas que afrontan el plazo de cumplimiento más inmediato.
Anexo IV — Códigos HTSUS excluidos por completo, con tasa arancelaria cero. No suponga que un código de producto cubierto genera responsabilidad: consulte primero el Anexo IV.
Dos plazos, no uno
31 de julio de 2026 — Se aplica a las 17 compañías nombradas en el Anexo III (120 días después de la firma).
29 de septiembre de 2026 — Se aplica a todos los demás importadores cubiertos (aproximadamente 180 días después).
Más allá del calendario, cuatro mecanismos determinan lo que un fabricante paga en la práctica:
0% de tasa para empresas con un acuerdo de precios MFN firmado y un plan de relocalización aprobado por Commerce, vigente hasta el 20 de enero de 2029.
+20% tasa reducida para empresas en proceso de un plan de relocalización aprobado pero sin estatus MFN completo aún, hasta 2030.
Los genéricos, biosimilares y productos huérfanos/especializados permanecen exentos "por ahora", aunque Commerce debe revisar esa exención en el plazo de un año: esto no es un recorte permanente.
Los techos por país de origen se añaden al estatus de la empresa: Reino Unido al 10%; UE, Japón, Corea del Sur y Suiza/Liechtenstein al 15% — ambos reducibles a cero mediante acuerdos bilaterales de precios.
Leer su propia exposición según la huella
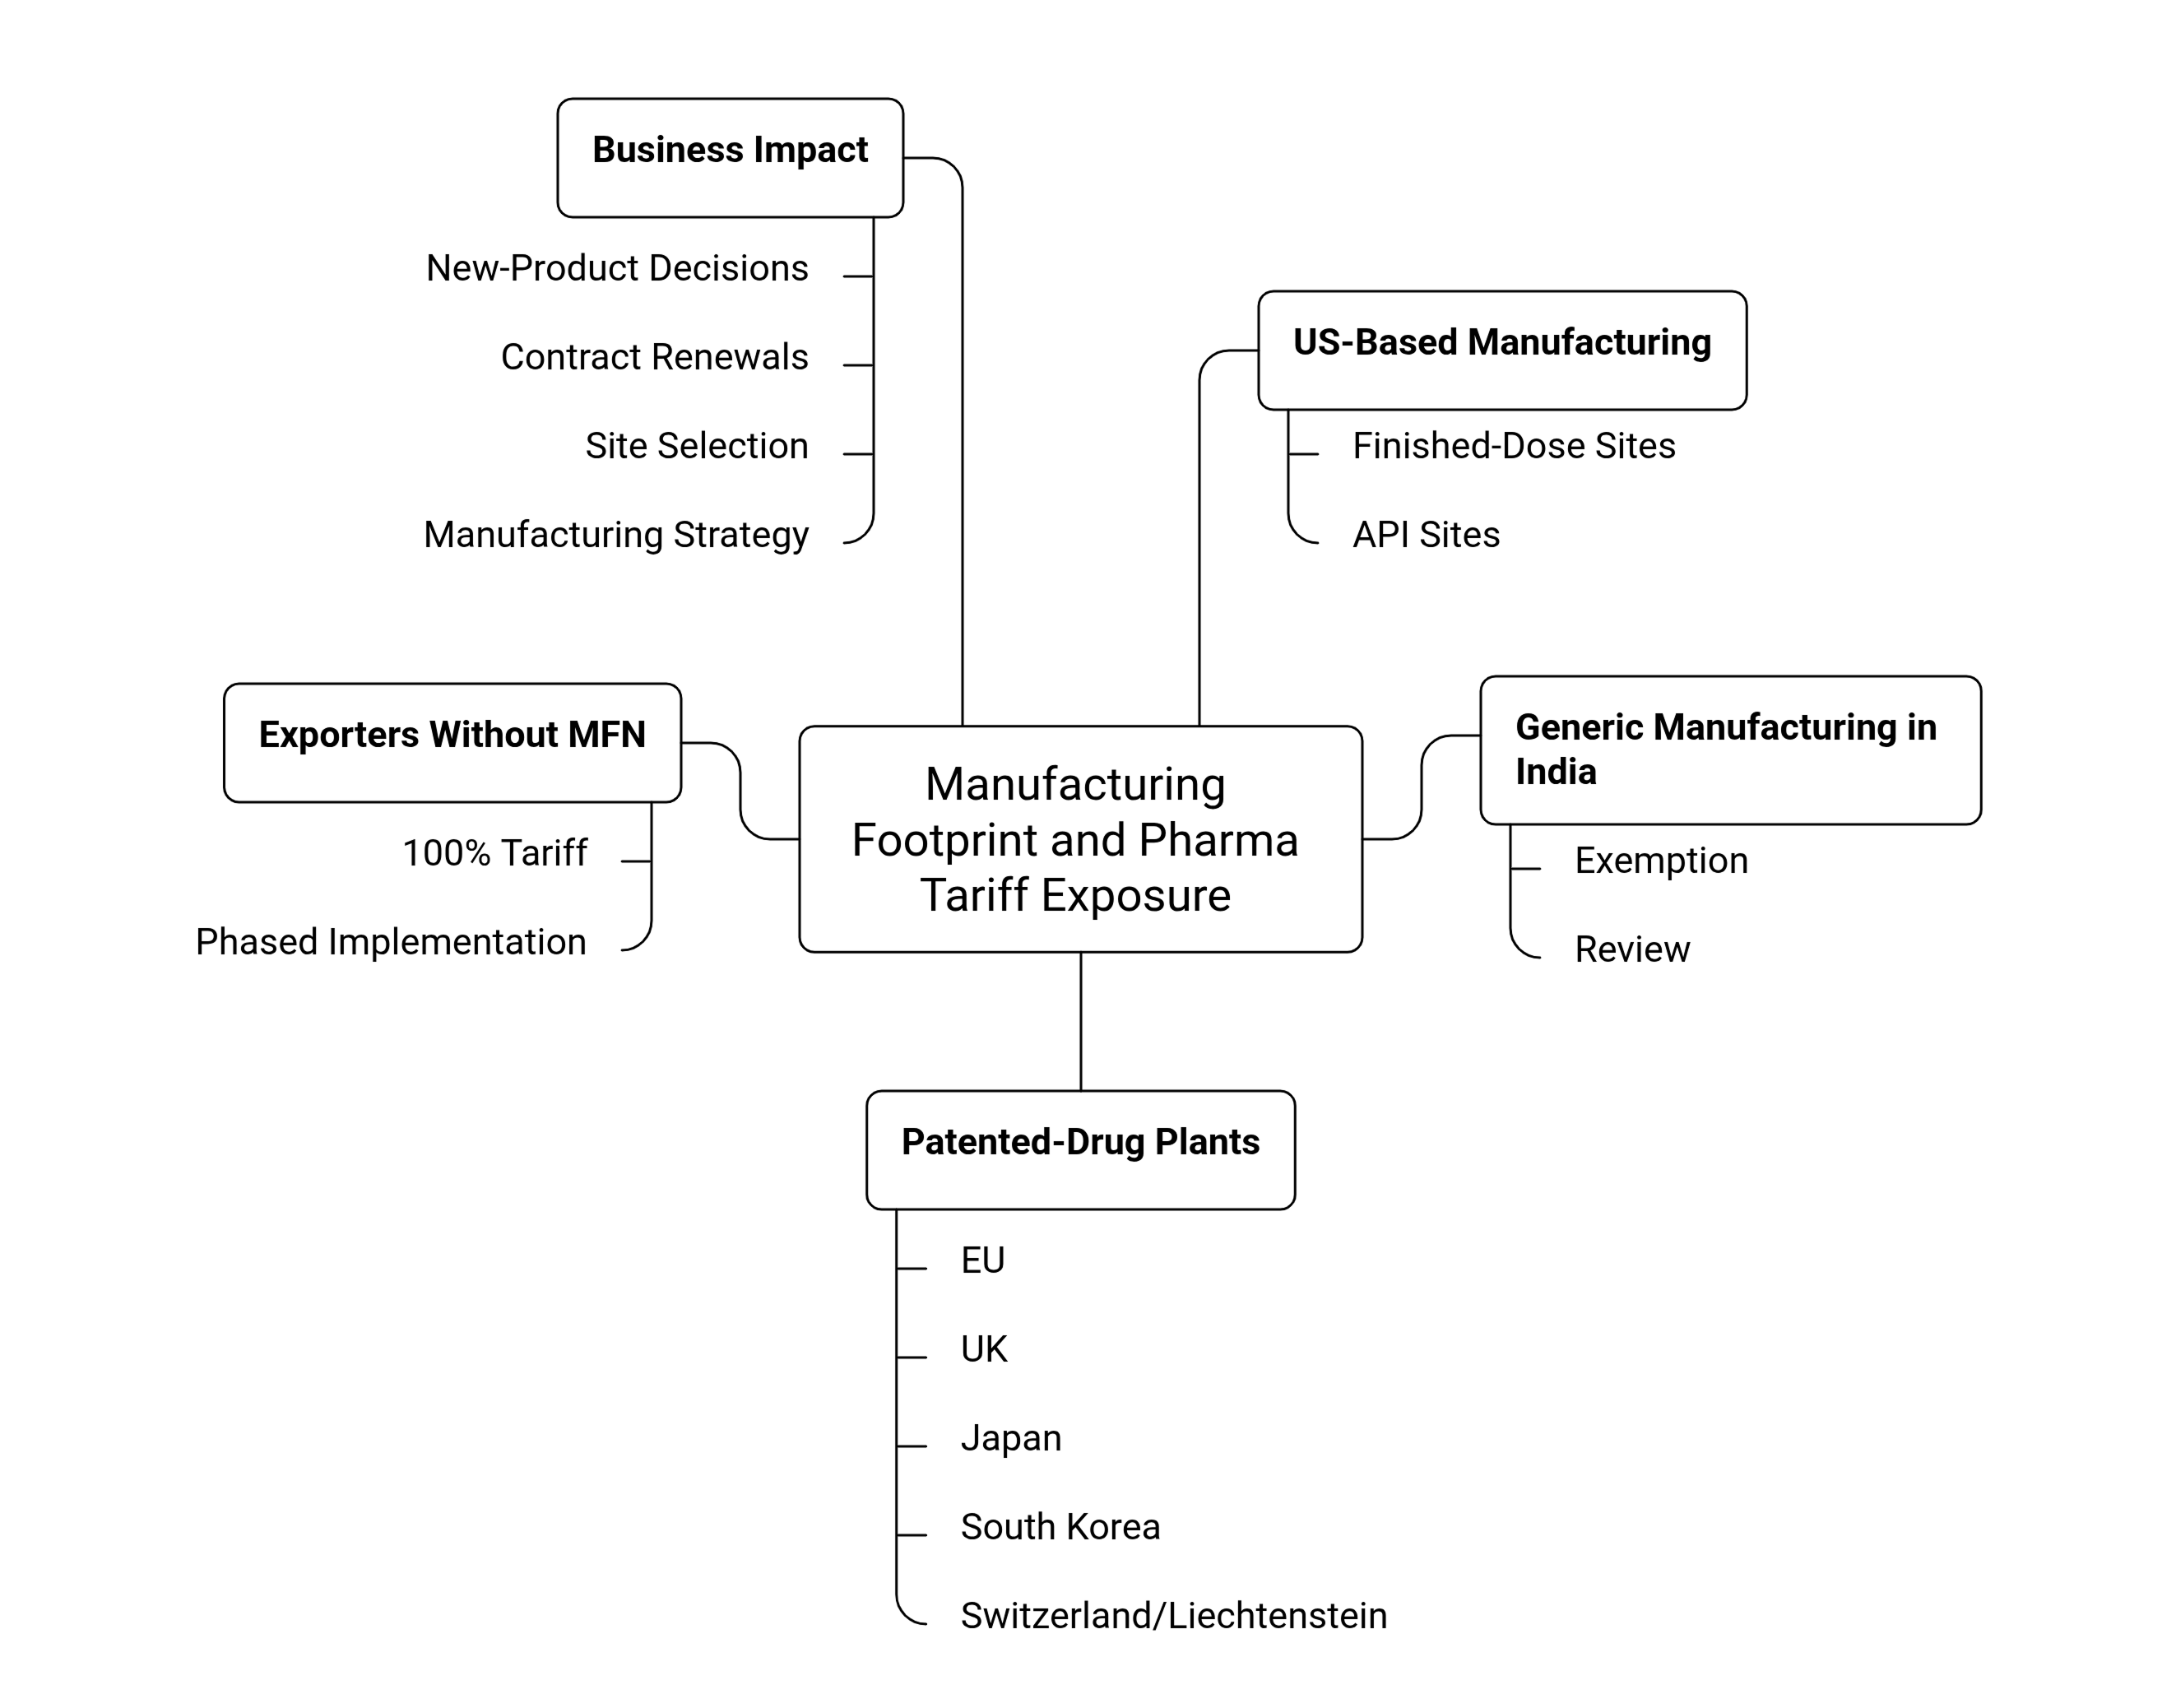
La pregunta práctica para cualquier fabricante no es «cuál es la tasa destacada», sino «dónde está realmente mi cadena de suministro». Cuatro categorías de huella, cuatro resultados distintos:
Sitios en EE. UU. de producto terminado o de API, en gran medida protegidos del arancel, independientemente de la nacionalidad de la empresa matriz. Este es el incentivo más potente que crea la orden para la relocalización.
Fabricación genérica con base en India u otros centros de genéricos similares, exenta por ahora, pero en revisión activa de un año. Una propuesta separada planteada en julio de 2026 para incluir genéricos en el régimen arancelario con tasas de hasta 200% indica que esta exención es una cuestión de política vigente, no terreno resuelto.
Plantas de fármacos patentados en la UE, Reino Unido, Japón, Corea del Sur o Suiza — enfrentan tasas definidas del 10–15%, reducibles mediante negociaciones de acuerdos de precios que ya están en curso.
Cualquier exportador cubierto sin un acuerdo MFN ni un plan de relocalización enfrenta el 100% total, aplicado por fases según el Anexo III o el plazo general.
Para los fabricantes por contrato con flexibilidad en la selección de sitios, esto es ahora una variable activa en cada decisión de nuevo producto o renovación de contrato, no un asunto de cumplimiento en segundo plano.
La ubicación de la fabricación se está convirtiendo en una decisión estratégica, lo que hace que la relocalización sea cada vez más importante para las cadenas de suministro farmacéuticas.
→ Leer: El futuro de la industria farmacéutica: reubicación nacional de la fabricación de API
¿En qué situación se encuentra realmente la base de fabricación de India?
India suministra cerca de una quinta parte del volumen mundial de medicinas genéricas, y aproximadamente el 79% de sus exportaciones farmacéuticas son formulaciones y biológicos, abrumadoramente genéricos. Esa composición explica por qué India no aparece en la tabla de tasas por país: su categoría de exportación dominante es la que todavía está fuera del arancel.
Las exportaciones farmacéuticas totales de India alcanzaron $30.4 billion en FY25 (abril 2024–marzo 2025), frente a $27.8 billion en FY24, con organismos sectoriales que informan un récord por encima de $31 billion para FY26.
Estados Unidos recibe aproximadamente el 34% de las exportaciones farmacéuticas de la India, su destino único más grande, situando los envíos con destino a EE. UU. en el rango de $10–11 mil millones en años recientes.
En el lado de las importaciones de EE. UU., usando datos comerciales por año calendario, las importaciones farmacéuticas estadounidenses desde India se valoraron en $15.26 mil millones en 2025, con un alcance de producto más amplio que la propia clasificación de exportaciones de India, por lo que las dos cifras no son directamente comparables.
Aproximadamente el 60% del total de las exportaciones farmacéuticas de la India se destina a mercados altamente regulados, lo que refleja una base manufacturera construida en torno al cumplimiento de nivel FDA y EMA.
Una nota sobre la presentación de informes que importa para cualquiera que compare estos números: el año fiscal de India va de abril a marzo, mientras que el año fiscal de EE. UU. va de octubre a septiembre y la mayoría de las bases de datos comerciales globales usan por defecto datos por año calendario.
Confundir estos periodos es el error más común en las comparaciones transfronterizas del comercio farmacéutico; confirme siempre a qué ventana de doce meses se refiere una cifra antes de usarla en una previsión.
¿Qué deberían vigilar realmente los fabricantes con presencia en India?
Varios grandes fabricantes indios como Sun Pharma, Dr. Reddy's, Aurobindo y Cipla ya operan sitios de fabricación en EE. UU., lo que les proporciona un cierto grado de protección independientemente de cómo concluya la revisión sobre genéricos.
Las empresas sin capacidad en EE. UU. enfrentan una apuesta binaria: seguir dependiendo de la exención para genéricos, o empezar a evaluar vías de relocalización antes de que se publique la revisión de un año.
Los CDMOs y los patrocinadores que seleccionen un nuevo socio de fabricación deberían tratar el país de origen como una variable de coste ahora, no como una cuestión de cumplimiento a considerar más adelante en la renovación de contratos.
La exposición arancelaria también está cambiando la forma en que las compañías farmacéuticas evalúan socios de fabricación y estrategias de capacidad.
→ Leer: Tendencias CDMO 2026: Qué impulsa fusiones y adquisiciones
Conclusión
La Sección 232 ha creado efectivamente un régimen comercial farmacéutico de dos velocidades: uno para productos patentados, con calendarios cerrados alrededor de los plazos de julio y septiembre de 2026, y otro para genéricos, que funciona con una exención de política que vence cuando se revise.
Para los fabricantes con capacidad basada en India, las perspectivas a corto plazo son manejables pero la regla subyacente fue diseñada para revisarse, y las decisiones sobre la presencia que se tomen hoy determinarán cuán expuesta estará una empresa cuando eso ocurra.
Preguntas frecuentes
1. ¿Qué cubre la orden arancelaria farmacéutica de EE. UU.?
La orden aplica un arancel del 100% a ciertos productos farmacéuticos patentados e ingredientes farmacéuticos activos (APIs), sujeto a exenciones específicas y trato preferencial. Los fabricantes necesitan revisar los códigos HTSUS relevantes y los cuatro anexos para determinar si sus productos están cubiertos y qué tasa arancelaria puede aplicarse.
2. ¿Cómo afecta la huella de fabricación de una empresa su exposición arancelaria?
La ubicación de la fabricación se ha convertido en un factor importante para determinar la exposición arancelaria. Las instalaciones en EE. UU. de producto terminado y de API están en gran medida protegidas, mientras que los productos patentados cubiertos fabricados en el extranjero pueden enfrentar aranceles que van desde tasas preferenciales o específicas por país hasta el 100% completo, dependiendo de los acuerdos de la empresa y de los planes de relocalización.
3. ¿Están sujetos al arancel de EE. UU. los medicamentos genéricos fabricados en India?
Los genéricos fabricados en India y en otros centros principales de genéricos permanecen exentos por ahora. Sin embargo, la exención está sujeta a revisión, por lo que las empresas no deberían considerarla una protección permanente. Cualquier cambio de política futuro podría afectar significativamente a los fabricantes que dependen en gran medida de la producción basada en India para el mercado de EE. UU.
4. ¿Qué deberían vigilar las empresas farmacéuticas con fabricación en India?
Las empresas deberían seguir de cerca la revisión de la exención para genéricos, los posibles cambios en las tasas arancelarias y las oportunidades para ampliar la capacidad de fabricación en EE. UU. Los fabricantes indios con instalaciones ya en EE. UU. pueden tener mayor flexibilidad y protección, mientras que las empresas sin capacidad en EE. UU. pueden necesitar evaluar opciones de relocalización.
5. ¿Por qué importa ahora la ubicación de la fabricación en las decisiones de contratación y aprovisionamiento farmacéutico?
El país de origen puede afectar directamente el coste y el riesgo de suministro al mercado estadounidense. Para las empresas farmacéuticas, los CDMOs y los proveedores de API, la ubicación de la fabricación debe considerarse ahora al seleccionar socios, negociar contratos, planificar nuevos productos y decidir dónde debería construirse la futura capacidad de producción.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más del centro de conocimiento
Todos los artículos →
Asuntos Regulatorios Farmacéuticos: Desafíos, Innovaciones y Armonización Global
Logística de cadena de frío en la industria farmacéutica: Construyendo cadenas de suministro resilientes
Discussion