Fabricación farmacéutica en India: oportunidades y desafíos
India produce 1 de cada 5 comprimidos genéricos en el mundo; esto es lo que impulsa el crecimiento de la fabricación farmacéutica en India y lo que podría frenarlo.

Introducción
Entra en cualquier farmacia de Estados Unidos, África o el sudeste asiático, y hay una buena probabilidad de que el comprimido que tomes haya sido fabricado en India. El país se ha convertido silenciosamente en el botiquín del mundo: produce aproximadamente una de cada cinco píldoras genéricas consumidas a nivel mundial y suministra vacunas a más de 150 países. Esto no es un accidente.
Es el resultado de décadas de inversión en habilidades de química, fabricación de bajo coste y un sistema regulatorio que, pese a sus fallos, ha aprendido a hablar el idioma de las autoridades sanitarias globales.
El sector farmacéutico de India hoy vale cerca de $60 billion a nivel doméstico, y sus exportaciones superaron $31 billion en FY26 — una historia de superávit comercial que pocas otras industrias indias pueden reclamar. Pero ser la "Pharmacy of the World" no es lo mismo que ser inamovible.
El aumento de la competencia desde China, el endurecimiento de las normas de calidad en Occidente y la propia dependencia de India de materias primas importadas hacen que la industria se encuentre en una encrucijada real. Este artículo analiza dónde está la oportunidad, qué frena al sector y cómo India puede mantenerse a la altura a nivel mundial.
Una instantánea rápida: ¿Dónde se sitúa India hoy?
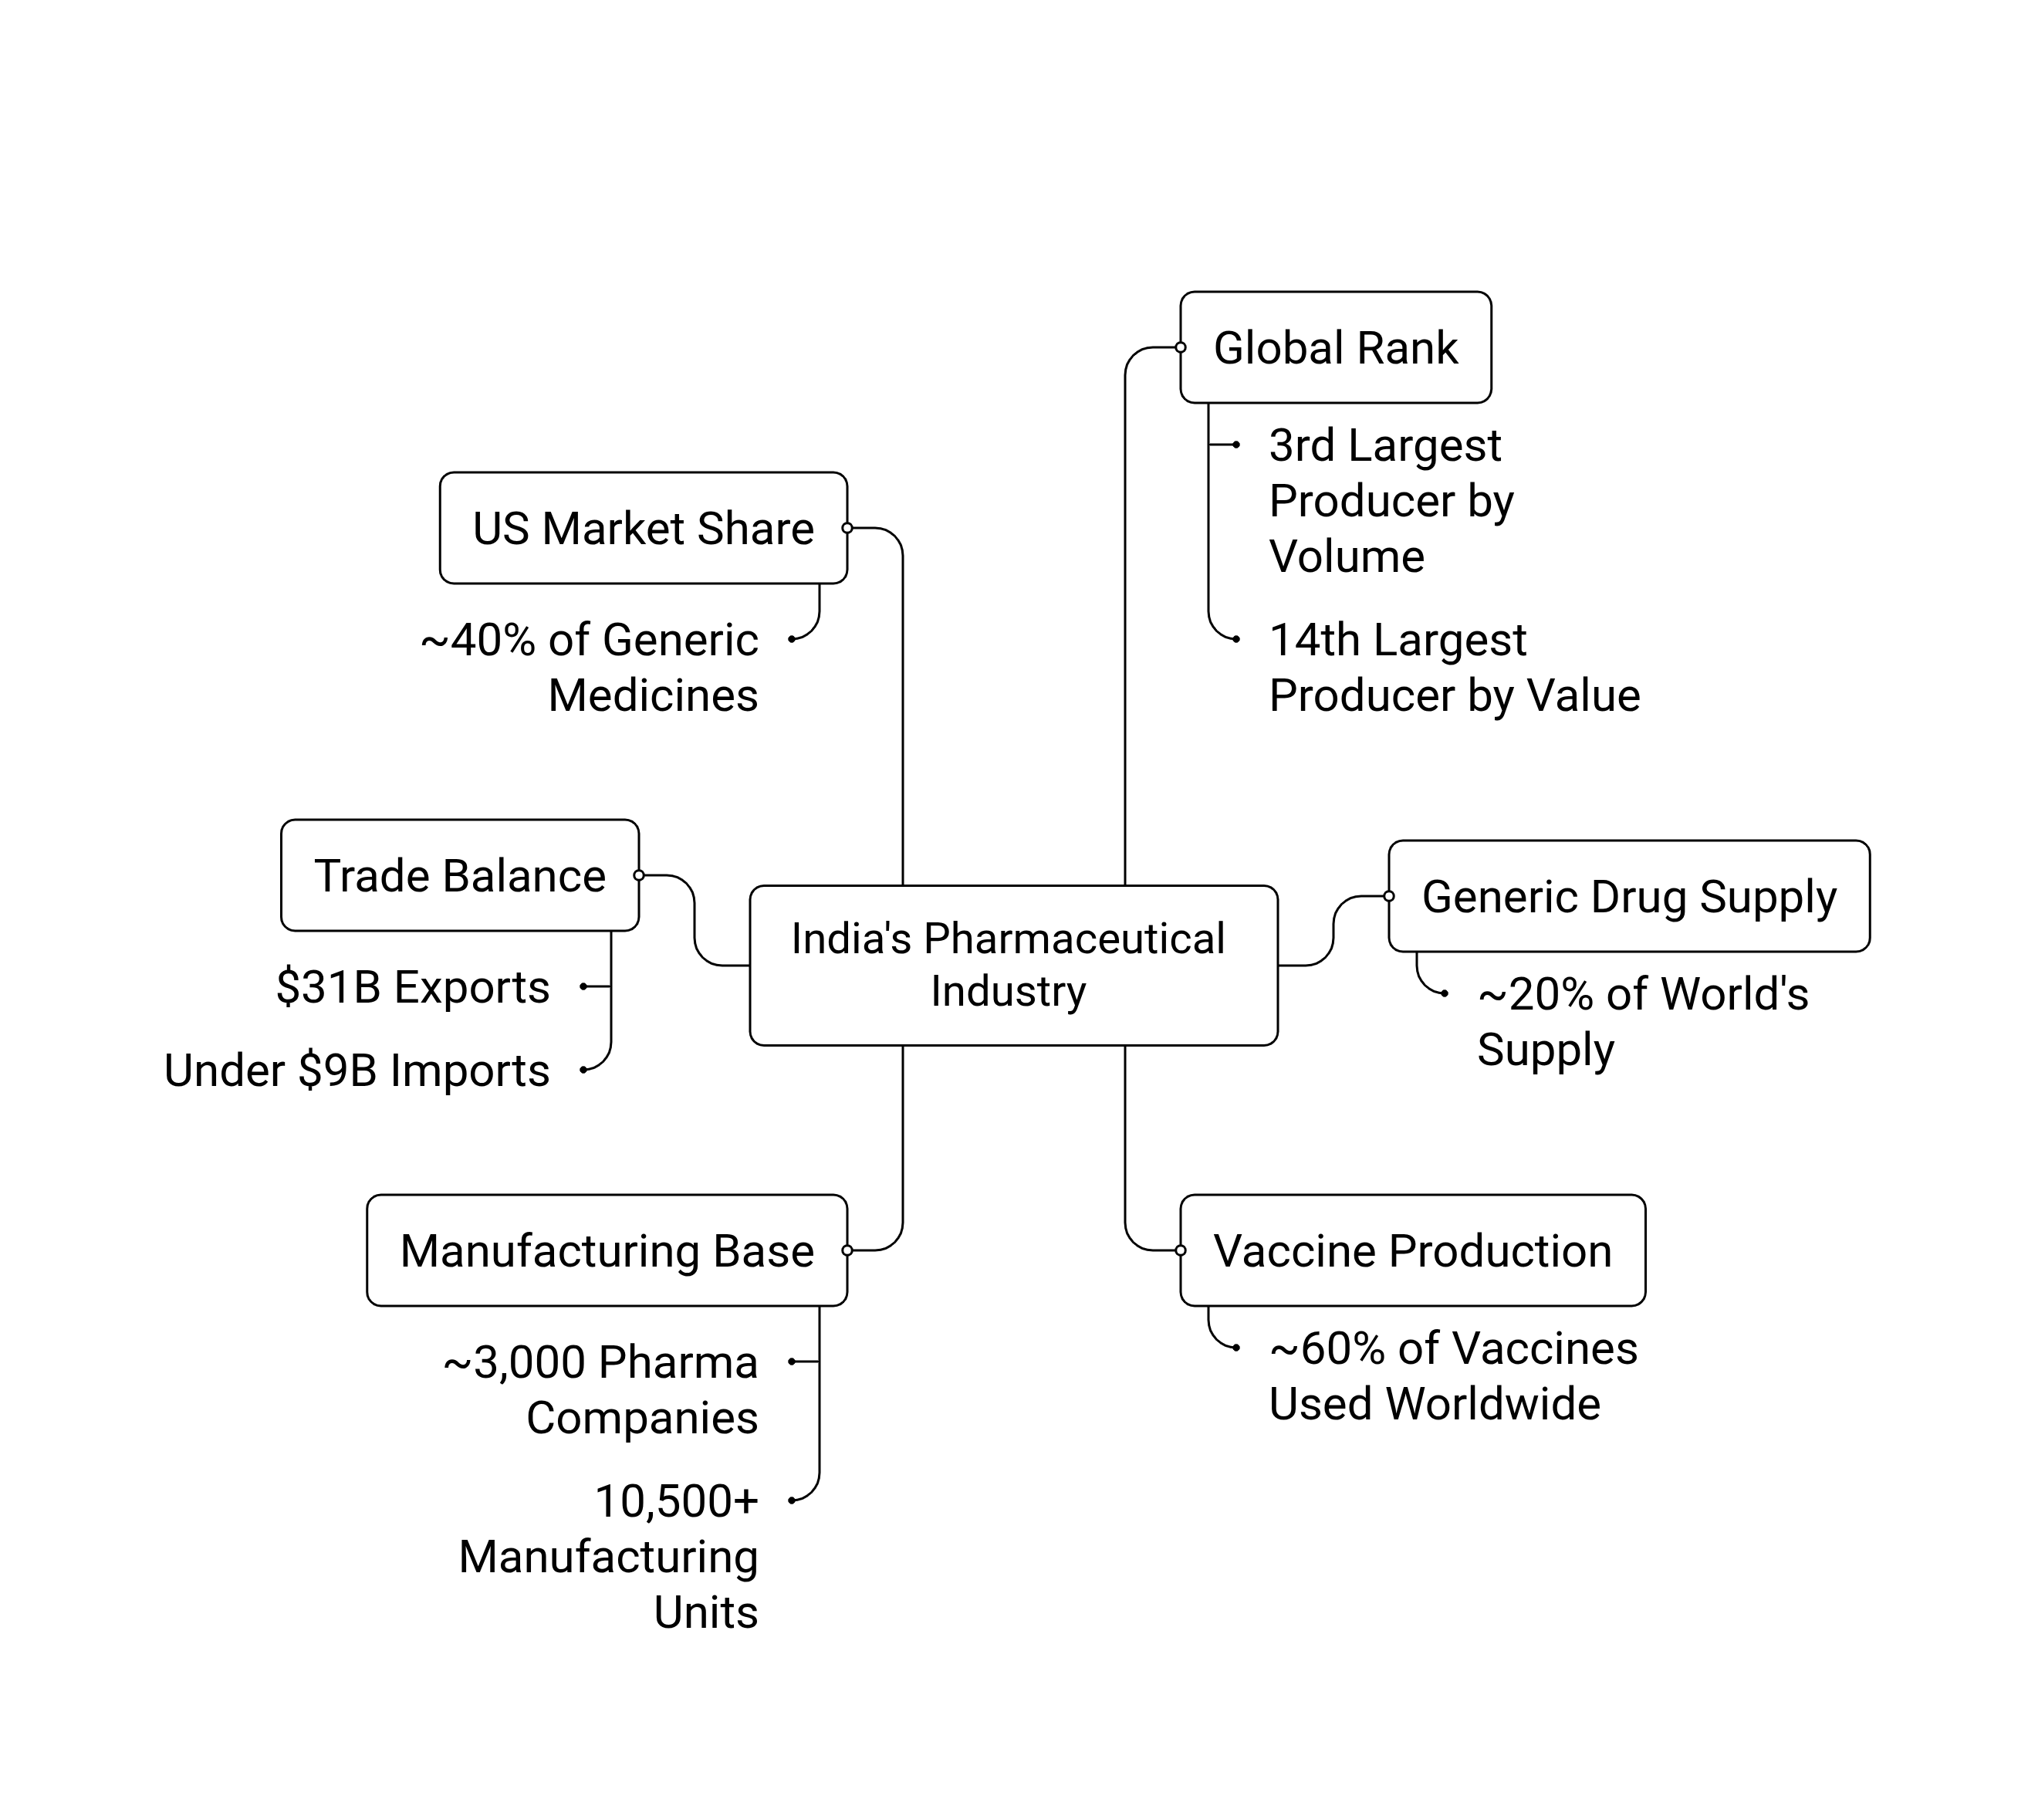
Antes de profundizar en las oportunidades y desafíos, ayuda ver la escala de lo que India ya ha construido:
Posición global: 3.º mayor productor farmacéutico por volumen, 14.º por valor.
Suministro de medicamentos genéricos: Alrededor del 20% del suministro mundial de medicamentos genéricos proviene de India.
Producción de vacunas: India fabrica cerca del 60% de las vacunas utilizadas en todo el mundo, satisfaciendo gran parte de la demanda global de las vacunas BCG y DPT.
Base de fabricación: Hogar de aproximadamente 3,000 empresas farmacéuticas y más de 10,500 unidades de fabricación.
Balanza comercial: Exportaciones farmacéuticas de $31 billion frente a importaciones de menos de $9 billion, lo que otorga a India uno de sus pocos superávits comerciales realmente sólidos.
Participación en el mercado de EE. UU.: Suministra cerca del 40% de los medicamentos genéricos utilizados en los Estados Unidos.
Estos números explican por qué India se ganó su apodo. Pero los detalles detrás de ellos revelan tanto la fortaleza como la fragilidad del modelo.
Las oportunidades: ¿Por qué el mundo sigue apostando por India?
1) Ventaja de coste y escala
Los fabricantes indios pueden producir medicamentos genéricos de alta calidad a una fracción del coste que se observa en EE. UU. o Europa, a menudo un 30–40% más baratos. Esto ya no se trata solo de mano de obra barata; proviene de décadas de optimización de procesos, integración hacia atrás y fabricación a una escala que pocos países pueden igualar.
2) Impulso gubernamental mediante la política
El gobierno ha pasado de un apoyo pasivo a una política industrial activa:
El esquema Production Linked Incentive (PLI) ofrece incentivos financieros para impulsar la fabricación nacional de APIs, materiales de partida clave y formulaciones terminadas.
Se están desarrollando tres mega parques farmacéuticos en Himachal Pradesh, Gujarat y Andhra Pradesh para reducir la dependencia de materias primas importadas.
La iniciativa Biopharma SHAKTI, una asignación de ₹10,000 crore anunciada en 2026 para construir más de 1,000 sitios de ensayos clínicos y empujar a India en la cadena de valor hacia biológicos y biosimilares.
Parques de dispositivos médicos, dirigidos a replicar la historia de éxito farmacéutica en el segmento de dispositivos.
3) Un cambio hacia productos de alto valor
Durante años, la fortaleza de India estuvo en los genéricos de "molécula pequeña" — medicamentos químicamente simples y fáciles de copiar. Eso está cambiando. Las empresas ahora invierten en:
Biosimilares (versiones más baratas de medicamentos biológicos complejos)
Terapias GLP-1 (la categoría de medicamentos para la pérdida de peso y la diabetes que actualmente está en auge a nivel mundial)
Genéricos complejos y formulaciones especializadas, que tienen márgenes más altos y sufren menos erosión de precios
4) Crecimiento del CRDMO (Contract Research & Manufacturing)
Las empresas farmacéuticas globales están subcontratando cada vez más investigación, ensayos y fabricación a socios indios en lugar de hacerlo internamente. Este modelo CRDMO (Contract Research, Development, and Manufacturing Organisation) está transformando a India de una simple "fábrica de medicamentos genéricos" en un verdadero socio de I+D para las grandes empresas globales.
5) Diversificación de los mercados de exportación
Tradicionalmente, EE. UU. y Europa absorbían la mayor parte de las exportaciones farmacéuticas indias. Esa concentración es un riesgo: un cambio de política en el extranjero puede perjudicar los ingresos. Los exportadores indios están ahora expandiéndose activamente hacia:
África (Nigeria, Tanzania)
América Latina (Brazil, Mexico)
Oriente Medio (Saudi Arabia)
Mercados europeos no tradicionales (Netherlands, Spain, France)
Esta diversificación protege a la industria frente a choques arancelarios o endurecimiento regulatorio en cualquier mercado individual.
Los biosimilares no son solo una oportunidad; son un giro estratégico completo para la industria farmacéutica de India. Vea cómo se está produciendo el cambio más allá de los genéricos.
→ Leer: El cambio de India de los genéricos al liderazgo global en biológicos
Los desafíos: ¿Qué podría frenar a India?
A) Fuerte dependencia de APIs chinos
Este es el punto débil más conocido de la industria. Los Active Pharmaceutical Ingredients (APIs), los compuestos químicos crudos que entran en cada comprimido, todavía se importan en grandes volúmenes desde China, especialmente para antibióticos y ciertos fármacos esenciales. Durante las primeras interrupciones por COVID-19, esta dependencia se hizo dolorosamente visible cuando las cadenas de suministro chinas se paralizaron y la producción india casi se detuvo. A pesar de los incentivos PLI, India sigue importando una parte significativa de los intermedios farmacéuticos a granel.
B) Preocupaciones regulatorias y de calidad
La reputación de India ha sufrido por cartas de advertencia repetidas de la USFDA y alertas de importación emitidas a plantas manufactureras indias a lo largo de los años, junto con informes ocasionales de jarabes para la tos de calidad inferior vinculados a muertes en el extranjero. Estos episodios, aunque aislados, dañan la confianza construida durante décadas e invitan a un escrutinio más estricto de cada envío indio.
C) Presión de precios en mercados clave
El mercado de genéricos de EE. UU., el mayor cliente de India, ha sufrido una intensa erosión de precios debido a la consolidación entre compradores y distribuidores estadounidenses. Los márgenes en los genéricos básicos han ido disminuyendo durante años, lo que obliga a las empresas indias a subir en la cadena de valor o aceptar beneficios más reducidos.
D) Brechas en infraestructura y logística
- El suministro eléctrico inconsistente en algunos clústeres manufactureros aumenta los costos para productos sensibles a la temperatura
- Los puertos y la logística de cadena de frío para biológicos y vacunas aún quedan rezagados respecto a competidores como Ireland o Singapore
- Los costos de cumplimiento ambiental para el tratamiento de efluentes están aumentando, especialmente en centros de fabricación de API
E) Subinversión en innovación
La industria farmacéutica india destina una proporción mucho menor de sus ingresos a I+D en comparación con grandes multinacionales como Pfizer o Novartis. Esto ha mantenido a India fuerte en genéricos pero débil en el descubrimiento de fármacos originales: una brecha que limita cuánto valor puede captar el país a la larga.
F) Competencia global
China está invirtiendo de forma agresiva para recuperar terreno en biológicos y manufactura especializada. Mientras tanto, países como Vietnam y Bangladesh se están posicionando como alternativas de bajo costo para genéricos básicos, minando la ventaja tradicional de costo de India.
El esquema PLI de India está atacando directamente esta dependencia de APIs; vea cómo está remodelando la fabricación doméstica.
→ Leer: Cómo el esquema PLI de India está transformando la fabricación de APIs
Construir competitividad global: ¿Qué debe suceder?
Para que India pase de "el mayor proveedor de genéricos" a un centro farmacéutico genuinamente competitivo y de alto valor, algunas transformaciones son las más importantes:
Reducir la dependencia de APIs — Los Bulk Drug Parks y los incentivos PLI necesitan una ejecución más rápida, no solo anuncios de políticas.
Invertir en una cultura de calidad, no solo en cumplimiento — Tratar las normas de la USFDA como un piso y no como una casilla a marcar evitará cartas de advertencia repetidas.
Escalar biológicos y biosimilares — Aquí es donde la demanda global y los márgenes están creciendo.
Profundizar el gasto en I+D — Las asociaciones entre la industria y las instituciones académicas de investigación (como NIPER) pueden ayudar a India a pasar de copiar fármacos a descubrirlos.
Fortalecer la cadena de frío y la infraestructura portuaria — Esencial para competir en vacunas, biológicos y exportaciones especializadas.
Continuar la diversificación de mercados — Reducir la dependencia de cualquier destino de exportación protege a la industria frente a choques geopolíticos.
En conclusión
La historia farmacéutica de India es un éxito genuino: uno de los pocos sectores en los que el país no solo compite a nivel mundial, sino que realmente lidera en nichos específicos como genéricos y vacunas. La escala, la ventaja de costos y el creciente apoyo en materia de políticas le dan un impulso real hacia un ambicioso objetivo de mercado de $450 billion para 2047.
Pero la etiqueta "Pharmacy of the World" conlleva tanta responsabilidad como prestigio. Las deficiencias de calidad, la dependencia de materias primas y los márgenes reducidos en genéricos de commodities son vulnerabilidades reales que ningún número de exportación puede ocultar.
El siguiente capítulo de la industria no se decidirá por cuánto pueda fabricar, sino por cuánto pueda innovar, con qué consistencia pueda cumplir las normas de calidad globales y qué tan bien pueda reducir su dependencia de cualquier país o categoría de producto en particular.
Si India acierta en estos fundamentos, no solo seguirá siendo la farmacia del mundo, sino que también podría convertirse en uno de sus centros de innovación más confiables.
Preguntas frecuentes
1. ¿Por qué se considera a India un importante centro mundial de fabricación farmacéutica?
India es un importante centro de fabricación farmacéutica debido a su gran capacidad de producción, mano de obra cualificada, ventaja de costos y sólida experiencia en medicamentos genéricos y vacunas. Suministra medicamentos a mercados de EE. UU., Europa, África, Asia y otras regiones.
2. ¿Cuáles son las mayores oportunidades para la fabricación farmacéutica en India?
Las oportunidades clave incluyen biosimilares, genéricos complejos, medicamentos especializados, terapias GLP-1, vacunas y servicios de investigación, desarrollo y fabricación por contrato. Iniciativas gubernamentales como el PLI Scheme también están fomentando la producción nacional de APIs y otros productos farmacéuticos.
3. ¿Cuáles son los principales desafíos que enfrenta la fabricación farmacéutica en India?
La industria enfrenta varios desafíos, incluida la dependencia de APIs importados, preocupaciones regulatorias y de calidad, presión de precios en los principales mercados de exportación, brechas de infraestructura, aumento de los costos de cumplimiento e inversión relativamente baja en investigación de fármacos innovadores.
4. ¿Cómo puede India reducir su dependencia de las materias primas farmacéuticas importadas?
India puede reducir la dependencia de las importaciones ampliando la fabricación nacional de APIs e intermedios, acelerando los Bulk Drug Parks, apoyando a los proveedores locales y aprovechando mejor los incentivos vinculados a la producción. Cadenas de suministro domésticas más sólidas también pueden hacer a la industria más resistente a las perturbaciones globales.
5. ¿Qué ayudará a India a seguir siendo competitiva a nivel mundial en la fabricación farmacéutica?
India deberá centrarse en una calidad consistente, mayor inversión en I+D, capacidades de fabricación avanzadas, biológicos y biosimilares, mejor infraestructura de cadena de frío y logística, y mercados de exportación diversificados. Avanzar más allá de la fabricación de genéricos de bajo costo hacia productos de mayor valor será especialmente importante para la competitividad a largo plazo.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más en Fabricación farmacéutica
Todos los artículos →
Cumplimiento en la Fabricación Farmacéutica 2025: Reglamentos Clave y Mejores Prácticas que Debe Conocer
Mejora de la flexibilidad en la fabricación farmacéutica: fabricación ágil y escalado rápido
Discussion