Warum die GLP-1-Fertigungskapazität das größte Nadelöhr in der Pharmaindustrie ist
Ein praktischer Blick darauf, wie die GLP-1-Fertigungskapazität heute dasteht und wie Novo Nordisk, Lilly und ein wachsendes CDMO-Netzwerk die Versorgungslücke schließen.

Einführung
Seit fast drei Jahren war die größte Frage im Bereich Stoffwechselgesundheit nicht, ob GLP‑1‑Medikamente wirken. Es ging darum, ob die Industrie genug davon herstellen kann. Semaglutide und tirzepatide wurden innerhalb kürzester Zeit zu zwei der meistverkauften Arzneimittel der Geschichte, und die Nachfrage überstieg schlichtweg das Angebot. Apotheken hatten Engpässe, Patient:innen wechselten Dosierungen, und Regulierungsbehörden mussten bei den Vorschriften für Rezeptur‑Anfertigung eingreifen.
Diese Geschichte beginnt sich zu verändern. Die Produktionskapazitäten für GLP‑1 wachsen jetzt schneller als zu jedem Zeitpunkt in der Geschichte dieser Wirkstoffklasse, und die Entscheidungen der Unternehmen in den nächsten Jahren werden bestimmen, wie schnell diese Medikamente weltweit bei Patient:innen ankommen.
Hier ein klarer, praxisorientierter Überblick darüber, wo die GLP‑1‑Produktion heute steht und wohin sie sich entwickelt.
Warum GLP‑1‑Medikamente so schwer herzustellen sind
GLP‑1‑Medikamente sind keine einfachen Tabletten. Die meisten zugelassenen Produkte, einschließlich semaglutide und tirzepatide, sind Peptide, die als sterile Injektionspräparate verabreicht werden. Diese Kombination schafft zwei getrennte Herstellungsherausforderungen.
Peptidsynthese ist langsam und ressourcenintensiv. Der Aufbau einer Peptidkette, sei es durch Festphasenpeptidsynthese (SPPS) oder Flüssigphasenpeptidsynthese (LPPS), erfordert viele aufeinanderfolgende chemische Schritte, die jeweils eigene Aufreinigungen und Qualitätsprüfungen benötigen. Ein einzelner Batch kann Wochen dauern. Skalierung ist nicht vergleichbar mit der Hochskalierung einer Kleinmolekül‑Tablettenlinie; sie benötigt spezialisierte Reaktoren, Synthesizer und ausgebildete Peptidchemiker.
Steriles Abfüllen (fill‑finish) fügt einen weiteren Engpass hinzu. Sobald das Peptid hergestellt ist, muss es unter strengen aseptischen Bedingungen in Fertigpens oder Vials gefüllt werden, gemäß Anforderungen wie EU GMP Annex 1. Fill‑finish‑Linien, Glasflaschenversorgung, Elastomerkomponenten und Geräteassembly müssen zusammen mit dem Arzneistoff skaliert werden, nicht nur die Wirkstoffproduktion allein.
Deshalb erfordert Kapazitätserweiterung hier Investitionen über die gesamte Lieferkette, nicht nur in eine einzelne Fabrik.
EU GMP Annex 1 ist nur ein Teil des Compliance‑Puzzles für sterile GLP‑1‑Herstellung. Siehe die vollständige Regulierungscheckliste, die FDA‑, EU‑ und CDSCO‑Anforderungen abdeckt.
→ Lesen: Herstellungsvorschriften für Injektionspräparate: FDA-, EU- & CDSCO-Checkliste
Wie die großen Akteure die Kapazität ausbauen
Novo Nordisk und Eli Lilly, die beiden Unternehmen, die den GLP‑1‑Markt anführen, haben beide große, öffentliche Zusagen gemacht, um die Versorgungslücke zu schließen.
Die Muttergesellschaft von Novo Nordisk, Novo Holdings, übernahm den Auftragshersteller Catalent, und Novo Nordisk hat zudem drei Catalent‑Fill‑Finish‑Standorte in Indiana, Belgien und Italien übernommen. Diese Werke produzierten bereits GLP‑1‑Medikamente, sodass der Schritt Novo Nordisk dedizierte, sofort einsatzbereite Kapazität verschaffte, anstatt bei null anzufangen.
Eli Lilly ist einen ähnlichen Weg mit eigenen Anlagen gegangen. Das Unternehmen hat seine Investition in einen neuen Produktionscampus in Lebanon, Indiana, deutlich erhöht und zusätzlich Milliarden Dollar zu seiner ursprünglichen Verpflichtung hinzugefügt. Der Standort ist für die Produktion von tirzepatide ausgelegt und gehört zu mehreren großen inländischen Investitionen, die Lilly zur Erweiterung seiner GLP‑1‑Produktion getätigt hat.
Beide Unternehmen haben zudem auf Contract Development and Manufacturing Organizations (CDMOs) gesetzt, um schneller Kapazität hinzuzufügen, als ein alleiniger Ausbau ermöglichen würde. Diese Verschiebung hat die GLP‑1‑Produktion zu einem wichtigen Wachstumstreiber für Peptid‑ und sterile‑Injektions‑CDMOs gemacht.
Der Aufstieg spezialisierter CDMOs und Komponentenlieferanten
Da die Nachfrage das übersteigt, was ein einzelnes Unternehmen intern aufbauen kann, sind Auftragshersteller und Komponentenlieferanten zentral für die GLP‑1‑Versorgungsgeschichte geworden.
CDMOs mit Peptid‑Expertise bauen schnell aus. In Indien eröffnet Neuland Laboratories eine dedizierte Peptidfabrik in der Nähe von Hyderabad, die mit Platz für künftige Expansion konzipiert ist, wenn die Nachfrage steigt. Andere indische CDMOs, darunter Sai Life Sciences, haben ähnliche peptidfokussierte Investitionen angekündigt.
Auch Komponentenlieferanten skalieren. West Pharmaceutical Services, das Elastomerkomponenten für GLP‑1‑Injektionsgeräte herstellt, berichtet, dass GLP‑1‑bezogene Produkte inzwischen einen signifikanten Anteil seines Umsatzes ausmachen, was widerspiegelt, wie weit sich die Nachfragelast über die reinen Arzneimittelhersteller hinaus erstreckt.
Near‑shoring gewinnt an Bedeutung. Einige Hersteller prüfen den Aufbau von Kapazitäten näher an großen Märkten, um Zollrisiken zu verringern und Lieferketten zu verkürzen.
Diese Verbreitung von Investitionen bedeutet, dass das Wachstum der GLP‑1‑Kapazitäten nicht nur eine Geschichte über zwei Unternehmen ist. Es ist ein breiterer Wandel darin, wie das Peptid‑ und sterile‑Injektions‑Herstellungsökosystem aufgebaut wird.
Neuland und Sai Life führen den Peptid‑CDMO‑Anstieg in Indien an; sehen Sie, wie sie sich gegenüber der breiteren US‑CDMO‑Landschaft positionieren, die die Pharma‑Kapazität vorantreibt. → Lesen: Top 20 Contract Manufacturing Organizations in US-Pharma
Was das Verhältnis von Angebot und Nachfrage ändert
Faktor | Auswirkung auf die Kapazität |
Übernahme dedizierter Fill‑Finish‑Standorte (z. B. Catalent‑Standorte durch Novo Nordisk) | Sofort verfügbare, einsatzbereite sterile Produktionskapazität |
Neue, auf Peptide ausgerichtete CDMO‑Anlagen (Indien, andere Regionen) | Fügt spezialisierte Synthesekapazität außerhalb der beiden Marktführer hinzu |
Milliardeninvestitionen in Campus‑Erweiterungen (z. B. Lillys Standort in Indiana) | Langfristige, großangelegte Wirkstoff‑ und Produktkapazität |
Wachstum bei Elastomer‑ und Gerätekomponentenversorgung | Verhindert, dass Fill‑Finish zum neuen Engpass wird |
Aufkommende orale GLP‑1‑Pipeline | Könnte den Druck auf sterile Injektionslinien im Laufe der Zeit verringern |
Eintritt von Generika- und Biosimilar‑artigen Herstellern, insbesondere in Indien | Erweitert die Kapazität für kostengünstigere Versionen, sobald Patente es erlauben |
Selbst mit all diesen Investitionen ist die Versorgung im Jahr 2026 besser als die akuten Engpässe von 2023 und 2024, aber sie hat sich noch nicht vollständig an die zugrunde liegende Patientennachfrage bei den aktuellen Verschreibungsniveaus angepasst.
Der orale GLP‑1‑Faktor
Eine Entwicklung, die es zu beobachten gilt, ist die Verschiebung hin zu oralen GLP‑1‑Präparaten. Mehrere Unternehmen, darunter Lilly mit orforglipron, arbeiten an oralen Formulierungen, die die Abhängigkeit von injizierbaren Linien verringern könnten. Wenn orale GLP‑1s in großem Maßstab auf den Markt kommen, würde das den Druck auf die Peptidsynthese und das sterile Fill‑Finish verringern, da Tabletten in der Regel schneller und günstiger herzustellen sind als sterile Injektionspräparate. Dies ist noch ein aufkommendes Gebiet, und Kapazitätszusagen hierfür sind noch nicht in dem Umfang vorhanden, wie sie bei Injektablen zu sehen sind.
Worauf Hersteller achten sollten
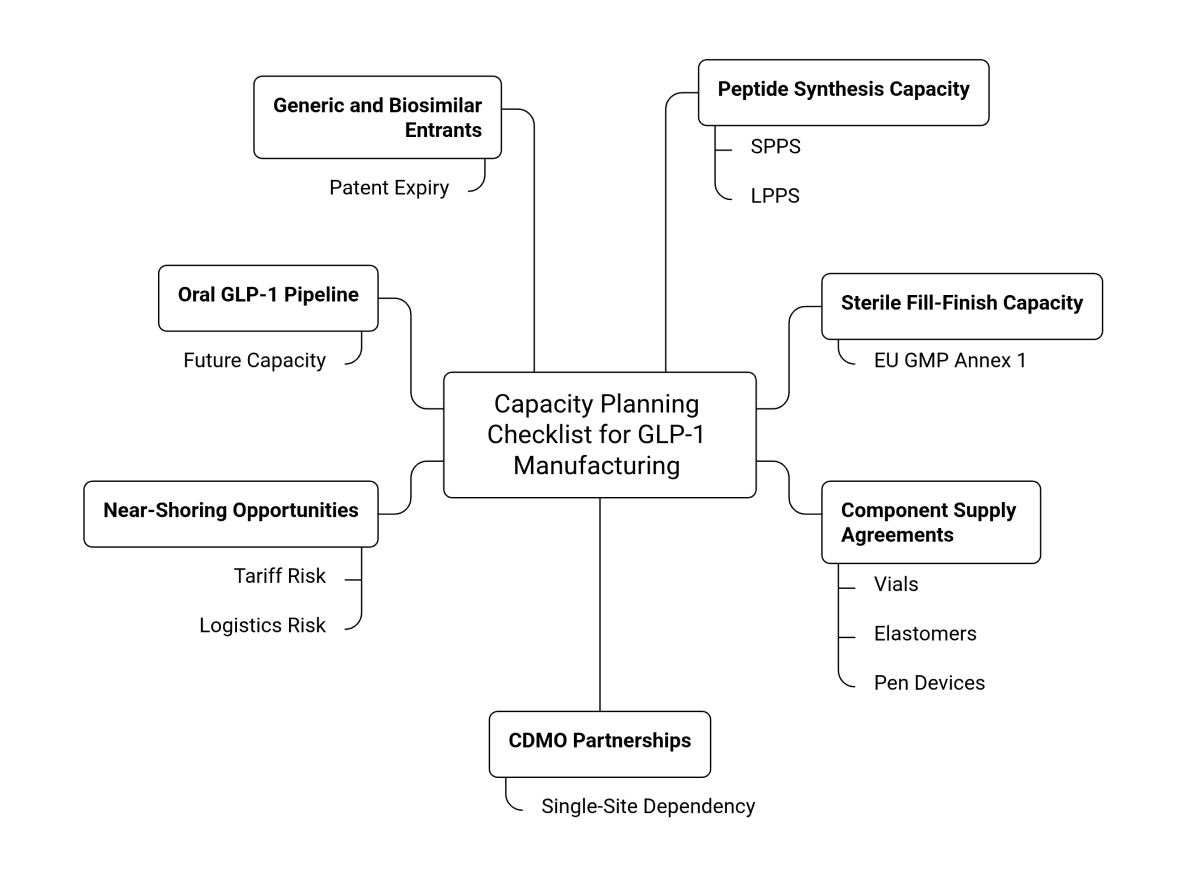
Checkliste zur Kapazitätsplanung für die GLP‑1‑Herstellung
Sichern Sie dedizierte Kapazitäten für die Peptidsynthese (SPPS oder LPPS), nicht gemeinsam genutzte Universal‑Linien
Stellen Sie sicher, dass die sterile Fill‑Finish‑Kapazität mit den Anforderungen von EU‑GMP Anhang 1 übereinstimmt
Schließen Sie langfristige Liefervereinbarungen für Komponenten ab (Vials, Elastomere, Pen‑Devices)
Schaffen Sie Redundanz durch CDMO‑Partnerschaften, um Abhängigkeit von einem einzelnen Standort zu vermeiden
Beobachten Sie Near‑shoring‑Möglichkeiten, um Zoll‑ und Logistikrisiken zu steuern
Verfolgen Sie den Fortschritt der oralen GLP‑1‑Pipeline für eine zukünftige Umverteilung von Kapazitäten
Planen Sie für Generika‑ und Biosimilar‑artige Markteintritte, wenn Patente auslaufen
Der weitere Weg
Die GLP‑1‑Herstellungskapazität spielt nicht mehr nur Aufholjagd. Sie wird gezielt ausgebaut, mit Investitionen in Peptidsynthese, sterile Fill‑Finish, Komponentenversorgung und ein wachsendes CDMO‑Netzwerk. Die beiden Marktführer sichern sich dedizierte Kapazitäten durch Übernahmen und neue Standorte, während Auftragshersteller, insbesondere in Regionen wie Indien, in diesen Bereich vordringen, um die globale Nachfrage zu decken.
In den nächsten Jahren dürfte sich das Versorgungsbild stabilisieren, der Zugang verbreitern und langfristig die Preise sinken, wenn generikaähnlicher Wettbewerb und orale Formulierungen reifen. Fürs Erste sind Unternehmen, die die Kapazität über die gesamte Wertschöpfungskette hinweg sorgfältig planen, am besten aufgestellt, um mit einer der am schnellsten wachsenden Wirkstoffkategorien der Pharmageschichte Schritt zu halten.
Häufig gestellte Fragen
1. Warum war die GLP‑1‑Herstellungskapazität so begrenzt?
Die Herstellung von GLP‑1‑Medikamenten umfasst komplexe Peptidsynthese und sterile Fill‑Finish‑Prozesse, die sich im Vergleich zur Standardtablettenherstellung nur langsam skalieren lassen.
2. Wer sind die Hauptunternehmen, die die GLP‑1‑Kapazität ausbauen?
Novo Nordisk und Eli Lilly führen den Ausbau der Kapazitäten an, unterstützt von CDMOs wie Neuland Laboratories und Sai Life Sciences.
3. Werden die GLP‑1‑Engpässe bald enden?
Die Versorgung hat sich seit 2023–2024 deutlich verbessert, aber sie hat die Patientennachfrage bis 2026 noch nicht vollständig erreicht.
4. Wie wirken sich orale GLP‑1‑Medikamente auf die Herstellungskapazität aus?
Orale Varianten könnten den Druck auf die Herstellung injizierbarer Präparate verringern, da Tabletten in der Regel schneller und günstiger zu produzieren sind.
5. Warum sind CDMOs für die GLP‑1‑Versorgung wichtig?
CDMOs ermöglichen es Arzneimittelherstellern, Peptid‑ und sterile Fertigungskapazitäten schneller zu ergänzen, als nur neue Anlagen zu bauen.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus dem Wissenszentrum
Alle Artikel →
Regulatorische Angelegenheiten in der Pharmaindustrie: Herausforderungen, Innovationen und globale Harmonisierung
Kühlkettenlogistik in der Pharmaindustrie: Resistente Lieferketten aufbauen
Discussion