US-Zollbelastung nach Produktionsstandort: Eine Sektorkarte
Erfahren Sie, wie US-Zölle auf pharmazeutische Produkte Pharmahersteller je nach ihrem Produktionsstandort beeinflussen, einschließlich Indien, APIs, Generika und Rückverlagerung (onshoring).


Einführung
Während der größten Teil der Branchengeschichte hing der Zugang eines Medikaments zum US-Markt von der FDA-Zulassung, der Preisgestaltung und dem Patentschutz ab. Seit April 2026 steht neben diesen drei ein vierter Faktor: Wo das Produkt und sein Wirkstoff tatsächlich hergestellt werden. Abschnitt 232 des Trade Expansion Act von 1962 hat den Standort der Anlage zu einer Zolvariable gemacht, und für Hersteller, CDMOs und API-Lieferanten ändert das, wie Beschaffungs- und Standortentscheidungen getroffen werden.
Was die Regel tatsächlich besagt, wann sie für Sie gilt und wie die Exponierung je nach Fertigungsstandort unterschiedlich ausfällt.
Was deckt die Anordnung ab?
Am 2. April 2026 verkündete das Weiße Haus einen 100% ad valorem-Zoll auf patentierte pharmazeutische Produkte und deren Wirkstoffe (APIs), nach einer einjährigen Untersuchung des Handelsministeriums, die am 1. April 2025 eröffnet wurde. Das Ergebnis von Commerce: Die USA importieren zu großen Anteil ihrer patentierten Arzneimittel und APIs, und diese Abhängigkeit stellt ein nationales Sicherheitsrisiko dar.
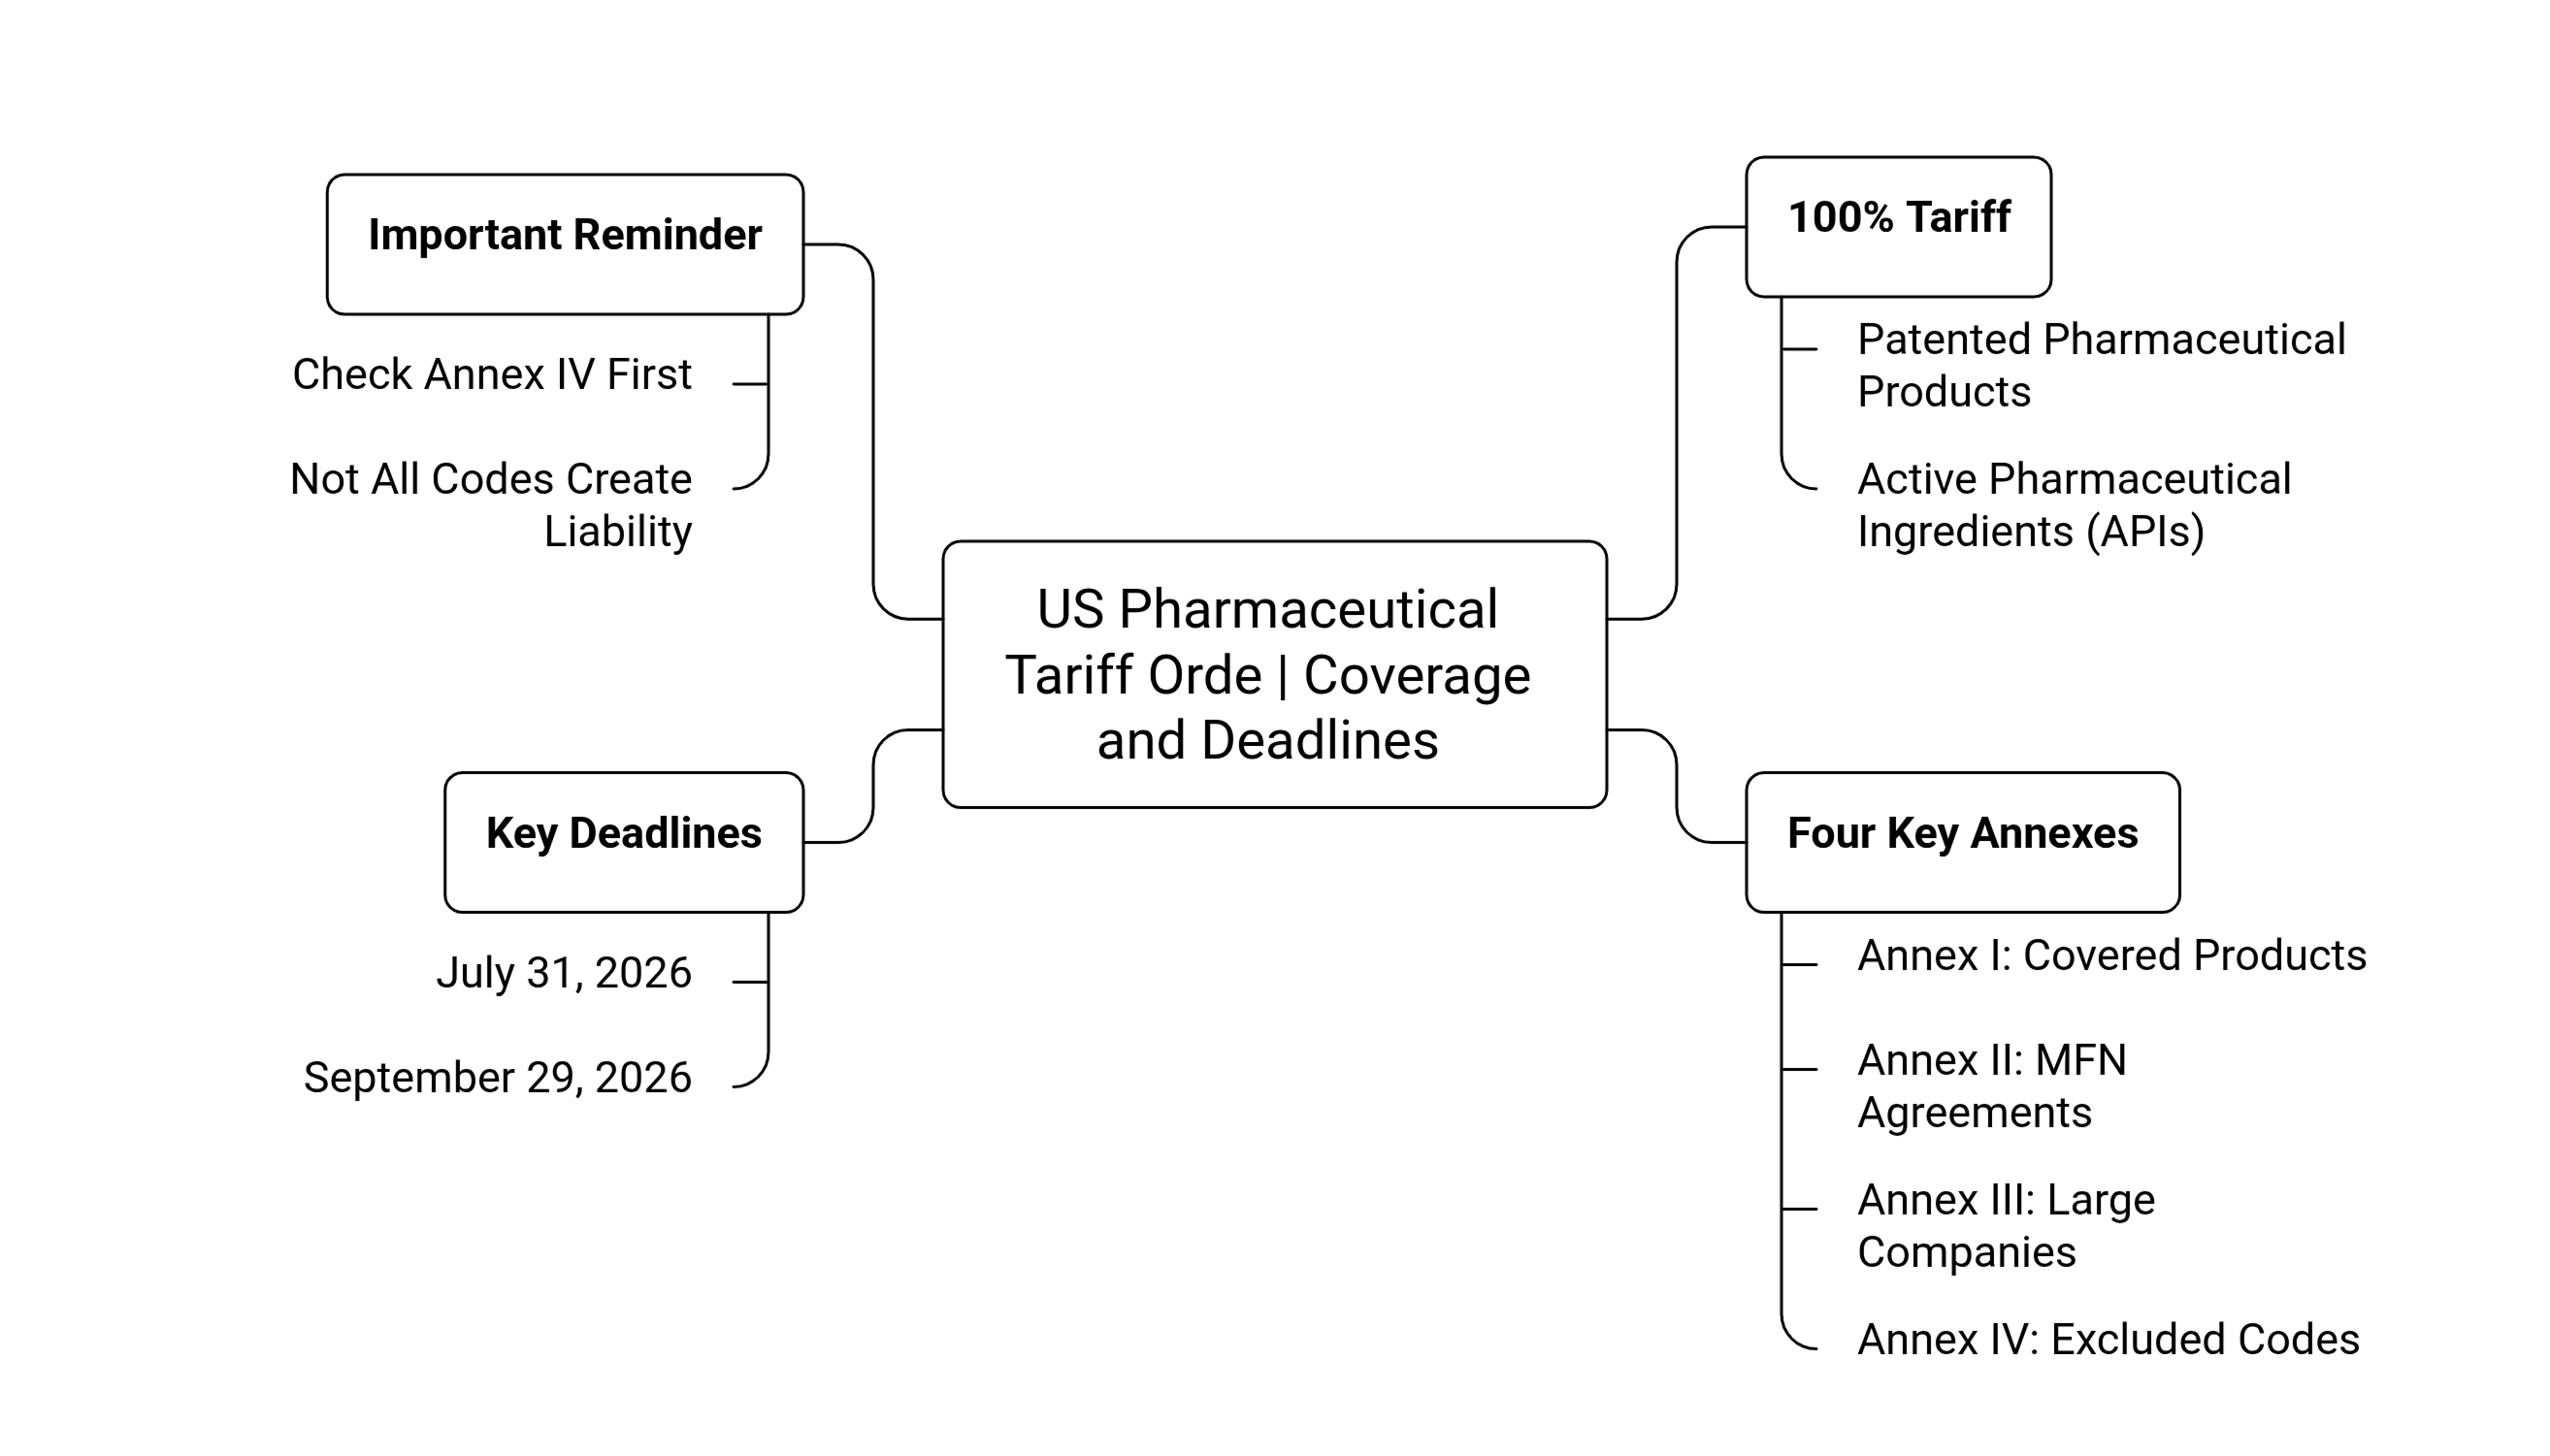
Für Hersteller ist nicht die Schlagzeile der Proklamation maßgeblich, sondern die vier Anhänge, die bestimmen, was Sie tatsächlich schulden:
Anhang I — Definiert die erfassten Produkte und die HTSUS-Klassifikationscodes, an die die Abgabe gekoppelt ist. Dies ist das Erste, woran Ihr Compliance-Team jede SKU abgleichen sollte.
Anhang II — Unternehmen mit Most-Favored-Nation (MFN)-Pharmapreisvereinbarungen, die vor dem 2. April 2026 unterzeichnet wurden. Diese erhalten eine bevorzugte Behandlung.
Anhang III — Nennen die 17 großen Pharmaunternehmen, die der frühesten Compliance-Frist gegenüberstehen.
Anhang IV — HTSUS-Codes, die vollständig ausgeklammert sind und mit einem Nulltarif versehen sind. Gehen Sie nicht davon aus, dass ein erfasster Produktcode automatisch Haftung auslöst – prüfen Sie zuerst Anhang IV.
Zwei Fristen, nicht eine
31. Juli 2026 — Gilt für die 17 in Anhang III genannten Unternehmen (120 Tage nach Unterzeichnung).
29. September 2026 — Gilt für jeden anderen erfassten Importeur (etwa 180 Tage Frist).
Neben dem Kalender bestimmen vier Mechanismen, was ein Hersteller tatsächlich zahlt:
0% Satz für Unternehmen mit einer unterzeichneten MFN-Preisvereinbarung und einem von Commerce genehmigten Onshoring-Plan, gültig bis zum 20. Januar 2029.
+20% reduzierter Satz für Firmen, die sich mitten in einem genehmigten Onshoring-Plan befinden, aber noch nicht den vollen MFN-Status haben, gültig bis 2030.
Generika, Biosimilars und Orphan-/Spezialprodukte bleiben „vorerst“ ausgenommen, obwohl Commerce diese Ausnahme innerhalb eines Jahres überprüfen muss – dies ist kein permanenter Ausschluss.
Herkunftsland-Obergrenzen addieren sich zur Unternehmensbewertung: UK bei 10%; EU, Japan, Südkorea und Schweiz/Liechtenstein bei 15% – beide können durch bilaterale Preisvereinbarungen auf null reduziert werden.
Einschätzung der eigenen Exponierung nach Standort
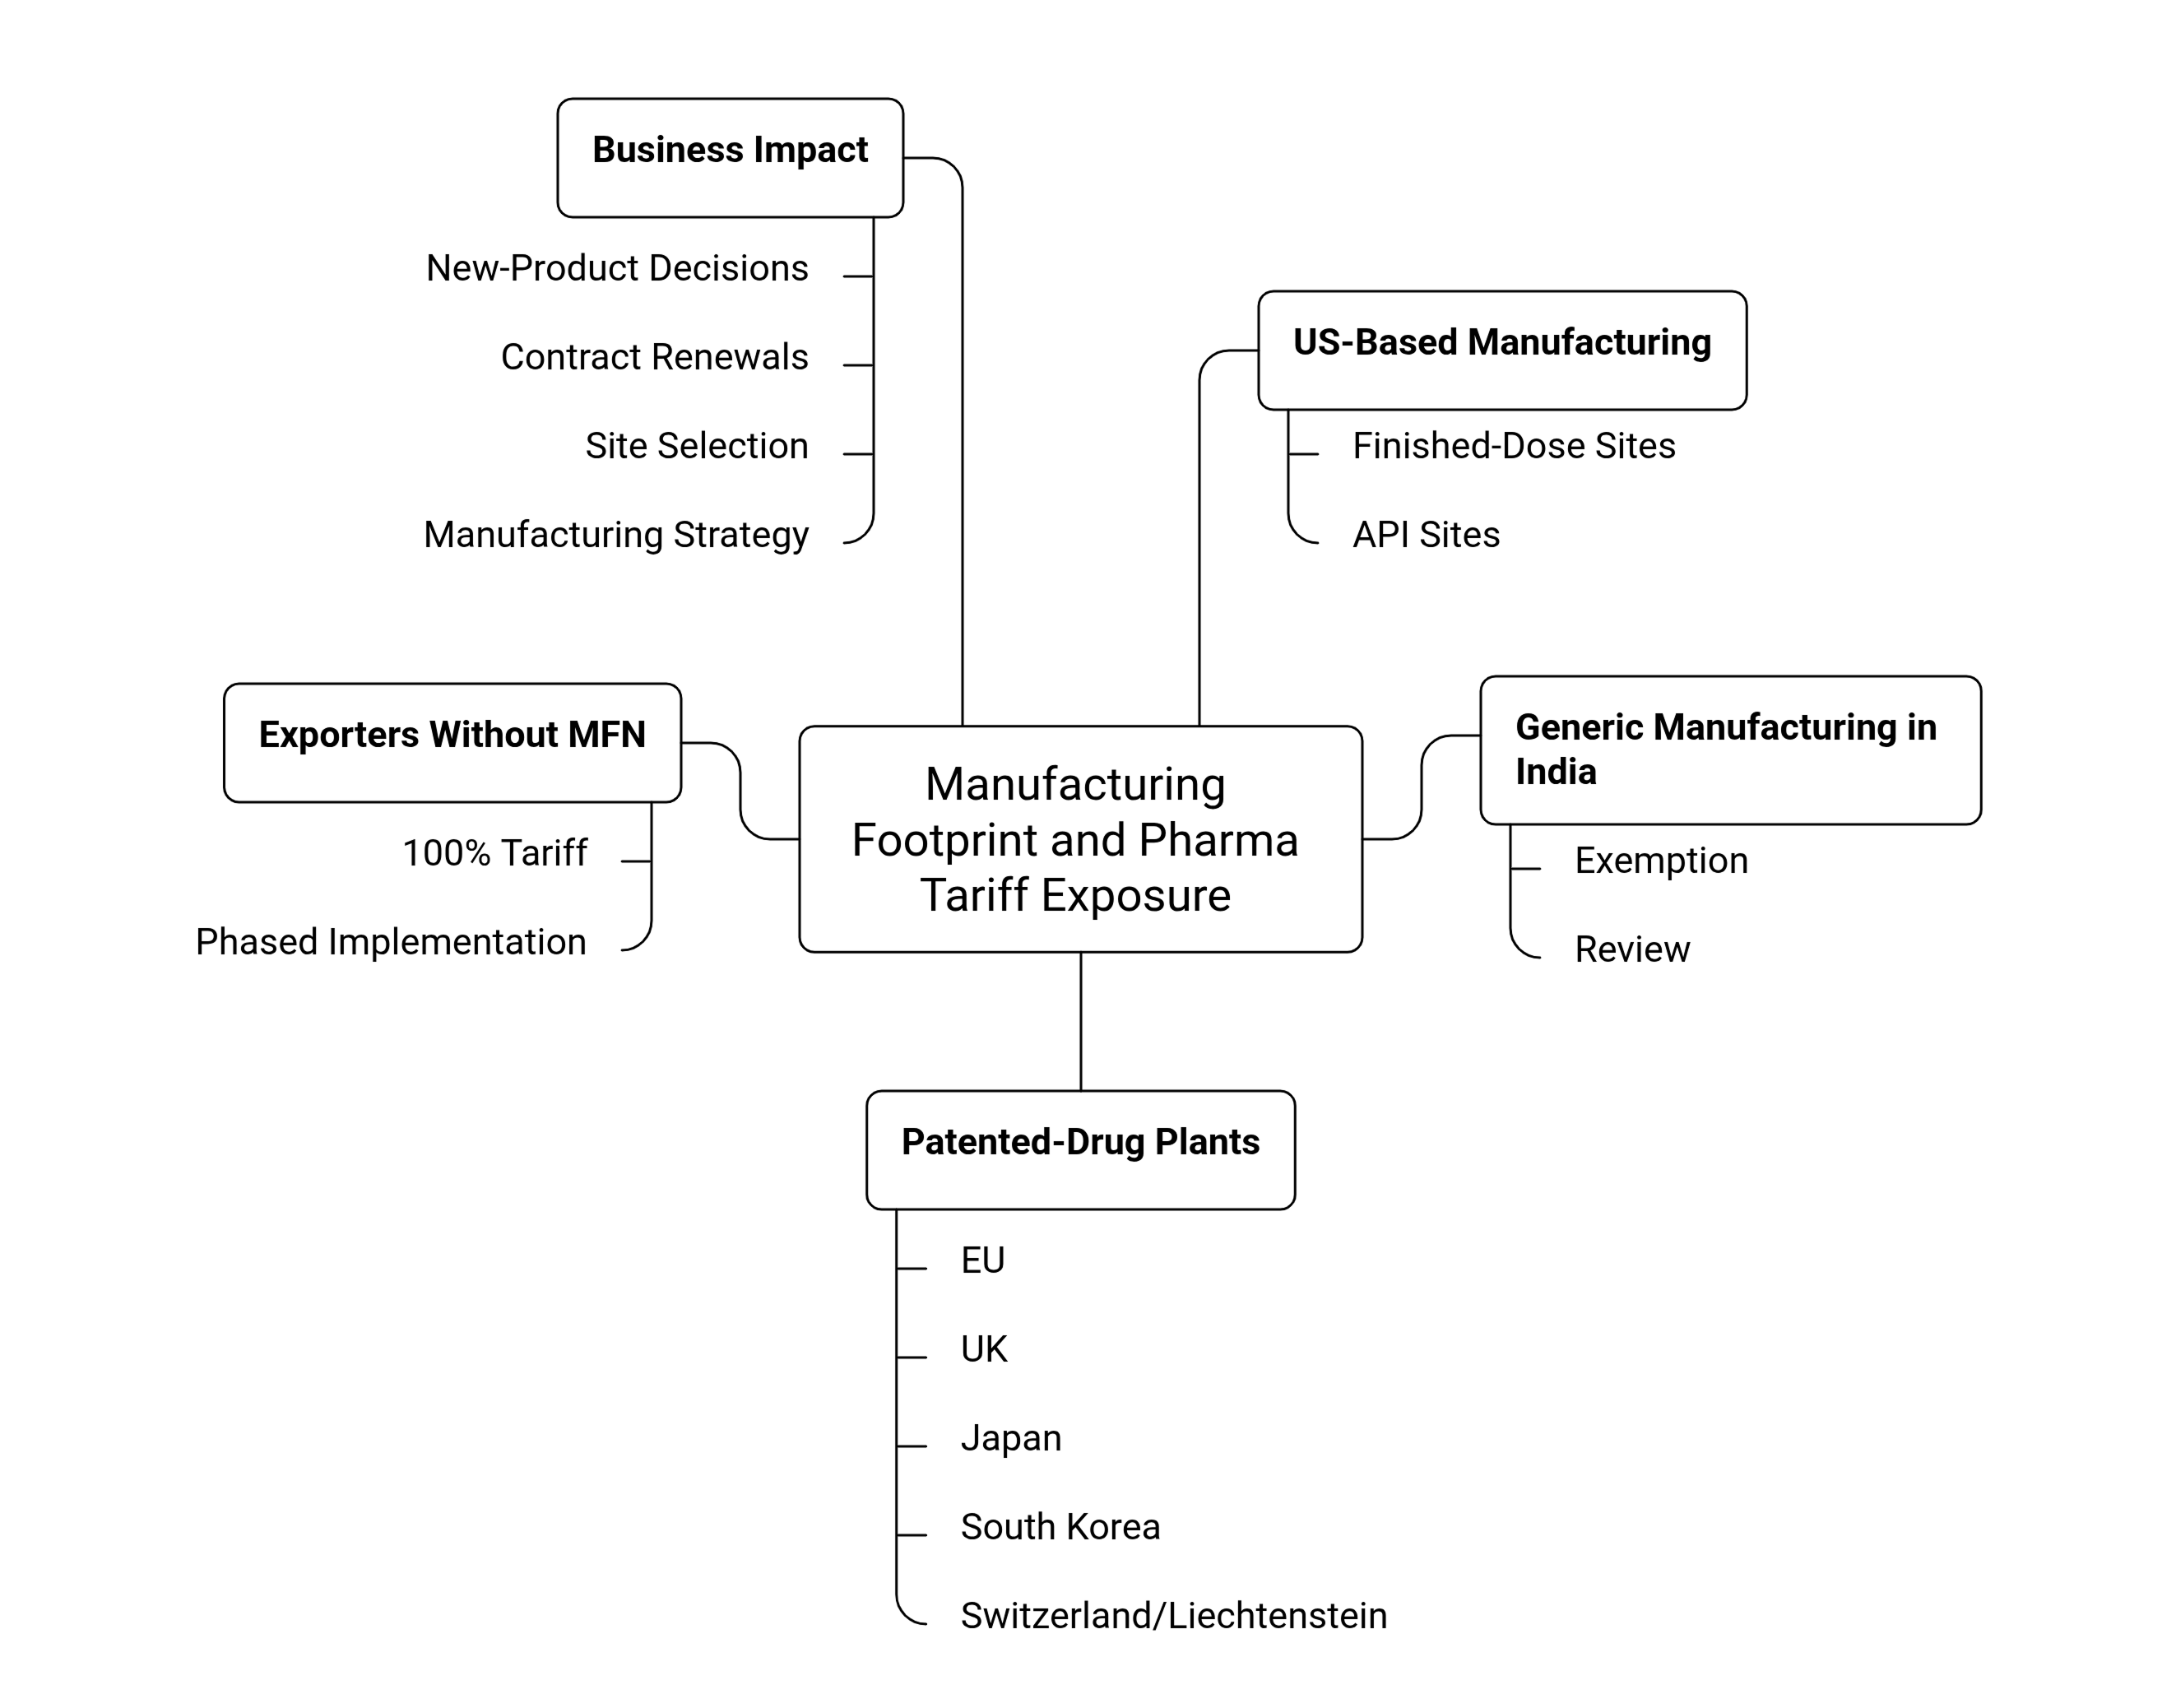
Die praktische Frage für jeden Hersteller ist nicht „wie hoch ist der Schlagzeilensatz“ – sondern „wo sitzt meine Lieferkette tatsächlich.“ Vier Standortkategorien, vier unterschiedliche Ergebnisse:
In den USA ansässige Fertigungsstätten für Fertigprodukte oder APIs, weitgehend vor der Abgabe geschützt, unabhängig von der Staatsangehörigkeit der Muttergesellschaft. Dies ist der stärkste Anreiz, den die Anordnung für Rückverlagerungen schafft.
Generikaproduktion mit Sitz in Indien oder ähnlichen Generika-Hubs, derzeit ausgenommen, aber unter aktiver einjährigen Überprüfung. Ein separater im Juli 2026 vorgestellter Vorschlag, Generika in das Zollregime mit Sätzen bis zu 200% einzubeziehen, signalisiert, dass diese Ausnahme eine offene politische Frage ist und kein abgeschlossenes Thema.
Fabriken für patentierte Arzneimittel in der EU, dem UK, Japan, Südkorea oder der Schweiz – unterliegen definierten Sätzen von 10–15%, die durch bereits laufende Verhandlungen über Preisvereinbarungen reduziert werden können.
Jeder erfasste Exporteur ohne MFN-Vereinbarung oder Onshoring-Plan sieht sich dem vollen Satz von 100% gegenüber, gestaffelt nach Anhang-III- oder allgemeiner Frist.
Für Lohnhersteller mit Flexibilität bei der Standortwahl ist dies nun eine entscheidende Variable bei jeder Neuprodukt- oder Vertragsverlängerungsentscheidung, nicht mehr nur ein Compliance-Thema im Hintergrund.
Der Produktionsstandort wird zu einer strategischen Entscheidung, wodurch Onshoring für Pharma-Lieferketten zunehmend wichtig wird.
→ Lesen: Die Zukunft der Pharmaindustrie: Wiederansiedlung der API-Fertigung
Wo Indiens Produktionsbasis tatsächlich steht?
Indien liefert nahezu ein Fünftel des weltweiten Generikavolumens, und etwa 79% seiner Pharmaexporte sind Darreichungsformen und Biologika, überwiegend Generika. Diese Zusammensetzung erklärt, warum Indien in der länderspezifischen Tariftabelle überhaupt nicht erscheint: Seine dominierende Exportkategorie ist diejenige, die noch außerhalb des Zolls steht.
Indiens gesamte Pharmaexporte erreichten in FY25 (April 2024–März 2025) 30,4 Milliarden $, gegenüber 27,8 Milliarden $ in FY24, wobei Branchenverbände für FY26 einen Rekord von über 31 Milliarden $ berichten.
Die Vereinigten Staaten nehmen etwa 34 % von Indiens Pharmaexporten ab, ihr einziger größter Bestimmungsort, wodurch die in die USA gerichteten Sendungen in den letzten Jahren im Bereich von $10–11 Milliarden lagen.
Auf der US-Importseite lagen die US-Pharmaimporte aus Indien unter Verwendung von kalenderjährlichen Handelsdaten im Jahr 2025 bei $15,26 Milliarden; dies umfasst eine breitere Produktpalette als Indiens eigene Exportklassifizierung, sodass die beiden Zahlen nicht direkt vergleichbar sind.
Ungefähr 60 % von Indiens gesamten Pharmaexporten gehen in stark regulierte Märkte, was eine Produktionsbasis widerspiegelt, die auf FDA- und EMA-Grade-Compliance aufgebaut ist.
Ein Berichtsvermerk, der für jeden, der diese Zahlen benchmarkt, wichtig ist: Indiens Fiskaljahr läuft April–März, während das US-Fiskaljahr Oktober–September läuft und die meisten globalen Handelsdatenbanken standardmäßig kalenderjährliche Daten verwenden.
Diese zu verwechseln ist der häufigste Fehler bei grenzüberschreitenden Pharmahandelsvergleichen; bestätigen Sie stets, auf welches Zwölfmonatsfenster sich eine Zahl bezieht, bevor Sie sie in einer Prognose verwenden.
Worauf Hersteller mit Präsenz in Indien tatsächlich achten sollten?
Mehrere große indische Hersteller wie Sun Pharma, Dr. Reddy's, Aurobindo und Cipla betreiben bereits Produktionsstandorte in den USA, was ihnen eine teilweise Abschirmung verschafft, unabhängig davon, wie die Überprüfung der Generika ausfällt.
Unternehmen ohne vorhandene US-Kapazität stehen vor einer binären Entscheidung: weiter auf die Generika-Ausnahme vertrauen oder noch vor Abschluss der Einjahresüberprüfung Onshoring-Optionen evaluieren.
CDMOs und Auftraggeber, die einen neuen Fertigungspartner auswählen, sollten das Herkunftsland jetzt als Kostenvariable behandeln, nicht als Compliance-Nachgedanken bei Vertragsverlängerung.
Zollrisiken verändern ebenfalls, wie Pharmaunternehmen Fertigungspartner und Kapazitätsstrategien bewerten.
→ Lesen: CDMO-Trends 2026: Was Fusionen und Übernahmen antreibt
Das Fazit
Section 232 hat de facto ein zweigleisiges pharmazeutisches Handelsregime geschaffen: eines für patentierte Produkte, eng terminiert rund um die Fristen im Juli und September 2026, und ein anderes für Generika, das auf einer politischen Ausnahme läuft, die einer Überprüfung unterliegt.
Für Hersteller mit in Indien ansässiger Kapazität ist der kurzfristige Ausblick überschaubar, doch die zugrunde liegende Regel wurde so gestaltet, dass sie überprüft werden soll; die heute getroffenen Standortentscheidungen bestimmen, wie exponiert ein Unternehmen sein wird, wenn dies geschieht.
FAQ
1. Was deckt die US-Zollverordnung für Pharmazeutika ab?
Die Verordnung wendet einen 100%-Zoll auf bestimmte patentierte pharmazeutische Produkte und aktive pharmazeutische Wirkstoffe (APIs) an, vorbehaltlich spezifischer Ausnahmen und vorbeugender Behandlungen. Hersteller müssen die relevanten HTSUS-Codes und die vier Anhänge prüfen, um zu bestimmen, ob ihre Produkte erfasst sind und welcher Zollsatz gelten kann.
2. Wie beeinflusst der Fertigungsstandort das Zollexpositionsrisiko eines Unternehmens?
Der Herstellungsort ist zu einem wichtigen Faktor bei der Bestimmung der Zollexposition geworden. In den USA ansässige Fertigungsstätten für Fertigprodukte und APIs sind weitgehend geschützt, während patentierte, im Ausland hergestellte Produkte Zöllen unterliegen können, die von vergünstigten oder länderspezifischen Sätzen bis zum vollen Satz von 100 % reichen, abhängig von den Vereinbarungen des Unternehmens und Onshoring-Plänen.
3. Unterliegen in Indien hergestellte Generika dem US-Zoll?
In Indien und anderen großen Generikazentren hergestellte Generika sind vorerst von der Zollregel ausgenommen. Diese Ausnahme unterliegt jedoch einer Überprüfung, sodass Unternehmen sie nicht als dauerhaften Schutz behandeln sollten. Jede zukünftige Änderung der Politik könnte Hersteller, die stark von in Indien basierter Produktion für den US-Markt abhängig sind, erheblich treffen.
4. Worauf sollten Pharmaunternehmen mit Fertigung in Indien achten?
Unternehmen sollten die Überprüfung der Generika-Ausnahme, mögliche Änderungen der Zolltarife und Möglichkeiten zum Ausbau der US-Produktionskapazitäten genau beobachten. Indische Hersteller mit bestehenden US-Anlagen könnten größere Flexibilität und mehr Schutz haben, während Unternehmen ohne US-Kapazitäten Onshoring-Optionen prüfen müssen.
5. Warum spielt der Herstellungsort jetzt eine Rolle bei Pharmaverträgen und Beschaffungsentscheidungen?
Das Herkunftsland kann die Kosten und Risiken der Versorgung des US-Marktes direkt beeinflussen. Für Pharmaunternehmen, CDMOs und API-Lieferanten sollte der Herstellungsort nun bei der Auswahl von Partnern, bei Vertragsverhandlungen, bei der Planung neuer Produkte und bei der Entscheidung, wo künftig Produktionskapazitäten aufgebaut werden sollen, berücksichtigt werden.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus dem Wissenszentrum
Alle Artikel →
Regulatorische Angelegenheiten in der Pharmaindustrie: Herausforderungen, Innovationen und globale Harmonisierung
Kühlkettenlogistik in der Pharmaindustrie: Resistente Lieferketten aufbauen
Discussion