Pharma-Produktion in Indien: Chancen und Herausforderungen
Indien stellt 1 von 5 Generika-Tabletten weltweit her. Hier erfahren Sie, was das Wachstum der Pharma-Produktion in Indien antreibt und was es bremsen könnte.

Einführung
Betreten Sie eine Apotheke in den Vereinigten Staaten, Afrika oder Südostasien, und die Wahrscheinlichkeit ist groß, dass die Tablette, die Sie in die Hand nehmen, in Indien hergestellt wurde. Das Land ist still und leise zur Medikamentenapotheke der Welt geworden – es stellt etwa eine von fünf generischen Tabletten weltweit her und liefert Impfstoffe an über 150 Länder. Das ist kein Zufall.
Es ist das Ergebnis jahrzehntelanger Investitionen in chemische Kompetenzen, kostengünstige Produktion und ein Regulierungssystem, das trotz seiner Schwächen gelernt hat, die Sprache der globalen Gesundheitsbehörden zu sprechen.
Der indische Pharmasektor ist heute im Binnenmarkt fast 60 Milliarden Dollar wert, und seine Exporte überstiegen in FY26 31 Milliarden Dollar – eine Handelsbilanzgeschichte, die nur wenige andere indische Industrien vorweisen können. Aber die Bezeichnung „Pharmacy of the World“ ist nicht gleichbedeutend mit Unerschütterlichkeit.
Wachsende Konkurrenz aus China, verschärfte Qualitätsnormen im Westen und Indiens eigene Abhängigkeit von importierten Rohmaterialien bedeuten, dass die Branche an einem echten Scheideweg steht. Dieser Artikel beleuchtet, wo Chancen liegen, was den Sektor zurückhält und wie Indien sich global behaupten kann.
Ein kurzer Überblick: Wo steht Indien heute?
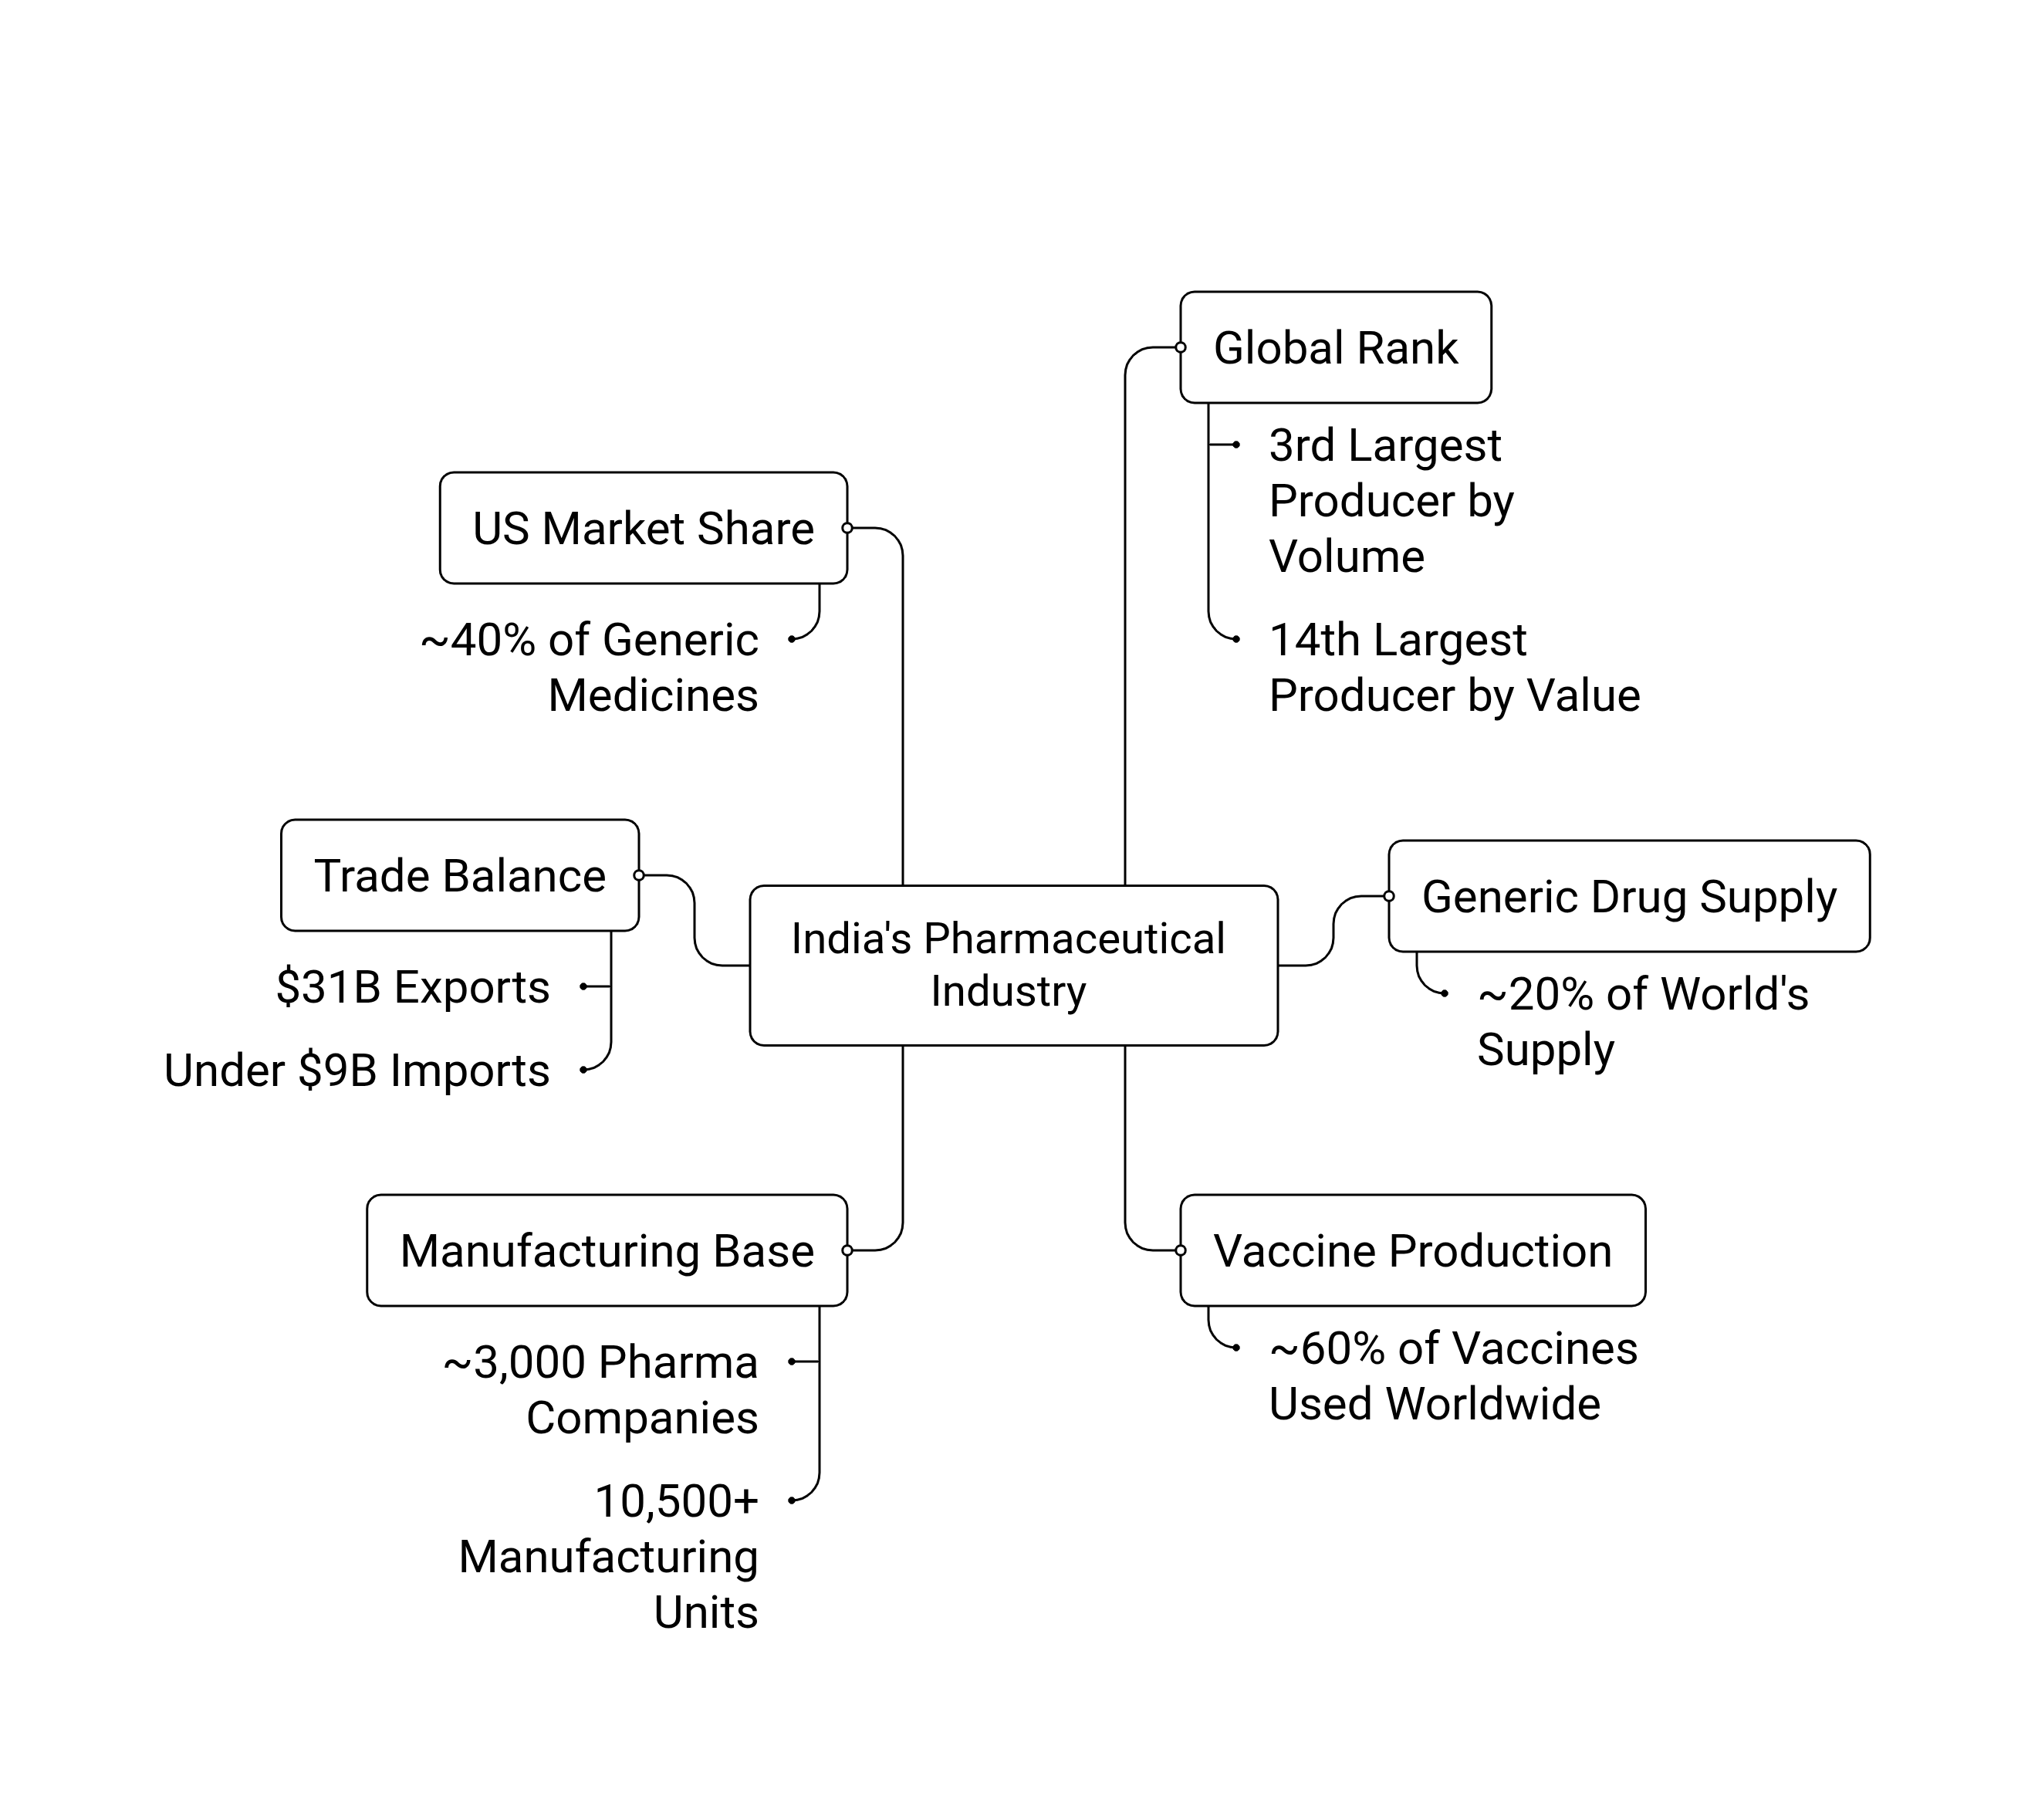
Bevor wir uns Chancen und Herausforderungen zuwenden, hilft ein Blick auf das Ausmaß dessen, was Indien bereits aufgebaut hat:
Rang weltweit: 3. größter Pharmahersteller nach Volumen, 14. nach Wert.
Lieferung generischer Arzneimittel: Etwa 20 % der weltweiten Versorgung mit generischen Arzneimitteln stammt aus Indien.
Impfstoffproduktion: Indien stellt nahezu 60 % der weltweit verwendeten Impfstoffe her und deckt den Großteil der weltweiten Nachfrage nach BCG- und DPT-Impfstoffen.
Produktionsbasis: Heimat von etwa 3.000 Pharmaunternehmen und über 10.500 Produktionseinheiten.
Handelsbilanz: Pharmaexporte von 31 Milliarden Dollar gegenüber Importen von unter 9 Milliarden Dollar, was Indien einen der wenigen wirklich starken Handelsüberschüsse verschafft.
Anteil am US-Markt: Liefert nahezu 40 % der in den Vereinigten Staaten verwendeten Generika.
Diese Zahlen erklären, warum Indien seinen Spitznamen erhalten hat. Die Details dahinter zeigen jedoch sowohl die Stärke als auch die Verwundbarkeit dieses Modells.
Die Chancen: Warum die Welt weiterhin auf Indien setzt?
1) Kosten- und Größenvorteil
Indische Hersteller können hochwertige Generika zu einem Bruchteil der Kosten produzieren, wie sie in den USA oder Europa anfallen, oft 30–40 % günstiger. Dabei geht es nicht mehr nur um billige Arbeitskräfte; es ist das Ergebnis jahrzehntelanger Prozessoptimierung, rückwärtiger Integration und Produktion in einem Umfang, den nur wenige Länder erreichen.
2) Staatlicher Vorstoß durch Politik
Die Regierung ist von passiver Unterstützung zu einer aktiven Industriepolitik übergegangen:
Das Production Linked Incentive (PLI) Scheme bietet finanzielle Anreize zur Förderung der heimischen Herstellung von APIs, wichtigen Ausgangsmaterialien und fertigen Formulierungen.
Drei Mega-Drug-Parks werden in Himachal Pradesh, Gujarat und Andhra Pradesh entwickelt, um die Abhängigkeit von importierten Rohstoffen zu verringern.
Die Biopharma SHAKTI-Initiative, ein Haushaltsposten von ₹10,000 crore, im Jahr 2026 angekündigt, zum Aufbau von über 1.000 Studienzentren und zur Förderung Indiens in der Wertschöpfungskette in Richtung Biologika und Biosimilars.
Medical Device Parks, die darauf abzielen, die Erfolgsgeschichte der Pharmazie im Bereich der Geräte zu wiederholen.
3) Eine Verschiebung hin zu höherwertigen Produkten
Jahrelang lag Indiens Stärke bei „Small Molecule“-Generika – chemisch einfache, leicht zu kopierende Medikamente. Das ändert sich. Unternehmen investieren nun in:
Biosimilars (kostengünstigere Versionen komplexer biologischer Arzneimittel)
GLP-1-Therapien (die Arzneimittelklasse gegen Gewichtsverlust und Diabetes, die derzeit weltweit boomt)
Komplexe Generika und Spezialformulierungen, die höhere Margen bieten und weniger Preisverfall ausgesetzt sind
4) Wachstum von Contract Research & Manufacturing (CRDMO)
Globale Pharmaunternehmen lagern zunehmend Forschung, Studien und Herstellung an indische Partner aus, statt diese intern durchzuführen. Dieses CRDMO-Modell (Contract Research, Development, and Manufacturing Organisation) verwandelt Indien von einer reinen „Generika-Fabrik“ in einen echten F&E-Partner für globale Großunternehmen.
5) Diversifizierung der Exportmärkte
Traditionell absorbierten die USA und Europa die Mehrheit der indischen Pharmaexporte. Diese Konzentration ist ein Risiko; eine politische Änderung im Ausland kann die Einnahmen treffen. Indische Exporteure weiten nun aktiv aus in:
Afrika (Nigeria, Tansania)
Lateinamerika (Brasilien, Mexiko)
Der Nahe Osten (Saudi-Arabien)
Nicht-traditionelle europäische Märkte (Niederlande, Spanien, Frankreich)
Diese Diversifizierung schützt die Industrie vor Zollschocks oder regulatorischen Verschärfungen in einem einzelnen Markt.
Biosimilars sind nicht nur eine Chance, sondern ein vollständiger strategischer Schwenk für Indiens Pharmaindustrie. Sehen Sie, wie sich die Verschiebung über Generika hinaus vollzieht.
→ Lesen: Indiens Wandel von Generika zur globalen Biologika-Führung
Die Herausforderungen: Was Indien bremsen könnte
A) Starke Abhängigkeit von chinesischen APIs
Dies ist die bekannteste Schwachstelle der Branche. Active Pharmaceutical Ingredients (APIs), die chemischen Wirkstoffe, die in jeder Tablette enthalten sind, werden immer noch in großen Mengen aus China importiert, insbesondere für Antibiotika und bestimmte essentielle Arzneimittel. Während der frühen COVID-19-Störungen wurde diese Abhängigkeit schmerzhaft sichtbar, als chinesische Lieferketten einfielen und die indische Produktion nahezu zum Stillstand kam. Trotz PLI-Anreizen importiert Indien weiterhin einen erheblichen Anteil an Zwischenprodukten für Bulk-Drugs.
B) Regulatorische & Qualitätsbedenken
Indiens Ruf hat durch wiederholte USFDA-Warnbriefe und Importwarnungen an indische Produktionsstätten über die Jahre sowie durch gelegentliche Berichte über minderwertige Hustensirupe, die mit Todesfällen im Ausland in Verbindung gebracht wurden, gelitten. Diese Episoden schädigen das über Jahrzehnte aufgebaute Vertrauen und ziehen eine strengere Prüfung jeder indischen Sendung nach sich, selbst wenn sie isoliert auftreten.
C) Preisdruck in Kernmärkten
Der US-Generikamarkt — Indiens größter Kunde — hat aufgrund der Konsolidierung unter amerikanischen Arzneimittelkäufern und -distributoren einen intensiven Preisverfall erlebt. Die Margen bei einfachen Generika schrumpfen seit Jahren, was indische Unternehmen dazu zwingt, entweder in höhere Wertschöpfung vorzustoßen oder geringere Gewinne zu akzeptieren.
D) Lücken in Infrastruktur & Logistik
- Inkonsistente Stromversorgung in einigen Fertigungsclustern treibt die Kosten für temperaturempfindliche Produkte in die Höhe
- Häfen und Kühlkettenlogistik für Biologika und Impfstoffe hinken Wettbewerbern wie Irland oder Singapur noch hinterher
- Die Kosten für Umweltauflagen zur Abwasserbehandlung steigen, besonders in API-Produktionszentren
E) Unterinvestition in Innovation
Die indische Pharmaindustrie gibt einen deutlich geringeren Anteil des Umsatzes für F&E aus als globale Konzerne wie Pfizer oder Novartis. Das hat Indien im Bereich Generika stark gemacht, aber bei der originären Wirkstoffforschung schwach gehalten — eine Lücke, die begrenzt, wie viel Wert das Land langfristig abschöpfen kann.
F) Globale Konkurrenz
China investiert aggressiv, um im Bereich Biologika und Spezialfertigung Boden zurückzugewinnen. Gleichzeitig positionieren sich Länder wie Vietnam und Bangladesch als kostengünstige Alternativen für einfache Generika und nagen an Indiens traditionellem Kostenvorteil.
Indiens PLI-Programm zielt direkt auf diese API-Abhängigkeit; sehen Sie, wie es die heimische Fertigung umgestaltet.
→ Lesen: Wie Indiens PLI-Programm die API-Produktion transformiert
Aufbau globaler Wettbewerbsfähigkeit: Was passieren muss
Damit Indien vom „größten Generikalieferanten“ zu einem wirklich wettbewerbsfähigen, wertstarken Pharmahub wird, sind einige Veränderungen besonders wichtig:
API-Abhängigkeit verringern — Bulk Drug Parks und PLI-Anreize müssen schneller umgesetzt werden, nicht nur als politische Ankündigungen.
In Qualitätskultur investieren, nicht nur in Compliance — USFDA-Normen als Mindeststandard statt als Abhakfeld zu behandeln, wird wiederholte Warnschreiben verhindern.
Biologika & Biosimilars hochskalieren — Hier wachsen sowohl die weltweite Nachfrage als auch die Margen.
F&E-Ausgaben vertiefen — Partnerschaften zwischen Industrie und akademischen Forschungseinrichtungen (wie NIPER) können Indien helfen, von der Nachahmung von Arzneimitteln zur Entdeckung eigener Wirkstoffe überzugehen.
Kühlketten- und Hafeninfrastruktur stärken — Entscheidend, um bei Impfstoffen, Biologika und spezialisierten Exporten konkurrenzfähig zu sein.
Marktdiversifizierung fortsetzen — Die Reduzierung der Abhängigkeit von einem einzelnen Exportziel schützt die Industrie vor geopolitischen Schocks.
Abschließend
Die Geschichte der indischen Pharmaindustrie ist ein echter Erfolg – einer der wenigen Sektoren, in denen das Land nicht nur global mithält, sondern in bestimmten Nischen wie Generika und Impfstoffen tatsächlich führend ist. Die Größe, der Kostenvorteil und die zunehmende politische Unterstützung verleihen ihr echtes Momentum auf dem Weg zu einem ehrgeizigen Marktziel von $450 billionen bis 2047.
Aber das Etikett „Pharmacy of the World“ bringt ebenso Verantwortung wie Prestige mit sich. Qualitätsmängel, Abhängigkeit von Rohstoffen und geringe Margen bei Commodity-Generika sind reale Verwundbarkeiten, die keine Exportzahl verbergen kann.
Das nächste Kapitel der Branche wird nicht davon entschieden, wie viel sie herstellen kann, sondern wie viel sie innovieren kann, wie konstant sie globale Qualitätsstandards einhält und wie gut sie ihre Abhängigkeit von einem einzelnen Land oder Produktsegment reduzieren kann.
Wenn Indien diese Grundlagen richtig umsetzt, wird es nicht nur die Apotheke der Welt bleiben – es könnte auch zu einem der vertrauenswürdigsten Innovationszentren werden.
Häufig gestellte Fragen
1. Warum wird Indien als wichtiger globaler Produktionsstandort für Pharmazeutika angesehen?
Indien gilt als wichtiger Produktionsstandort aufgrund seiner großen Produktionskapazität, seines qualifizierten Personals, des Kostenvorteils und seiner starken Expertise in Generika und Impfstoffen. Es liefert Medikamente in Märkte in den USA, Europa, Afrika, Asien und andere Regionen.
2. Was sind die größten Chancen für die Pharmafertigung in Indien?
Wichtige Chancen liegen in Biosimilars, komplexen Generika, Spezialmedikamenten, GLP-1-Therapien, Impfstoffen sowie in Auftragsforschung, -entwicklung und -fertigung. Regierungsinitiativen wie das PLI-Programm fördern zudem die heimische Produktion von APIs und anderen pharmazeutischen Produkten.
3. Was sind die wichtigsten Herausforderungen für die Pharmafertigung in Indien?
Die Branche steht vor mehreren Herausforderungen, darunter die Abhängigkeit von importierten APIs, regulatorische und Qualitätsfragen, Preisdruck auf wichtigen Exportmärkten, infrastrukturelle Defizite, steigende Compliance-Kosten und vergleichsweise geringe Investitionen in innovative Arzneimittelforschung.
4. Wie kann Indien seine Abhängigkeit von importierten pharmazeutischen Rohmaterialien verringern?
Indien kann die Importabhängigkeit verringern, indem es die heimische Herstellung von APIs und Intermediaten ausbaut, Bulk Drug Parks beschleunigt, lokale Zulieferer unterstützt und Produktionsanreize besser nutzt. Stärkere inländische Lieferketten können die Branche auch widerstandsfähiger gegenüber globalen Störungen machen.
5. Was wird Indien helfen, in der pharmazeutischen Fertigung global wettbewerbsfähig zu bleiben?
Indien muss sich auf konstante Qualität, höhere F&E-Investitionen, fortschrittliche Fertigungskapazitäten, Biologika und Biosimilars, bessere Kühlketten- und Logistikinfrastruktur sowie diversifizierte Exportmärkte konzentrieren. Ein Übergang von der kostengünstigen Generikafertigung zu höherwertigen Produkten wird für die langfristige Wettbewerbsfähigkeit besonders wichtig sein.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus Pharma-Produktion
Alle Artikel →
Compliance in der Pharmaherstellung 2025: Wichtige Vorschriften und Best Practices, die Sie kennen sollten
Verbesserung der Flexibilität in der Pharmafertigung: Agile Fertigung und schnelle Skalierung
Discussion