Por qué la capacidad de fabricación de GLP-1 oral decide al líder
Detrás de cada aprobación de un GLP-1 oral hay una historia de fabricación; aquí se explica por qué la capacidad de la planta, y no los datos de los ensayos, podría decidir quién lidera este mercado.

Introducción
Todos en el ámbito de la obesidad y la diabetes han hablado de los GLP-1 orales como un avance por conveniencia. No más agujas, no más cadena de frío, no más ansiedad por las inyecciones que impida a los pacientes comenzar o permanecer en el tratamiento.
Esa historia es cierta y importa. Pero no es la historia que realmente determina qué GLP-1 oral gana, qué tan rápido se escala o qué empresa controla la siguiente fase de este mercado. Esa historia se escribe en fábricas, fermentadores y cadenas de suministro de API, meses y años antes de que aparezca en los resultados de un ensayo clínico.
Dos GLP-1 orales han llegado ya al mercado de EE. UU. La pastilla oral Wegovy de Novo Nordisk fue aprobada en diciembre de 2025 y lanzada a principios de enero de 2026. Orforglipron de Eli Lilly, vendido bajo la marca Foundayo, le siguió de cerca con la aprobación de la FDA el 1 de abril de 2026.
En el papel, ambos son comprimidos de una vez al día que apuntan al mismo receptor para las mismas condiciones. En lo subyacente, están construidos a partir de manuales de fabricación casi totalmente distintos, y esa diferencia va a dar forma a este mercado mucho más que cualquier comparación de eficacia cabeza a cabeza.
Esta no es una pequeña distinción enterrada en un apéndice técnico. Es la diferencia entre una empresa que puede satisfacer la demanda desde el día uno y una empresa que pasa su primer año de lanzamiento pidiendo disculpas por las escaseces.
La industria ya vivió una versión dolorosa de esta lección con los GLP-1 inyectables, donde años de desabastecimientos intermitentes tuvieron mucho menos que ver con la incertidumbre clínica y mucho más con lo difícil que es escalar la fabricación compleja de biológicos lo bastante rápido para igualar una curva de demanda que nadie predijo completamente. Se suponía que los GLP-1 orales evitarían ese problema. Resulta que solo lo hacen en parte.
¿Por qué la propia molécula es el verdadero punto de partida?
Aquí está el detalle que se oculta bajo los titulares de marketing: Wegovy oral de Novo y Foundayo de Lilly no son el mismo tipo de fármaco con distinto envase. Están hechos con una química fundamentalmente distinta, y esa elección se tomó años antes de que cualquiera de las dos empresas pensara en precios o fechas de lanzamiento.
Wegovy oral es un péptido: Semaglutida es la misma molécula activa usada en la versión inyectable, simplemente reformulada para la absorción oral con la ayuda de un ingrediente llamado SNAC. Los péptidos son moléculas grandes y complejas que el sistema digestivo tiene dificultad para absorber intactas, por eso la pastilla requiere que los pacientes la tomen en ayunas, treinta minutos antes de comer o beber cualquier cosa que no sea agua.
Foundayo es una pequeña molécula: Orforglipron es un compuesto no peptídico de aproximadamente 600 daltons, químicamente más cercano a un fármaco en comprimido convencional como el ibuprofeno que a un biológico. Puede tomarse en cualquier momento del día, con o sin alimento, sin ninguna regla de ayuno.
Esa única decisión química se refleja en casi todo lo que viene después. Un péptido requiere un proceso de fabricación centrado en fermentación, purificación compleja y manipulación especializada, la misma infraestructura exigente que se usa para los GLP-1 inyectables.
Una pequeña molécula puede producirse usando química farmacéutica convencional, el tipo de base de fabricación que la industria tiene décadas de experiencia en escalar rápida y económicamente. Por eso un análisis del sector señaló el perfil de fabricación de orforglipron como una ventaja competitiva genuina, no solo una nota sobre la formulación.
Vale la pena detenerse en por qué esto importa mucho más para los GLP-1 que para un fármaco promedio de pequeña molécula. La fabricación de péptidos ha sido históricamente una de las partes más frágiles de la cadena de suministro biofarmacéutica, dependiente de un número relativamente reducido de instalaciones especializadas capaces de realizar fermentación y purificación a gran escala con pureza farmacéutica.
Cuando la demanda de un fármaco basado en péptidos se dispara como ha sucedido con los GLP-1 en los últimos años, esa fragilidad se convierte casi de la noche a la mañana en un cuello de botella genuino, porque no puedes simplemente subcontratar a una planta química genérica como a menudo se hace con una pequeña molécula convencional.
La química de orforglipron evita esa fragilidad específica, y por eso su perfil de fabricación se convirtió en un punto de conversación entre los analistas que cubren la categoría, incluso antes de que sus datos clínicos fueran completamente públicos.
La ventaja de fabricación que nadie pone en una diapositiva
Si quitas el marketing clínico, la verdadera pregunta competitiva en los GLP-1 orales ahora mismo es esta: ¿qué enfoque de fabricación puede producir suficientes pastillas, lo bastante rápido, a un coste lo bastante bajo, para satisfacer el tamaño de la curva de demanda? Algunas cosas hacen que esto sea genuinamente diferente de la era de los inyectables que la precedió.
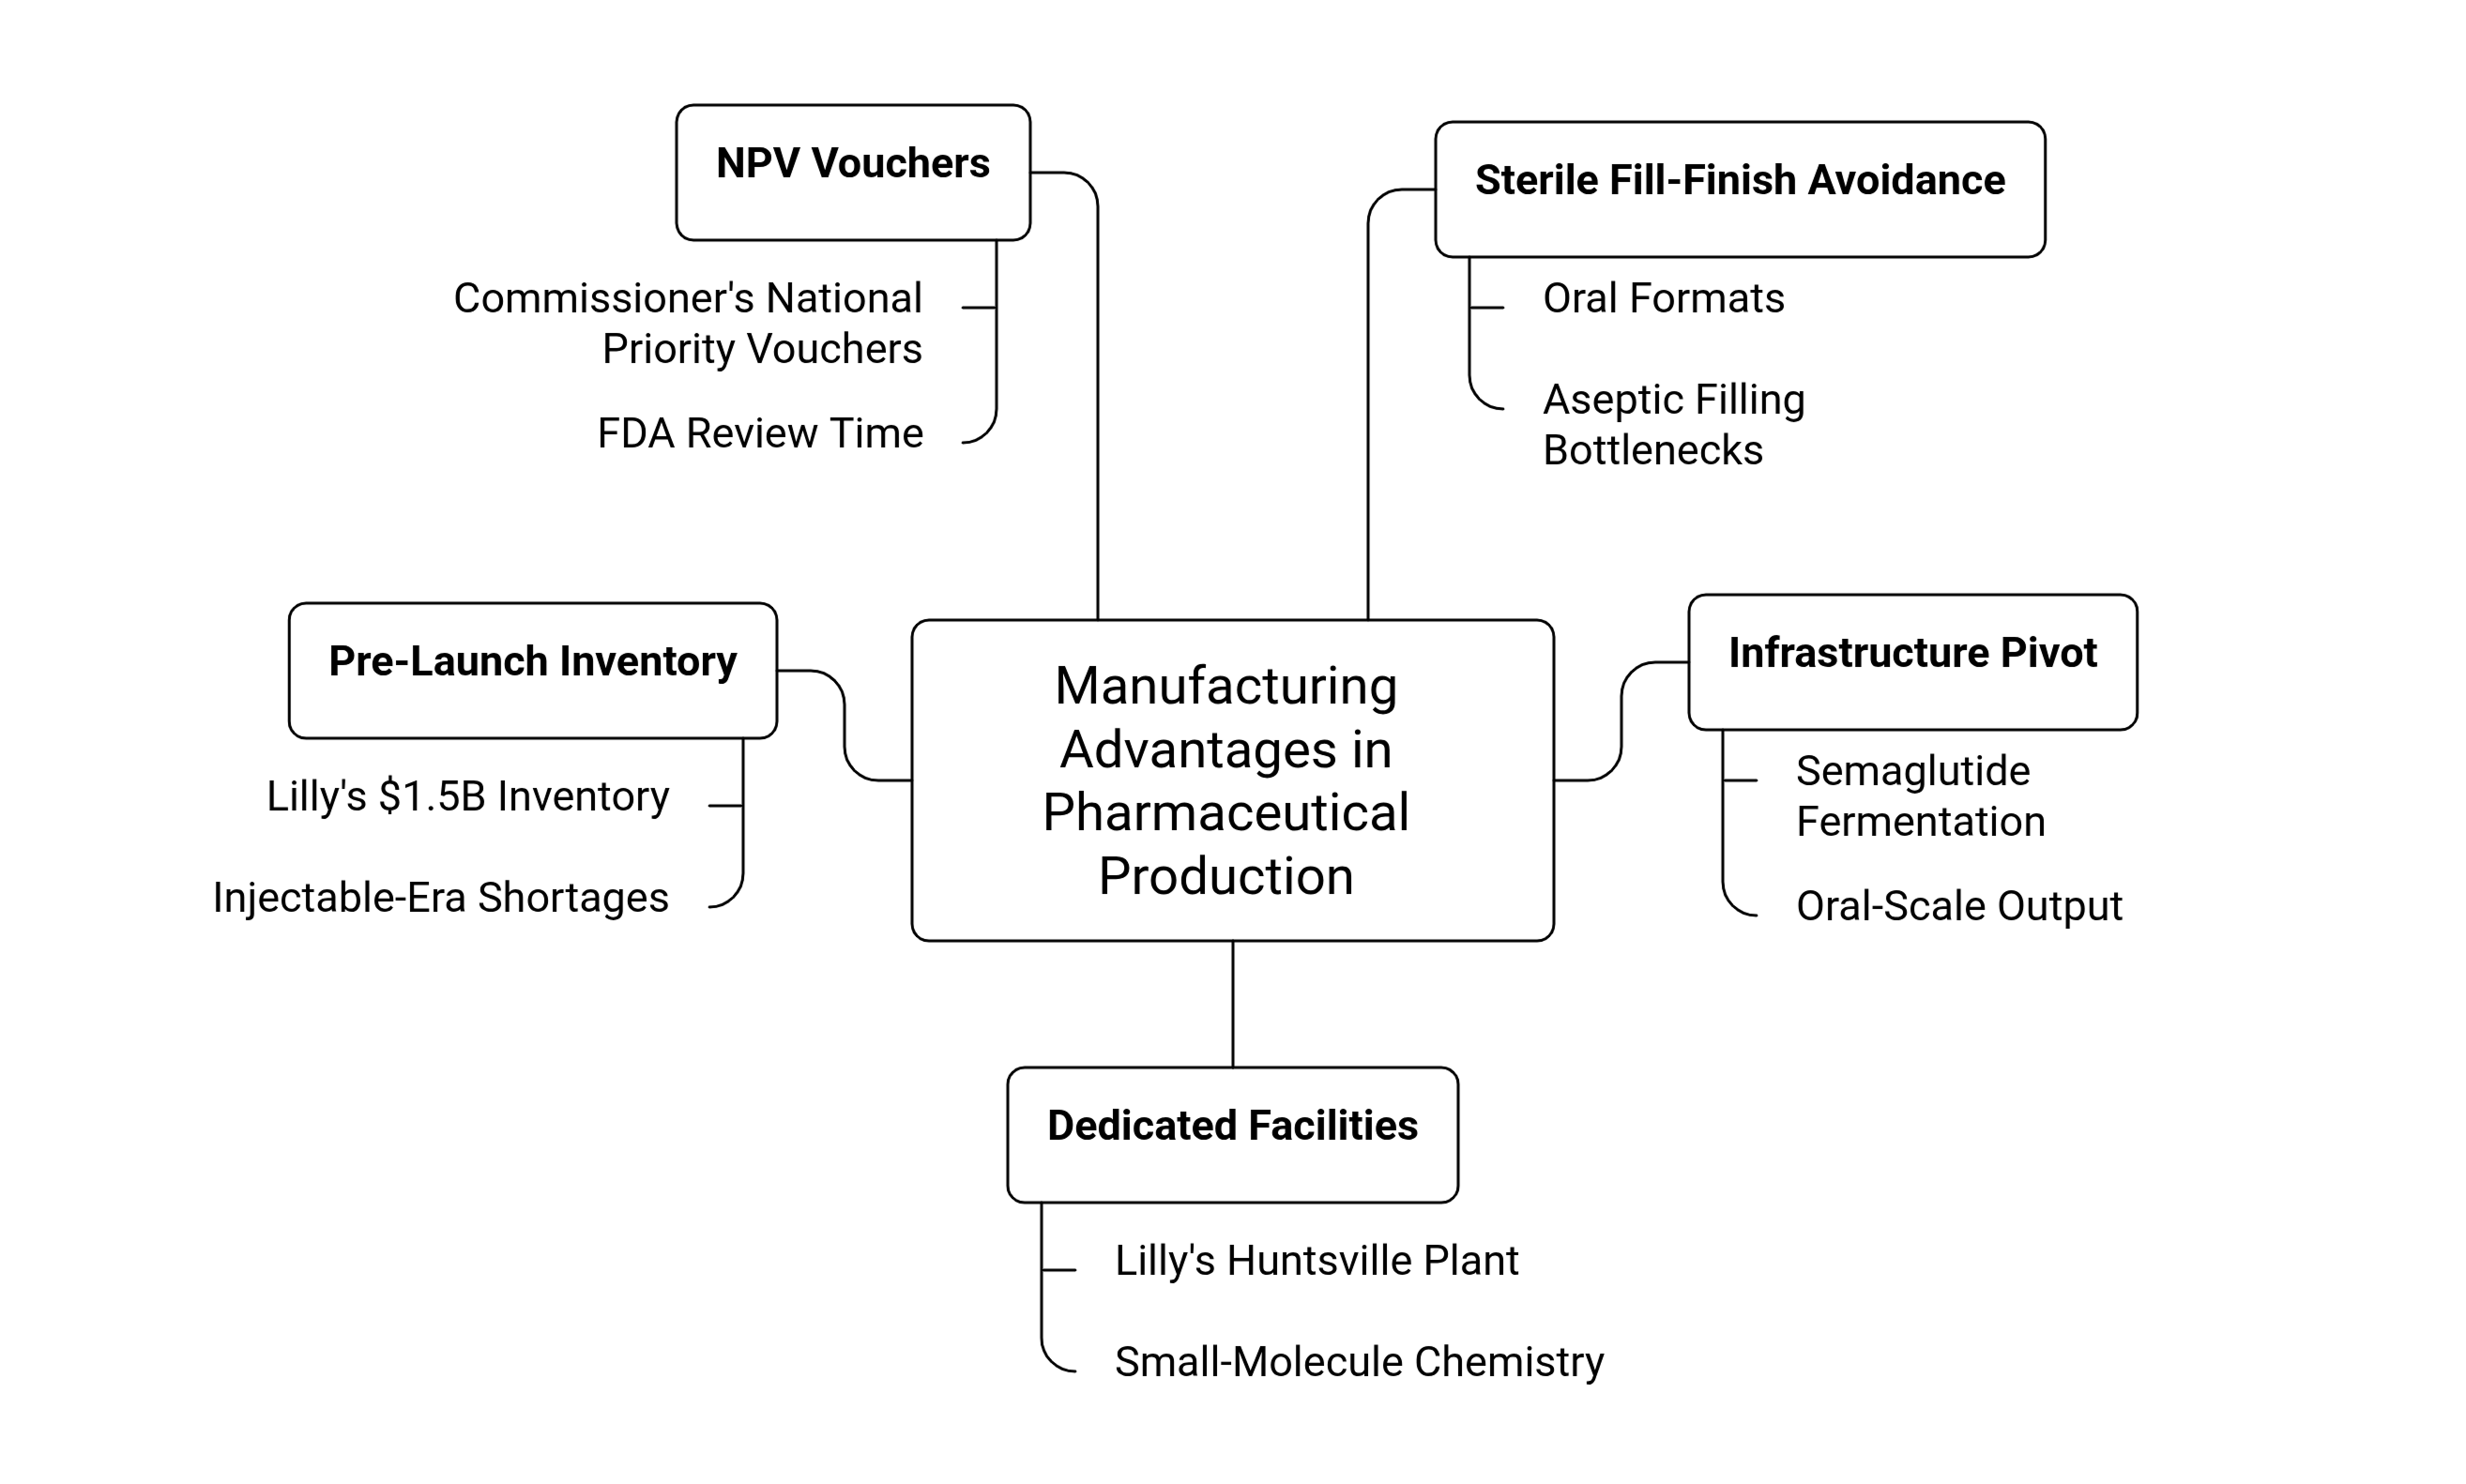
1) Ambos formatos orales evitan el cuello de botella del envasado estéril. Los GLP-1 inyectables requieren llenado aséptico, esterilización de viales y, a menudo, liofilización, cada paso demandando su propia línea de producción calificada con largos plazos de validación. Las tabletas orales evitan toda esa categoría de cuello de botella, y esa es parte de la razón por la que ambas compañías pudieron pasar de la aprobación al lanzamiento tan rápidamente.
2) Pero los dos fármacos orales todavía divergen marcadamente a partir de ahí: la columna vertebral peptídica de la semaglutida significa que Novo sigue necesitando la misma capacidad de fermentación y purificación que construyó para Wegovy y Ozempic inyectables, solo redirigida. Según se informa, la compañía ha comenzado a desplazar la producción de API de semaglutida hacia instalaciones de menor coste y alto volumen específicamente diseñadas para producción a escala oral, un giro de infraestructura real en lugar de un simple cambio de etiqueta.
3) El estatus de orforglipron como pequeña molécula debería, en teoría, facilitar su escalado. Sin embargo, Lilly todavía está construyendo una planta dedicada en Huntsville, Alabama específicamente para orforglipron, lo que te dice algo importante: incluso una molécula con facilidad de fabricación necesita una capacidad seria y construida para ese propósito cuando el mercado disponible es tan grande. La conveniencia en el papel no elimina la necesidad de fábricas reales.
4) Lilly ha construido aproximadamente $1.5 billion en inventario previo al lanzamiento solo para orforglipron. Eso no es una cobertura modesta. Es una señal directa de que Lilly esperaba que la demanda superara los plazos típicos de escalado de producción desde el primer día, y optó por adelantar la oferta en lugar de arriesgarse a una repetición de las escaseces que definieron la era de los GLP-1 inyectables.
5) La política gubernamental ahora está recompensando explícitamente los compromisos de fabricación nacional. Ambas empresas recibieron Vales de Prioridad Nacional del Comisionado vinculados en parte al establecimiento de fabricación en EE. UU., lo que comprime los plazos de revisión de la FDA de diez a doce meses a solo uno o dos. En otras palabras, la vía regulatoria en sí misma ahora es en parte una función de dónde y con qué rapidez una empresa puede construir capacidad.
La carrera de la capacidad entre bastidores
Ninguna de las dos empresas está tratando esto como un problema de planta única, y entender sus estrategias de expansión dice más sobre quién probablemente liderará este mercado en los próximos años que cualquier lectura de datos de Fase 3.
El enfoque de Lilly ha sido añadir capacidad de fabricación de forma secuencial en múltiples sitios, superponiendo nuevos edificios sobre su huella existente de GLP-1 en Indiana mientras también pone en marcha sitios completamente nuevos en Pennsylvania, Texas y Alabama.
Esa estrategia escalonada permite a la compañía poner la capacidad en línea por etapas en lugar de esperar a que una megainstalación esté totalmente validada antes de producir una sola píldora.
Para un péptido más complejo como retatrutide, Lilly ha llegado incluso a contratar temprano especialistas dedicados a la purificación de péptidos y a ejecutar campañas piloto paralelas, esencialmente reduciendo el riesgo del escalado antes de que se convierta en un cuello de botella.
Novo Nordisk tomó una ruta completamente diferente: adquirió la capacidad en lugar de construirla toda de forma orgánica. Su compra de Catalent por $16.5 billion, completada en 2024, entregó a Novo el control directo sobre tres instalaciones de llenado y acabado en Italy, Belgium y United States.
Ese acuerdo estaba dirigido principalmente a resolver las limitaciones de producción de inyectables, pero ilustra el principio más amplio en juego en toda esta categoría: poseer la infraestructura de fabricación, en lugar de alquilarla a través de un fabricante por contrato, se ha convertido en un activo estratégico genuino en este mercado, no solo en una conveniencia operativa.
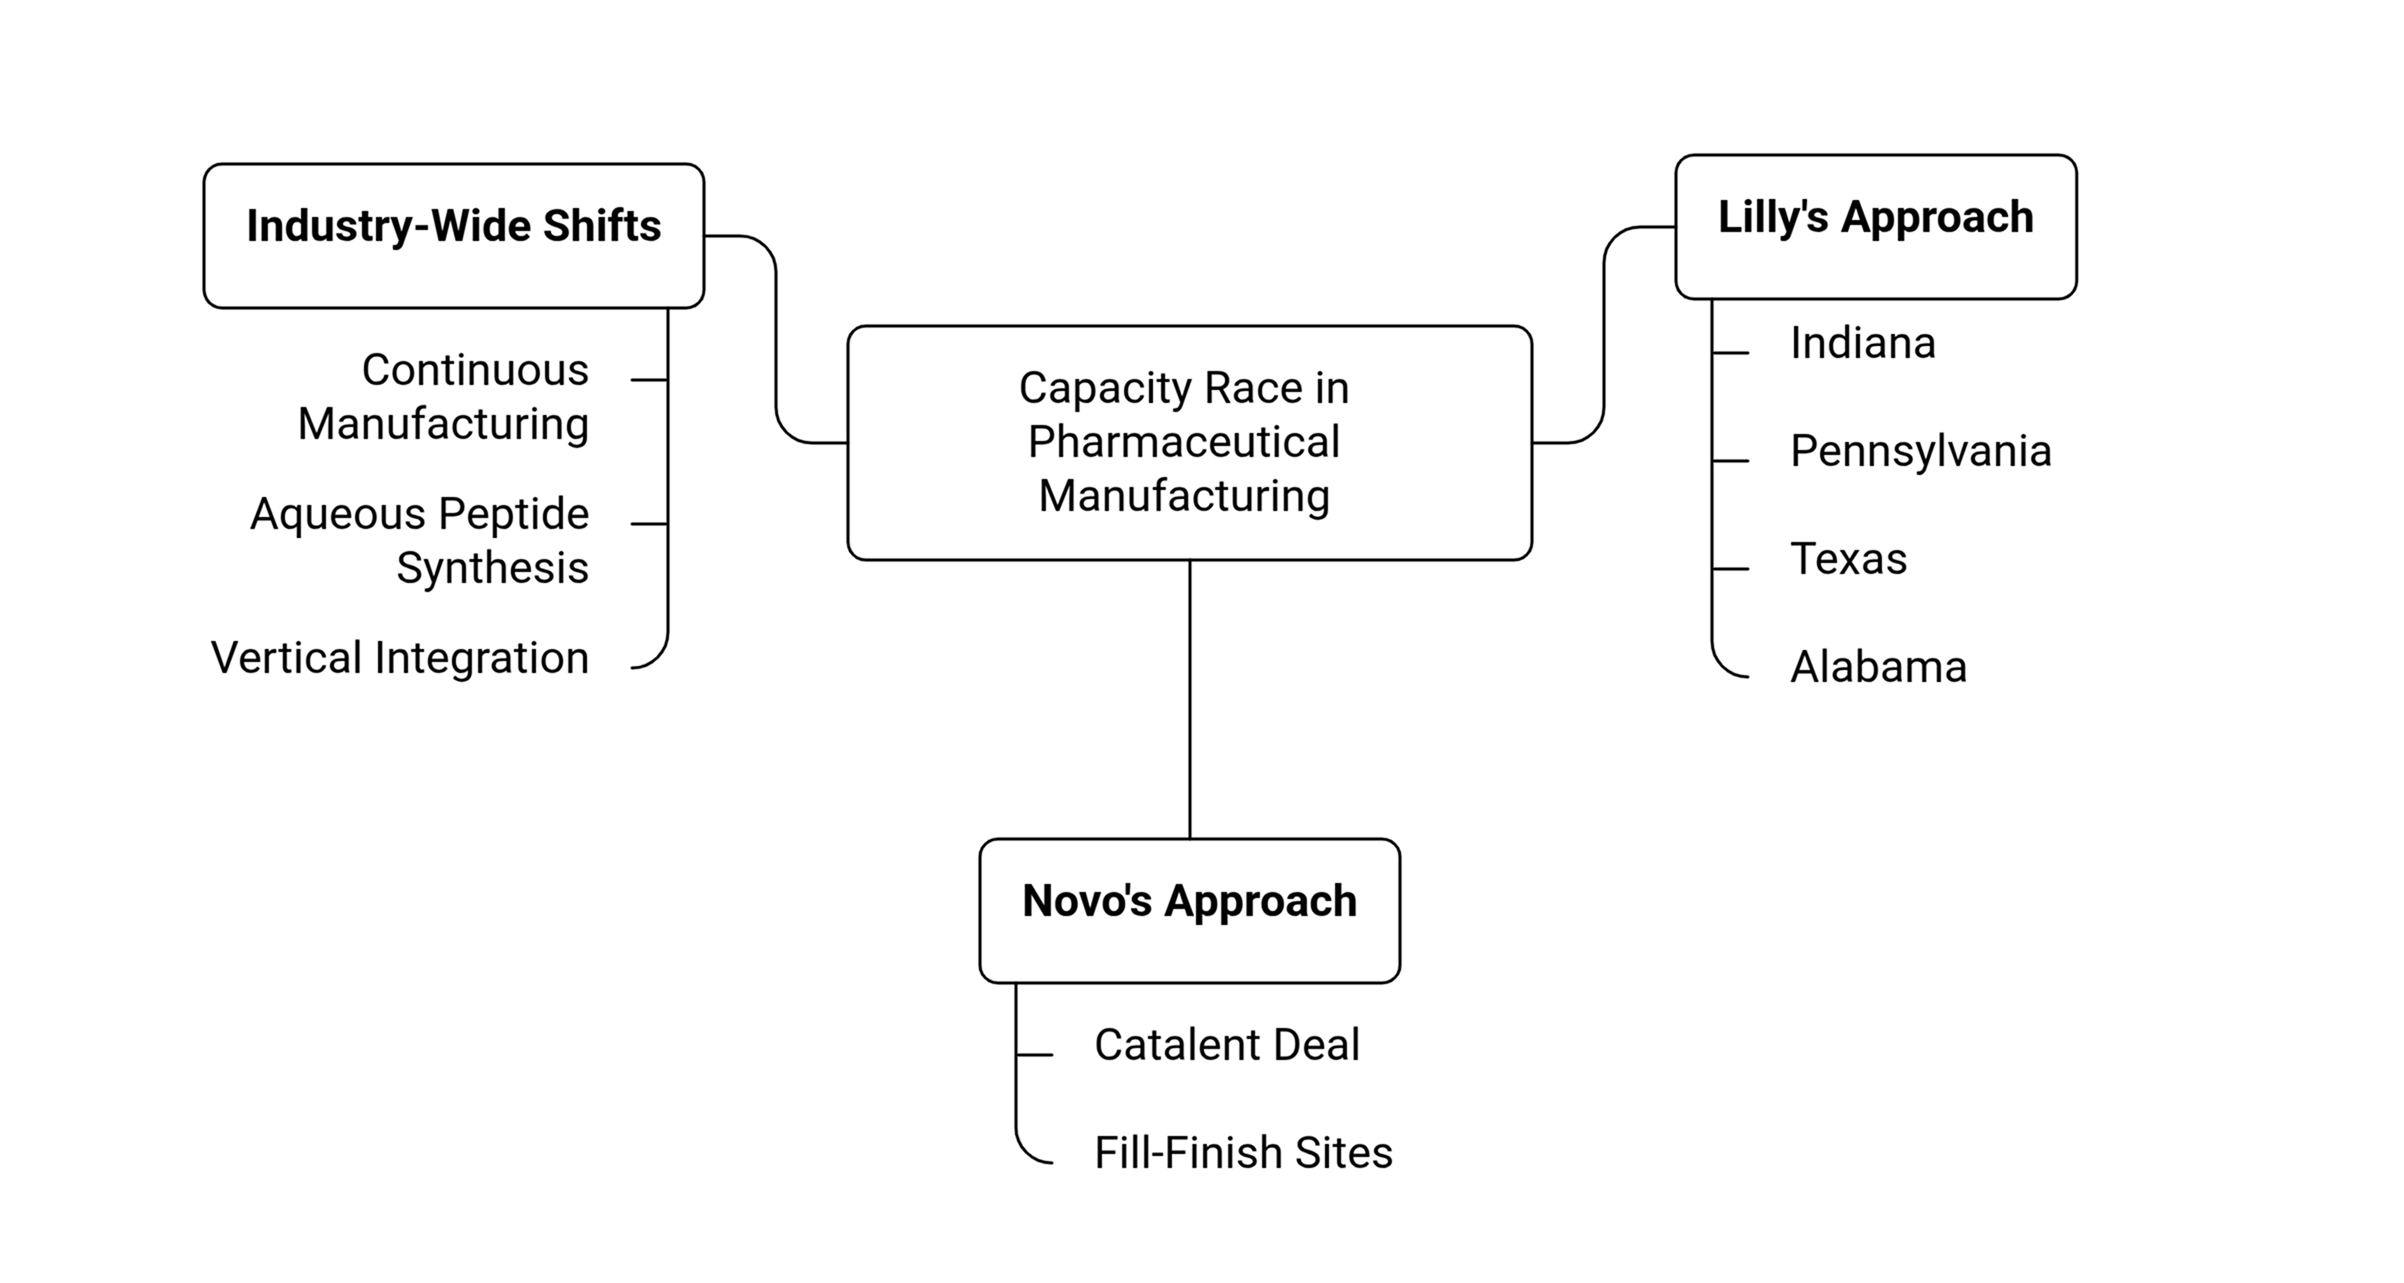
En toda la industria, varias transformaciones en la fabricación convergen al mismo tiempo:
1) La fabricación continua está empezando a reemplazar la producción tradicional por lotes, reduciendo el tiempo y la variabilidad involucrados en escalar una nueva formulación.
2) La síntesis acuosa de péptidos está emergiendo como una forma de reducir los pasos intensivos en disolventes y en recursos que históricamente han hecho que la producción de péptidos sea lenta y cara.
3) La integración vertical se está convirtiendo en la norma más que en la excepción, con ambos actores principales optando por poseer más directamente su cadena de suministro en lugar de depender de CDMOs externas para pasos críticos.
Novo y Lilly no son los únicos que corren para cerrar la brecha de fabricación de GLP-1; una red creciente de CDMOs también está interviniendo.
→ Leer: Capacidad de fabricación de GLP-1: dónde se sitúan hoy Novo, Lilly y las CDMO
¿Por qué esto determina el resultado competitivo, no solo la cadena de suministro?
Vale la pena ser directo sobre por qué esto importa comercialmente y no solo operativamente. Se proyecta que el mercado de GLP-1 orales crecerá de aproximadamente $9.2 billion en 2026 a más de $137 billion para 2035, con una tasa de crecimiento anual compuesta superior al 35%.
Semaglutide actualmente tiene una participación dominante del 71% del segmento de péptidos orales, en gran parte por la posición de primer movimiento de Novo y la confianza de marca ya existente.
Pero el perfil de dosificación más cómodo para el paciente de orforglipron, sin ayuno ni restricciones de horario, es exactamente el tipo de ventaja que se vuelve real solo si Lilly puede fabricar y distribuir al volumen necesario para competir por esa misma base de pacientes.
Aquí es donde la historia de la fabricación y la historia clínica finalmente se encuentran. Un fármaco con un mejor perfil de conveniencia y datos de ensayos razonables todavía pierde el año si la empresa detrás no puede surtir consistentemente las estanterías de las farmacias.
La era de los GLP-1 inyectables ya demostró esto una vez, con años de escaseces intermitentes impulsadas casi en su totalidad por limitaciones de producción en lugar de incertidumbre de demanda o retrasos regulatorios.
Ambas empresas aprendieron claramente esa lección, por lo que precisamente la construcción de inventario previo al lanzamiento, la construcción secuencial de plantas y la capacidad impulsada por adquisiciones se han convertido en movimientos estándar del manual en lugar de decisiones aisladas.
El precio añade otra capa. Un acuerdo reciente entre la administración actual y ambos fabricantes principales redujo el precio mensual de los fármacos para la pérdida de peso basados en GLP-1 de más de $1,000 a tan solo $245 para pacientes elegibles, con Lilly fijando el precio de orforglipron en el rango de $149 a $399 según la dosis y el canal.
Fijar precios a ese nivel solo funciona a escala si la estructura de costos de fabricación subyacente lo permite, lo que remite exactamente a la pequeña dinámica de costos molécula frente a péptido que impulsa las decisiones de fábrica de cada empresa en primer lugar.
La historia de fabricación de Semaglutide se remonta a sus orígenes; vale la pena entender cómo la propia molécula escaló hasta convertirse en un blockbuster.
→ Leer: Ozempic: usos, popularidad y tendencias farmacéuticas
¿Qué significa esto para el resto de la industria?
La dimensión de fabricación de los GLP-1 orales no es solo una historia de dos empresas. Está remodelando las transacciones en todo el panorama biofarmacéutico. Más de $47 billion en valor de acuerdos relacionados con GLP-1 se han comprometido desde 2023, con un ritmo que se acelera bruscamente, de $8.4 billion en 2024 a más de $20 billion en 2025, y continuando en 2026.
Gran parte de ese capital persigue la misma idea que impulsa las apuestas de fabricación de Lilly y Novo: el liderazgo en GLP-1 inyectables está esencialmente bloqueado entre los dos incumbentes, pero la ola de pequeñas moléculas orales representa un punto de entrada genuino para todos los demás.
Acuerdos como la asociación de AstraZeneca por aproximadamente $18.5 mil millones con CSPC y la adquisición de Metsera por parte de Pfizer por aproximadamente $10 mil millones reflejan apuestas por la plataforma metabólica más amplia, no solo por una única molécula, y la viabilidad de la fabricación es una parte central de lo que hace que esas apuestas sean viables en primer lugar.
Para las empresas que entran ahora en este espacio, ya sea mediante asociaciones, adquisiciones o desarrollo interno, la conclusión práctica es sencilla: un candidato oral de GLP-1 prometedor no es un activo terminado hasta que exista un plan de fabricación creíble, financiable y escalable detrás de él.
Los inversores y socios que evalúan estos acuerdos cada vez hacen preguntas sobre fabricación tan pronto como preguntan por la eficacia, porque los últimos tres años han dejado dolorosamente claro que el éxito clínico sin capacidad de producción solo crea una escasez muy costosa.
Conclusión
Los GLP-1 orales se venden al público como una cuestión de conveniencia: cambia la aguja por una pastilla y la adherencia aumenta. Eso es una parte real e importante del panorama. Pero debajo de cada titular de aprobación hay una historia mucho más larga y menos visible sobre la capacidad de fermentación, la química de purificación, los cuellos de botella de llenado estéril que se evitaron, fábricas que tuvieron que construirse de todos modos y miles de millones de dólares en inventario posicionados meses antes de que se escribiera una sola receta.
Las empresas que ganan en esta categoría no son necesariamente las que tienen los datos de ensayo más limpios. Son las que trataron la fabricación como la verdadera decisión de producto, tomada años antes del lanzamiento, en lugar de un pensamiento secundario que se resolvería una vez que apareciera la demanda.
A medida que más empresas persigan la oportunidad de los GLP-1 orales mediante asociaciones y adquisiciones, las que hagan preguntas difíciles sobre fabricación antes de firmar el acuerdo serán las más propensas a evitar convertirse en la próxima historia aleccionadora sobre un gran fármaco que en realidad nadie pudo conseguir.
Preguntas frecuentes
1) ¿Por qué es importante la fabricación para los GLP-1 orales?
La fabricación determina con qué rapidez se pueden producir, escalar y suministrar los GLP-1 orales para satisfacer la creciente demanda de los pacientes. Una red de fabricación sólida también puede ayudar a las empresas a evitar escaseces y mantener una disponibilidad constante después del lanzamiento.
2) ¿En qué se fabrican de forma diferente Wegovy oral y Foundayo?
Wegovy oral utiliza semaglutida basada en péptidos, que requiere fermentación y purificación. Foundayo utiliza orforglipron, una pequeña molécula que puede fabricarse mediante química farmacéutica convencional. Esta diferencia puede afectar la complejidad de la producción, la escalabilidad, los costos y la velocidad a la que se puede ampliar la oferta.
3) ¿La fabricación de GLP-1 orales evita los desafíos de los fármacos inyectables?
Los GLP-1 orales evitan algunos desafíos, como el llenado estéril, pero los productos basados en péptidos aún pueden requerir procesos complejos de fabricación y purificación. Esto significa que cambiar de inyecciones a tabletas no elimina por completo los problemas de la cadena de suministro asociados con los medicamentos GLP-1.
4) ¿Por qué importa la capacidad de fabricación para la competencia en el mercado de GLP-1?
Una capacidad de fabricación sólida ayuda a las empresas a mantener un suministro fiable, controlar los costos y responder rápidamente al aumento de la demanda. También puede dar a los fabricantes mayor flexibilidad para apoyar precios competitivos y ampliar el acceso a medida que crece el mercado de GLP-1 orales.
5) ¿Influirá la fabricación en los futuros líderes del mercado de GLP-1 orales?
Sí. Las empresas con redes de fabricación escalables, rentables y fiables pueden tener una ventaja importante a medida que crece la demanda de tratamientos GLP-1 orales. El rendimiento clínico y la conveniencia para el paciente seguirán siendo importantes, pero la capacidad de producir y distribuir medicamentos de forma constante a gran escala podría influir fuertemente en el liderazgo del mercado.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más en Bio Farmacéutica
Todos los artículos →
Asuntos Regulatorios Farmacéuticos: Desafíos, Innovaciones y Armonización Global

IA en ensayos clínicos: mejorar la eficiencia y ahorrar dinero
Discussion