Perché la capacità produttiva dei GLP-1 è il principale collo di bottiglia nel settore farmaceutico
Uno sguardo pratico a dove si trova oggi la capacità produttiva dei GLP-1 e a come Novo Nordisk, Lilly e una rete crescente di CDMO stanno colmando il divario di approvvigionamento.

Introduzione
Per quasi tre anni, la domanda principale nella salute metabolica non è stata se i farmaci GLP-1 funzionino. È se l’industria riesca a produrne abbastanza. Semaglutide e tirzepatide sono diventati due dei farmaci più venduti nella storia quasi dall’oggi al domani, e la domanda ha semplicemente superato l’offerta. Le farmacie hanno avuto carenze, i pazienti hanno cambiato dosaggi e i regolatori hanno dovuto intervenire sulle regole di magistralizzazione.
Questa dinamica sta iniziando a cambiare. La capacità produttiva per i GLP-1 si sta ampliando ora più rapidamente che in qualsiasi altro momento della storia di questa classe di farmaci, e le scelte che le aziende faranno nei prossimi anni decideranno quanto velocemente questi medicinali raggiungeranno i pazienti in tutto il mondo.
Ecco uno sguardo chiaro e pratico su dove si trova oggi la produzione dei GLP-1 e dove è diretta.
Perché i farmaci GLP-1 sono così difficili da produrre
I farmaci GLP-1 non sono semplici compresse. La maggior parte dei prodotti approvati, inclusi semaglutide e tirzepatide, sono peptidi somministrati come iniettabili sterili. Questa combinazione crea due sfide produttive separate.
La sintesi dei peptidi è lenta e ad alta intensità di risorse. Costruire una catena peptidica, sia tramite sintesi peptidica in fase solida (SPPS) sia tramite sintesi peptidica in fase liquida (LPPS), richiede molti passaggi chimici sequenziali, ognuno con le proprie purificazioni e verifiche di qualità. Un singolo lotto può richiedere settimane. Scalare questo processo non è come scalare una linea per compresse a piccola molecola; necessita di reattori specializzati, sintetizzatori e chimici dei peptidi qualificati.
Il riempimento e finitura sterile aggiunge un altro collo di bottiglia. Una volta prodotto il peptide, deve essere confezionato in penne pre-riempite o fiale in condizioni asettiche rigorose, seguendo requisiti come EU GMP Annex 1. Le linee di fill-finish, la fornitura di fiale di vetro, i componenti elastomerici e l’assemblaggio dei dispositivi devono crescere insieme, non solo la sostanza farmaceutica.
Per questo motivo l’espansione della capacità qui richiede investimenti lungo tutta la filiera, non solo in una singola fabbrica.
EU GMP Annex 1 è solo un pezzo del puzzle di conformità per la produzione sterile di GLP-1. Vedi la checklist normativa completa che copre i requisiti FDA, UE e CDSCO.
→ Leggi: Regolamentazione della produzione di iniettabili: checklist FDA, EU & CDSCO
Come i grandi attori stanno ampliando la capacità
Novo Nordisk ed Eli Lilly, le due aziende che guidano il mercato dei GLP-1, hanno entrambe preso impegni pubblici rilevanti per colmare il divario di offerta.
La casa madre di Novo Nordisk, Novo Holdings, ha acquisito il produttore a contratto Catalent, e Novo Nordisk ha inoltre preso il controllo di tre siti Catalent di fill-finish in Indiana, Belgio e Italia. Questi stabilimenti stavano già producendo medicinali GLP-1, quindi la mossa ha dato a Novo Nordisk capacità dedicate e pronte all’uso invece di dover partire da zero.
Eli Lilly ha seguito una strada simile con i propri impianti. Ha aumentato significativamente l’investimento in un nuovo campus produttivo a Lebanon, Indiana, aggiungendo miliardi di dollari oltre l’impegno iniziale. Il sito è progettato per la produzione di tirzepatide ed è uno dei diversi grandi investimenti nazionali che Lilly ha effettuato per ampliare la propria produzione di GLP-1.
Entrambe le aziende si sono anche appoggiate a contract development and manufacturing organizations (CDMO) per aggiungere capacità più rapidamente rispetto a quanto avrebbe permesso costruire tutto internamente. Questo cambiamento ha trasformato la produzione di GLP-1 in un importante motore di crescita per i CDMO specialisti in peptidi e iniettabili sterili.
L’ascesa dei CDMO specializzati e dei fornitori di componenti
Poiché la domanda ha superato ciò che qualsiasi singola azienda può costruire internamente, i produttori a contratto e i fornitori di componenti sono diventati centrali nella storia dell’offerta dei GLP-1.
I CDMO con competenze in peptidi si stanno espandendo rapidamente. In India, Neuland Laboratories sta aprendo un impianto dedicato ai peptidi vicino a Hyderabad, progettato con spazio per future espansioni man mano che la domanda cresce. Altri CDMO indiani, tra cui Sai Life Sciences, hanno annunciato investimenti simili focalizzati sui peptidi.
Anche i fornitori di componenti stanno aumentando la produzione. West Pharmaceutical Services, che produce componenti elastomerici utilizzati nei dispositivi per iniezione dei GLP-1, ha riferito che i prodotti legati ai GLP-1 ora rappresentano una quota significativa del suo fatturato, riflettendo quanto la domanda si estenda oltre i soli produttori di farmaci.
Il near-shoring sta attirando attenzione. Alcuni produttori stanno valutando di costruire capacità più vicine ai mercati principali per ridurre l’esposizione tariffaria e accorciare le catene di fornitura.
Questa diffusione degli investimenti significa che la crescita della capacità dei GLP-1 non è solo una storia su due aziende. È un cambiamento più ampio nel modo in cui viene costruito l’ecosistema di produzione di peptidi e iniettabili sterili.
Neuland e Sai Life stanno guidando l’ondata dei CDMO di peptidi in India, vedi come si confrontano con il più ampio panorama dei CDMO statunitensi che guidano la capacità farmaceutica.→ Leggi: Top 20 Contract Manufacturing Organizations nel settore farmaceutico statunitense
Cosa sta cambiando l’equilibrio tra domanda e offerta
Fattore | Effetto sulla capacità |
Acquisizione di siti dedicati al fill-finish (es. siti Catalent a Novo Nordisk) | Capacità sterile produttiva immediata e pronta all’uso |
Nuovi impianti CDMO focalizzati sui peptidi (India, altre regioni) | Aggiunge capacità specializzata di sintesi al di fuori dei due leader di mercato |
Espansioni di campus da miliardi di dollari (es. sito Lilly in Indiana) | Capacità sostanziale e su larga scala della sostanza farmaceutica e del prodotto a lungo termine |
Crescita nella fornitura di elastomeri e componenti dei dispositivi | Evita che il fill-finish diventi il nuovo collo di bottiglia |
Pipeline emergente di GLP-1 orali | Potrebbe ridurre la pressione sulle linee di iniettabili sterili nel tempo |
Ingresso di produttori generici e in stile biosimilare, in particolare in India | Incrementa la capacità per versioni a costo inferiore una volta scaduti i brevetti |
Anche con tutti questi investimenti, l’offerta nel 2026 è migliore rispetto alle carenze acute del 2023 e 2024, ma non ha ancora completamente raggiunto la domanda dei pazienti sottostante ai livelli di prescrizione attuali.
Il fattore GLP-1 orale
Un sviluppo da seguire è lo spostamento verso i farmaci GLP-1 orali. Diverse aziende, compresa Lilly con orforglipron, stanno lavorando a formulazioni orali che potrebbero ridurre la dipendenza dalle linee iniettabili. Se i GLP-1 orali raggiungessero il mercato su larga scala, allevierebbero la pressione sulla sintesi peptidica e sul fill-finish sterile, poiché le compresse sono generalmente più veloci ed economiche da produrre rispetto agli iniettabili sterili. Si tratta ancora di un ambito emergente e gli impegni di capacità qui non sono ancora alla scala vista per gli iniettabili.
Cosa dovrebbero monitorare i produttori
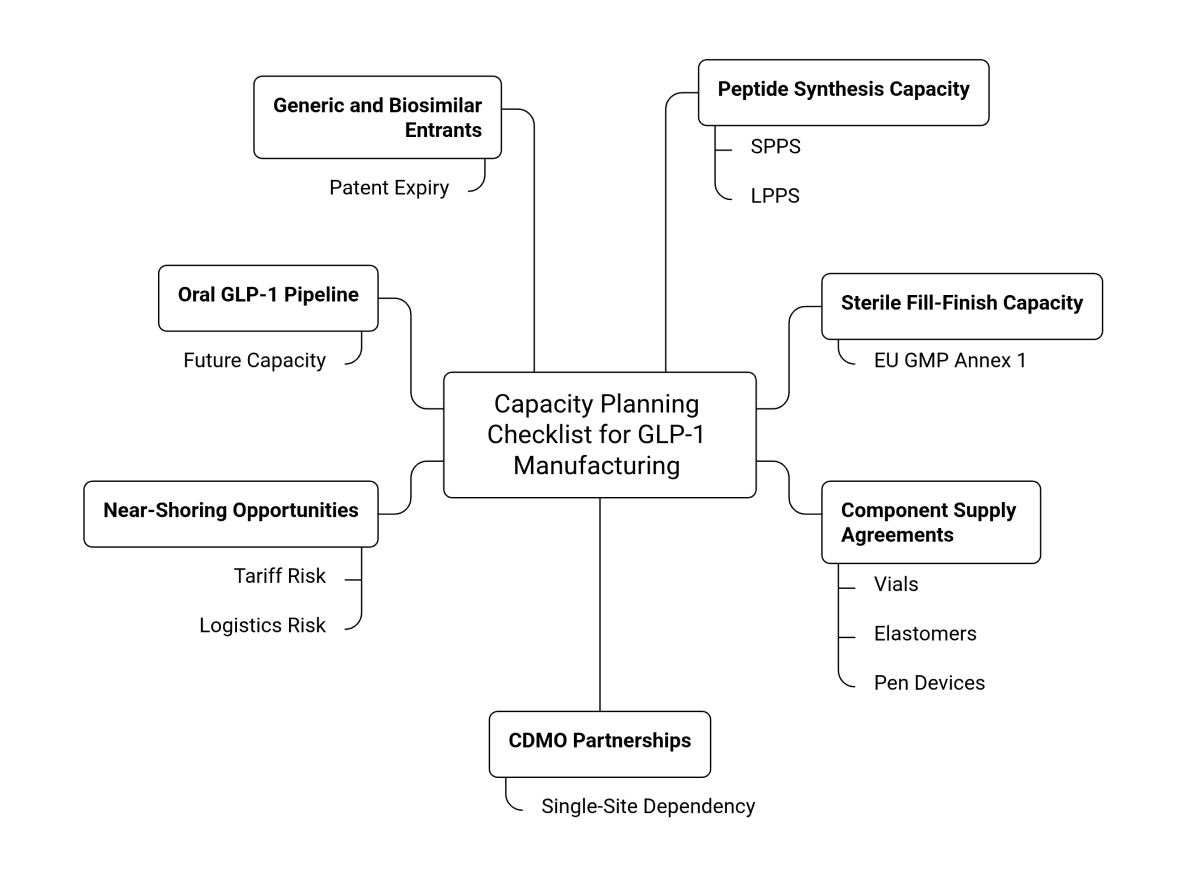
Checklist di pianificazione della capacità per la produzione di GLP-1
Garantire capacità dedicate di sintesi peptidica (SPPS o LPPS), non linee generiche condivise
Confermare che la capacità di fill-finish sterile sia conforme ai requisiti dell'Allegato 1 delle GMP dell'UE
Stipulare accordi di fornitura a lungo termine per i componenti (fiale, elastomeri, dispositivi pen)
Costruire ridondanza tramite partnership con CDMO per evitare dipendenze da un unico sito
Monitorare le opportunità di near-shoring per gestire il rischio di dazi e logistica
Tenere traccia dei progressi della pipeline dei GLP-1 orali per una futura riallocazione della capacità
Pianificare gli ingressi in stile generico e biosimilare man mano che i brevetti si avvicinano alla scadenza
La strada davanti
La capacità produttiva per i GLP-1 non è più solo in fase di recupero. Viene costruita in modo deliberato, con investimenti che spaziano dalla sintesi peptidica al fill-finish sterile, passando per la fornitura di componenti e una rete CDMO in crescita. I due leader di mercato stanno assicurandosi capacità dedicate tramite acquisizioni e nuovi campus, mentre i produttori su contratto, specialmente in regioni come l'India, stanno entrando nello spazio per soddisfare la domanda globale.
I prossimi anni dovrebbero portare a uno scenario di offerta più stabile, a un accesso più ampio e infine a prezzi più bassi man mano che la concorrenza in stile generico e le formulazioni orali matureranno. Per ora, le aziende che pianificano la capacità con attenzione lungo l'intera catena saranno nelle migliori condizioni per tenere il passo con una delle categorie di farmaci a più rapida crescita nella storia del pharma.
Domande frequenti
1. Perché la capacità produttiva dei GLP-1 è stata così limitata?
La produzione di GLP-1 comporta una complessa sintesi peptidica e il fill-finish sterile, entrambi processi lenti da scalare rispetto alla produzione standard di compresse.
2. Quali sono le principali aziende che stanno espandendo la capacità per i GLP-1?
Novo Nordisk ed Eli Lilly guidano l'espansione della capacità, supportate da CDMO come Neuland Laboratories e Sai Life Sciences.
3. Le carenze di GLP-1 finiranno presto?
L'offerta è migliorata significativamente dal 2023-2024, ma nel 2026 non ha ancora completamente eguagliato la domanda dei pazienti.
4. In che modo i GLP-1 orali influenzano la capacità produttiva?
Le versioni orali potrebbero ridurre la pressione sulle linee di produzione di iniettabili poiché le compresse sono generalmente più veloci ed economiche da produrre.
5. Perché i CDMO sono importanti per l'offerta di GLP-1?
I CDMO permettono ai produttori di aggiungere capacità per peptidi e processi sterili più rapidamente rispetto alla costruzione di nuove strutture da soli.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Altro dal centro risorse
Tutti gli articoli →
Affari Regolatori Farmaceutici: Sfide, Innovazioni e Armonizzazione Globale
Logistica della catena del freddo nel settore farmaceutico: costruire supply chain resilienti
Discussion