Produzione farmaceutica in India: opportunità e sfide
L'India produce 1 pillola generica su 5 nel mondo: ecco cosa sta guidando la crescita della produzione farmaceutica in India e cosa potrebbe rallentarla.

Introduzione
Entrate in qualsiasi farmacia negli Stati Uniti, in Africa o nel Sud-est asiatico e c’è una buona probabilità che la compressa che prendete sia stata prodotta in India. Il paese è diventato silenziosamente l'armadietto dei medicinali del mondo: produce circa una pillola generica su cinque consumata a livello globale e fornisce vaccini a oltre 150 paesi. Questo non è un caso.
È il risultato di decenni di investimenti nelle competenze chimiche, nella produzione a basso costo e in un sistema regolatorio che, nonostante le sue imperfezioni, ha imparato a parlare la lingua delle autorità sanitarie globali.
Il settore farmaceutico indiano oggi vale quasi 60 miliardi di dollari sul mercato interno e le sue esportazioni hanno superato i 31 miliardi di dollari nell'anno fiscale FY26 — una storia di surplus commerciale che poche altre industrie indiane possono vantare. Ma essere la "Pharmacy of the World" non significa essere inattaccabili.
La crescente concorrenza dalla Cina, l'inasprimento delle norme di qualità in Occidente e la dipendenza dell'India dalle materie prime importate significano che il settore si trova a un vero bivio. Questo articolo esamina dove si trova l'opportunità, cosa frena il settore e come l'India può mantenere la sua posizione a livello globale.
Uno sguardo rapido: dove si trova oggi l'India?
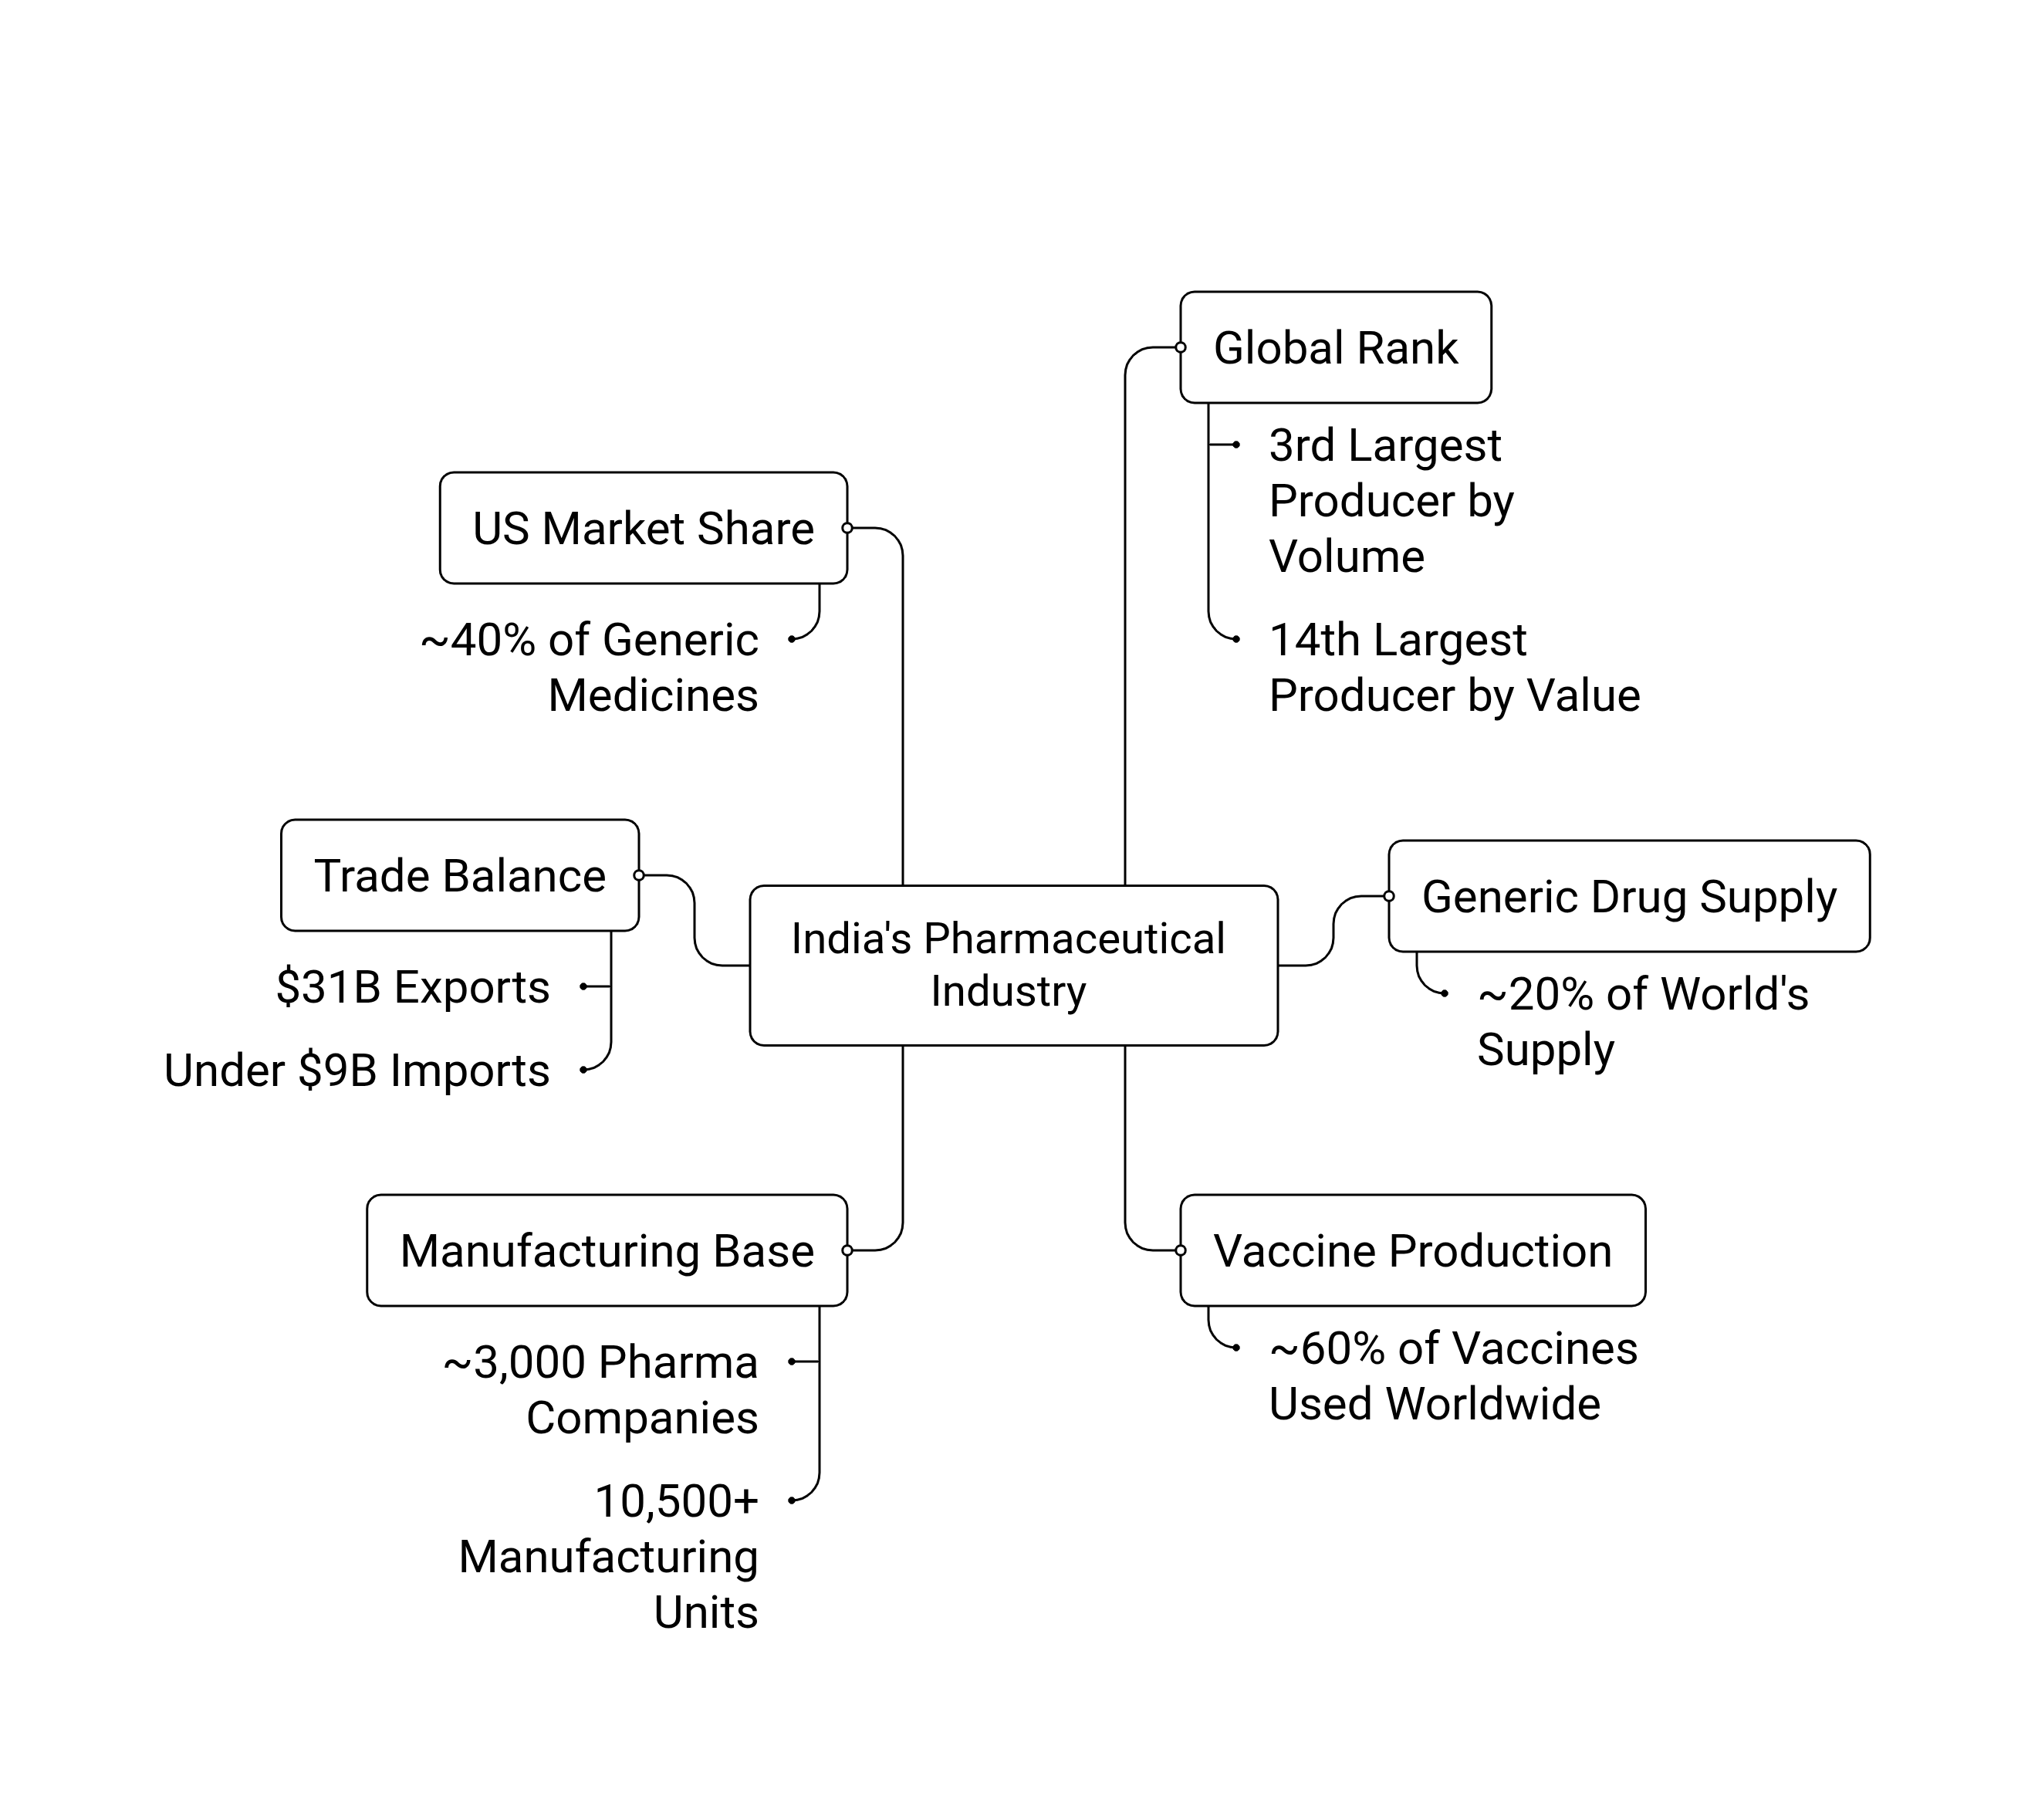
Prima di addentrarsi nelle opportunità e nelle sfide, è utile vedere la scala di ciò che l'India ha già costruito:
Classifica globale: 3° maggiore produttore farmaceutico per volume, 14° per valore.
Fornitura di farmaci generici: Circa il 20% della fornitura mondiale di medicinali generici proviene dall'India.
Produzione di vaccini: L'India produce quasi il 60% dei vaccini utilizzati a livello mondiale, soddisfacendo la maggior parte della domanda globale di vaccini BCG e DPT.
Base produttiva: Sede di circa 3.000 aziende farmaceutiche e di oltre 10.500 unità produttive.
Bilancia commerciale: Esportazioni farmaceutiche di 31 miliardi di dollari contro importazioni inferiori a 9 miliardi, conferendo all'India uno dei pochi surplus commerciali realmente solidi.
Quota sul mercato USA: Fornisce circa il 40% dei medicinali generici utilizzati negli Stati Uniti.
Questi numeri spiegano perché l'India si è guadagnata il suo soprannome. Ma i dettagli dietro di essi rivelano sia la forza sia la fragilità del modello.
Le opportunità: perché il mondo continua a puntare sull'India?
1) Vantaggio di costo e scala
I produttori indiani possono produrre farmaci generici di alta qualità a una frazione del costo rispetto a USA o Europa, spesso il 30-40% in meno. Non si tratta più solo di manodopera a basso costo; deriva da decenni di ottimizzazione dei processi, integrazione a ritroso e produzione su una scala che pochi paesi possono eguagliare.
2) Spinta governativa attraverso le politiche
Il governo è passato da un supporto passivo a una politica industriale attiva:
Il Production Linked Incentive (PLI) Scheme offre incentivi finanziari per incrementare la produzione nazionale di API, materie prime chiave e formulazioni finite.
Tre mega drug park sono in sviluppo in Himachal Pradesh, Gujarat e Andhra Pradesh per ridurre la dipendenza dalle materie prime importate.
L'iniziativa Biopharma SHAKTI, un impegno di ₹10,000 crore annunciato nel 2026 per costruire oltre 1.000 siti di sperimentazione clinica e spingere l'India nella catena del valore verso biologici e biosimilari.
Medical Device Parks, mirati a replicare il successo farmaceutico nel segmento dei dispositivi.
3) Uno spostamento verso prodotti ad alto valore
Per anni, la forza dell'India è stata nei generici a "piccole molecole" — farmaci chimicamente semplici e facili da copiare. Questo sta cambiando. Le aziende stanno ora investendo in:
Biosimilari (versioni più economiche di farmaci biologici complessi)
Terapie GLP-1 (la categoria di farmaci per perdita di peso e diabete attualmente in forte espansione a livello mondiale)
Generici complessi e formulazioni speciali, che offrono margini più elevati e subiscono meno erosione dei prezzi
4) Crescita del Contract Research & Manufacturing (CRDMO)
Le aziende farmaceutiche globali stanno sempre più esternalizzando ricerca, sperimentazioni e produzione a partner indiani anziché farle internamente. Questo modello CRDMO (Contract Research, Development, and Manufacturing Organisation) sta trasformando l'India da "fabbrica di farmaci generici" in un vero partner di R&S per le grandi aziende globali.
5) Diversificazione dei mercati di esportazione
Tradizionalmente, USA ed Europa assorbivano la maggior parte delle esportazioni farmaceutiche indiane. Questa concentrazione è un rischio: una singola modifica normativa all'estero può danneggiare i ricavi. Gli esportatori indiani stanno ora espandendo attivamente in:
Africa (Nigeria, Tanzania)
America Latina (Brazil, Mexico)
Medio Oriente (Saudi Arabia)
Mercati europei non tradizionali (Netherlands, Spain, France)
Questa diversificazione protegge l'industria da shock tariffari o da un inasprimento normativo in un singolo mercato.
I biosimilari non sono solo un'opportunità, sono un vero e proprio cambio strategico per l'industria farmaceutica indiana: scopri come si sta concretizzando lo spostamento oltre i generici.
→ Leggi: Il passaggio dell'India dai generici alla leadership globale nei biologici
Le sfide: cosa potrebbe rallentare l'India?
A) Forte dipendenza dagli API cinesi
Questo è il punto debole più noto dell'industria. Le Active Pharmaceutical Ingredients (APIs), i composti chimici grezzi che entrano in ogni compressa, sono ancora importate in grandi volumi dalla Cina, in particolare per antibiotici e alcuni farmaci essenziali. Durante i primi disagi legati al COVID-19, questa dipendenza è diventata dolorosamente evidente quando le catene di approvvigionamento cinesi si sono congelate e la produzione indiana ha rischiato di fermarsi. Nonostante gli incentivi PLI, l'India importa ancora una quota significativa di intermedi per farmaci sfusi.
B) Questioni regolatorie e di qualità
La reputazione dell'India ha subito colpi a causa di ripetute lettere di avvertimento della USFDA e avvisi d'importazione rivolti a stabilimenti produttivi indiani nel corso degli anni, insieme a occasionali segnalazioni di sciroppi per la tosse non conformi collegati a decessi all'estero. Questi episodi, anche se isolati, danneggiano la fiducia costruita nel corso dei decenni e attirano un controllo più rigoroso su ogni spedizione indiana.
C) Pressione sui prezzi nei mercati principali
Il mercato dei generici USA — il maggior cliente dell'India — ha visto un'intensa erosione dei prezzi a causa della consolidazione tra acquirenti e distributori farmaceutici americani. I margini sui generici comuni si sono ridotti per anni, costringendo le aziende indiane a salire nella catena del valore o ad accettare profitti più magri.
D) Lacune infrastrutturali e logistiche
- Fornitura di energia inconsistenti in alcuni distretti produttivi aumenta i costi per i prodotti sensibili alla temperatura
- Porti e logistica a catena del freddo per biologici e vaccini restano inferiori rispetto a concorrenti come Ireland o Singapore
- I costi di conformità ambientale per il trattamento degli effluenti sono in aumento, specialmente negli hub di produzione di API
E) Sottoutilizzo degli investimenti in innovazione
Il farmaco indiano destina una quota molto più piccola del fatturato a R&S rispetto ai grandi globali come Pfizer o Novartis. Questo ha mantenuto l'India forte nei generici ma debole nella scoperta di nuovi farmaci — un gap che limita quanto valore il paese può infine catturare.
F) Competizione globale
La Cina sta investendo aggressivamente per riconquistare terreno nei biologici e nella produzione di specialità. Nel frattempo, paesi come Vietnam e Bangladesh si stanno posizionando come alternative a basso costo per i generici di base, erodendo il tradizionale vantaggio di costo dell'India.
Il programma PLI dell'India mira direttamente a questa dipendenza dagli API: guarda come sta rimodellando la produzione domestica.
→ Leggi: Come il programma PLI dell'India sta trasformando la produzione di API
Costruire competitività globale: cosa deve succedere?
Perché l'India passi da "più grande fornitore di generici" a un hub farmaceutico realmente competitivo e di alto valore, sono necessari alcuni cambiamenti chiave:
Ridurre la dipendenza dagli API — I Bulk Drug Parks e gli incentivi PLI necessitano di un'esecuzione più rapida, non solo di annunci politici.
Investire in una cultura della qualità, non solo nella conformità — Trattare le norme USFDA come un livello minimo anziché come una casella da spuntare eviterà lettere di avvertimento ripetute.
Incrementare biologici e biosimilari — Qui domanda globale e margini stanno crescendo entrambi.
Approfondire la spesa in R&S — Collaborazioni tra industria e istituzioni accademiche di ricerca (come NIPER) possono aiutare l'India a passare dal copiare farmaci al scoprirli.
Rafforzare catena del freddo e infrastrutture portuali — Essenziali per competere in vaccini, biologici ed esportazioni di specialità.
Continuare la diversificazione dei mercati — Ridurre la dipendenza da una singola destinazione di esportazione protegge l'industria dagli shock geopolitici.
In conclusione
La storia farmaceutica dell'India è un autentico successo — uno dei pochi settori in cui il Paese non si limita a competere a livello globale, ma guida effettivamente in nicchie specifiche come i generici e i vaccini. La scala, il vantaggio di costo e il crescente sostegno politico le conferiscono un vero slancio verso l'ambizioso obiettivo di mercato di $450 billion entro il 2047.
Ma l'etichetta "Pharmacy of the World" comporta responsabilità tanto quanto prestigio. Le lacune nella qualità, la dipendenza dalle materie prime e i margini ridotti sui generici commodity sono vulnerabilità reali che nessun dato sulle esportazioni può nascondere.
Il prossimo capitolo dell'industria non sarà deciso da quanto potrà produrre, ma da quanto potrà innovare, da quanto costantemente rispetterà gli standard di qualità globali e da quanto riuscirà a ridurre la dipendenza da un singolo paese o da una singola categoria di prodotti.
Se l'India azzecca questi fondamentali, non rimarrà solo la farmacia del mondo — potrebbe diventare anche uno dei suoi centri di innovazione più affidabili.
Domande frequenti
1. Perché l'India è considerata un importante polo globale di produzione farmaceutica?
L'India è un importante polo di produzione farmaceutica grazie alla sua ampia capacità produttiva, forza lavoro qualificata, vantaggio di costo e solida esperienza nei farmaci generici e nei vaccini. Fornisce medicinali ai mercati di Stati Uniti, Europa, Africa, Asia e altre regioni.
2. Quali sono le maggiori opportunità per la produzione farmaceutica in India?
Le opportunità chiave includono biosimilari, generici complessi, medicinali specialistici, terapie GLP-1, vaccini e servizi di ricerca, sviluppo e produzione a contratto. Iniziative governative come il PLI Scheme stanno inoltre incentivando la produzione nazionale di API e altri prodotti farmaceutici.
3. Quali sono le principali sfide che affronta la produzione farmaceutica in India?
Il settore affronta diverse sfide, tra cui la dipendenza dalle API importate, preoccupazioni regolatorie e sulla qualità, pressioni sui prezzi nei principali mercati di esportazione, lacune infrastrutturali, aumento dei costi di conformità e investimenti relativamente bassi nella ricerca di farmaci innovativi.
4. Come può l'India ridurre la sua dipendenza dalle materie prime farmaceutiche importate?
L'India può ridurre la dipendenza dalle importazioni ampliando la produzione nazionale di API e intermedi, accelerando i Bulk Drug Parks, sostenendo i fornitori locali e sfruttando meglio gli incentivi legati alla produzione. Catene di fornitura domestiche più forti possono anche rendere l'industria più resiliente alle interruzioni globali.
5. Cosa aiuterà l'India a rimanere competitiva a livello globale nella produzione farmaceutica?
L'India dovrà concentrarsi sulla qualità costante, maggiori investimenti in R&S, capacità di produzione avanzate, biologici e biosimilari, migliori infrastrutture per la catena del freddo e la logistica, e mercati di esportazione diversificati. Andare oltre la produzione a basso costo di generici verso prodotti di maggior valore sarà particolarmente importante per la competitività a lungo termine.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Altro in Produzione farmaceutica
Tutti gli articoli →
Conformità nella produzione farmaceutica 2025: normative chiave e migliori pratiche da conoscere
Migliorare la flessibilità nella produzione farmaceutica: produzione agile e scalabilità rapida
Discussion