Lieferketten-Geographie ist jetzt eine kommerzielle Qualifikation in der Pharmaindustrie
Der Herstellungsort eines Arzneimittels gehört inzwischen zur Verkaufsargumentation – weshalb die Geographie der Lieferkette für Pharmateams zur kommerziellen Qualifikation geworden ist.


Einführung
Fragen Sie eine Führungskraft im kommerziellen Bereich der Pharmaindustrie, was sie braucht, um ein Arzneimittel erfolgreich auf den Markt zu bringen, und Sie werden in der Regel von Erstattungsdeckungen, Zielgruppenansprache bei Verschreibern, Patientenversorgungsprogrammen und Preisstrategie hören. Wo das Arzneimittel tatsächlich hergestellt wird, taucht in dieser Aufzählung selten auf. Das ändert sich schnell, und die Gründe dafür haben nur wenig mit Marketingkompetenz zu tun und sehr viel mit globaler Handelspolitik.
Im Jahr 2026 sind Fragen danach, wo der Wirkstoff eines Medikaments herkommt, wo es fertiggestellt und verpackt wird und wie viele Grenzen es überschreitet, bevor es einen Patienten erreicht, solche, in die kommerzielle Teams hineingezogen werden — ob sie darauf vorbereitet sind oder nicht. Das ist inzwischen nicht mehr nur ein Problem der Lieferkette. Es ist ein Go-to-Market-Thema. Und stillschweigend entwickelt es sich zu einem der prägendsten Pharma-Trends des Jahres, der neu definiert, was „verkaufsbereit“ für ein Launch-Team überhaupt bedeutet.
Das Merkwürdige ist, wie schnell das geschehen ist. Vor zwei Jahren konnte eine Führungskraft im kommerziellen Bereich einen gesamten Produktlebenszyklus durchlaufen, ohne jemals mit einem Kunden über das Herkunftsland zu sprechen. Heute kann es eine der ersten Fragen in einem Gespräch mit einem Kostenträger sein, direkt neben Preis und Formulary-Platzierung.
Warum Geographie plötzlich für kommerzielle Teams wichtig ist
Die Veränderung lässt sich nahezu vollständig auf Handelspolitik zurückführen. Die aktuelle US-Administration hat Pharmaimporte unter Section 232 aus Gründen der nationalen Sicherheit ins Visier genommen, und die daraus folgende Zollstruktur ist nach jedem Maßstab steil: ein Standardzoll von 100% auf patentierte Arzneimittel, aktive pharmazeutische Wirkstoffe und wichtige Ausgangsmaterialien, reduziert auf 20% für Unternehmen mit genehmigten Onshoring-Plänen und vorübergehend auf null gesenkt für Unternehmen, die in Verbindung mit Inlandsfertigungszusagen Most-Favored-Nation-Preisvereinbarungen bis 2029 abschließen.
Allein diese Zahlen wären schon ausreichend, um den Fertigungs-Footprint eines Unternehmens neu zu gestalten. Doch es sind die Fristen, die Ausnahmen und das branchenweite Gebaren, darauf zu reagieren, die das Ganze von einer Planungsübung in etwas verwandelt haben, das kommerzielle Teams nicht länger ignorieren können.
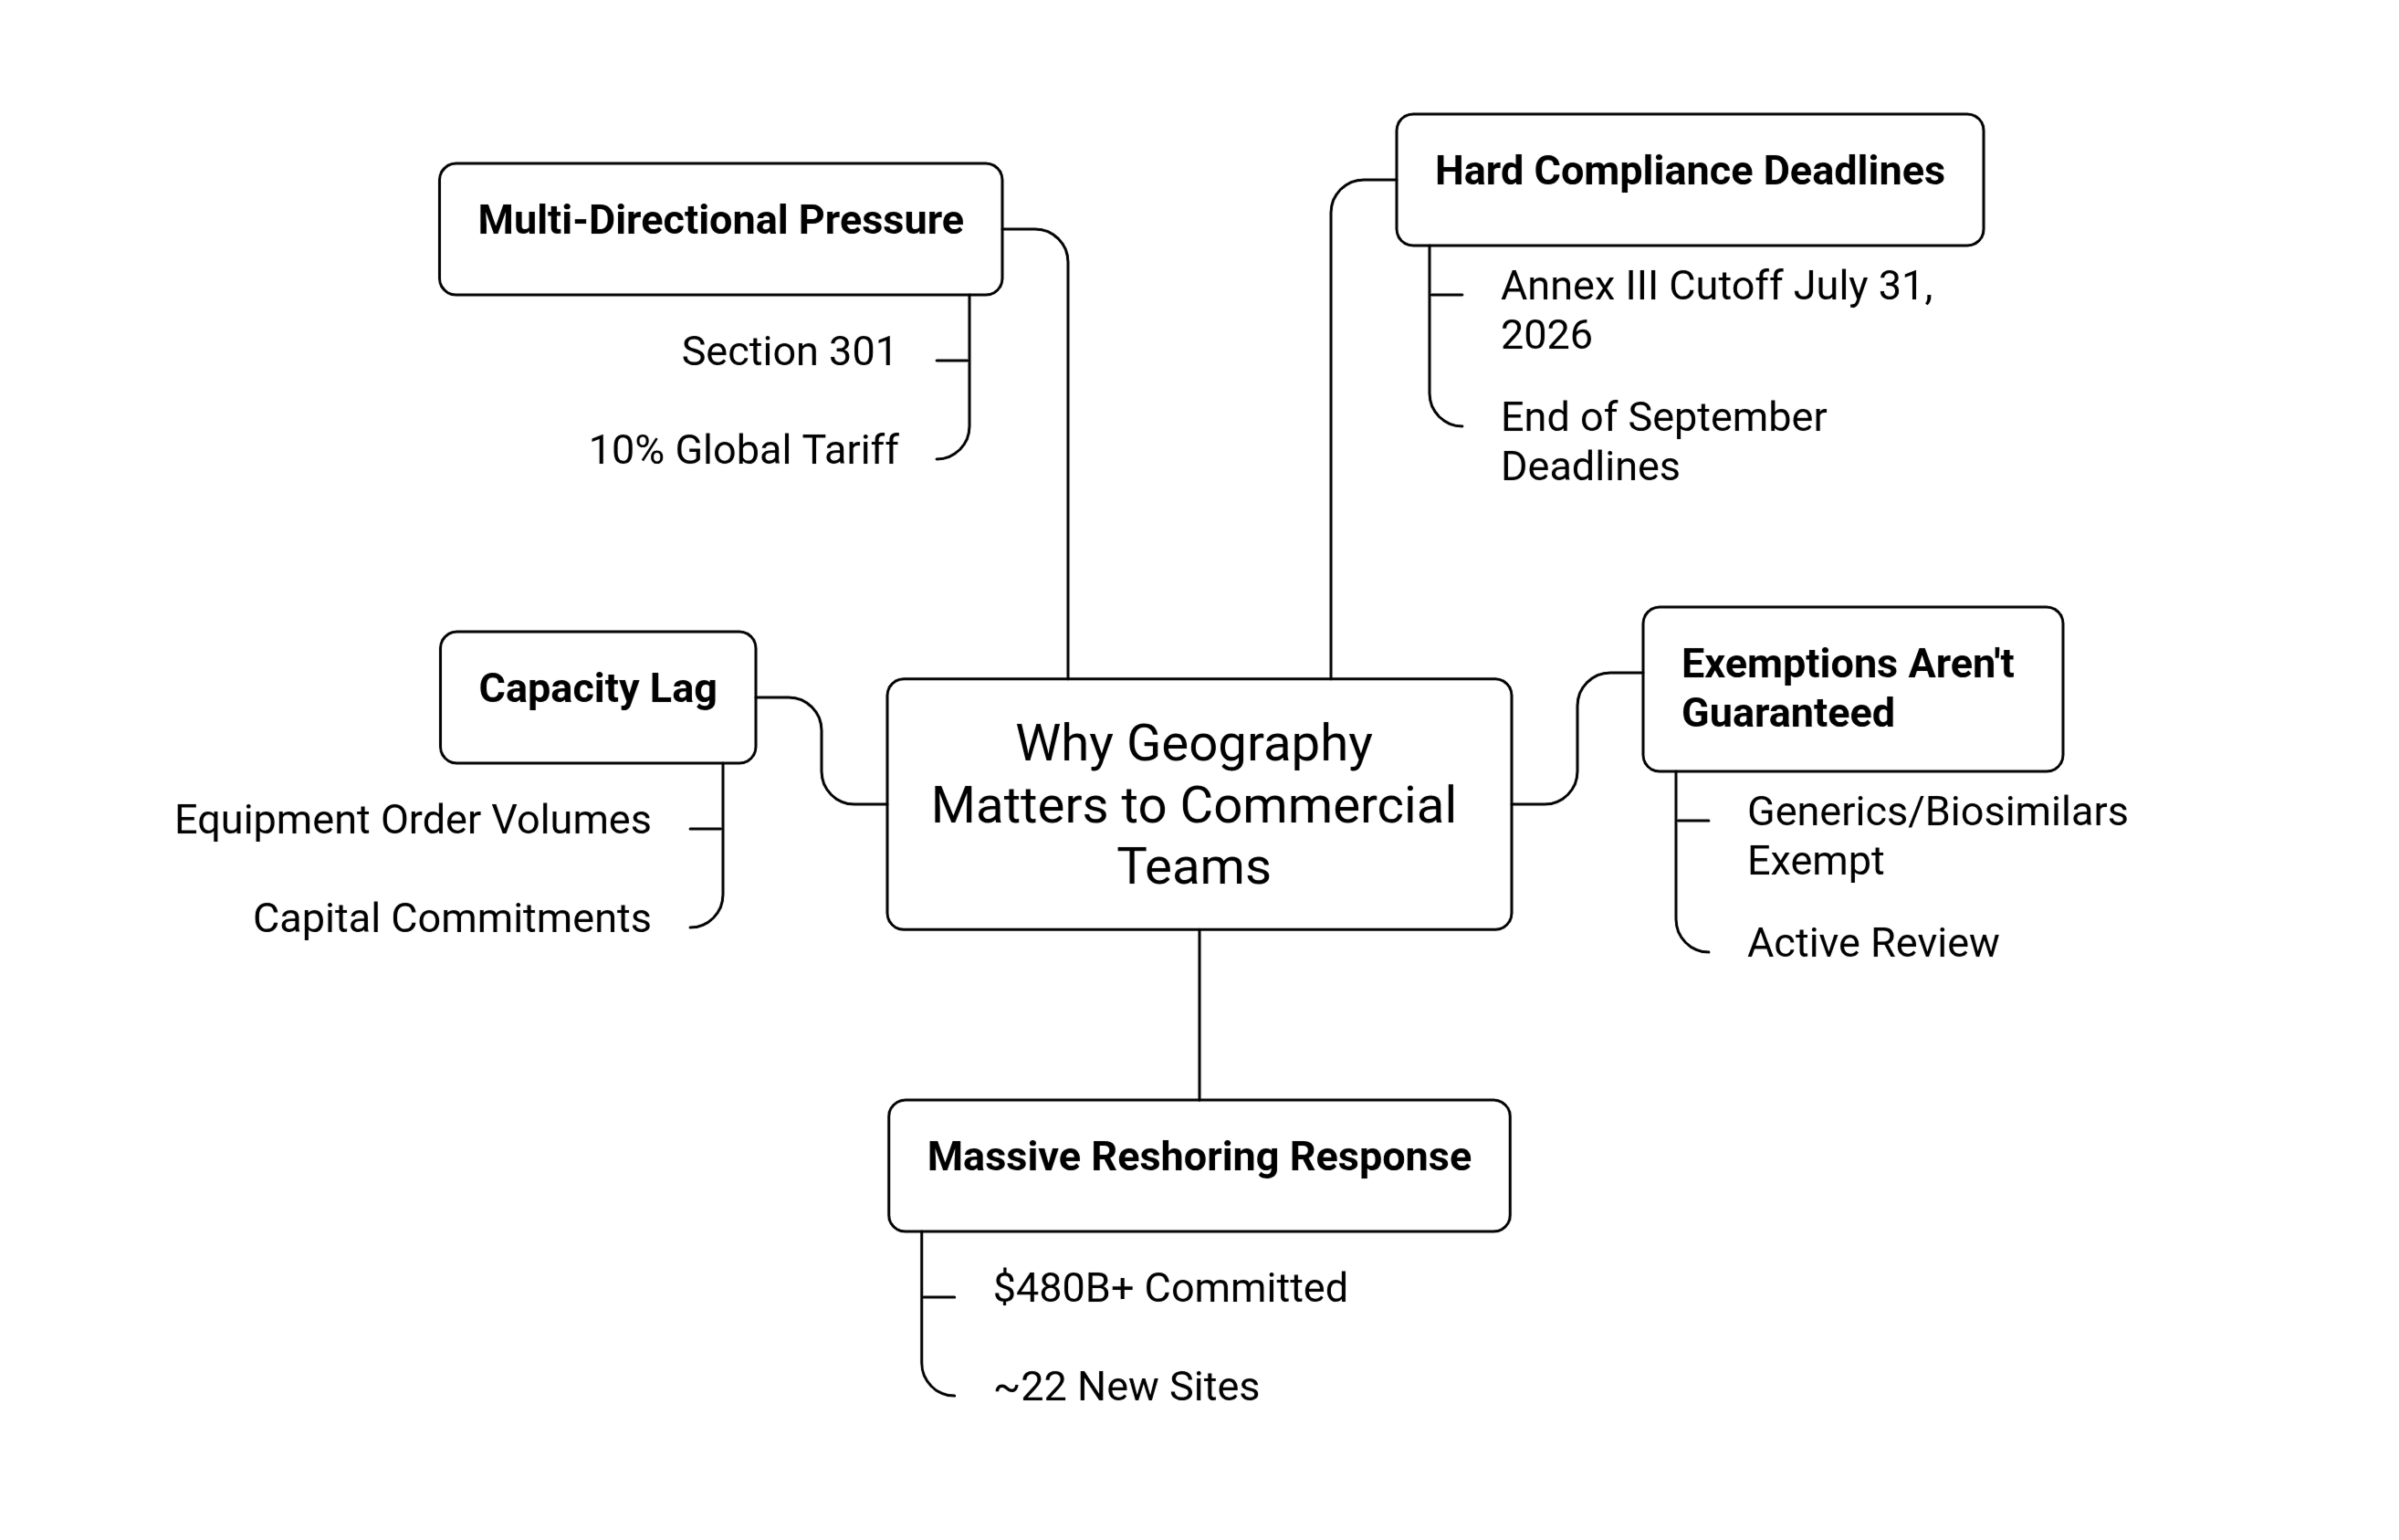
Einige Schlüsselaspekte des Gesamtbilds:
1) Harte Compliance-Fristen sind bereits da: Unternehmen, die unter Annex III klassifiziert sind, haben eine Frist bis zum 31. Juli 2026, die meisten anderen folgen bis Ende September, sodass nur sehr wenig Zeit bleibt, um Ausnahmen auszuhandeln.
2) Ausnahmen sind nicht garantiert dauerhaft: Generika und Biosimilars liegen derzeit außerhalb der Zollstruktur, werden aber aktiv überprüft, sodass auch diese Ausnahmeregelung auf lange Sicht nicht als sicher angesehen werden kann.
3) Die Reaktion der Branche war enorm: Angekündigte Rückverlagerungszusagen übersteigen inzwischen 480 Milliarden US-Dollar, verteilt auf etwa zweiundzwanzig neue Produktionsstätten und Zehntausende von Arbeitsplätzen, wobei das neue PreCheck-Programm der FDA Unternehmen, die inländische Kapazitäten aufbauen, frühere regulatorische Einbindung bietet.
4) Kapazitätsaufbau erweist sich als langsamer als die Ankündigungen: Zulieferer von vorgelagerten Anlagen haben noch keine Auftragsvolumina gesehen, die dem Umfang der getätigten Kapitalzusagen entsprechen, was bedeutet, dass die Lücke zwischen Zusage und Produktion sich noch längere Zeit hinziehen könnte.
5) Der Druck kommt aus mehreren Richtungen: Section-301-Zölle erheben bereits Abgaben von bis zu 25% auf chinesische pharmazeutische Chemikalien und Wirkstoffe, und ein breiterer globaler 10%-Zoll betrifft nahezu jeden importierten Input, von Verpackungsmaterialien bis zu Fertigungsanlagen.
Legt man all das übereinander, erhält man eine wirklich komplizierte Karte, auf der ein einziges Produkt vor Erreichen des Apothekenregals drei oder vier Zollregime durchlaufen könnte. Kommerzielle Teams müssen diese Karte nicht bis ins Detail beherrschen, aber sie müssen genug davon wissen, um eine Käuferfrage beantworten zu können, ohne das Gespräch zu blockieren.
Auf den ersten Blick klingt das nicht nach einem Problem für kommerzielle Teams. Es wird jedoch zu einem, sobald ein Kostenträger, ein Krankenhaussystem oder ein großer Arbeitgeber fragt, wo ein Arzneimittel hergestellt wird, bevor er einem Vertrag zustimmt.
Was bedeutet hier „kommerzielle Qualifizierung“ tatsächlich?
Eine Qualifizierung ist im kommerziellen Sinne etwas, das ein Käufer prüft, bevor er Ja sagt. Früher waren das klinische Daten, Sicherheitsprofil, Preis und Unterstützungsmaßnahmen für den Zugang. Zunehmend gehört auch eine einfache Frage dazu: Ist diese Lieferkette stabil, transparent und diversifiziert genug, damit wir nicht ohne Produkt dastehen, falls sich die Handelspolitik wieder ändert?
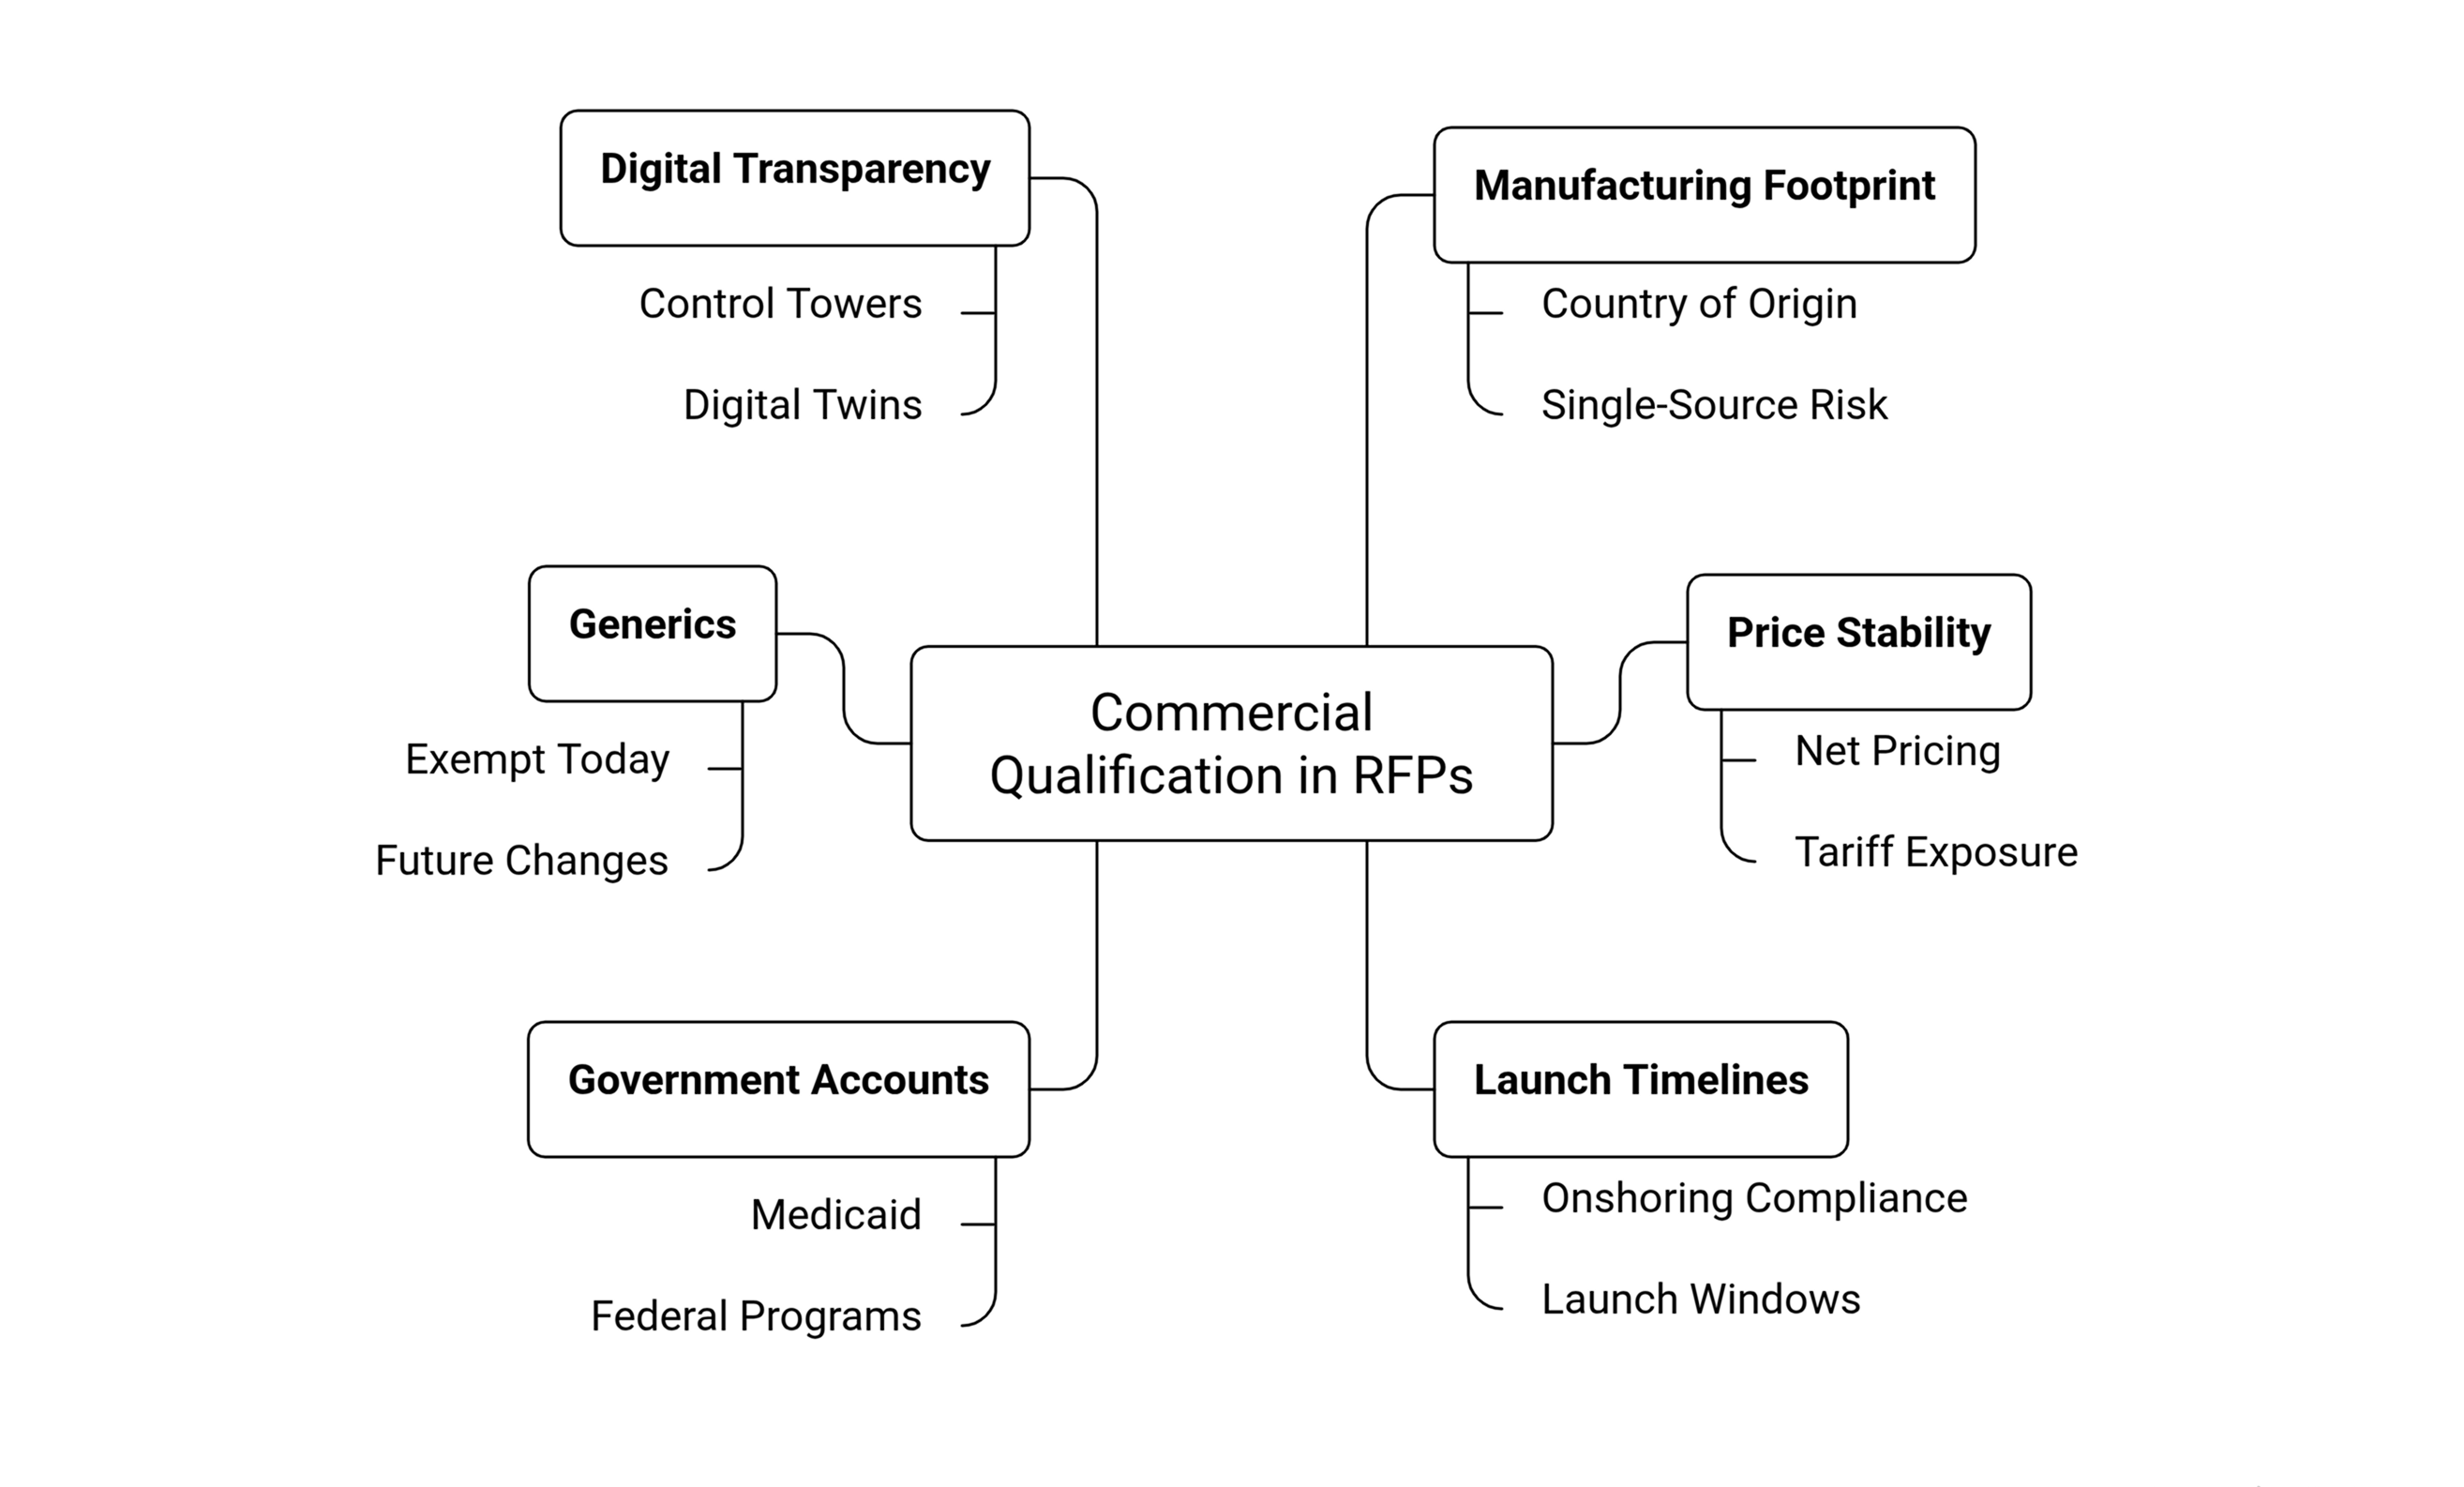
Diese Frage verändert, wie kommerzielle Teams arbeiten müssen. Das sind die tatsächlichen Veränderungen vor Ort:
1) Der Fertigungs-Footprint kommt in RFPs und Erstattungs-Gespräche. Große Gesundheitssysteme und Pharmacy Benefit Manager beginnen, Hersteller direkt zu Fragen nach Herkunftsland, Single-Source-Risiko und Notfallplanung zu stellen, so wie sie vor einigen Jahren noch nach klinischen Studiendaten gefragt hätten.
2) Preisstabilitätsaussagen benötigen jetzt eine geographische Begründung. Ein kommerzielles Team, das einem Kostenträger konsistente Nettopreise verspricht, muss dies mit einer Lieferkette untermauern können, die nicht durch eine einzelne Zollentscheidung die Marge über Nacht auslöschen kann.
3) Launch-Zeiträume sind früher denn je an Fertigungsentscheidungen gebunden. Kommerzielle Teams planten früher Launch-Fenster rund um die Zulassung und Verhandlungen zum Marktzugang. Jetzt müssen sie auch berücksichtigen, ob der Fertigungsstandort hinter dem Produkt mit den Onshoring-Fristen konform ist oder einem Zolllast-Risiko ausgesetzt ist, das die Versorgung während des Launches stören könnte.
4) Regierungs- und institutionelle Kunden stellen gezielte Beschaffungsfragen. Bundesstaatliche Gesundheitsprogramme, staatliche Medicaid-Agenturen und große Krankenhausnetzwerke möchten zunehmend dokumentierte Antworten darüber, wo Wirkstoffe und Fertigprodukte ihren Ursprung haben, insbesondere bei wichtigen und volumenstarken Arzneimitteln.
5) Generika und Biosimilars bergen ein neues, narratives Risiko. Auch wenn diese Kategorien derzeit von den schärfsten Zöllen ausgenommen sind, brauchen die kommerziellen Teams, die sie vermarkten, eine glaubwürdige Antwort auf die Frage „was passiert, wenn sich das ändert“, denn Käufer stellen diese Frage bereits.
6) Digitale Transparenzwerkzeuge werden zunehmend zu einem Verkaufsargument, nicht nur zu einem operativen Instrument. Hersteller, die digitale Zwillinge, Control Towers und integrierte Tracking-Systeme einsetzen, um Echtzeit-Transparenz in ihren Liefernetzwerken zu zeigen, beginnen, diese Sichtbarkeit in kommerziellen Gesprächen als echtes Vertrauenssignal zu nutzen, nicht nur als interne Effizienzmaßnahme.
Die daraus entstehende Führungs- und Talentenkluft
Das ist der unbequeme Teil für viele Organisationen: Die Personen, die Zollrisiken, Fertigungsstandorte und Handelskonformität verstehen, sitzen meist in der Lieferkette, der Regulierungsabteilung oder der Rechtsabteilung. Diejenigen, die die Psychologie der Kostenträger, Kontostrategie und Wettbewerbsposition verstehen, sitzen im Vertrieb/Commercial. Historisch brauchten diese beiden Gruppen kaum miteinander zu sprechen. Jetzt müssen sie nahezu verschmolzen sein.
Diese Kluft zeigt sich auf einige vorhersehbare Weisen:
Kommerzielle Führungskräfte können grundlegende Beschaffungsfragen von Käufern oft nicht ohne Einbindung der Lieferkette beantworten, was Abschlüsse verlangsamt, die früher in einem einzigen Gespräch zustande kamen.
Lieferkettenteams sind nicht darauf geschult, in kommerziellen Begriffen zu denken, sodass die Risikodaten, die sie liefern, nicht immer in etwas übersetzbar sind, das ein Vertriebs- oder Account-Team tatsächlich in einem Pitch nutzen kann.
Niemand besitzt die „Supply-Chain-Story“ als kommerzielles Asset. Sie existiert oft als Compliance-Dokument statt als etwas, das Account-Teams souverän in Gesprächen darstellen können.
Anreizstrukturen haben nicht Schritt gehalten. Kommerzielle Teams werden noch weitgehend anhand von Skripten, Marktanteil und Umsatz bewertet, nicht danach, wie gut sie geographiebezogene Risiken in ihren Accounts managen.
Diese Lücke zu schließen wird zur Führungsaufgabe, nicht nur zu einer operativen Lösung. Einige organisatorische Maßnahmen tauchen wiederholt bei Unternehmen auf, die das gut handhaben:
Ein gemeinsames Arbeitsgremium aus Lieferkette und Commercial schaffen, sodass Preisgestaltung, Vertragsgestaltung und Kontostrategie mit Echtzeit-Einblick in Fertigungsrisiken getroffen werden, nicht nachträglich.
Key Account Manager und Market-Access-Teams in den Lieferketten-Grundlagen schulen, sodass sie ein glaubwürdiges Gespräch mit einem Kostenträger oder Krankenhaussystem führen können, ohne bei jedem Anruf einen Spezialisten zu benötigen.
Einfache, teilbare Lieferketten-Zusammenfassungen für Hauptprodukte erstellen, im Grunde ein einseitiges Vertrauensdokument, das Account-Teams in Gesprächen nutzen können, ohne selbst zu Handels- oder Zollpolitik-Experten werden zu müssen.
Lieferketten-Resilienz als Faktor in der Account-Planung und Risiko-Bewertung hinzufügen, neben traditionellen Faktoren wie Formular-Position und Wettbewerbsbedrohungen.
Einen einzelnen verantwortlichen Owner erhöhen, oft eine Person mit Titel wie Head of Commercial Operations oder VP of Market Access and Supply Strategy, die zwischen den beiden Funktionen sitzt und schnelle Entscheidungen treffen kann, wenn ein Deal beides erfordert.
Zolldruck gestaltet nicht nur kommerzielle Teams um — er treibt eine komplette Konsolidierungswelle in der Pharmaproduktion voran.
→ Lesen: CDMO-Trends 2026: Was Fusionen und Übernahmen antreibt
Warum dieser Trend nicht verschwindet
Es ist verlockend, all dies als eine vorübergehende Reaktion auf die Handelspolitik einer bestimmten Regierung zu betrachten, etwas, das verschwindet, sobald Fristen verstrichen oder Verhandlungen abgeschlossen sind. Das ist wahrscheinlich ein Fehler. Selbst die Produktionsprognosen der Branche spiegeln die Störung wider: Die US-Pharmaproduktion, die 2025 um über fünf Prozent wuchs, als Unternehmen Lagerbestände vor den Zollfristen vorgezogen, dürfte 2026 deutlich langsamer wachsen, bevor sie sich wieder erholt, sobald tatsächlich neue inländische Kapazitäten in Betrieb gehen.
Solche Volatilität, über einen Zeitraum von zwei bis drei Jahren verteilt, ist genau die Art von Sachverhalt, um den Kostenträger und große Einkäufer langfristige Richtlinien bauen, nicht etwas, das sie nachträglich vergessen. Es gibt auch einen strukturellen Grund für die Beständigkeit dieses Trends. Sobald Käufer im Rahmen der üblichen Due Diligence Beschaffungsfragen stellen, hören sie damit selten auf, selbst wenn der ursprüngliche Auslöser nachlässt. Lieferkettentransparenz, sobald sie zur Erwartung geworden ist, bleibt das meist auch.
Unternehmen, die jetzt sowohl die tatsächliche Fertigungsresilienz als auch die kommerzielle Sprachfähigkeit aufbauen, um darüber zu sprechen, werden diese Fragen über Jahre hinweg souverän beantworten. Unternehmen, die es als vorübergehende Compliance-Übung behandeln, werden bei jeder Käuferfrage wieder unvorbereitet dastehen.
Onshoring und Zollrisiken verändern zudem, wie Pharma-Organisationen Strategie in jeder Funktion umsetzen.
→ Lesen: Die Lücke zwischen Strategie und Umsetzung in der Pharmaindustrie erklärt
Das Fazit
Die geografische Lieferkette war früher vollständig im Backoffice angesiedelt, diskutiert in Operations-Reviews und regulatorischen Einreichungen, die kommerzielle Teams selten zu sehen bekamen. Diese Trennung gilt nicht mehr. Wo ein Medikament hergestellt wird, ist Teil des Pitches geworden, Teil des Risiko-Gesprächs und zunehmend ein Grund dafür, ob ein Deal zustande kommt oder stockt.
Für kommerzielle Führungskräfte besteht die Aufgabe nicht darin, über Nacht zu Lieferketten-Experten zu werden. Es geht darum, Teams aufzubauen, die ein intelligentes, ehrliches Gespräch über Fertigungsgeografie mit derselben Zuversicht führen können, mit der sie klinische Daten oder Preisstrategien präsentieren.
Die Organisationen, die hier voraus sind, sind nicht diejenigen mit den auf dem Papier ausgefeiltesten Lieferketten. Es sind diejenigen, die die Mauer zwischen den Menschen, die wissen, wo das Produkt herkommt, und denen, die es verkaufen müssen, eingerissen haben, bevor ihre Käufer sie dazu gezwungen haben.
Wenn man weiter in die Zukunft blickt, wird dies wahrscheinlich ein Standardbestandteil dessen werden, wie kommerzielle Talente ausgebildet und bewertet werden, nicht eine Nischenkompetenz, die einigen wenigen Spezialisten vorbehalten ist. Die Account Manager, Market-Access-Leiter und Commercial Strategists, die sich fließend über Manufacturing Resilience äußern können, werden schlichtweg mehr Abschlüsse erzielen als diejenigen, die das nicht können. Das ist keine Prognose zur Politik. Es ist eine Prognose zum Käuferverhalten, und das Käuferverhalten ist meist der verlässlichste Trendindikator, den die Pharmaindustrie hat.
Häufig gestellte Fragen
1. Warum wird die geografische Lage der Lieferkette für Pharma-Commercial-Teams wichtig?
Der Fertigungsstandort kann jetzt Zölle, Lieferkontinuität, Preisgestaltung und das Vertrauen der Käufer beeinflussen. Da Kostenträger, Krankenhäuser und andere große Abnehmer fragen, wo Arzneimittel und ihre Inhaltsstoffe bezogen werden, müssen kommerzielle Teams genug über die Lieferkette wissen, um diese Fragen beantworten zu können.
2. Wie kann der Fertigungsstandort die kommerzielle Strategie eines Pharma-Produkts beeinflussen?
Die Fertigungsstruktur eines Produkts kann dessen Kosten, Preisstabilität, Zeitpunkt der Markteinführung und Lieferzuverlässigkeit beeinflussen. Wenn ein Produkt stark von einem einzelnen Land abhängt oder durch sich ändernde Handelspolitiken exponiert ist, müssen Commercial-Teams diese Risiken bei der Entwicklung von Preis- und Account-Strategien berücksichtigen.
3. Welche Fragen zur Lieferkette stellen Pharma-Käufer?
Käufer können nach dem Herkunftsland der Active Pharmaceutical Ingredients, nach Fertigungsstandorten, nach Single-Source-Abhängigkeiten, nach Notfallplänen und nach der Fähigkeit des Unternehmens fragen, die Versorgung während Handels- oder regulatorischer Störungen aufrechtzuerhalten.
4. Wie können Pharma-Unternehmen Commercial-Teams dabei unterstützen, Fragen zur Lieferkette zu beantworten?
Unternehmen können Commercial- und Supply-Chain-Teams enger zusammenbringen, Account Manager in grundlegenden Risiken der Lieferkette schulen und einfache Lieferkettenzusammenfassungen für Schlüsselprodukte erstellen. So können Commercial-Teams Käuferfragen selbstbewusst beantworten, ohne bei jedem Gespräch einen Supply-Chain-Spezialisten hinzuziehen zu müssen.
5. Wird die Geografie der Lieferkette weiterhin eine kommerzielle Priorität in der Pharmaindustrie sein?
Ja. Selbst wenn der aktuelle Zolldruck nachlässt, behandeln Käufer zunehmend Lieferkettentransparenz und -resilienz als Teil ihrer Due Diligence. Daher wird das Verständnis der Fertigungsgeografie aller Wahrscheinlichkeit nach ein wichtiger Bestandteil der kommerziellen Pharma-Strategie und der Launch-Planung bleiben.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus Zukünftige Pharma-Trends
Alle Artikel →Die Zölle treten heute in Kraft, die Produktion holt in vier Jahren nicht auf

Regulatorische Angelegenheiten in der Pharmaindustrie: Herausforderungen, Innovationen und globale Harmonisierung

Discussion