¿Todas las empresas anunciaron capacidad de llenado-final? ¿Aún escasa?
Todos anunciaron más capacidad de llenado-final; entonces, ¿por qué sigue siendo uno de los cuellos de botella más críticos de la biofarmacia? Aquí está la brecha entre el anuncio y la realidad.

Introducción
Desplázate por las noticias de fabricación farmacéutica de los últimos dos años y encontrarás una lista impresionante de anuncios: nuevos centros de llenado de jeringas, líneas asépticas duplicadas, instalaciones de aisladores, adquisiciones multimillonarias de fabricantes por contrato.
En el papel, parece que la industria resolvió su problema de fill-finish. En la práctica, la capacidad de fill-finish estéril sigue siendo una de las limitaciones más severas en toda la fabricación biofarmacéutica, y es probable que siga así durante años, independientemente de cuántos comunicados de prensa digan lo contrario.
Esta brecha entre el anuncio y el alivio real merece entenderse de cerca, porque está configurando todo, desde el suministro de GLP-1 hasta los lanzamientos de biosimilares y la forma en que los patrocinadores eligen socios de fabricación por contrato. Fill-finish no es un problema que se soluciona construyendo más edificios. Es un problema definido por los plazos de validación, la mano de obra especializada y la complejidad regulatoria que no se mueven a la velocidad de un comunicado de prensa.
Conviene recordar por qué esta categoría se convirtió en un punto crítico en primer lugar. El Center for Drug Evaluation and Research de la FDA aprobó cincuenta y cinco fármacos novedosos en un solo año reciente, y una parte significativa de ellos requirió formulaciones inyectables estériles para llegar a los pacientes.
Súmale el auge de los biológicos, biosimilares, terapias celulares y génicas, y agonistas del receptor GLP-1 que compiten por la misma banda estrecha de capacidad aséptica calificada, y obtienes un desajuste entre oferta y demanda que se estaba gestando desde hacía años antes de que alguien fuera de la industria lo notara. Las escaseces de GLP-1 que acapararon los titulares fueron en realidad solo el síntoma más visible de un problema de capacidad mucho más amplio que se había ido tensando silenciosamente en toda la categoría de fármacos inyectables.
¿Por qué es especialmente difícil escalar el fill-finish?
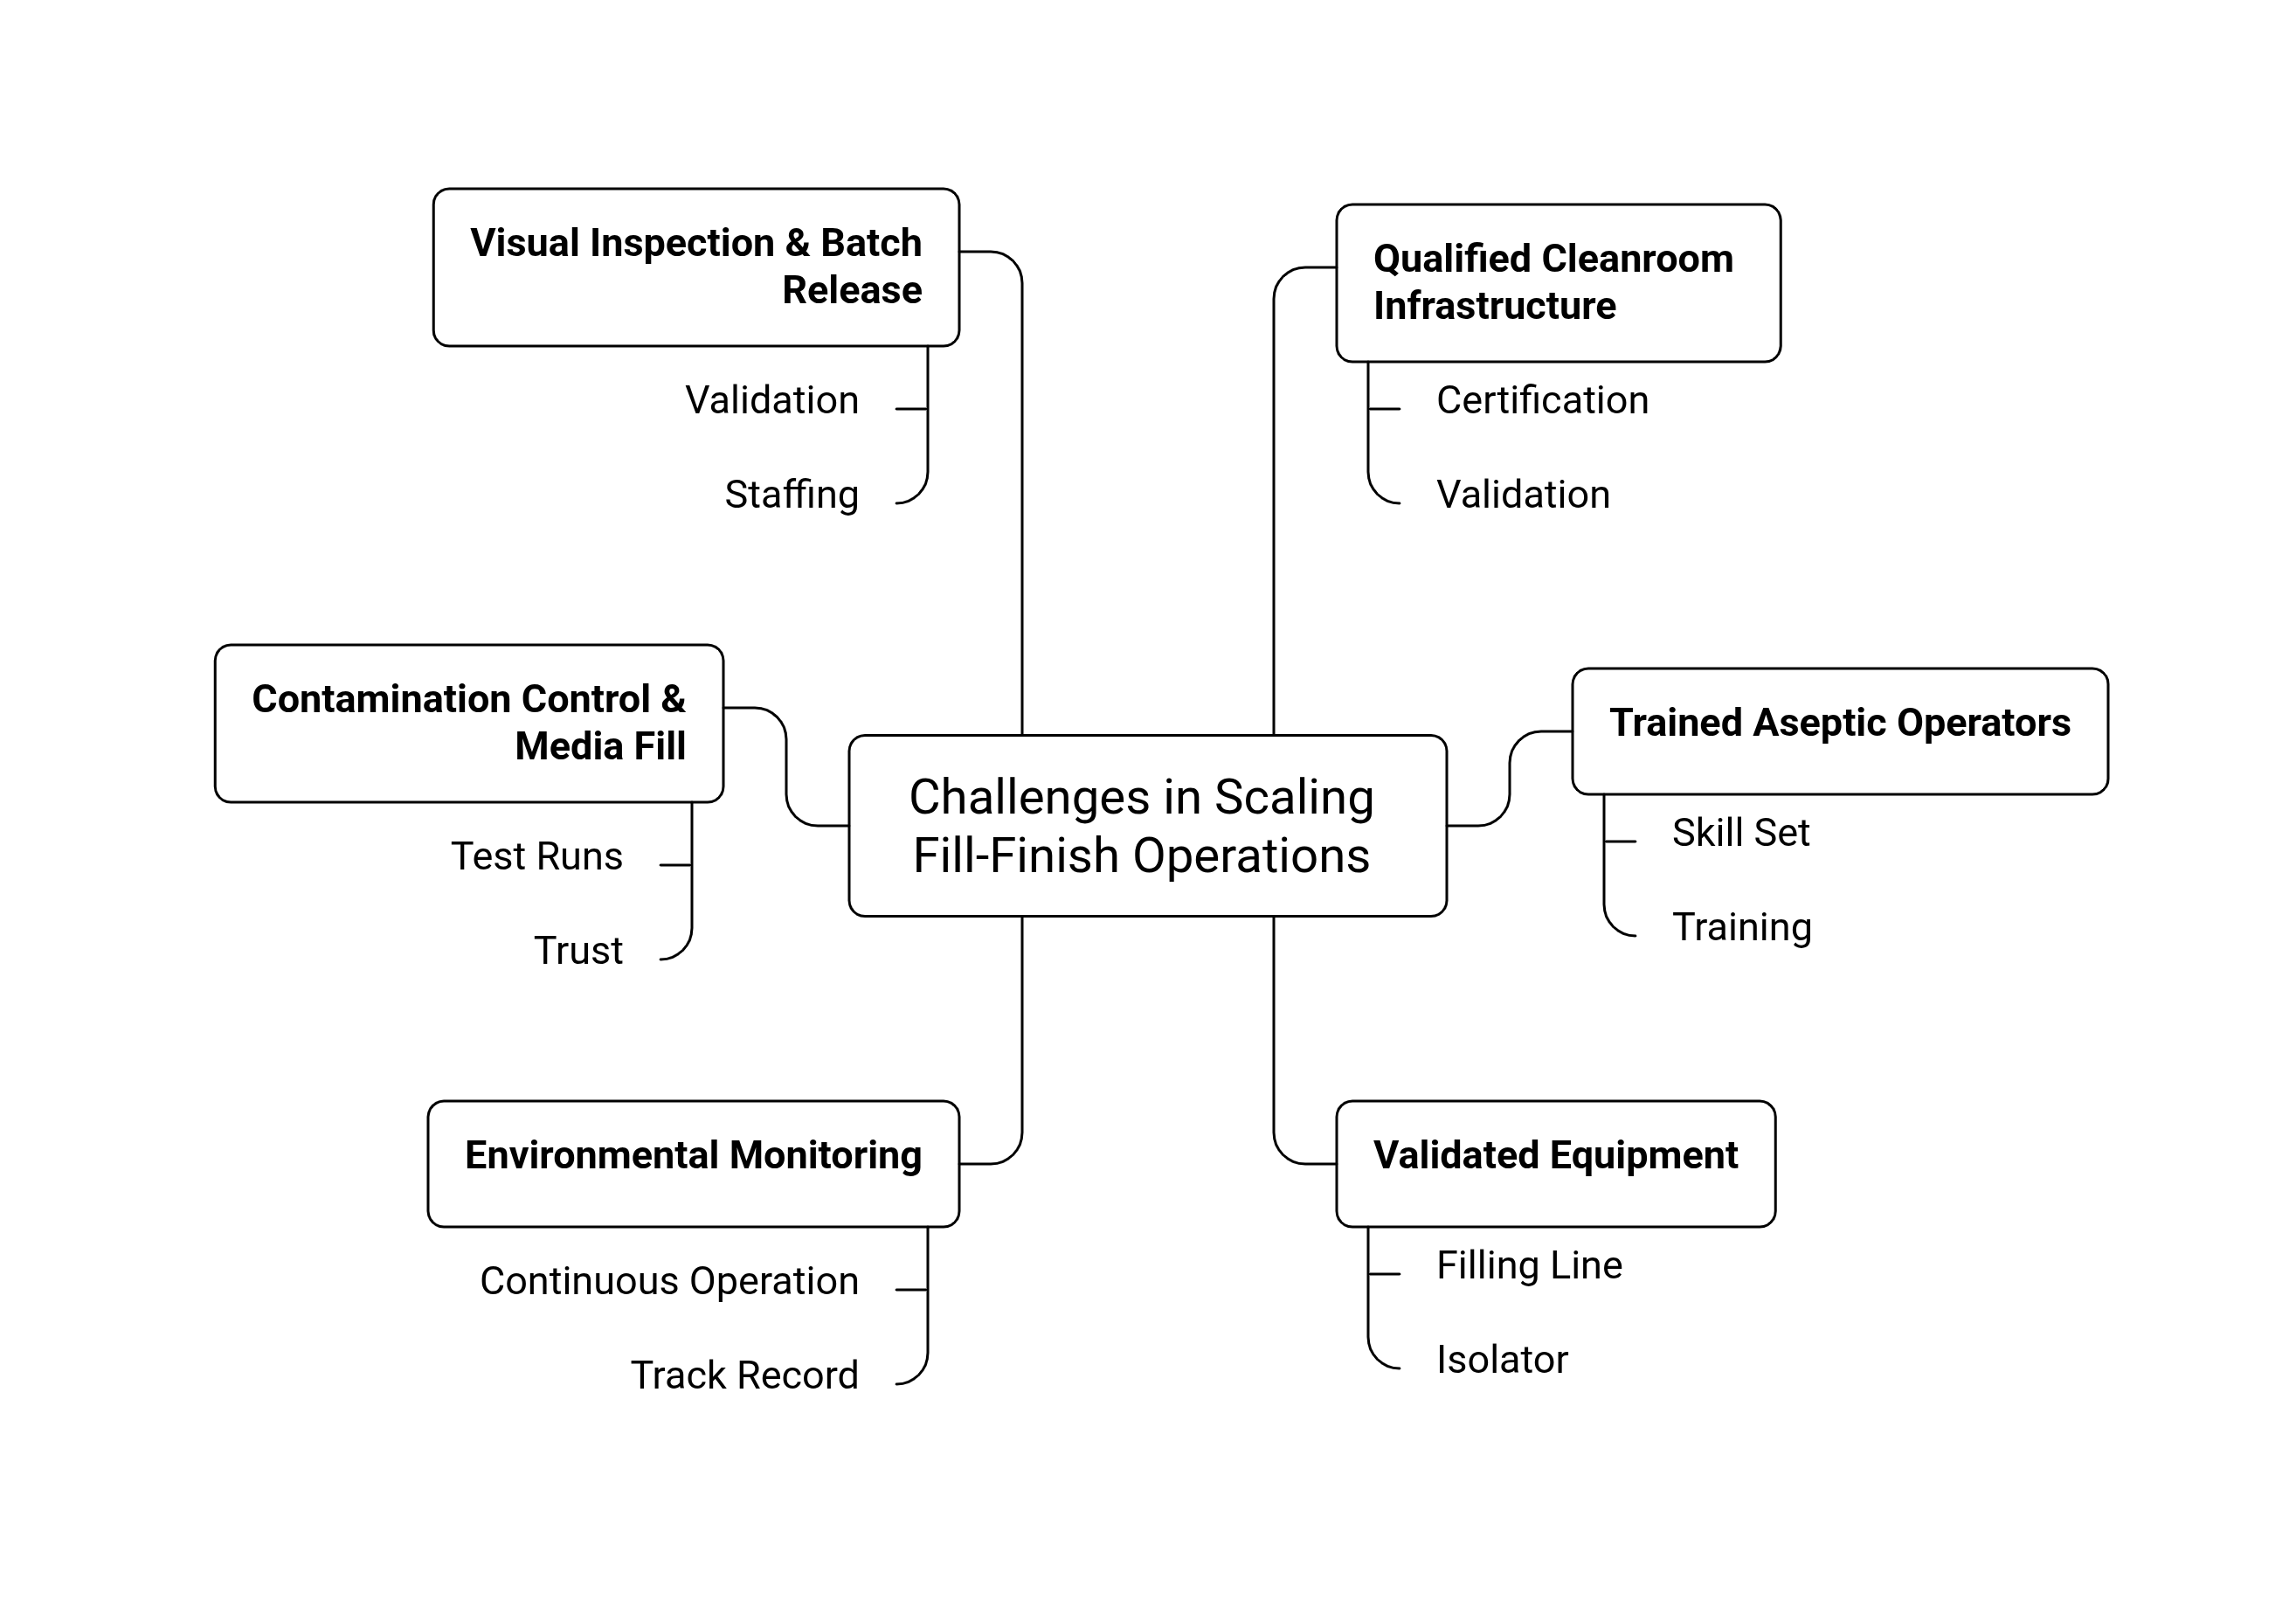
La mayoría de los cuellos de botella de fabricación eventualmente responden al capital. Construyes una planta más grande, contratas a más personas y la restricción se aliviana. El fill-finish estéril no sigue ese patrón con tanta claridad, porque la restricción no se trata realmente de metros cuadrados físicos. Se trata de todo lo necesario para hacer que esos metros cuadrados sean utilizables con estándares de esterilidad de grado farmacéutico. Esa lista es larga:
Infraestructura de salas limpias calificadas, construidas y certificadas según especificaciones de control de contaminación exigentes que llevan mucho más tiempo en validarse que una instalación de fabricación estándar.
Operadores asépticos capacitados, una habilidad realmente escasa, ya que trabajar dentro de un entorno estéril sin introducir contaminación requiere formación especializada que no se puede acelerar simplemente porque la demanda aumentó de forma abrupta.
Equipos validados, lo que significa que cada línea de llenado, aislador y sistema de inspección debe pasar por su propio proceso de calificación antes de poder usarse para producto comercial, un proceso que rutinariamente lleva meses, no semanas.
Sistemas de monitorización ambiental, que deben funcionar de forma continua y demostrar un historial sostenido antes de que una instalación gane la confianza regulatoria.
Estrategia de control de contaminación y requisitos de desempeño de media fill que exigen sucesivas ejecuciones de prueba satisfactorias antes de confiar una línea con producto real.
Capacidad de inspección visual y sistemas de liberación de lotes, los puntos de control de calidad finales que, otra vez, necesitan su propia validación y dotación de personal antes de que una instalación pueda realmente enviar un producto.
En pocas palabras, el fill-finish estéril es altamente especializado, altamente regulado y operativamente difícil de ampliar rápidamente, casi por diseño. Una empresa puede anunciar una nueva instalación en un comunicado de prensa la misma semana en que inicia la obra.
No puede anunciarse a sí misma a través de dieciocho a veinticuatro meses de validación, contratación y inspección regulatoria. Ese desajuste entre la velocidad del anuncio y la velocidad real de puesta en marcha de la capacidad es la verdadera historia aquí.
El cuello de botella también se está volviendo más concurrido, no menos
Un detalle que a menudo se pierde en la conversación sobre fill-finish es que la categoría de productos que compite por esta capacidad no deja de ampliarse. Ya no son solo insulina, vacunas y biológicos tradicionales.
Conjugados anticuerpo-fármaco, terapias celulares y génicas, productos basados en ARNm y biosimilares cada vez más complejos están extrayendo del mismo grupo limitado de suites asépticas calificadas, operadores y equipos validados.
Cada una de estas modalidades también suele traer requisitos de manipulación propios, ya sea logística de cadena de frío para terapias celulares o contención especializada para conjugados citotóxicos, lo que significa que la nueva capacidad a menudo debe construirse para una modalidad específica en lugar de funcionar como metros cuadrados flexibles y de propósito general.
Esto importa porque cambia la forma en que los patrocinadores deben interpretar un anuncio de capacidad. Una nueva línea de llenado construida principalmente para biológicos de anticuerpos monoclonales no necesariamente ayuda a una empresa que intenta asegurar ranuras de fill-finish para péptidos GLP-1, y una línea optimizada para viales estándar puede no servir a una compañía que necesita jeringas prellenadas o formatos de cartucho en su lugar.
El número de capacidad destacado en un informe de la industria puede ocultar mucha escasez específica por formato y modalidad debajo, que es precisamente por lo que los patrocinadores cada vez más necesitan mirar más allá de la cifra global y hacerle a un CDMO preguntas muy específicas sobre la compatibilidad de formato antes de asumir que una plaza realmente encajará con su producto.
La demanda de péptidos GLP-1 es una de las mayores fuerzas que congestionan la capacidad de fill-finish; consulta dónde están Novo, Lilly y los CDMOs hoy.
→ Leer: Capacidad de fabricación de GLP-1: ¿Dónde se sitúan hoy Novo, Lilly y las CDMO?
¿Qué se anunció realmente?
Para ser justos con la industria, la inversión ha sido real y sustancial. Un informe reciente del sector proyecta que el mercado de fabricación de fill-finish se expandirá en casi $10 billion entre 2026 y 2031, y que el segmento de CDMO de inyectables estériles específicamente pasará de aproximadamente $41.6 billion en 2026 a $87.3 billion para 2033. Detrás de esos números hay una larga lista de movimientos concretos:
1) Novo Holdings adquirió Catalent por aproximadamente $13 billion a principios de 2024, y Novo Nordisk pasó a controlar directamente tres de las plantas de fill-finish de Catalent, uno de los ejemplos más claros de un fabricante que opta por poseer capacidad estéril de forma directa en lugar de competir por ella a través de una red compartida de CDMO.
2) Grand River Aseptic Manufacturing añadió un nuevo centro de llenado de jeringas y cartuchos de 150,000 square-foot, lo que eleva la compañía a cinco instalaciones y más de 450,000 square feet de espacio de producción total, específicamente para apoyar la creciente demanda de formatos inyectables prefabricados.
3) Sharp anunció un proyecto para duplicar su capacidad de fill-finish aséptico en su sitio de Lee, Massachusetts, uno de varios CDMO que compiten por ampliar la capacidad estéril con sede en Estados Unidos.
4) CordenPharma está instalando dos nuevas líneas de llenado con aisladores en su instalación de Caponago, Italy, reflejando el mismo empuje de capacidad que ocurre en el lado europeo del mercado.
5) Piramal Pharma Solutions está ampliando líneas de servicio de fill-finish estéril en múltiples sitios en Italy, North Carolina y Massachusetts, parte de un patrón más amplio de CDMO que distribuyen capacidad en varias regiones en lugar de concentrarla en una sola ubicación.
6) Un número creciente de compañías farmacéuticas de tamaño medio a grande están internalizando y ampliando sus propias capacidades internas de ingrediente farmacéutico activo (API) biológico y de fill-finish estéril en lugar de depender completamente de CDMO externas, explícitamente para aumentar la resiliencia de la cadena de suministro y el control regulatorio.
Esa es una ola de inversión realmente grande, y tendrá importancia con el tiempo. Pero anunciar una línea de llenado y operar una línea de llenado totalmente validada y comercialmente confiable son dos hitos muy diferentes, separados por una línea temporal que no se reduce solo porque la demanda sea urgente.
También vale la pena notar que la mayoría de estos anuncios llegaron en una ventana bastante estrecha, aproximadamente entre 2024 y principios de 2026, lo que significa que una gran parte de esta nueva capacidad todavía está pasando por la validación ahora mismo en lugar de enviar productos comerciales. El alivio que prometen estos proyectos es real, pero aún está mayormente por delante de la industria en lugar de detrás de ella.
No todos los CDMO que amplían la capacidad de fill-finish están igualmente preparados; aquí hay un vistazo a los principales actores que están conformando la fabricación por contrato en EE. UU.
→ Leer: Top 20 Contract Manufacturing Organizations In US Pharma
¿Por qué los anuncios en realidad no han cerrado la brecha?
Algunas realidades estructurales explican por qué la capacidad sigue siendo ajustada incluso después de toda esta inversión.
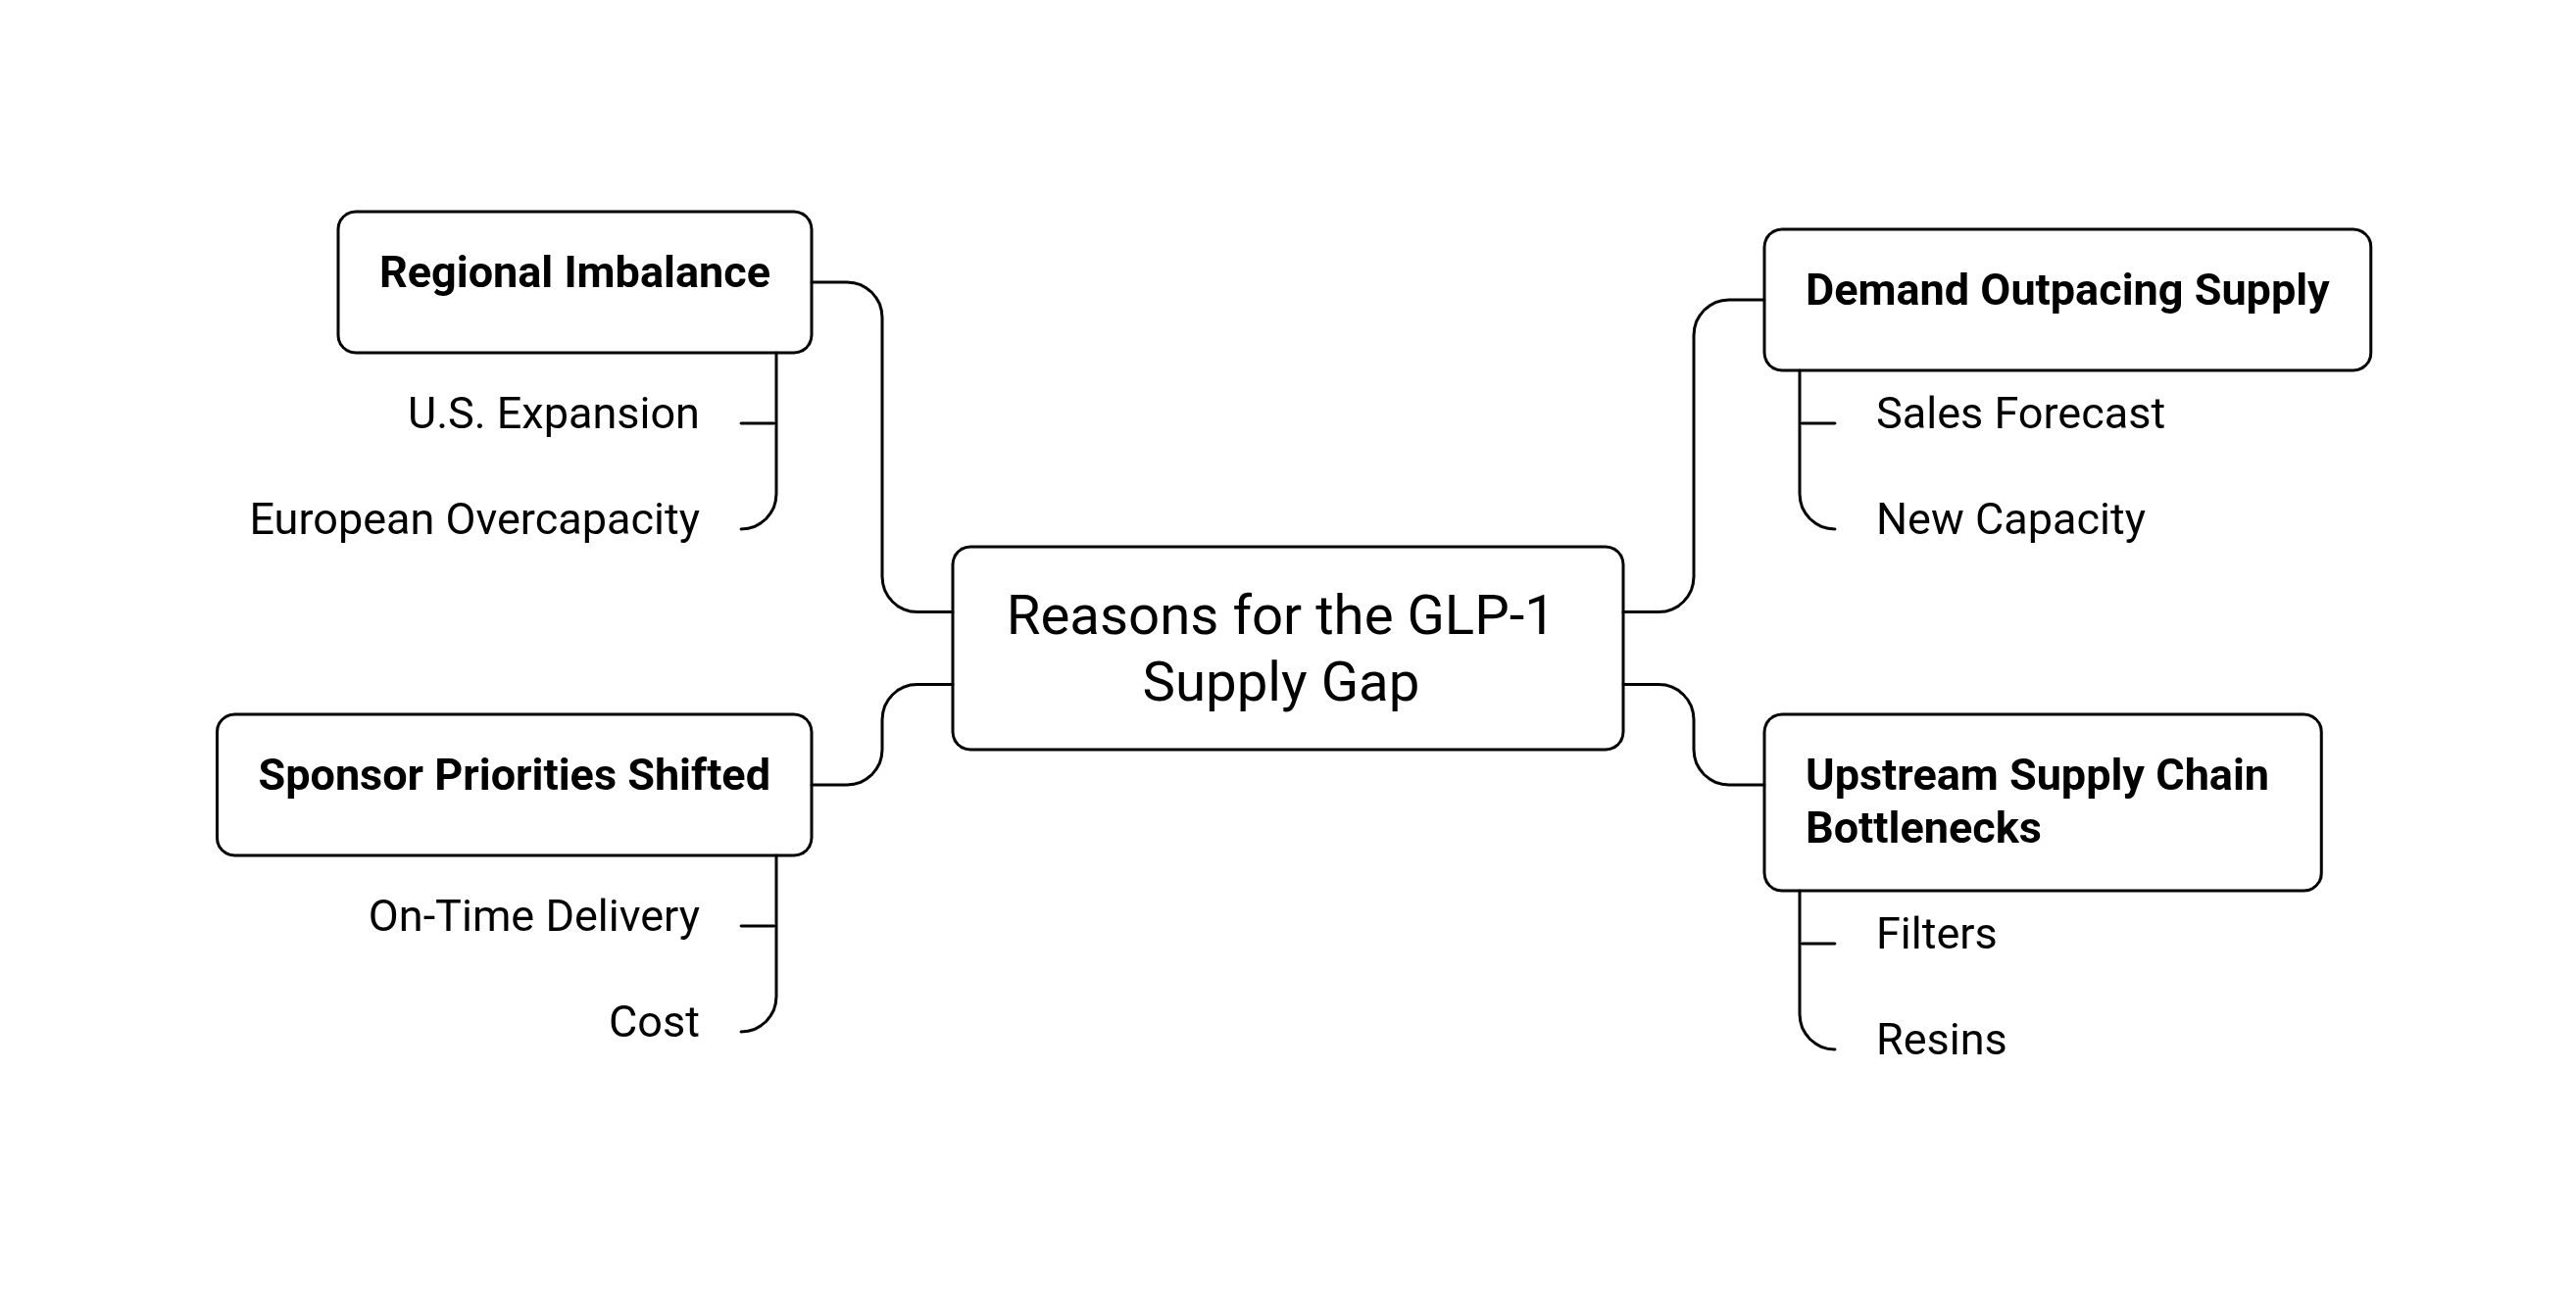
Primero, la propia demanda no se ha desacelerado lo suficiente como para dar espacio a la nueva capacidad de ponerse al día. Los programas de agonistas del receptor GLP-1 por sí solos han creado una presión significativa y sostenida sobre los CDMO que se especializan en API peptídicos y fill-finish inyectable, con ventas de GLP-1 pronosticadas para alcanzar $168 billion en sesenta y ocho mercados para 2033.
Los programas metabólicos y endocrinos ya representan una porción sustancial de los ingresos globales de los CDMO, y esa porción sigue aumentando, no estabilizándose. Cada nueva línea de llenado que entra en funcionamiento se absorbe casi de inmediato por una curva de demanda que sigue moviéndose más rápido que la respuesta de la oferta.
Segundo, la cadena de suministro que abastece estas instalaciones tiene sus propios cuellos de botella. Un filtro retrasado o una resina con largos plazos de entrega puede detener un lote entero, independientemente de cuánta capacidad de llenado tenga una instalación en papel. Esto está empujando a los CDMO a pedir a los patrocinadores compromisos de materiales más tempranos o a suministrar componentes especializados directamente, una solución que ayuda a proyectos individuales pero no resuelve la escasez subyacente de insumos upstream que alimentan a toda la industria.
Tercero, las prioridades de los patrocinadores han cambiado de una manera que revela cuán real sigue siendo la restricción. Los benchmarks de la industria muestran que la entrega a tiempo y la disponibilidad de capacidad han superado al costo como el principal factor de decisión para los patrocinadores que eligen un CDMO, por cuatro años consecutivos.
Ese no es el tipo de cambio que esperarías ver si la presión de capacidad realmente estuviera cediendo. Los patrocinadores están priorizando si un socio puede entregar de forma fiable a tiempo sobre si ofrece el mejor precio, lo que solo tiene sentido en un mercado donde la capacidad fiable y puntual sigue siendo realmente escasa.
Cuarto, parte de esta capacidad está desequilibrada por regiones de formas que crean nuevo riesgo en lugar de eliminar el riesgo antiguo. La fuerte expansión de capacidad en EE. UU., impulsada en parte por el reshoring y la presión arancelaria discutidos en otras partes de la fabricación farmacéutica en este momento, está planteando preguntas reales sobre qué ocurrirá con el mercado europeo de fill-finish estéril como resultado.
Las voces de la industria ya se preguntan en voz alta si la región verá exceso de capacidad, cierres de instalaciones o una ola de consolidación una vez que toda la inversión anunciada en EE. UU. esté completamente operativa. En otras palabras, la escasez de hoy en una región podría convertirse en el exceso de oferta de mañana en otro lugar, lo cual es un tipo de riesgo de planificación para cualquier compañía que construya una estrategia de fabricación a varios años.
¿Qué significa esto para las empresas que planifican su estrategia de fabricación?
Para una compañía biotecnológica o farmacéutica que evalúe socios de fill-finish o planifique un lanzamiento, se desprenden algunas lecciones prácticas de todo esto:
Trata las relaciones con los CDMO como asociaciones estratégicas, no como reservas transaccionales. Asegurar un espacio de fabricación con meses o años de antelación, y demostrar una ruta creíble desde la escala clínica hasta la comercial, afecta cada vez más a las recaudaciones de fondos y a los resultados de valoración para las compañías más pequeñas, no solo a los plazos operativos.
Evalúa la capacidad de ciclo de vida completo de un CDMO, no solo su capacidad disponible hoy. La pregunta correcta no es qué CDMO puede llenar un lote único ahora mismo. Es qué socio puede apoyar un producto desde los lotes clínicos tempranos hasta el suministro comercial sin forzar una transferencia de tecnología disruptiva en la etapa de crecimiento más crítica.
No asuma que la capacidad anunciada equivale a capacidad disponible. Un comunicado de prensa sobre una nueva línea de llenado indica que una empresa está invirtiendo. No le dice cuándo esa línea estará validada, con personal y en condiciones de manejar productos comerciales, y la brecha entre esos dos hitos a menudo se mide en años, no en meses.
Vigile de cerca la dinámica regional, no solo la nacional. Con la capacidad de EE. UU. acelerándose y la trayectoria de Europa menos segura, las empresas con planes de lanzamiento global necesitan visibilidad en ambas regiones en lugar de asumir que la capacidad doméstica resuelve una estrategia de suministro internacional.
Incorpore redundancia siempre que el presupuesto lo permita. Las empresas que mejor sobrellevaron la era de escasez de GLP-1 tendían a ser las que tenían capacidad distribuida entre varios sitios y múltiples socios, en lugar de depender de una sola instalación o una única relación.Conclusión
La capacidad de llenado y acabado ha absorbido una cantidad extraordinaria de inversión durante los últimos dos años, y esa inversión está remodelando genuinamente el panorama de la fabricación. Pero la naturaleza subyacente de la producción de inyectables estériles, los cronogramas de validación, la mano de obra especializada y el escrutinio regulatorio significan que este cuello de botella nunca iba a cerrarse en el mismo plazo que los comunicados de prensa que anunciaban su solución.
La capacidad está aumentando. No se está expandiendo lo suficientemente rápido como para alcanzar una demanda que se expande igual de rápido, si no más, paralelamente. Las empresas que naveguen esto bien en los próximos años no serán las que aceptaron el anuncio más tranquilizador al pie de la letra.
Serán las que entendieron la diferencia entre una ceremonia inaugural y una línea de llenado validada y confiable para uso comercial, y planearon sus cronogramas de lanzamiento, relaciones con socios y estrategia regional en torno a esa distinción desde el principio.
El llenado y acabado no es un problema del que la industria se haya librado anunciándolo. Es un problema por el que la industria todavía está avanzando, una línea validada a la vez, y las empresas que planifiquen en torno a esa realidad ahora serán las que no se vean sorprendidas por el próximo pico de demanda que nadie vio venir.
Preguntas frecuentes
1) ¿Por qué sigue siendo escasa la capacidad de llenado y acabado estéril?
El llenado y acabado estéril es difícil de escalar porque las nuevas instalaciones requieren validación extensa, equipos especializados, operadores capacitados y aprobación regulatoria. Construir una instalación es solo el primer paso, y llevar una nueva línea de llenado a la preparación comercial puede llevar muchos meses o incluso años.
2) ¿Aumentan de inmediato la capacidad disponible las nuevas instalaciones de llenado y acabado?
No. Una instalación o línea de llenado recién anunciada no significa que la capacidad esté disponible de inmediato. El equipo debe cualificarse, las salas limpias validarse, el personal capacitarse y completarse con éxito los ensayos de llenado con medios y otros requisitos regulatorios antes de que pueda comenzar la producción comercial.
3) ¿Por qué está aumentando la demanda de capacidad de llenado y acabado?
La demanda aumenta a medida que más biológicos inyectables, biosimilares, medicamentos GLP-1, vacunas y terapias avanzadas llegan al mercado. Estos productos suelen requerir fabricación aséptica especializada, lo que crea una mayor competencia por un conjunto limitado de instalaciones calificadas y trabajadores con experiencia.
4) ¿Por qué no sirve toda la capacidad de llenado y acabado para cualquier medicamento?
La capacidad de llenado y acabado puede ser muy específica para la formulación, el envase y los requisitos de fabricación de un producto. Una línea diseñada para viales puede no ser adecuada para jeringas precargadas o cartuchos, mientras que ciertas terapias pueden requerir capacidades especializadas de contención o manejo.
5) ¿Qué deben buscar las empresas al elegir un CDMO de llenado y acabado?
Las empresas deben mirar más allá de la capacidad anunciada y evaluar las capacidades validadas de un CDMO, el equipo, el historial regulatorio, el personal, la escalabilidad y la presencia regional. También es importante confirmar cuándo la capacidad estará realmente operativa en lugar de confiar únicamente en planes de expansión anunciados.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más en Bio Farmacéutica
Todos los artículos →Por qué la capacidad de fabricación de GLP-1 oral decide al líder

Asuntos Regulatorios Farmacéuticos: Desafíos, Innovaciones y Armonización Global

Discussion