¿Cómo fortalecen las auditorías internas el Sistema de Gestión de Calidad de su organización?
Proceso de auditoría interna en 6 pasos para la industria farmacéutica: programación, preparación, ejecución, informe, seguimiento y cierre. Fortalezca el SGQ y la preparación para auditorías.

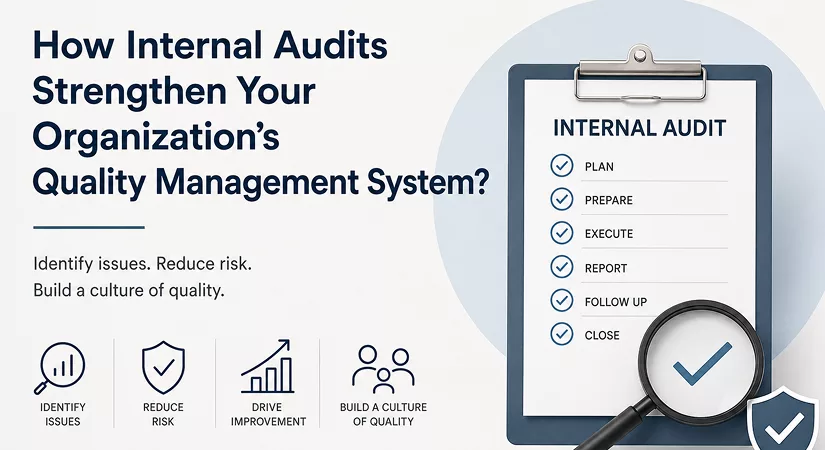
Las auditorías internas son una de las herramientas más potentes que puede utilizar una organización para mejorar su sistema de gestión de la calidad (QMS). Ayudan a identificar problemas dentro de los procesos internos antes de que esos problemas se conviertan en cuestiones mayores y más costosas.
A diferencia de las auditorías externas, las auditorías internas son menos formales y más flexibles, lo que ofrece a su equipo la oportunidad de simular una auditoría real en un entorno de menor presión. Si bien muchas normativas requieren auditorías internas, el beneficio real va más allá del cumplimiento: ayudan a construir una cultura de calidad en toda la organización.
Cuando se implementa correctamente, un sistema de gestión de auditorías internas puede adaptarse tanto a un QMS basado en papel como integrarse como un módulo dedicado dentro de un eQMS digital.
Esto facilita vincular, rastrear y gestionar las auditorías de manera eficiente. Tanto si su organización es grande como pequeña, un proceso de auditoría interna bien gestionado crea transparencia, reduce el riesgo y mantiene sus operaciones alineadas con los estándares de la industria.
¿Por qué importan las auditorías internas?

Las auditorías internas, a veces llamadas auditorías de primera parte, son realizadas por o en nombre de una organización con fines de gestión. Proporcionan una base para que la organización se autodeclare conforme con las normas aplicables.
Según ISO 9001:2015 (cláusula 9.2) e ISO 13485:2016 (cláusula 6), la realización de auditorías internas no es opcional: es un requisito obligatorio para las organizaciones que desean mantener la conformidad. Estas auditorías sirven como una herramienta de gestión vital para evaluar si el sistema de gestión de la calidad cumple realmente con las exigencias de la norma relevante.
Más allá del cumplimiento, las auditorías internas ofrecen una ventaja práctica importante: le permiten encontrar y corregir problemas antes de que lo haga un auditor externo. Si un auditor externo descubre un problema primero, tiende a ser más difícil de resolver, requiere una investigación más profunda y a menudo cuesta significativamente más corregirlo. Un proceso disciplinado de auditoría interna ayuda a las organizaciones a:
- Demostrar una comprensión clara de sus obligaciones regulatorias
- Proporcionar transparencia sobre los riesgos generales del negocio
- Identificar y corregir no conformidades antes de las inspecciones externas
- Construir y reforzar una cultura de calidad en toda la empresa
Las auditorías internas son obligatorias según ISO 13485:2016, cláusula 6, pero son más que casillas de cumplimiento; son su cimiento para la fortaleza del QMS.
Comprenda el marco completo de ISO 13485 y cómo las auditorías internas impulsan la mejora continua.
→ Leer: Sistema de Gestión de Calidad ISO 13485 | Guía para Líderes Farmacéuticos
¡Aquí tiene un desglose claro de 6 pasos clave en la auditoría interna!

Paso 1 — Programar la auditoría
El primer paso en cualquier auditoría interna es la programación. El equipo auditor debe identificar todas las áreas, departamentos y procesos que están regidos por políticas y procedimientos que requieren revisión. Una vez que tenga esa lista, desglósela en subprocesos o actividades individuales.
Las auditorías pueden estructurarse de dos maneras: basadas en departamentos (auditar una función o equipo) o basadas en producto (seguir un producto o grupo de productos a lo largo de todo su ciclo de vida). No todas las áreas necesitan ser auditadas con la misma frecuencia.
Algunos procesos, como la producción, pueden necesitar ser auditados mensualmente, semanalmente o incluso diariamente, mientras que los departamentos no operativos pueden necesitar sólo revisiones anuales. Una vez que haya definido qué procesos necesitan auditoría y con qué frecuencia, debe crear un calendario anual de auditorías y compartirlo con la alta dirección, los jefes de departamento y el equipo auditor.
Esto garantiza que todos estén informados, los equipos puedan planificar con antelación y ningún proceso se pase por alto accidentalmente. Si su organización utiliza o está considerando un eQMS digital, busque funciones integradas de auditoría interna.
Un buen sistema puede automatizar las notificaciones, asignar auditores y auditados, configurar el calendario de auditorías y vincular las auditorías con otros módulos del QMS como la gestión de CAPA y el control de cambios. Además de las auditorías programadas regularmente, también se permiten auditorías no programadas o ad hoc cuando la dirección las solicita. Las razones comunes para una auditoría no programada incluyen:
- Adición de un nuevo producto o servicio
- Preparación para una inspección de la FDA u otra autoridad reguladora
- Cambios significativos en los requisitos regulatorios externos
- Problemas identificados durante una inspección regulatoria previa
- Evaluaciones de diligencia debida o de verificación
- Inspecciones centradas en el producto o simulacros de inspección previa a la aprobación
Paso 2 — Preparar la auditoría
Una buena preparación es lo que diferencia una auditoría eficaz de una caótica. Comience notificando al departamento auditado con antelación para que puedan reunir los documentos y el personal necesarios. La notificación debe enviarse al gerente más senior del departamento auditado y debe indicar claramente la fecha propuesta, el alcance de la auditoría, los nombres de los miembros del equipo auditor, la duración prevista y cualquier documento o persona que deba estar disponible.
Antes de que comience la auditoría, el auditor líder también puede solicitar datos para la revisión previa a la auditoría. Esto puede incluir:
- Hallazgos de auditorías previas e informes de estado
- Actas de la Revisión por la Dirección
- Registros de lote o Device History Records (DHRs)
- Informes de validación o Design History Files (DHFs)
- Datos de vigilancia del producto
- Políticas, procedimientos y especificaciones relevantes
Revisar esta información de antemano ayuda al equipo de auditoría a enfocar sus esfuerzos donde más importan. El propio equipo de auditoría debe estar compuesto por personas con la formación suficiente, ya sea interna, externa o ambas. ISO 19011:2018 ofrece orientación general sobre cómo crear y gestionar una función de auditoría dentro de una organización.
El miembro más experimentado del equipo suele desempeñarse como auditor líder, y el auditor líder es responsable de repartir las responsabilidades entre el equipo y decidir qué departamentos cubrirá cada auditor.
Paso 3 — Ejecutar la auditoría
La auditoría comienza con una reunión de apertura. El auditor líder presenta la estrategia y el alcance de la auditoría a los auditados, estableciendo expectativas claras sobre lo que se revisará y cómo.
Después de la reunión de apertura, los auditores pueden recorrer las áreas operativas como la planta de producción o el almacén para obtener una comprensión directa de cómo funcionan los procesos. Estos recorridos pueden realizarse al inicio de la auditoría o más tarde, cuando se revisa en detalle un proceso específico.
Durante la auditoría, los auditores recopilan evidencia objetiva muestreando y registrando lo que observan. Esta evidencia se clasifica en tres categorías principales:
- Documentación: nombres de documentos, números de revisión, fechas de vigencia
- Personal: nombres, cargos y departamentos de los empleados entrevistados
- Procesos físicos: nombres de procesos, códigos de producto y números de lote
Una documentación completa y precisa de esta evidencia es esencial para un informe de auditoría creíble.bAl final de cada día de auditoría, el auditor líder realiza un resumen diario con los gerentes de calidad de mayor rango.
Se trata de una discusión abierta sobre todo lo observado hasta el momento, incluidas las inquietudes o preguntas surgidas. Cuando la auditoría finaliza, los auditores clasifican sus hallazgos como:
- Observaciones críticas
- Observaciones mayores
- Observaciones menores
- Oportunidades de mejora
El paso final de la fase de ejecución es la reunión de cierre, en la que el auditor líder presenta todos los hallazgos al personal pertinente de calidad y operaciones, discute la categoría de cada observación, agradece a los auditados por su cooperación y acuerda un cronograma para las acciones correctivas. Esta reunión es una oportunidad importante para enmarcar la auditoría como un proceso positivo orientado a la mejora en lugar de uno punitivo.
Paso 4 — Redactar y responder al informe de auditoría
Después de la reunión de cierre, el auditado debe proporcionar una respuesta por escrito al informe de auditoría dentro de un plazo predefinido. Esta respuesta debe abordar completamente cada observación, incluido su impacto en los productos en distribución, una explicación clara de la causa raíz y un plan de acción correctiva detallado. El plan de acción correctiva debe incluir:
- El nombre de la persona responsable de cada acción
- Hitos y entregables específicos
- Fechas previstas de finalización
- Criterios medibles para verificar que la acción fue efectiva
Una vez enviada la respuesta, el auditor líder la revisa para verificar su integridad, adecuación y plazos realistas. Si la respuesta es satisfactoria, el auditor aprueba el plan de acción. A continuación, se emite un aviso de finalización de la auditoría al auditado, firmado por ambas partes.
A partir de ese momento, el auditado es responsable de enviar actualizaciones periódicas de progreso al auditor líder. El desempeño de las auditorías internas y las observaciones de tendencias también se revisan periódicamente y se discuten durante la Revisión por la Dirección, asegurando que los conocimientos de la auditoría informen la mejora continua de la calidad.
Paso 5 — Seguimiento
El seguimiento suele subestimarse, pero es tan importante como la propia auditoría. Al revisar las acciones tomadas por el auditado, el auditor debe abordar el seguimiento con el mismo rigor que la auditoría original —esencialmente re-auditar la misma función para verificar que las acciones correctivas se hayan implementado y estén funcionando. Las preguntas clave durante el seguimiento incluyen:
- ¿Se tomó una acción correctiva inmediata?
- ¿Se completó dentro del plazo acordado?
- ¿Puede considerarse efectiva la acción correctiva?
- Si no, ¿cuáles son los requisitos de seguimiento?
- ¿Es necesario revisar y actualizar el registro de riesgos y oportunidades?
Si un plan de acción requiere más tiempo o recursos de los inicialmente previstos, el auditado puede solicitar formalmente una extensión al auditor, explicando qué se necesita y por qué. Todas las acciones relacionadas con observaciones no críticas se revisan y verifican en la siguiente auditoría interna programada.
Sin embargo, las observaciones críticas deben abordarse de inmediato y revisarse lo antes posible, no posponerse hasta el siguiente ciclo de auditoría. Los informes periódicos de estado durante el periodo de seguimiento son especialmente valiosos cuando los plazos son más largos de lo habitual, ya que mantienen al auditor y al auditado alineados sobre el progreso.
Paso 6 — Cerrar la auditoría
Una vez que todas las acciones correctivas requeridas se han completado y el auditor ha verificado su eficacia, se emite un certificado de finalización al auditado. Esto cierra formalmente la auditoría. Los siguientes registros relacionados con la auditoría deben conservarse indefinidamente, o al menos hasta que una auditoría posterior haya confirmado que todas las acciones correctivas se han implementado correctamente:
- Plan de auditoría
- Informe de auditoría y respuestas por escrito
- Cualquier solicitud de prórroga
- Aviso de finalización de la auditoría
- Certificado de finalización
Las respuestas de la auditoría deben abordar la causa raíz y detallar acciones correctivas con criterios de eficacia medibles.
Aprenda a redactar informes CAPA que satisfagan a los auditores y resistan el escrutinio regulatorio.
→ Leer: Cómo redactar un informe CAPA que resista cualquier auditoría
Mejorando su cumplimiento después de la auditoría
Una vez completada la auditoría interna, la organización debe actuar rápidamente para solucionar las brechas identificadas. Realizar una auditoría interna de seguimiento tras la inicial aumenta significativamente la probabilidad de que una auditoría externa transcurra sin contratiempos. Durante la auditoría interna, su equipo puede descubrir diversos tipos de riesgo, tales como:
- Riesgo reputacional
- Riesgo operacional
- Riesgo de cumplimiento
- Riesgo de ciberseguridad
- Riesgo por concentración de proveedores
- Riesgo legal o estratégico
Identificar estos riesgos temprano es el primer paso; el segundo es elaborar un plan de remediación concreto para abordarlos antes de la llegada de un auditor externo. Las organizaciones que aún dependen de hojas de cálculo para gestionar auditorías internas suelen encontrar el proceso lento y propenso a errores. Una solución de software dedicada a la gestión de auditorías puede marcar toda la diferencia.
El software adecuado gestiona cada paso del proceso, desde la programación y la notificación hasta el seguimiento de evidencias, la gestión de acciones correctivas y la generación de informes, todo en un solo lugar. También soporta el monitoreo continuo del cumplimiento, paneles preconfigurados para visibilidad de elementos abiertos y cerrados, e integración con marcos de cumplimiento, ahorrando tiempo y reduciendo el riesgo de que las brechas pasen desapercibidas.
Un proceso de auditoría optimizado y estandarizado no trata solo de superar las inspecciones externas. Se trata de construir una cultura de mejora continua, en la que la calidad sea responsabilidad de todos, los procesos se sigan de forma consistente y los problemas se aborden de manera proactiva en lugar de reactiva.
Preguntas frecuentes
1) ¿Por qué son importantes las auditorías internas para fortalecer un Sistema de Gestión de Calidad (QMS)?
Las auditorías internas ayudan a las organizaciones a identificar problemas en sus procesos antes de que se conviertan en fallos graves. Aseguran que las operaciones diarias estén alineadas con políticas, procedimientos y normas del sector como ISO 9001:2015 o ISO 13485:2016. Más importante aún, las auditorías internas fomentan una cultura de mejora continua, transparencia y responsabilidad en todos los departamentos. Esto hace que la organización sea más resiliente y esté mejor preparada para un crecimiento a largo plazo.
2) ¿Cómo ayudan las auditorías internas a preparar las inspecciones externas?
Las auditorías internas actúan como una “ronda de práctica” para las auditorías regulatorias externas. Permiten a los equipos detectar no conformidades a tiempo, corregirlas rápidamente y evitar complicaciones costosas durante las inspecciones oficiales. Cuando los hallazgos se abordan de forma oportuna, las organizaciones afrontan las auditorías externas con documentación más sólida, mejor control de procesos y mayor confianza. Este enfoque proactivo reduce el estrés y aumenta considerablemente las probabilidades de una inspección sin problemas.
3) ¿Pueden gestionarse digitalmente las auditorías internas y cuáles son las ventajas?
Sí. Las auditorías internas pueden gestionarse mediante un eQMS digital o incluso con un enfoque híbrido. Un módulo digital de gestión de auditorías ayuda a programar auditorías, asignar auditores, automatizar recordatorios, vincular hallazgos a CAPA y mantener registros ordenados. Esto mejora la trazabilidad, reduce errores manuales y garantiza que las acciones correctivas se rastreen y completen a tiempo, lo que conduce a un QMS más eficiente y conforme. Como resultado, los equipos dedican menos tiempo al papeleo y más tiempo a mejorar procesos.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Más en Regulatory Intelligence
Todos los artículos →
El patrón detrás de las FDA Warning Letters: lo que las startups y los CDMO suelen pasar por alto

Clases de salas limpias ISO 14644 para la industria farmacéutica (con implicaciones para EM)

Discussion