La géographie de la chaîne d'approvisionnement est désormais une qualification commerciale pharmaceutique
Le lieu de fabrication d'un médicament fait désormais partie de l'argumentaire — voici pourquoi la géographie de la chaîne d'approvisionnement est devenue une qualification commerciale pour les équipes pharmaceutiques.


Introduction
Demandez à un responsable commercial dans l'industrie pharmaceutique ce dont il a besoin pour lancer un médicament avec succès, et vous entendrez généralement parler de la couverture des payeurs, du ciblage des prescripteurs, des programmes d'accès pour les patients et de la stratégie de tarification. Lieu de fabrication du médicament figure rarement sur cette liste. Cela change rapidement, et pour des raisons qui ont très peu à voir avec l'art du marketing et beaucoup avec la politique commerciale mondiale.
En 2026, d'où provient l'ingrédient actif d'un médicament, où il est mis en forme et emballé, et combien de frontières il traverse avant d'atteindre un patient sont devenus des questions auxquelles les équipes commerciales sont entraînées, qu'elles soient prêtes ou non. Ce n'est plus seulement un problème de chaîne d'approvisionnement. C'est un enjeu de mise sur le marché. Et cela devient discrètement l'une des grandes tendances pharmaceutiques de l'année, qui redéfinit ce que « être prêt à vendre » signifie pour une équipe de lancement.
L'étrangeté tient à la rapidité de ce changement. Il y a deux ans, un responsable commercial pouvait traverser tout le cycle de vie d'un produit sans jamais discuter du pays d'origine avec un client. Aujourd'hui, cela peut être l'une des premières questions lors d'un entretien avec un payeur, au même titre que le prix et le positionnement dans le formulaire.
Pourquoi la géographie devient-elle soudain importante pour les équipes commerciales ?
Ce basculement remonte presque entièrement à la politique commerciale. L'administration américaine actuelle a visé les importations pharmaceutiques en vertu de la Section 232 pour des raisons de sécurité nationale, et la structure tarifaire qui en découle est sévère selon n'importe quelle norme : un tarif par défaut de 100% sur les médicaments brevetés, les ingrédients pharmaceutiques actifs et les matières premières clés, réduit à 20% pour les entreprises disposant de plans d'onshoring approuvés, et ramené temporairement à zéro pour les entreprises qui associent des engagements de fabrication nationale à des accords de prix de la nation la plus favorisée jusqu'en 2029.
Ces chiffres suffiraient à modifier l'implantation industrielle d'une entreprise. Mais ce sont les échéances, les exemptions et la course de l'industrie à y répondre qui ont transformé cet exercice de planification en quelque chose que les équipes commerciales ne peuvent plus ignorer.
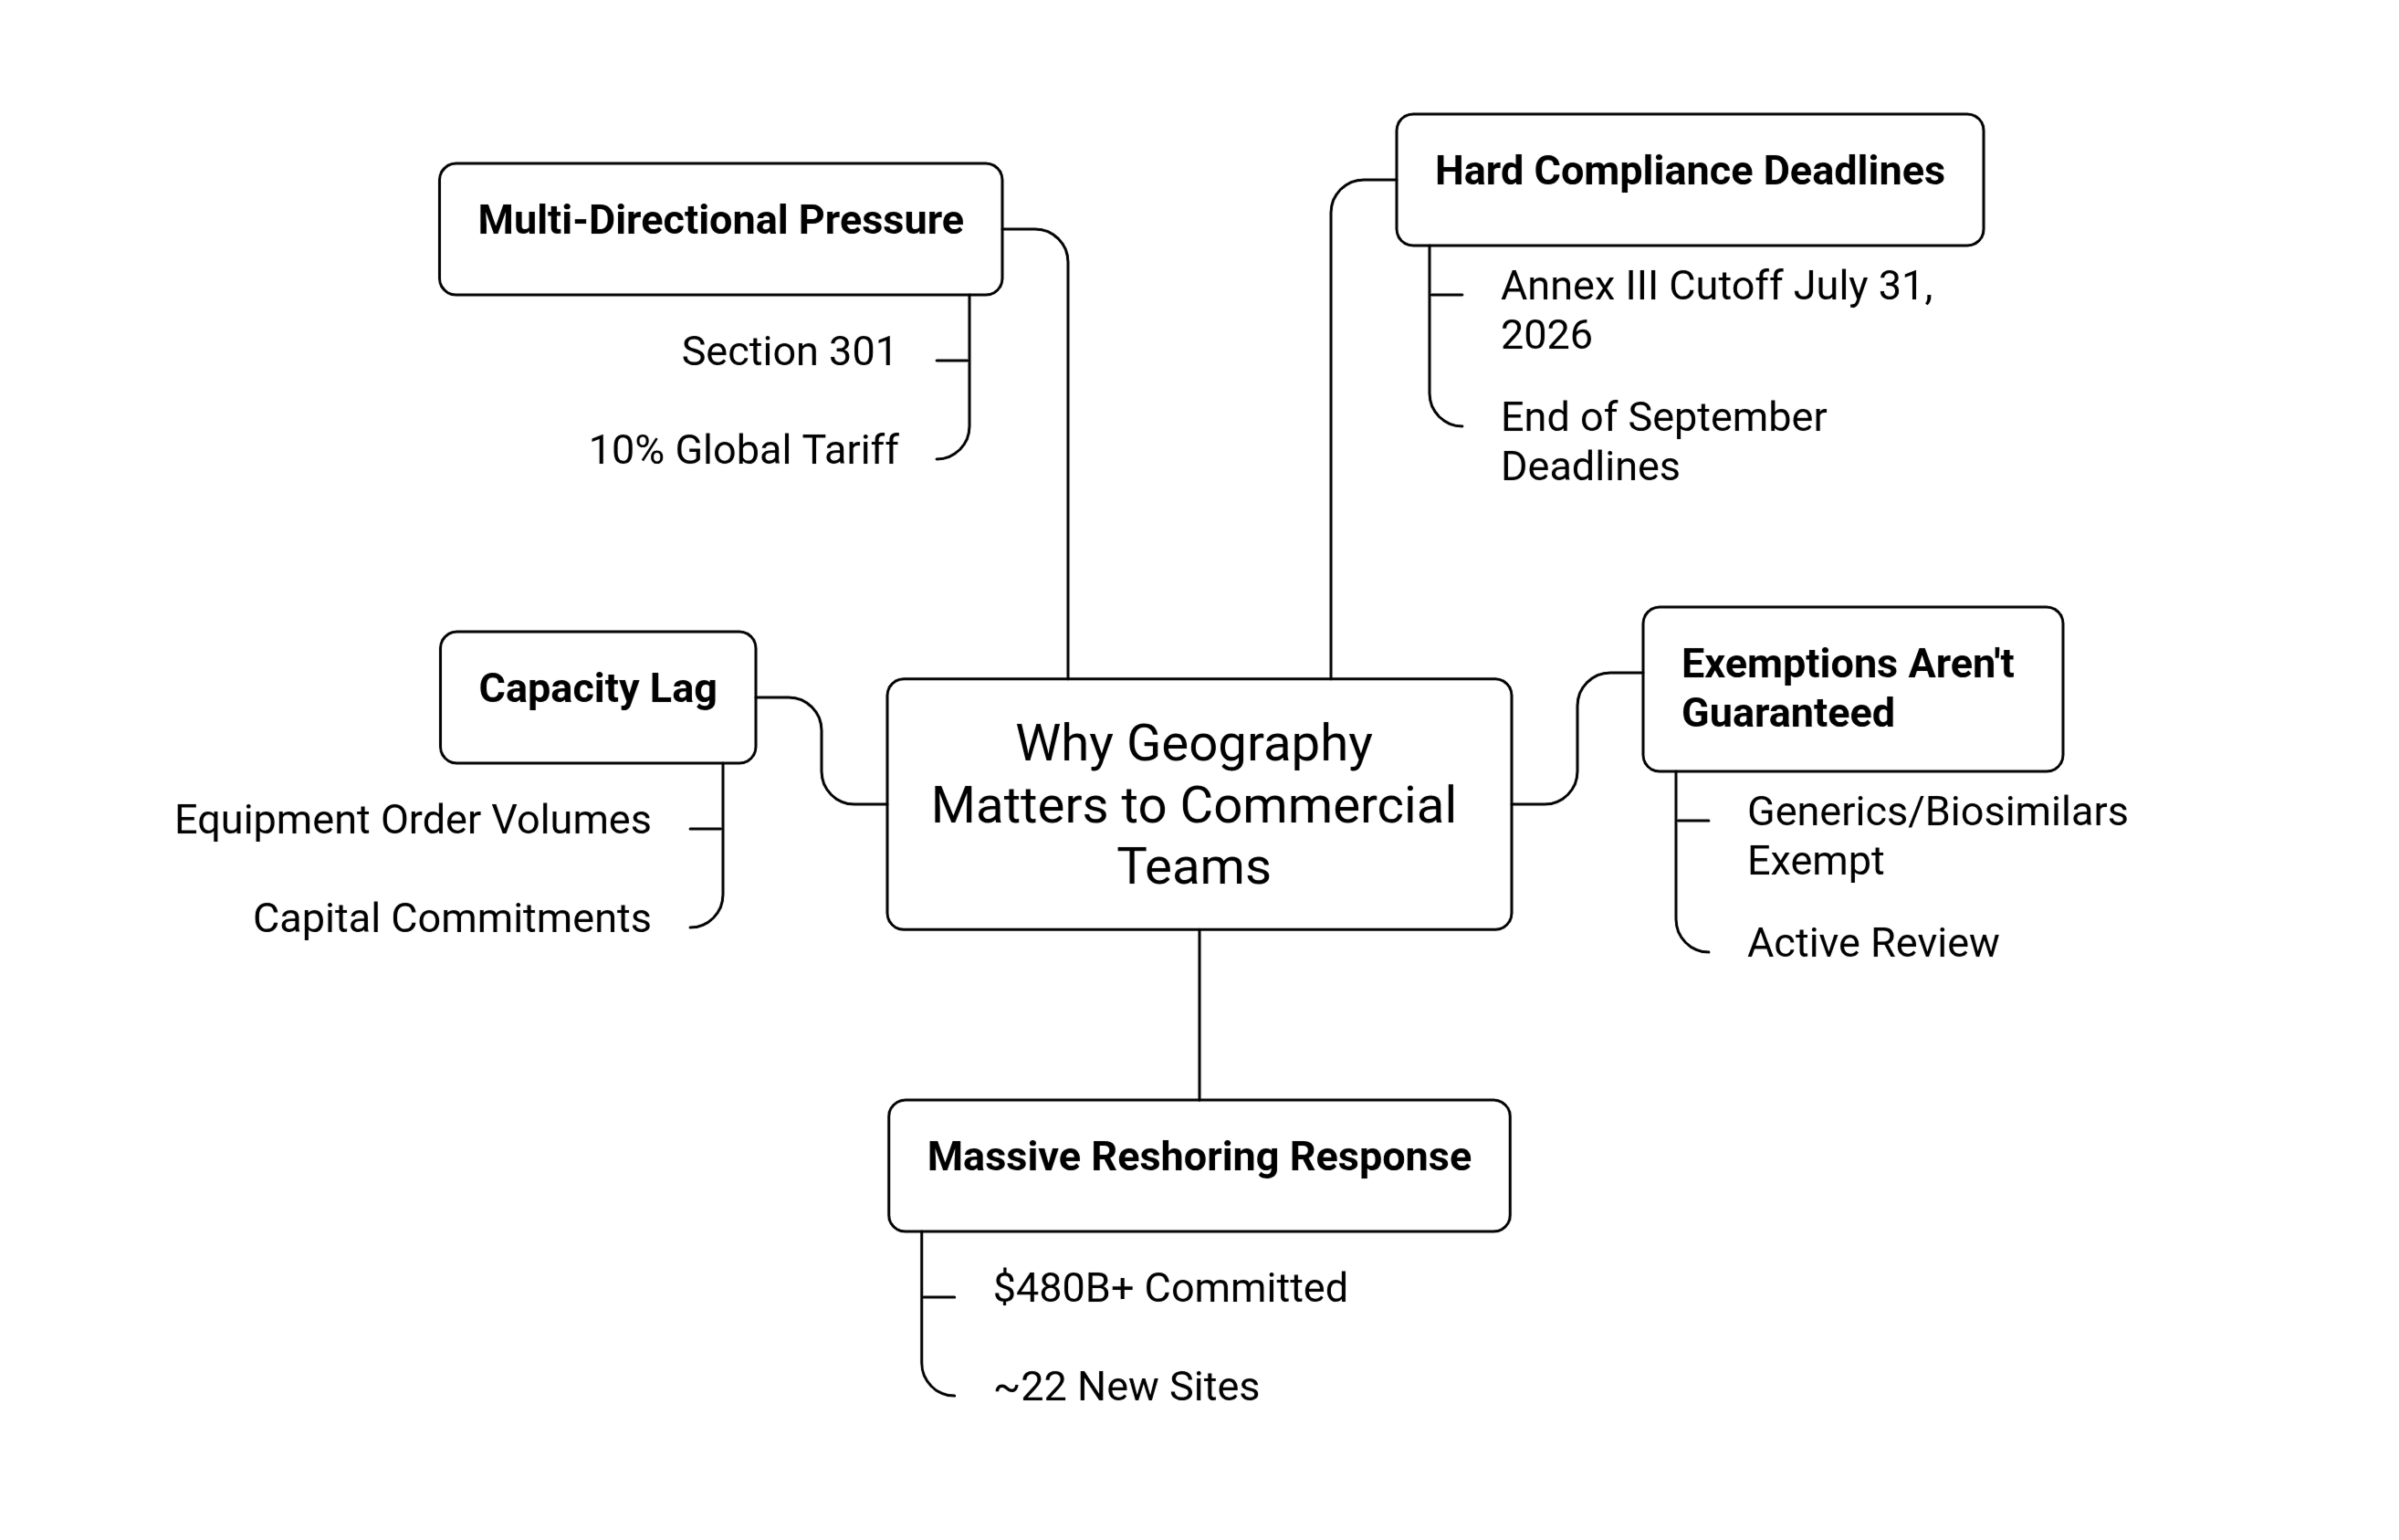
Quelques éléments clés du tableau :
1) Des échéances de conformité strictes sont déjà là : Les entreprises classées sous l'Annexe III font face à une date limite au 31 juillet 2026, la plupart des autres suivant d'ici la fin septembre, laissant très peu de marge pour négocier des exceptions.
2) Les exemptions ne sont pas garanties à long terme : Les génériques et les biosimilaires sont actuellement exclus de la structure tarifaire, mais ils font l'objet d'un examen actif, donc même cette dérogation n'est pas quelque chose sur laquelle les équipes peuvent entièrement compter à long terme.
3) La réponse de l'industrie a été énorme : Les engagements de relocalisation annoncés dépassent désormais 480 milliards de dollars, répartis sur environ vingt-deux nouveaux sites de fabrication et des dizaines de milliers d'emplois, avec le nouveau programme PreCheck de la FDA offrant une interaction réglementaire plus précoce aux entreprises construisant une capacité nationale.
4) Construire des capacités prend plus de temps que d'annoncer des engagements : Les fournisseurs d'équipements en amont n'ont pas encore constaté des volumes de commandes à la hauteur de l'ampleur des engagements en capital annoncés, ce qui signifie que l'écart entre promesse et production pourrait durer un certain temps.
5) La pression vient de plusieurs directions : Les tarifs de la Section 301 imposent déjà des droits allant jusqu'à 25% sur les produits chimiques pharmaceutiques chinois et les ingrédients actifs, et un tarif mondial plus large de 10% touche presque chaque intrant importé, des matériaux d'emballage aux équipements de fabrication.
Superposez tout cela, et vous obtenez une carte véritablement compliquée, où un seul produit peut traverser trois ou quatre régimes tarifaires avant même d'atteindre l'étagère d'une pharmacie. Les équipes commerciales n'ont pas besoin de maîtriser cette carte en détail, mais elles doivent en connaître suffisamment pour répondre à la question d'un acheteur sans bloquer la conversation.
Rien de tout cela ne ressemble au départ à un problème pour une équipe commerciale. Mais cela le devient dès qu'un payeur, un système hospitalier ou un grand employeur commence à demander où un médicament est fabriqué avant d'accepter un contrat.
Que signifie réellement ici la « qualification commerciale » ?
Une qualification, en termes commerciaux, est quelque chose qu'un acheteur vérifie avant de dire oui. Autrefois, il s'agissait de données cliniques, du profil de sécurité, du prix et du soutien à l'accès. De plus en plus, cela inclut aussi une question simple : cette chaîne d'approvisionnement est-elle suffisamment stable, transparente et diversifiée pour que nous ne nous retrouvions pas sans produit si la politique commerciale change à nouveau ?
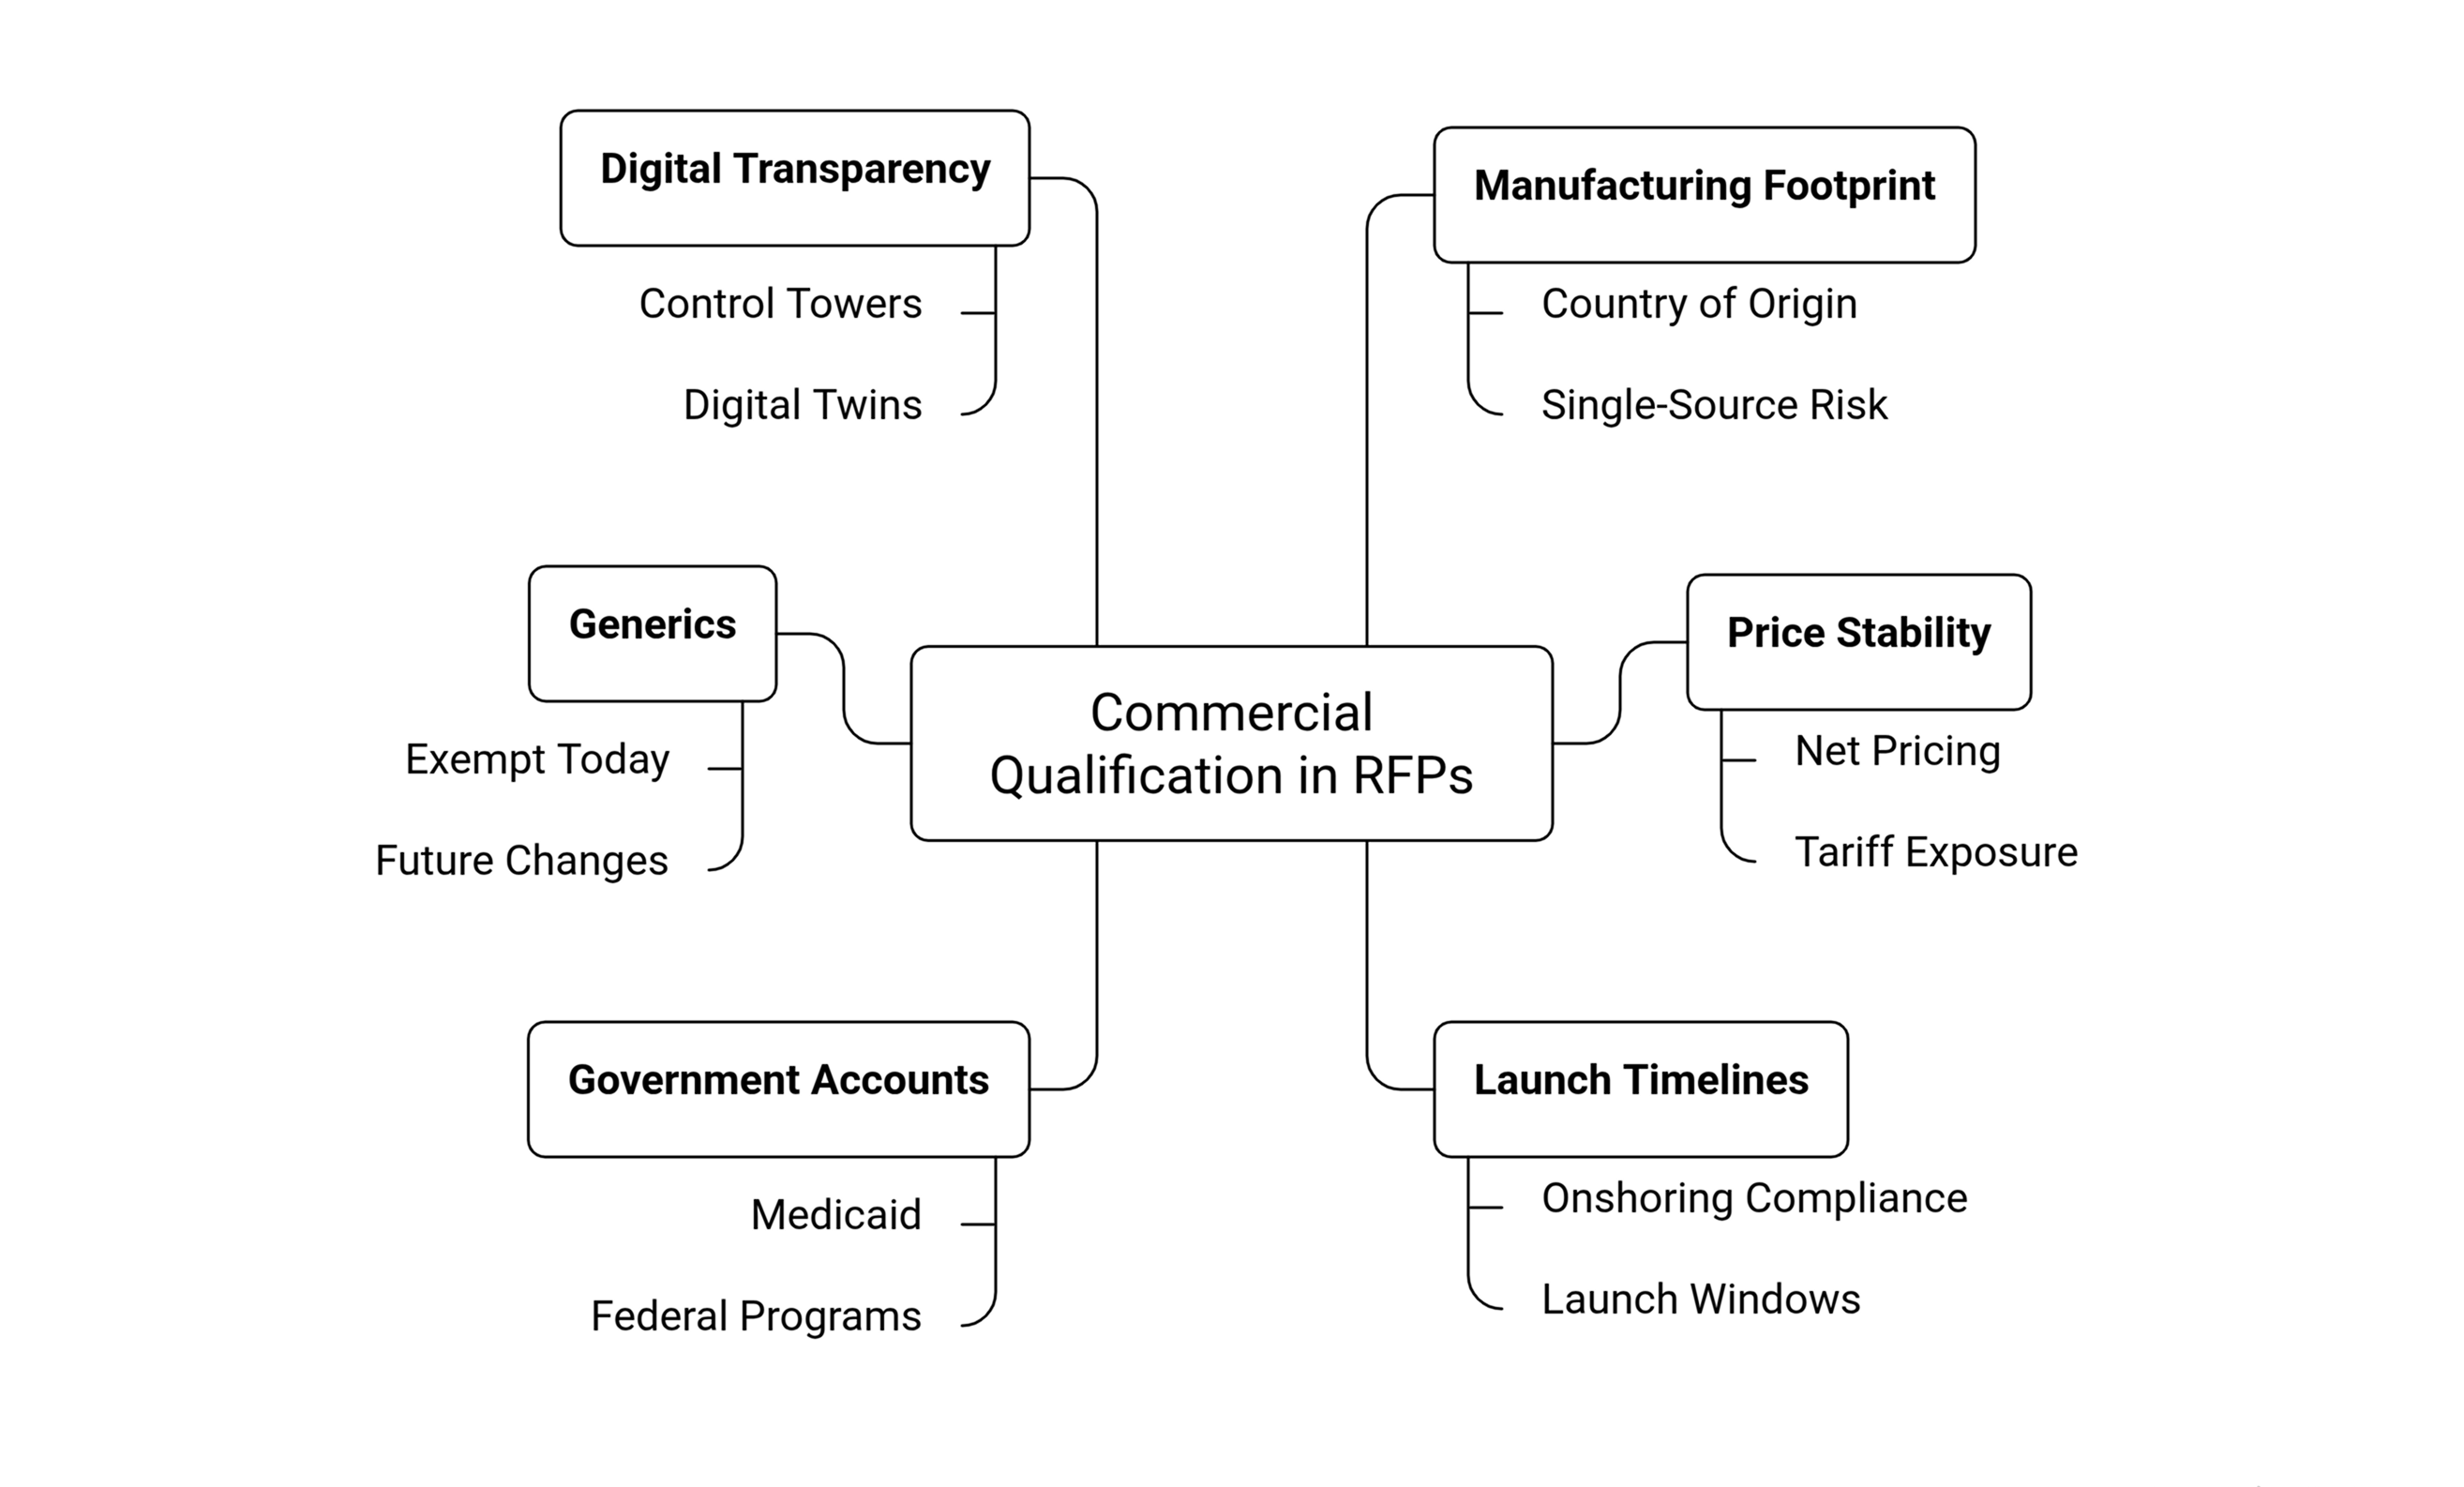
Cette question change la façon dont les équipes commerciales doivent opérer. Voici ce qui évolue réellement sur le terrain :
1) L'implantation de la fabrication entre dans les RFP et les conversations avec les payeurs. Les grands systèmes de santé et les gestionnaires de prestations pharmaceutiques commencent à interroger directement les fabricants sur le pays d'origine, le risque de source unique et la planification de contingence, de la même manière qu'ils interrogeaient sur les données des essais cliniques il y a quelques années.
2) Les affirmations de stabilité des prix doivent désormais s'appuyer sur une histoire géographique. Une équipe commerciale promettant un prix net constant à un payeur doit pouvoir l'appuyer par une chaîne d'approvisionnement qui n'est pas exposée à une décision tarifaire unique annihilant la marge du jour au lendemain.
3) Les calendriers de lancement sont liés aux décisions de fabrication plus tôt que jamais. Les équipes commerciales avaient l'habitude de planifier les fenêtres de lancement autour de l'approbation réglementaire et des négociations d'accès au marché. Elles doivent désormais aussi tenir compte de la conformité du site de fabrication aux échéances d'onshoring, ou de son exposition au risque tarifaire pouvant perturber l'approvisionnement en cours de lancement.
4) Les comptes gouvernementaux et institutionnels posent des questions ciblées sur les approvisionnements. Les programmes de santé fédéraux, les agences Medicaid des États et les grands réseaux hospitaliers veulent de plus en plus des réponses documentées sur l'origine des ingrédients actifs et des produits finis, en particulier pour les médicaments essentiels et à fort volume.
5) Les génériques et les biosimilaires portent un nouveau type de risque narratif. Bien que ces catégories soient actuellement exemptes des tarifs les plus sévères, les équipes commerciales qui les commercialisent doivent avoir une réponse crédible à « que se passe-t-il si cela change », car les acheteurs posent déjà la question.
6) Les outils numériques de transparence deviennent un argument de vente, pas seulement un outil opérationnel. Les fabricants qui utilisent des jumeaux numériques, des tours de contrôle et des systèmes de suivi intégrés pour montrer une visibilité en temps réel de leurs réseaux d'approvisionnement commencent à utiliser cette visibilité comme un véritable signal de confiance dans les conversations commerciales, et pas seulement comme une mesure d'efficacité interne.
L'écart en matière de leadership et de talents que cela crée
Voici la partie inconfortable pour beaucoup d'organisations : les personnes qui comprennent l'exposition aux tarifs, l'implantation de la production et la conformité commerciale siègent généralement dans la supply chain, la réglementation ou le juridique. Les personnes qui comprennent la psychologie des payeurs, la stratégie de comptes et le positionnement concurrentiel siègent dans les équipes commerciales. Historiquement, ces deux groupes avaient peu besoin de se parler. Maintenant, ils doivent être presque fusionnés.
Cet écart se manifeste de quelques manières prévisibles :
Les responsables commerciaux ne peuvent souvent pas répondre aux questions basiques d'approvisionnement des acheteurs sans faire intervenir la supply chain, ce qui ralentit les accords qui se concluaient auparavant en une seule conversation.
Les équipes supply chain n'ont pas été formées à penser en termes commerciaux, si bien que les données de risque qu'elles génèrent ne se traduisent pas toujours en éléments exploitables par une équipe de vente ou de compte dans un argumentaire.
Personne n'est propriétaire de « l'histoire de la supply chain » en tant qu'actif commercial. Elle existe souvent comme un document de conformité plutôt que comme quelque chose dont les équipes de compte sont équipées pour parler avec assurance.
Les structures d'incitation n'ont pas rattrapé leur retard. Les équipes commerciales sont encore largement évaluées sur les scripts, la part de marché et le chiffre d'affaires, et non sur la manière dont elles gèrent le risque lié à la géographie dans leurs comptes.
Combler cet écart devient une priorité de leadership, pas seulement une correction opérationnelle. Quelques mesures organisationnelles reviennent régulièrement parmi les entreprises qui gèrent bien cela :
Créer un groupe de travail conjoint supply chain et commercial, afin que les décisions de tarification, de contractualisation et de stratégie de comptes soient prises avec une visibilité en temps réel sur le risque de production, et non après coup.
Former les responsables grands comptes et les équipes d'accès au marché aux bases de la supply chain, suffisamment pour tenir une conversation crédible avec un payeur ou un système hospitalier sans avoir besoin d'un spécialiste à chaque appel.
Construire des résumés de supply chain simples et partageables pour les produits majeurs, essentiellement un document de confiance d'une page que les équipes de compte peuvent utiliser dans les conversations sans avoir à devenir elles-mêmes expertes en politique commerciale.
Ajouter la résilience de la supply chain comme facteur dans la planification des comptes et le scoring des risques, aux côtés des facteurs plus traditionnels comme la position au formulaire et les menaces concurrentielles.
Élever un seul responsable redevable, souvent une personne avec un titre tel que Head of Commercial Operations ou VP of Market Access and Supply Strategy, qui se situe entre les deux fonctions et peut prendre des décisions rapides lorsqu'un accord dépend des deux.
La pression tarifaire ne se contente pas de remodeler les équipes commerciales — elle provoque une véritable vague de consolidation dans la fabrication pharmaceutique.
→ Lire : Tendances CDMO 2026 : ce qui motive les fusions et acquisitions
Pourquoi cette tendance ne va-t-elle pas disparaître ?
Il est tentant de considérer tout cela comme une réponse temporaire à la politique commerciale d'une administration spécifique, quelque chose qui s'estompera une fois les échéances passées ou les négociations réglées. Ce serait probablement une erreur. Même les prévisions de production de l'industrie reflètent la perturbation : la production pharmaceutique américaine, qui a augmenté de plus de cinq pour cent en 2025 alors que les entreprises se hâtaient de constituer des stocks avant les échéances tarifaires, devrait ralentir fortement en 2026 avant de rebondir une fois que la nouvelle capacité nationale sera réellement mise en service.
Ce type de volatilité, étalé sur une fenêtre de deux à trois ans, est précisément le genre de chose autour duquel les payeurs et les grands acheteurs construisent des politiques à long terme, et non quelque chose qu'ils oublient une fois que c'est passé. Il y a aussi une raison structurelle à la pérennité de cette tendance. Une fois que les acheteurs commencent à poser des questions d'approvisionnement dans le cadre de la due diligence standard, ils s'arrêtent rarement, même si le déclencheur initial s'estompe. La transparence de la supply chain, une fois qu'elle devient une attente, a tendance à le rester.
Les entreprises qui se renforcent maintenant, à la fois en termes de résilience réelle de la production et de fluidité commerciale pour en parler, répondront à ces questions avec confiance pendant des années. Les entreprises qui traitent cela comme un exercice de conformité passager continueront à être prises au dépourvu chaque fois qu'un acheteur posera une question à laquelle personne sur l'appel ne peut répondre.
La relocalisation et l'exposition aux tarifs reconfigurent également la manière dont les organisations pharmaceutiques exécutent leur stratégie dans toutes les fonctions.
→ Lire : Le fossé stratégie‑exécution dans l’industrie pharmaceutique expliqué
Le fond
La géographie de la supply chain vivait autrefois entièrement en back office, discutée dans les revues d'opérations et les dossiers réglementaires que les équipes commerciales voyaient rarement. Cette séparation ne tient plus. Le lieu de fabrication d'un médicament est devenu une partie de l'argumentaire, une partie de la conversation sur le risque, et de plus en plus une raison pour laquelle un accord se conclut ou cale.
Pour les dirigeants commerciaux, la tâche n'est pas de devenir des experts de la supply chain du jour au lendemain. Il s'agit de construire des équipes capables de tenir une conversation intelligente et honnête sur la géographie de la production avec la même confiance qu'ils apportent aux données cliniques ou à la stratégie de prix.
Les organisations qui prennent de l'avance ne sont pas celles qui ont les chaînes d'approvisionnement les plus sophistiquées sur le papier. Ce sont celles qui ont abattu le mur entre les personnes qui comprennent d'où vient le produit et celles qui doivent le vendre, avant que leurs acheteurs ne les y contraignent.
En regardant plus loin, il est probable que cela devienne une composante standard de la formation et de l’évaluation des talents commerciaux, et non une compétence de niche réservée à une poignée de spécialistes. Les responsables de comptes, les responsables de l’accès au marché et les stratèges commerciaux capables de parler couramment de la résilience de la production concluront simplement plus d’affaires que ceux qui ne le peuvent pas. Ce n’est pas une prédiction concernant la politique. C’est une prédiction sur le comportement des acheteurs, et le comportement des acheteurs est généralement l’indicateur de tendance le plus fiable dont dispose l’industrie pharmaceutique.
FAQ
1. Pourquoi la géographie de la chaîne d’approvisionnement devient-elle importante pour les équipes commerciales pharmaceutiques ?
Le lieu de fabrication peut désormais affecter les tarifs douaniers, la continuité d’approvisionnement, les prix et la confiance des acheteurs. À mesure que les payeurs, les hôpitaux et d’autres grands acheteurs demandent où les médicaments et leurs ingrédients sont sourcés, les équipes commerciales doivent comprendre suffisamment la chaîne d’approvisionnement pour répondre à ces questions.
2. Comment le lieu de fabrication peut-il affecter la stratégie commerciale d’un produit pharmaceutique ?
L’implantation de la fabrication d’un produit peut influencer son coût, la stabilité des prix, le calendrier de lancement et la fiabilité de l’approvisionnement. Si un produit dépend fortement d’un seul pays ou est exposé à l’évolution des politiques commerciales, les équipes commerciales peuvent devoir prendre en compte ces risques lors de l’élaboration des stratégies de tarification et de comptes.
3. Quelles questions sur la chaîne d’approvisionnement posent les acheteurs pharmaceutiques ?
Les acheteurs peuvent s’enquérir du pays d’origine des principes actifs, des lieux de fabrication, des dépendances à source unique, des plans de secours et de la capacité de l’entreprise à maintenir l’approvisionnement en cas de perturbations commerciales ou réglementaires.
4. Comment les entreprises pharmaceutiques peuvent-elles aider les équipes commerciales à traiter les questions sur la chaîne d’approvisionnement ?
Les entreprises peuvent rapprocher les équipes commerciales et celles de la chaîne d’approvisionnement, former les responsables de comptes aux risques de base liés à la chaîne d’approvisionnement et créer des résumés simples de la chaîne d’approvisionnement pour les produits clés. Cela permet aux équipes commerciales de répondre aux questions des acheteurs en toute confiance sans avoir besoin d’un spécialiste de la chaîne d’approvisionnement à chaque appel.
5. La géographie de la chaîne d’approvisionnement restera-t-elle une priorité commerciale dans le secteur pharmaceutique ?
Oui. Même si les pressions tarifaires actuelles évoluent, les acheteurs considèrent de plus en plus la transparence et la résilience de la chaîne d’approvisionnement comme faisant partie de leur diligence raisonnable. En conséquence, la compréhension de la géographie de la fabrication devrait rester un élément important de la stratégie commerciale pharmaceutique et de la planification des lancements.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus dans Tendances pharmaceutiques futures
Tous les articles →Les tarifs entrent en vigueur aujourd'hui, la production ne rattrapera pas son retard avant quatre ans

Affaires réglementaires pharmaceutiques : défis, innovations et harmonisation mondiale

Discussion