Pourquoi la capacité de fabrication de GLP-1 est le principal goulot d'étranglement de l'industrie pharmaceutique
Un regard pratique sur l'état actuel de la capacité de fabrication des GLP-1, et sur la manière dont Novo Nordisk, Lilly et un réseau croissant de CDMO comblent le manque d'approvisionnement.

Introduction
Depuis près de trois ans, la grande question dans la santé métabolique n'a pas été de savoir si les médicaments GLP-1 fonctionnent. Elle a été de savoir si l'industrie peut en produire suffisamment. Semaglutide et tirzepatide sont devenus en presque un instant deux des médicaments les plus vendus de l'histoire, et la demande a tout simplement dépassé l'offre. Les pharmacies ont manqué de stocks, les patients ont changé de dosage, et les régulateurs ont dû intervenir sur les règles de reconstitution.
Cette situation commence à évoluer. La capacité de fabrication des GLP-1 s'accroît désormais plus rapidement qu'à tout autre moment de l'histoire de cette classe thérapeutique, et les choix que feront les entreprises au cours des prochaines années détermineront la vitesse à laquelle ces médicaments atteindront les patients du monde entier.
Voici un aperçu clair et pragmatique de l'état actuel de la fabrication des GLP-1 et de ses perspectives.
Pourquoi les médicaments GLP-1 sont si difficiles à fabriquer
Les médicaments GLP-1 ne sont pas de simples comprimés. La plupart des produits approuvés, y compris semaglutide et tirzepatide, sont des peptides administrés sous forme d'injectables stériles. Cette combinaison crée deux défis de fabrication distincts.
La synthèse peptidique est lente et gourmande en ressources. Construire une chaîne peptidique, que ce soit par synthèse peptidique en phase solide (SPPS) ou par synthèse peptidique en phase liquide (LPPS), nécessite de nombreuses étapes chimiques séquentielles, chacune avec ses propres purifications et contrôles qualité. Un seul lot peut prendre des semaines. Passer à l'échelle n'est pas comparable à l'industrialisation d'une ligne de comprimés à petite molécule ; cela nécessite des réacteurs spécialisés, des synthétiseurs et des chimistes peptidiques formés.
Le conditionnement stérile ajoute un autre goulot d'étranglement. Une fois le peptide fabriqué, il doit être mis en cartouches préremplies ou en flacons dans des conditions aseptiques strictes, en respectant des exigences telles que EU GMP Annex 1. Les lignes de remplissage-finissage, l'approvisionnement en flacons en verre, les composants élastomères et l'assemblage des dispositifs doivent tous être mis à l'échelle simultanément, et pas seulement la substance médicamenteuse.
C'est pourquoi l'extension des capacités nécessite des investissements sur toute la chaîne, pas seulement dans une usine.
EU GMP Annex 1 n'est qu'un élément du puzzle de conformité pour la fabrication stérile des GLP-1. Voir la liste de contrôle réglementaire complète couvrant les exigences de la FDA, de l'UE et de la CDSCO.
→ Lire : Réglementation de la fabrication d'injectables : checklist FDA, UE & CDSCO
Comment les grands acteurs augmentent leurs capacités
Novo Nordisk et Eli Lilly, les deux entreprises en tête du marché des GLP-1, ont toutes deux pris des engagements publics importants pour combler le déficit d'approvisionnement.
La société mère de Novo Nordisk, Novo Holdings, a acquis le fabricant sous contrat Catalent, et Novo Nordisk a par ailleurs repris trois sites de remplissage-finissage de Catalent en Indiana, en Belgique et en Italie. Ces usines produisaient déjà des médicaments GLP-1, de sorte que l'opération a offert à Novo Nordisk une capacité dédiée et opérationnelle plutôt que de repartir de zéro.
Eli Lilly a suivi une trajectoire similaire avec ses propres installations. Elle a considérablement accru son investissement dans un nouveau campus de production à Lebanon, Indiana, ajoutant des milliards de dollars par-dessus son engagement initial. Le site est conçu pour la production de tirzepatide et fait partie de plusieurs investissements nationaux majeurs que Lilly a réalisés pour augmenter sa production de GLP-1.
Les deux entreprises se sont également appuyées sur des organisations de développement et de fabrication sous contrat (CDMO) pour ajouter des capacités plus rapidement que si elles avaient construit seules. Ce virage a fait de la fabrication des GLP-1 un moteur de croissance majeur pour les CDMO spécialisés en peptides et en injectables stériles.
L'essor des CDMO spécialisés et des fournisseurs de composants
Parce que la demande a dépassé ce que toute entreprise seule pouvait construire en interne, les fabricants sous contrat et les fournisseurs de composants sont devenus centraux dans l'histoire de l'approvisionnement en GLP-1.
Les CDMO ayant une expertise en peptides se développent rapidement. En Inde, Neuland Laboratories ouvre une installation dédiée aux peptides près d'Hyderabad, conçue pour pouvoir s'étendre à l'avenir à mesure que la demande augmente. D'autres CDMO indiennes, dont Sai Life Sciences, ont annoncé des investissements similaires axés sur les peptides.
Les fournisseurs de composants passent aussi à l'échelle. West Pharmaceutical Services, qui fabrique des composants élastomères utilisés dans les dispositifs d'injection GLP-1, a indiqué que les produits liés aux GLP-1 représentent désormais une part significative de son chiffre d'affaires, reflétant jusqu'où l'onde de demande s'étend au-delà des fabricants de médicaments eux-mêmes.
Le near-shoring attire l'attention. Certains fabricants cherchent à construire des capacités plus près des principaux marchés pour réduire l'exposition aux droits de douane et raccourcir les chaînes d'approvisionnement.
Cette répartition des investissements fait que la croissance de la capacité des GLP-1 n'est pas seulement l'histoire de deux entreprises. C'est un changement plus large dans la façon dont l'écosystème de fabrication de peptides et d'injectables stériles se construit.
Neuland et Sai Life mènent la vague des CDMO peptidiques en Inde ; voyez comment ils se comparent au paysage CDMO américain plus large qui stimule la capacité pharmaceutique. → Lire : Top 20 des sous-traitants en fabrication dans l'industrie pharmaceutique américaine
Ce qui change l'équilibre entre l'offre et la demande
Facteur | Effet sur la capacité |
Acquisition de sites dédiés de remplissage-finissage (par ex., les sites Catalent repris par Novo Nordisk) | Capacité de fabrication stérile immédiate et prête à l'emploi |
Nouvelles installations CDMO axées sur les peptides (Inde, autres régions) | Ajoute une capacité de synthèse spécialisée en dehors des deux leaders du marché |
Extensions de campus à plusieurs milliards de dollars (par ex., le site de Lilly dans l'Indiana) | Capacité de substance médicamenteuse et de produit à grande échelle et à long terme |
Croissance de l'approvisionnement en élastomères et composants de dispositifs | Évite que le remplissage-finissage ne devienne le nouveau goulot d'étranglement |
Pipeline émergent de GLP-1 oraux | Pourrait réduire la pression sur les lignes d'injectables stériles au fil du temps |
Entrée de fabricants génériques et de type biosimilaire, en particulier en Inde | Augmente la capacité pour des versions à moindre coût une fois les brevets expirés |
Même avec tous ces investissements, l'offre en 2026 est meilleure que les pénuries aiguës de 2023 et 2024, mais elle n'a toujours pas entièrement rattrapé la demande patient sous-jacente aux niveaux de prescription actuels.
Le facteur GLP-1 oral
Un développement à surveiller est la transition vers les médicaments GLP-1 oraux. Plusieurs entreprises, dont Lilly avec orforglipron, travaillent sur des formulations orales qui pourraient réduire la dépendance aux lignes injectables. Si les GLP-1 oraux arrivent sur le marché à grande échelle, ils soulageraient la pression sur la synthèse peptidique et le remplissage-stérilisation, car les comprimés sont généralement plus rapides et moins coûteux à fabriquer que les injectables stériles. Il s'agit encore d'un domaine émergent, et les engagements de capacité ici ne sont pas encore à l'échelle observée pour les injectables.
Ce que les fabricants doivent surveiller
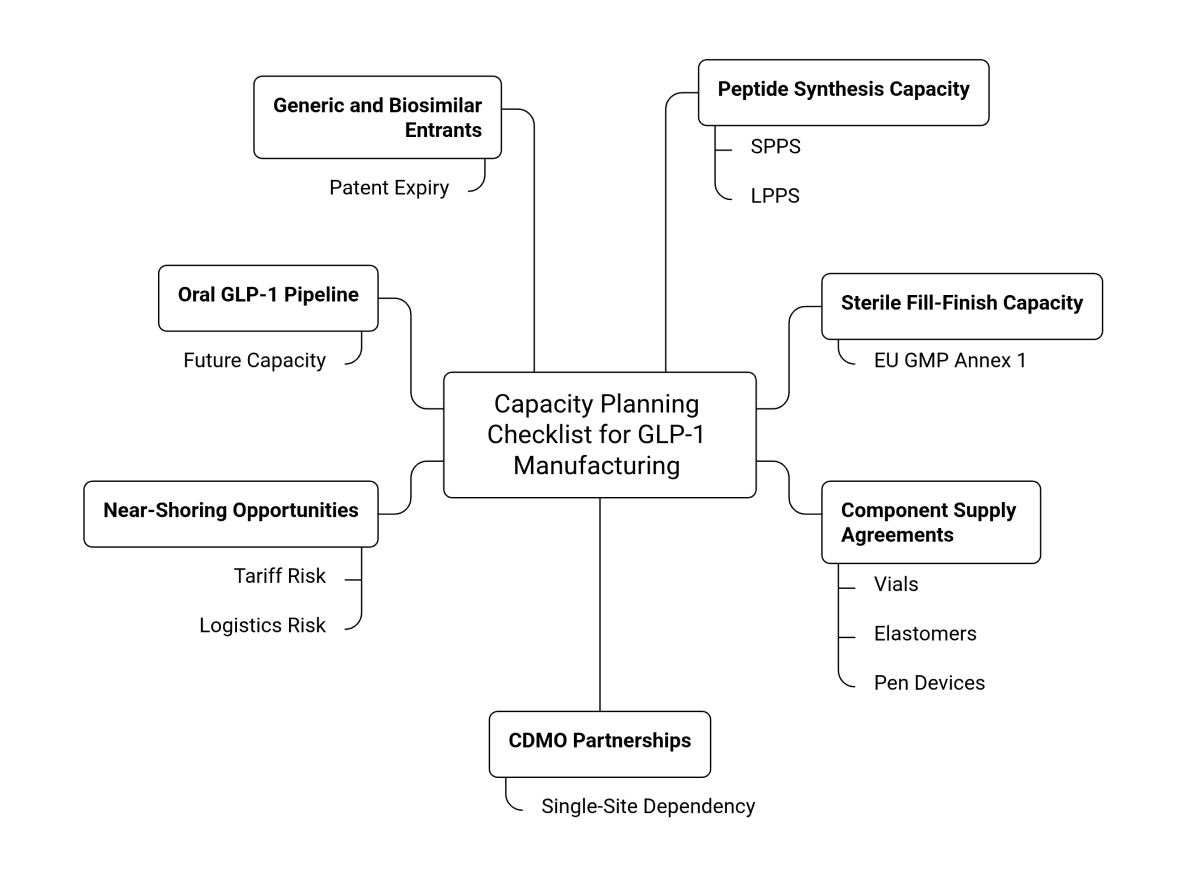
Liste de contrôle de planification de capacité pour la fabrication de GLP-1
Sécuriser une capacité dédiée de synthèse peptidique (SPPS ou LPPS), pas de lignes polyvalentes partagées
Confirmer que la capacité de remplissage-stérilisation est conforme aux exigences de l'annexe 1 des GMP de l'UE
Verrouiller des accords d'approvisionnement à long terme pour les composants (flacons, élastomères, dispositifs stylo)
Construire de la redondance via des partenariats CDMO pour éviter la dépendance à un seul site
Surveiller les opportunités de relocalisation proche pour gérer le risque tarifaire et logistique
Suivre les progrès du pipeline des GLP-1 oraux pour une réaffectation future de capacité
Planifier l'arrivée d'acteurs de type générique et biosimilaire à l'approche de l'expiration des brevets
La route à suivre
La capacité de fabrication des GLP-1 ne se contente plus de rattraper son retard. Elle est construite de manière délibérée, avec des investissements couvrant la synthèse peptidique, le remplissage-stérilisation, l'approvisionnement en composants et un réseau CDMO en expansion. Les deux leaders du marché sécurisent des capacités dédiées par des acquisitions et de nouveaux campus, tandis que les fabricants sous contrat, notamment dans des régions comme l'Inde, entrent sur le marché pour répondre à la demande mondiale.
Les prochaines années devraient apporter une situation d'approvisionnement plus stable, un accès élargi et éventuellement des prix plus bas à mesure que la concurrence de type générique et les formulations orales mûrissent. Pour l'instant, les entreprises qui planifient soigneusement la capacité sur l'ensemble de la chaîne seront les mieux placées pour suivre l'une des catégories de médicaments à la croissance la plus rapide de l'histoire de la pharmacie.
Questions fréquemment posées
1. Pourquoi la capacité de fabrication des GLP-1 a-t-elle été si limitée ?
La fabrication des médicaments GLP-1 implique une synthèse peptidique complexe et un remplissage-stérilisation, tous deux lents à monter en échelle par rapport à la fabrication standard de comprimés.
2. Qui sont les principales entreprises qui augmentent la capacité des GLP-1 ?
Novo Nordisk et Eli Lilly mènent l'expansion des capacités, soutenus par des CDMO comme Neuland Laboratories et Sai Life Sciences.
3. Les pénuries de GLP-1 vont-elles bientôt prendre fin ?
L'approvisionnement s'est considérablement amélioré depuis 2023-2024, mais il n'a toujours pas entièrement correspondu à la demande des patients en 2026.
4. Comment les GLP-1 oraux affectent-ils la capacité de fabrication ?
Les versions orales pourraient alléger la pression sur les lignes de fabrication d'injectables, car les comprimés sont généralement plus rapides et moins coûteux à produire.
5. Pourquoi les CDMO sont-ils importants pour l'approvisionnement en GLP-1 ?
Les CDMO permettent aux fabricants de médicaments d'ajouter plus rapidement une capacité de synthèse peptidique et de fabrication stérile que de construire seuls de nouvelles installations.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus du centre de connaissances
Tous les articles →
Affaires réglementaires pharmaceutiques : défis, innovations et harmonisation mondiale
Logistique de la chaîne du froid en pharma : Construire des chaînes d'approvisionnement résilientes
Discussion