Exposition aux droits de douane américains selon l’implantation de la fabrication : une cartographie sectorielle
Découvrez comment les droits de douane américains sur les produits pharmaceutiques affectent les fabricants en fonction de leur implantation de production, y compris en Inde, les API, les génériques et le relocalisation industrielle.


Introduction
Pendant la majeure partie de l'histoire de l'industrie, l'accès au marché américain pour un médicament dépendait de l'approbation de la FDA, du prix et du statut de brevet. Depuis avril 2026, un quatrième facteur s'ajoute à ces trois éléments : l'endroit où le produit, et son ingrédient actif, sont effectivement fabriqués. La section 232 du Trade Expansion Act de 1962 a transformé l'emplacement des sites de production en variable tarifaire et, pour les fabricants, les CDMO et les fournisseurs d'API, cela change la façon dont les décisions d'approvisionnement et de localisation sont prises.
Voici ce que l'ordre dit réellement, quand il s'applique à vous, et comment l'exposition varie selon votre empreinte de fabrication.
Que couvre l'Ordre ?
Le 2 avril 2026, la Maison-Blanche a proclamé un droit ad valorem de 100% sur les produits pharmaceutiques brevetés et leurs ingrédients pharmaceutiques actifs (API), à la suite d'une enquête d'un an menée par le Department of Commerce ouverte le 1er avril 2025. La conclusion du Commerce : les États-Unis importent une part trop importante de leurs médicaments brevetés et d'API, et cette dépendance constitue une vulnérabilité pour la sécurité nationale.
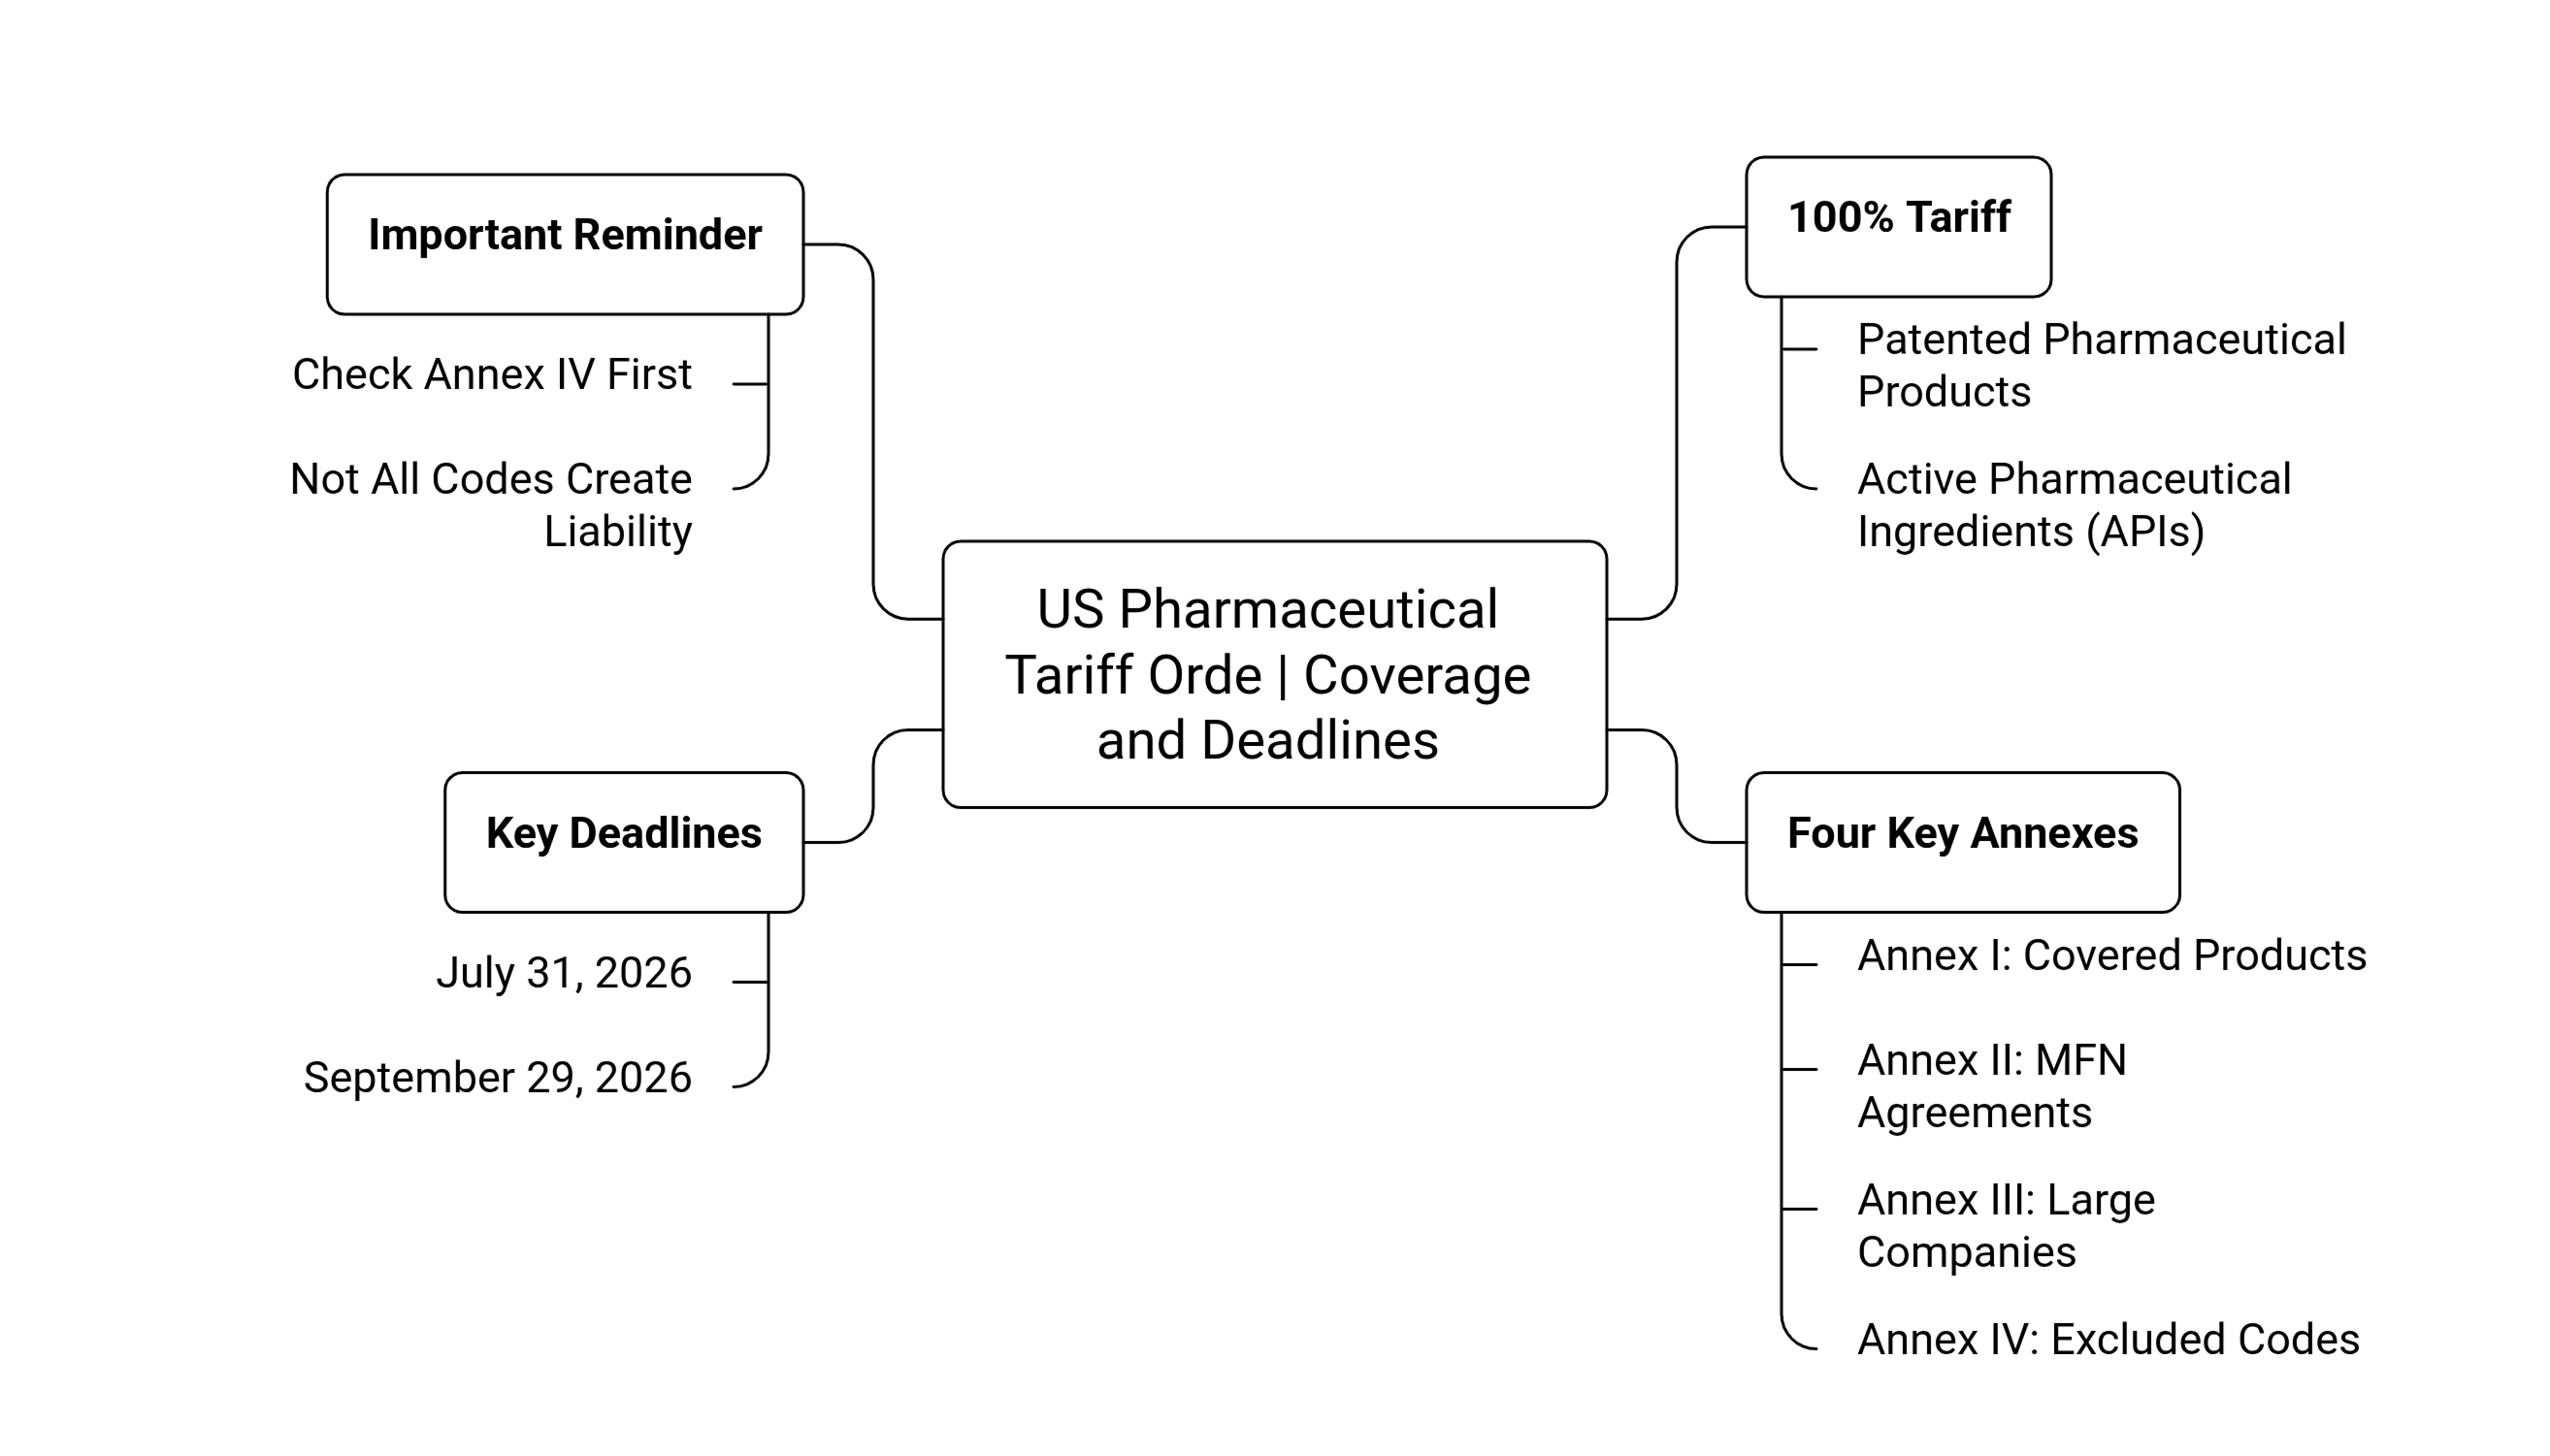
Pour les fabricants, le document opératoire n'est pas le chiffre mis en avant dans la proclamation, ce sont les quatre annexes qui déterminent ce que vous devez réellement :
Annexe I — Définit les produits couverts et les codes de classification HTSUS auxquels le droit s'applique. C'est la première chose que votre équipe conformité doit rapprocher de chaque SKU.
Annexe II — Sociétés bénéficiant d'accords de prix Most-Favored-Nation (MFN) signés avant le 2 avril 2026. Celles-ci bénéficient d'un traitement préférentiel.
Annexe III — Nomme les 17 grandes entreprises pharmaceutiques faisant face à la première échéance de conformité.
Annexe IV — Codes HTSUS entièrement exclus, à un taux tarifaire de zéro. N'assumez pas qu'un code de produit couvert entraîne une responsabilité — vérifiez d'abord l'Annexe IV.
Deux échéances, pas une
31 juillet 2026 — S'applique aux 17 sociétés nommées dans l'Annexe III (120 jours après la signature).
29 septembre 2026 — S'applique à tout autre importateur couvert (environ 180 jours).
Au-delà du calendrier, quatre mécanismes déterminent ce qu'un fabricant paie réellement :
Taux 0 % pour les sociétés disposant d'un accord de prix MFN signé et d'un plan de relocalisation approuvé par le Commerce, valable jusqu'au 20 janvier 2029.
+20% taux réduit pour les entreprises à mi-parcours d'un plan de relocalisation approuvé sans statut MFN complet encore, jusqu'en 2030.
Les génériques, les biosimilaires et les médicaments orphelins/spécialisés restent exemptés « pour l'instant », bien que le Commerce doive revoir cette exemption dans l'année — ce n'est pas une dérogation permanente.
Des plafonds par pays s'ajoutent au statut de l'entreprise : Royaume-Uni à 10 % ; Union européenne, Japon, Corée du Sud et Suisse/Liechtenstein à 15 % — tous deux réductibles à zéro dans le cadre d'accords de prix bilatéraux.
Évaluer votre propre exposition selon l'empreinte
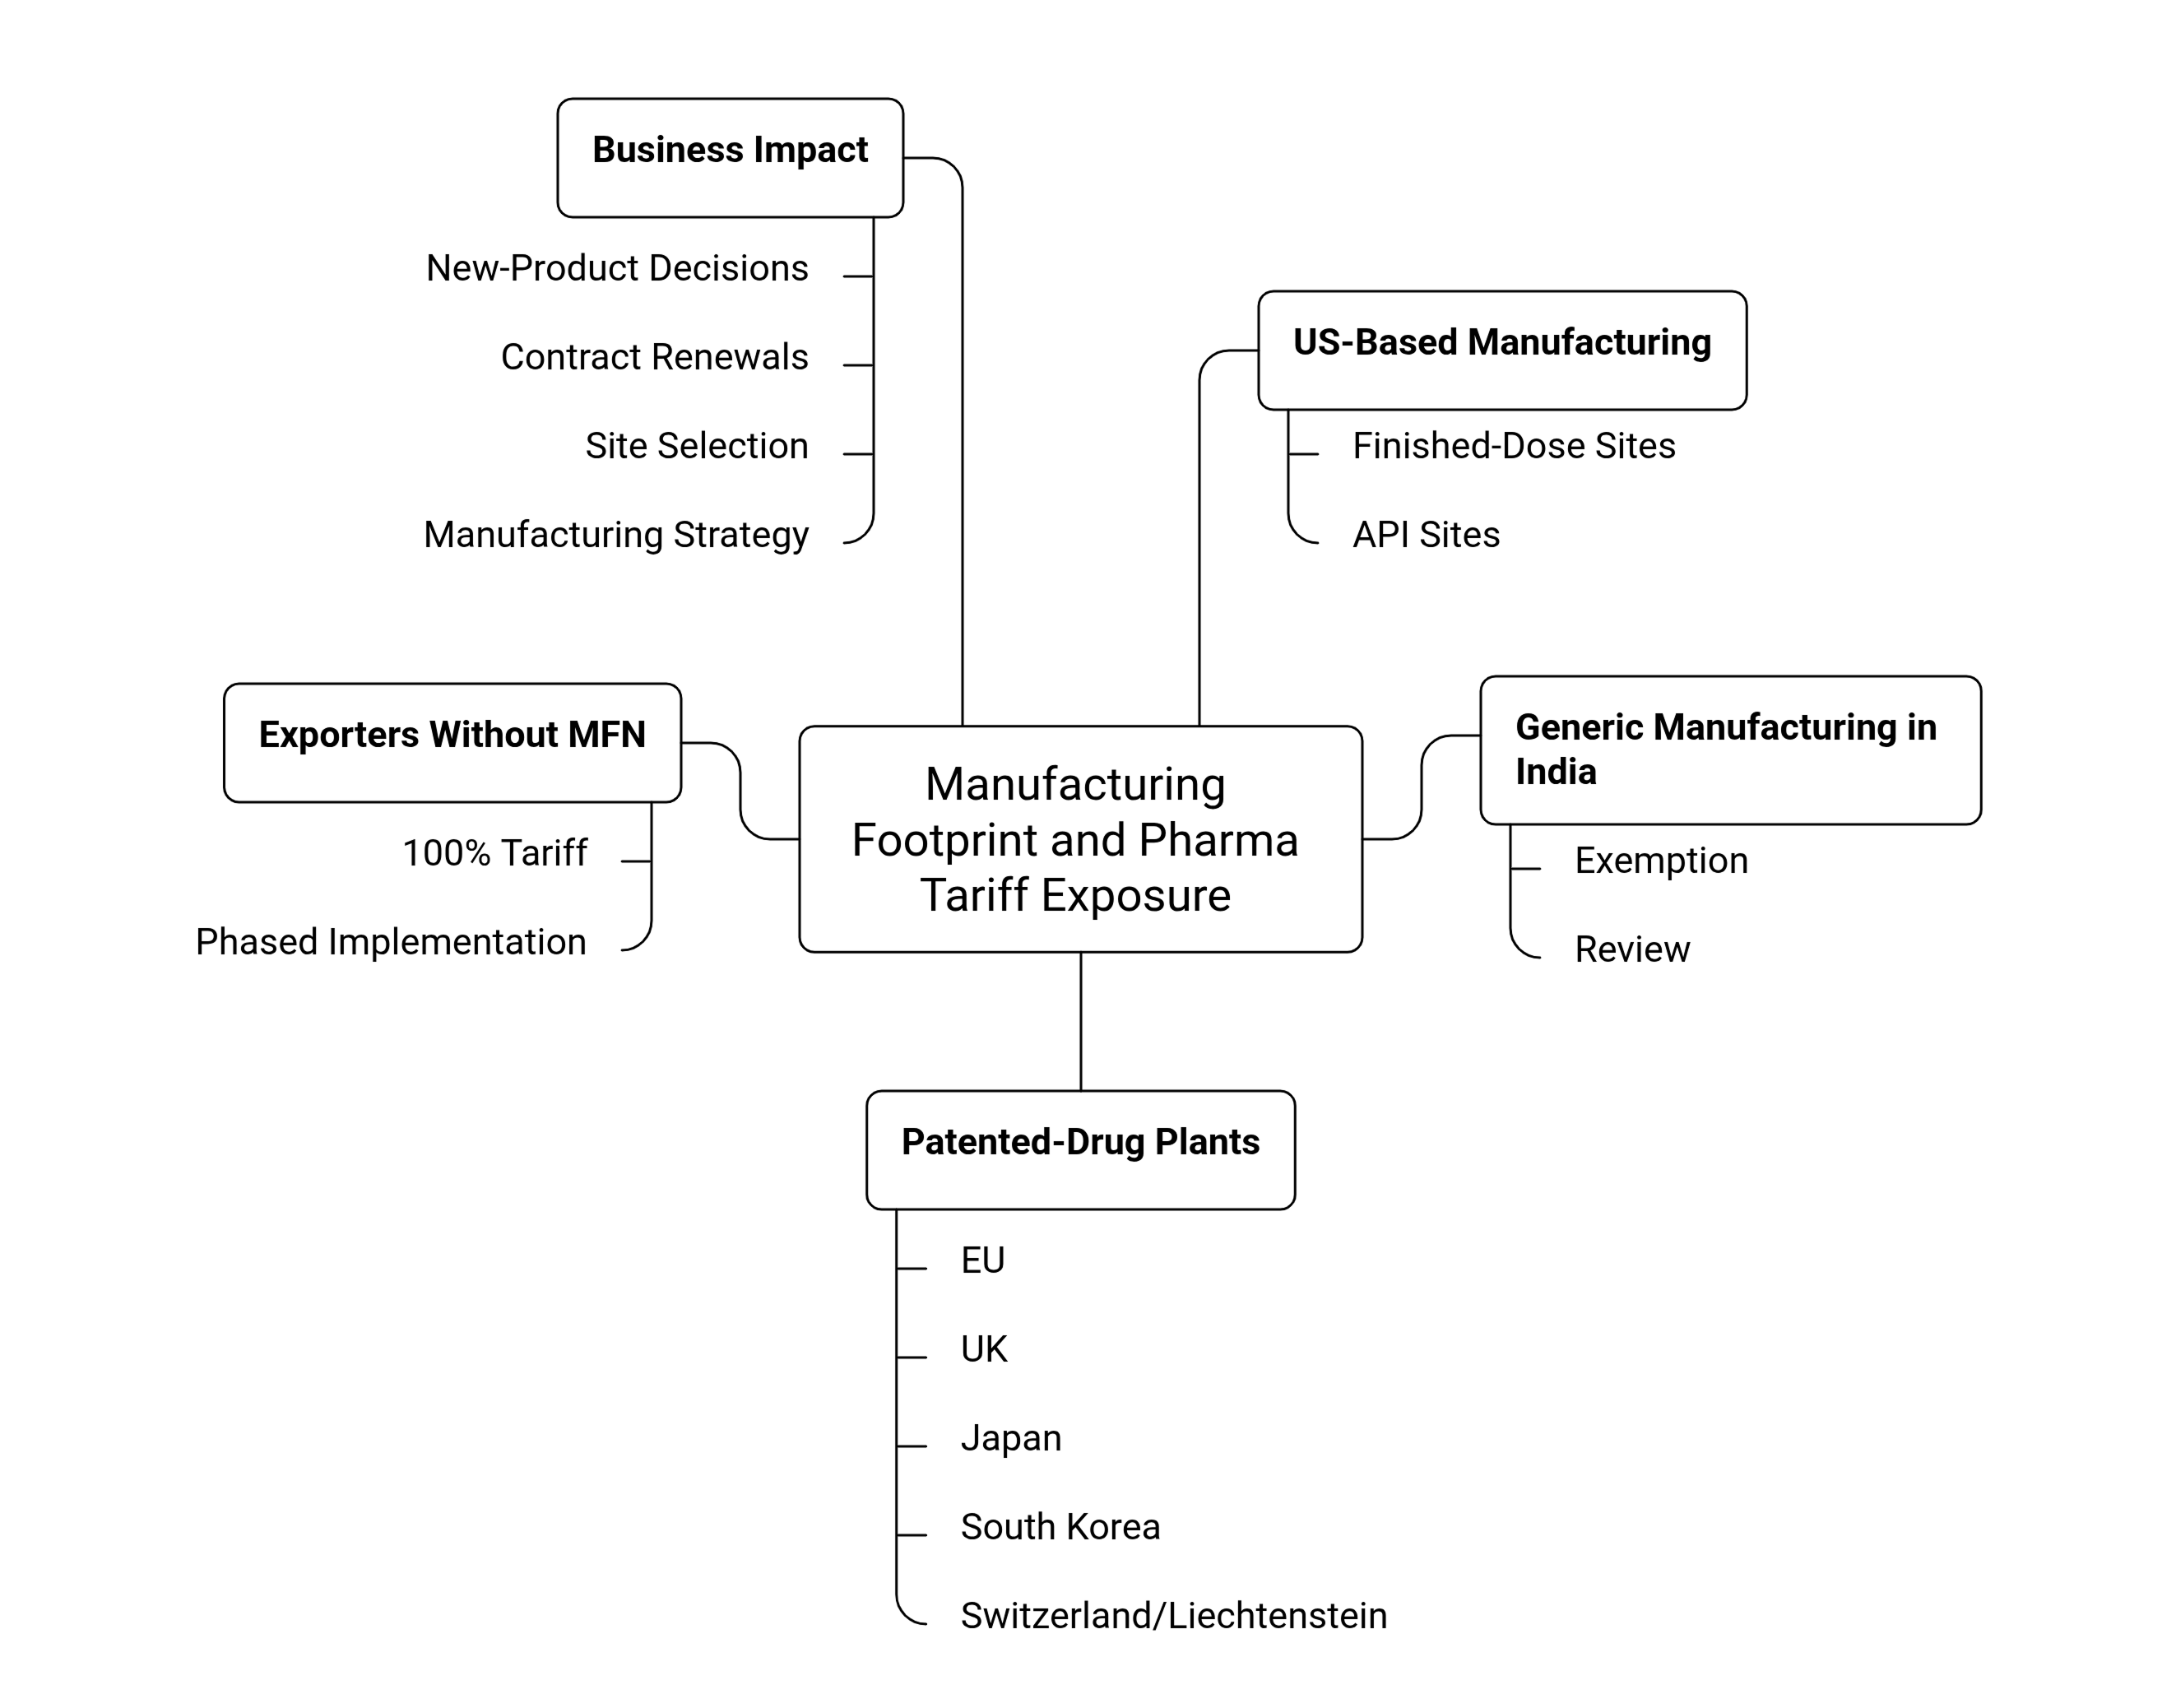
La question pratique pour tout fabricant n'est pas « quel est le taux annoncé » — c'est « où se situe réellement ma chaîne d'approvisionnement ». Quatre catégories d'empreinte, quatre résultats différents :
Sites américains de dose finale ou d'API, largement protégés contre le droit, indépendamment de la nationalité de la société mère. C'est la plus forte incitation que l'ordre crée en faveur de la relocalisation.
Fabrication de génériques basée en Inde ou dans des centres similaires de génériques, exemptée pour l'instant, mais soumise à un examen actif d'un an. Une proposition distincte évoquée en juillet 2026 visant à intégrer les génériques au régime tarifaire à des taux pouvant atteindre 200% indique que cette exemption est une question de politique en cours, non réglée.
Usines de médicaments brevetés dans l'UE, au Royaume-Uni, au Japon, en Corée du Sud ou en Suisse — sont soumises à des taux définis de 10–15%, réductibles via des négociations d'accords de prix déjà en cours.
Tout exportateur couvert sans accord MFN ni plan de relocalisation fait face au plein 100%, progressivement appliqué selon l'Annexe III ou l'échéance générale.
Pour les fabricants sous contrat ayant une flexibilité dans le choix des sites, ceci devient désormais une variable active dans chaque décision de nouveau produit ou de renouvellement de contrat, et non un simple élément de conformité en arrière-plan.
Le lieu de production devient une décision stratégique, rendant la relocalisation de plus en plus importante pour les chaînes d'approvisionnement pharmaceutiques.
→ Lire : L'avenir de la pharmacie : relocalisation de la fabrication d'API
Où se trouve réellement la base manufacturière de l'Inde ?
L'Inde fournit près d'un cinquième du volume mondial de médicaments génériques, et environ 79 % de ses exportations pharmaceutiques sont des formulations et des produits biologiques, majoritairement génériques. Cette composition explique pourquoi l'Inde n'apparaît pas du tout dans le tableau des taux spécifiques par pays : sa catégorie d'exportation dominante est celle qui est encore exclue du tarif.
Les exportations pharmaceutiques totales de l'Inde ont atteint 30,4 milliards de dollars en FY25 (avril 2024–mars 2025), contre 27,8 milliards de dollars en FY24, les instances de l'industrie signalant un record au-dessus de 31 milliards pour FY26.
Les États-Unis absorbent environ 34 % des exportations pharmaceutiques de l'Inde, leur destination unique la plus importante, plaçant les expéditions à destination des États-Unis dans une fourchette de 10–11 milliards de dollars ces dernières années.
Du côté des importations américaines, en utilisant les données commerciales sur l'année civile, les importations pharmaceutiques américaines en provenance d'Inde s'élevaient à 15,26 milliards de dollars en 2025, une portée de produits plus large que la classification d'exportation de l'Inde, si bien que les deux chiffres ne sont pas directement comparables.
Environ 60 % des exportations pharmaceutiques totales de l'Inde vont vers des marchés fortement réglementés, reflétant une base de fabrication construite autour de la conformité de niveau FDA et EMA.
Une note de rapport qui compte pour quiconque compare ces chiffres : l'année fiscale de l'Inde court d'avril à mars, tandis que l'année fiscale américaine court d'octobre à septembre et que la plupart des bases de données commerciales mondiales se réfèrent par défaut aux données sur l'année civile.
Les confondre est l'erreur la plus courante dans les comparaisons commerciales pharmaceutiques transfrontalières ; confirmez toujours à quelle période de douze mois se rapporte un chiffre avant de l'utiliser dans une prévision.
Ce que les fabricants implantés en Inde devraient réellement surveiller ?
Plusieurs grands fabricants indiens comme Sun Pharma, Dr. Reddy's, Aurobindo et Cipla exploitent déjà des sites de production basés aux États-Unis, ce qui leur donne une certaine protection quelle que soit l'issue de l'examen des génériques.
Les entreprises sans capacité américaine existante font face à un pari binaire : continuer à compter sur l'exemption pour les génériques, ou commencer à évaluer des voies de relocalisation avant la publication de l'examen d'un an.
Les CDMO et les sponsors qui choisissent un nouveau partenaire de fabrication devraient considérer le pays d'origine comme une variable de coût dès maintenant, et non comme un simple sujet de conformité lors du renouvellement des contrats.
L'exposition aux droits de douane change également la manière dont les entreprises pharmaceutiques évaluent les partenaires de fabrication et les stratégies de capacité.
→ Lire : Tendances CDMO 2026 : ce qui stimule les fusions et acquisitions
En conclusion
La section 232 a effectivement créé un régime commercial pharmaceutique à deux vitesses : l'un pour les produits brevetés, étroitement calé autour des échéances de juillet et septembre 2026, et un autre pour les génériques, fonctionnant sur une exemption politique qui fait l'objet d'un examen.
Pour les fabricants disposant d'une capacité basée en Inde, les perspectives à court terme sont gérables mais la règle sous-jacente a été conçue pour être réexaminée, et les décisions d'implantation prises aujourd'hui détermineront l'exposition d'une entreprise le moment venu.
FAQ
1. Que couvre l'Ordonnance américaine sur les droits de douane pharmaceutiques ?
L'ordonnance applique un droit de douane de 100 % à certains produits pharmaceutiques brevetés et ingrédients pharmaceutiques actifs (API), sous réserve d'exemptions spécifiques et de traitements préférentiels. Les fabricants doivent examiner les codes HTSUS pertinents et les quatre annexes pour déterminer si leurs produits sont concernés et quel taux de droit peut s'appliquer.
2. Comment l'empreinte manufacturière d'une entreprise affecte-t-elle son exposition aux droits de douane ?
Le lieu de fabrication est devenu un facteur important pour déterminer l'exposition aux droits de douane. Les sites américains de formes posologiques finies et d'API sont en grande partie protégés, tandis que les produits brevetés couverts fabriqués à l'étranger peuvent être soumis à des droits allant de taux préférentiels ou spécifiques à certains pays jusqu'au taux plein de 100 %, selon les accords de l'entreprise et ses plans de relocalisation.
3. Les médicaments génériques fabriqués en Inde sont-ils soumis au droit de douane américain ?
Les génériques fabriqués en Inde et dans d'autres centres majeurs restent exemptés pour l'instant. Cependant, l'exemption fait l'objet d'un examen, donc les entreprises ne devraient pas la considérer comme une protection permanente. Tout changement de politique futur pourrait affecter de manière significative les fabricants qui dépendent fortement de la production basée en Inde pour le marché américain.
4. Que devraient surveiller les entreprises pharmaceutiques ayant une production en Inde ?
Les entreprises devraient suivre de près l'examen de l'exemption pour les génériques, les changements potentiels des taux de droits de douane et les opportunités d'élargir la capacité de production aux États-Unis. Les fabricants indiens disposant déjà d'installations américaines peuvent bénéficier d'une plus grande flexibilité et protection, tandis que les entreprises sans capacité américaine pourraient devoir évaluer des options de relocalisation.
5. Pourquoi le lieu de fabrication compte-t-il désormais dans les décisions contractuelles et d'approvisionnement en pharmacie ?
Le pays d'origine peut affecter directement le coût et le risque d'approvisionnement du marché américain. Pour les entreprises pharmaceutiques, les CDMO et les fournisseurs d'API, le lieu de fabrication doit désormais être pris en compte lors du choix des partenaires, de la négociation des contrats, de la planification de nouveaux produits et de la décision d'où construire la capacité de production future.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus du centre de connaissances
Tous les articles →
Affaires réglementaires pharmaceutiques : défis, innovations et harmonisation mondiale
Logistique de la chaîne du froid en pharma : Construire des chaînes d'approvisionnement résilientes
Discussion