Fabrication pharmaceutique en Inde : opportunités et défis
L’Inde produit 1 comprimé générique sur 5 dans le monde ; voici ce qui stimule la croissance de la fabrication pharmaceutique en Inde et ce qui pourrait la freiner.

Introduction
Entrez dans n’importe quelle pharmacie aux États-Unis, en Afrique ou en Asie du Sud-Est, et il y a de fortes chances que le comprimé que vous prenez ait été fabriqué en Inde. Le pays est devenu discrètement l’armoire à pharmacie du monde — il produit environ une pilule générique sur cinq consommée à l’échelle mondiale et fournit des vaccins à plus de 150 pays. Ce n’est pas un hasard.
C’est le résultat de décennies d’investissement dans les compétences en chimie, dans une production à faible coût et dans un système réglementaire qui, malgré ses défauts, a appris à parler le langage des autorités sanitaires mondiales.
Le secteur pharmaceutique indien vaut aujourd’hui près de 60 milliards de dollars sur le marché intérieur, et ses exportations ont dépassé 31 milliards de dollars au cours de l’exercice FY26 — une histoire d’excédent commercial que peu d’autres secteurs indiens peuvent revendiquer. Mais être la "Pharmacy of the World" n’est pas synonyme d’invulnérabilité.
La concurrence croissante de la Chine, le durcissement des normes de qualité en Occident et la dépendance de l’Inde aux matières premières importées signifient que l’industrie se trouve à un véritable carrefour. Cet article examine où se trouvent les opportunités, ce qui freine le secteur et comment l’Inde peut tenir sa place à l’échelle mondiale.
Un bref aperçu : où en est l’Inde aujourd’hui ?
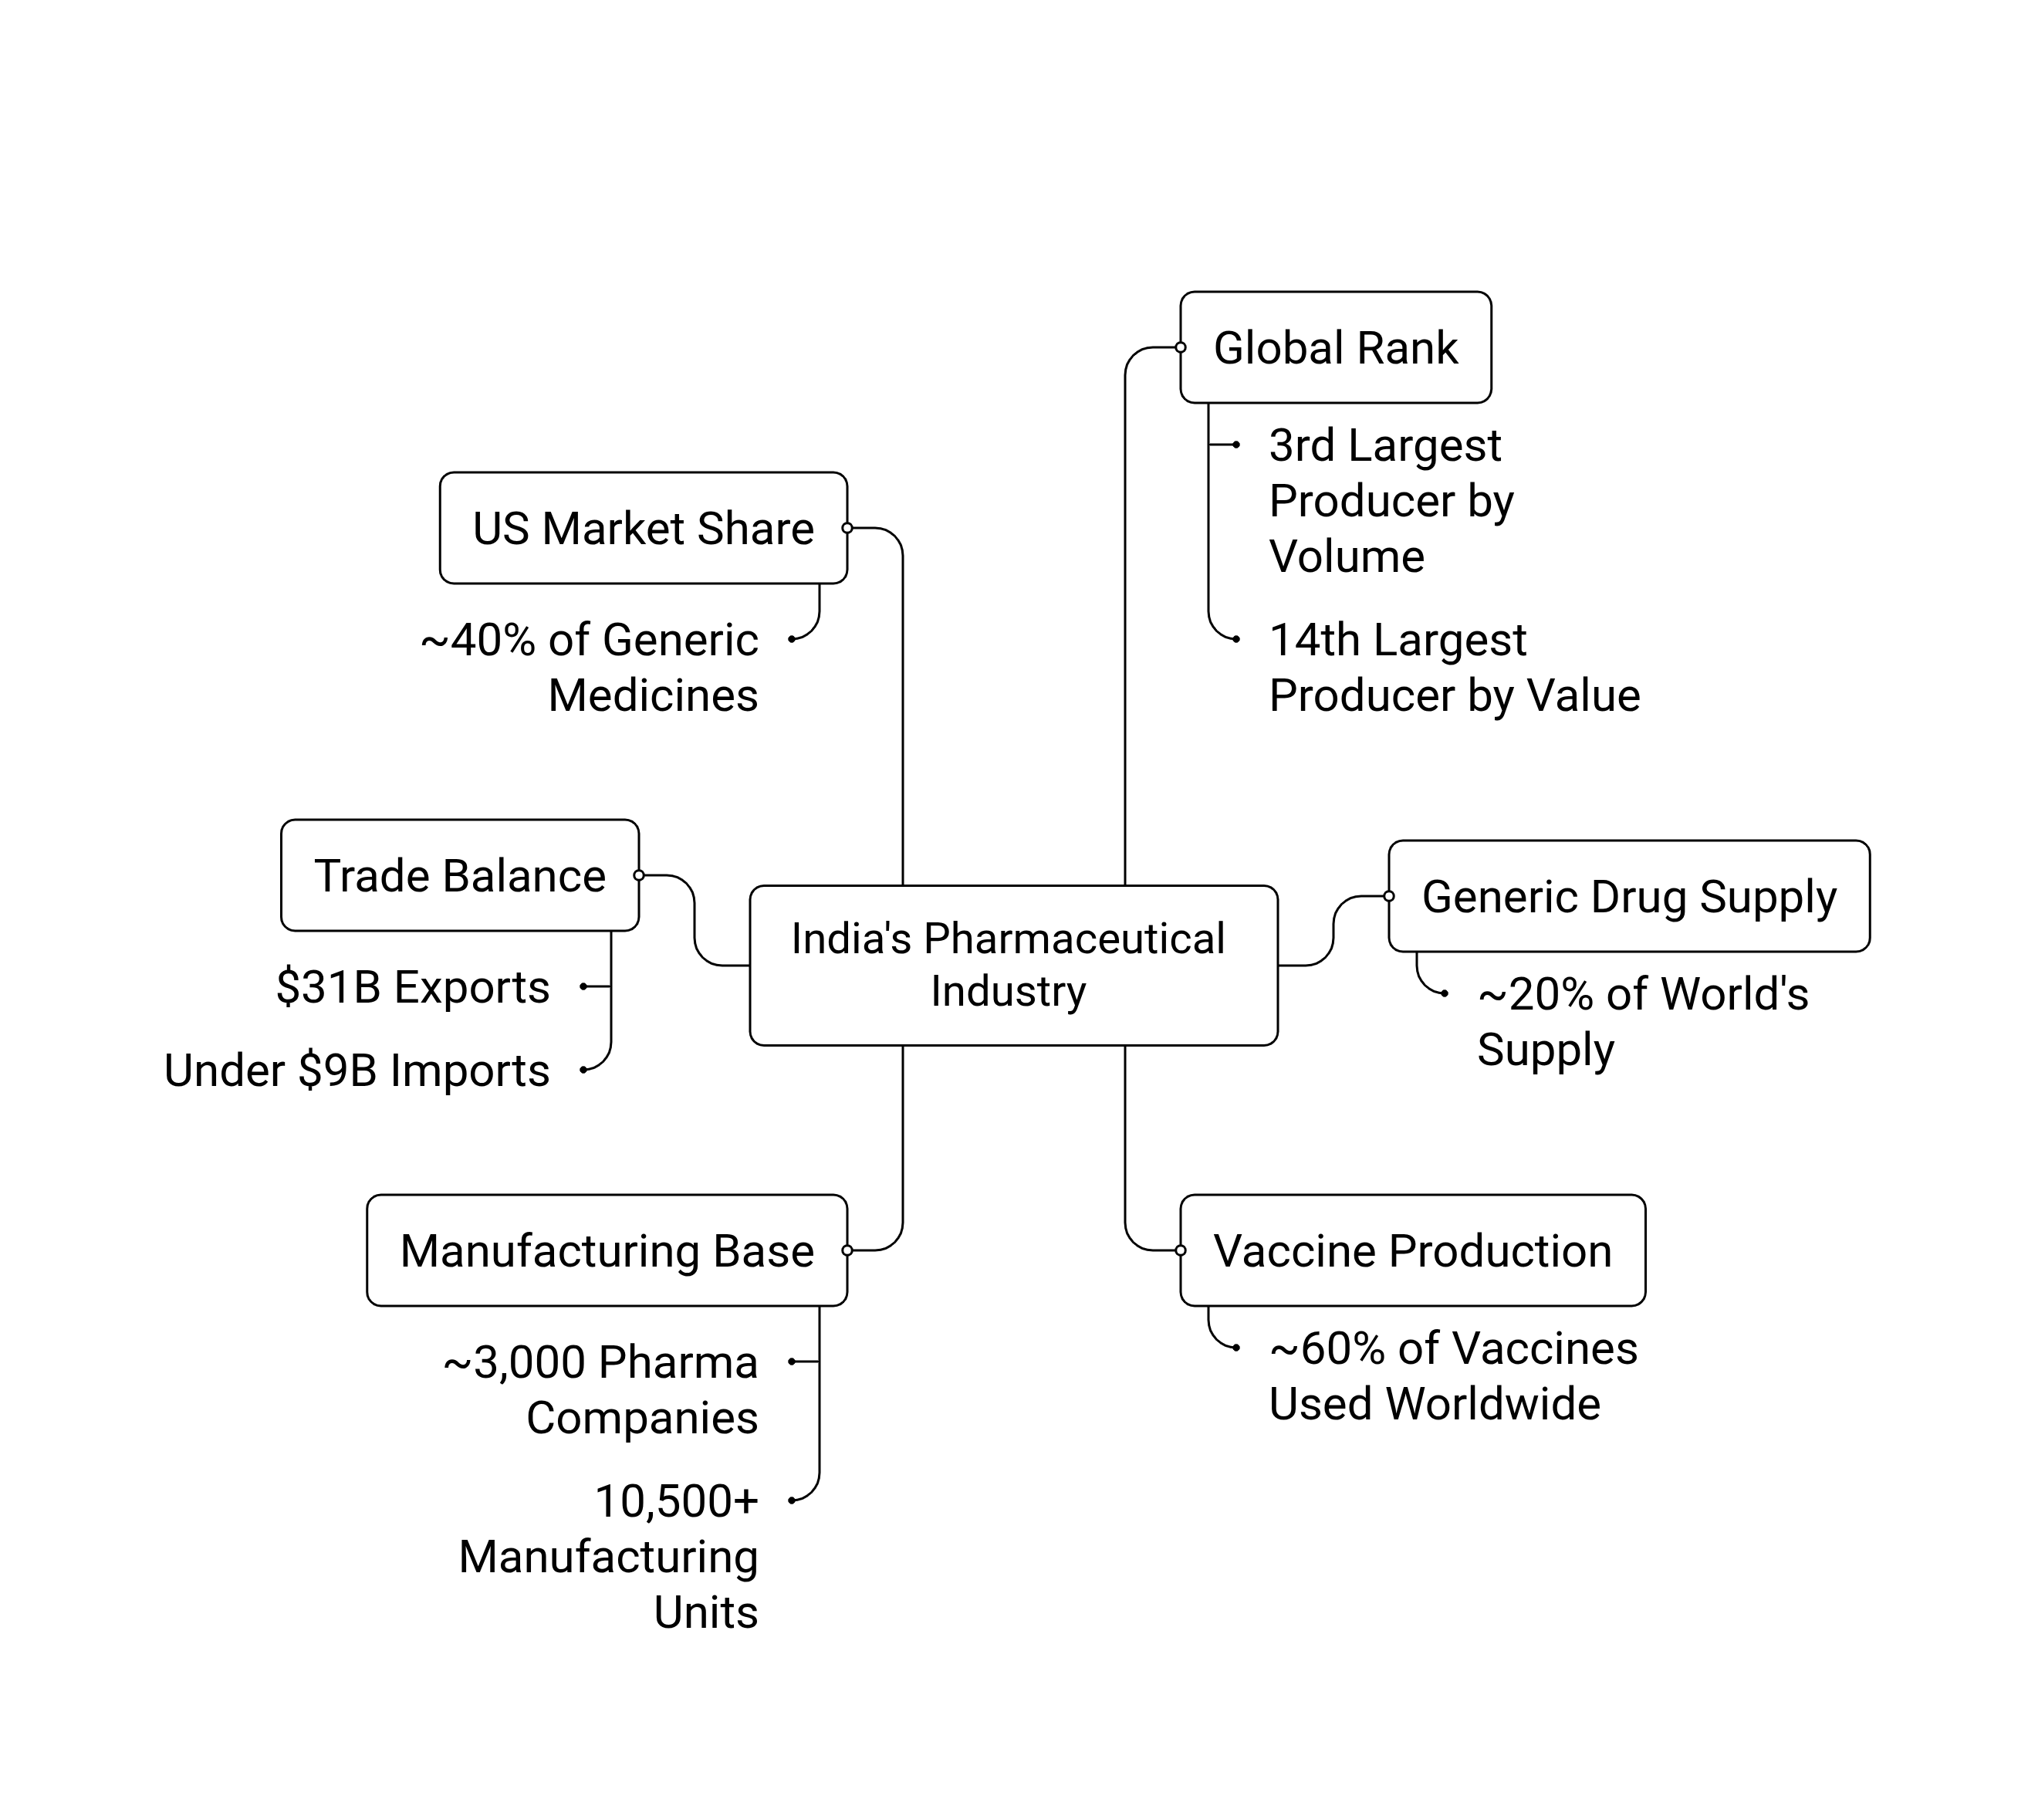
Avant d’aborder les opportunités et les défis, il est utile de voir l’ampleur de ce que l’Inde a déjà construit :
Classement mondial : 3e plus grand producteur pharmaceutique en volume, 14e en valeur.
Approvisionnement en médicaments génériques : Environ 20% de l’approvisionnement mondial en médicaments génériques provient de l’Inde.
Production de vaccins : L’Inde fabrique près de 60% des vaccins utilisés dans le monde, couvrant l’essentiel de la demande mondiale pour les vaccins BCG et DPT.
Base de fabrication : Accueille environ 3 000 entreprises pharmaceutiques et plus de 10 500 unités de production.
Balance commerciale : Exportations pharmaceutiques de 31 milliards de dollars contre des importations inférieures à 9 milliards, ce qui donne à l’Inde l’un de ses rares excédents commerciaux réellement solides.
Part de marché aux États-Unis : Approvisionne près de 40% des médicaments génériques utilisés aux États-Unis.
Ces chiffres expliquent pourquoi l’Inde a gagné son surnom. Mais les détails qui les sous-tendent révèlent à la fois la force et la fragilité du modèle.
Les opportunités : pourquoi le monde parie-t-il encore sur l’Inde ?
1) Avantage de coût et d’échelle
Les fabricants indiens peuvent produire des médicaments génériques de haute qualité à une fraction du coût observé aux États-Unis ou en Europe, souvent 30 à 40% moins cher. Il ne s’agit plus seulement d’une main-d’œuvre bon marché ; cela résulte de décennies d’optimisation des procédés, d’intégration en amont et d’une production à une échelle que peu de pays peuvent égaler.
2) Impulsion gouvernementale via la politique
Le gouvernement est passé d’un soutien passif à une politique industrielle active :
Le Production Linked Incentive (PLI) Scheme offre des incitations financières pour stimuler la fabrication nationale d’API, de key starting materials et de formulations finies.
Trois méga parcs pharmaceutiques sont en développement dans l’Himachal Pradesh, le Gujarat et l’Andhra Pradesh pour réduire la dépendance aux matières premières importées.
L’initiative Biopharma SHAKTI, dotée d’un budget de ₹10,000 crore annoncée en 2026 pour construire plus de 1 000 sites d’essais cliniques et propulser l’Inde vers les produits biologiques et les biosimilaires.
Des Medical Device Parks, visant à reproduire le succès pharmaceutique dans le segment des dispositifs.
3) Un virage vers des produits à forte valeur ajoutée
Pendant des années, la force de l’Inde résidait dans les génériques « small molecule » — des médicaments chimiquement simples et faciles à copier. Cela change. Les entreprises investissent désormais dans :
Biosimilars (versions moins coûteuses de médicaments biologiques complexes)
GLP-1 therapies (la catégorie de médicaments pour la perte de poids et le diabète actuellement en plein essor dans le monde)
Des génériques complexes et des formulations spécialisées, qui offrent des marges plus élevées et subissent moins d’érosion des prix
4) Croissance du Contract Research & Manufacturing (CRDMO)
Les entreprises pharmaceutiques mondiales externalisent de plus en plus la recherche, les essais et la fabrication à des partenaires indiens plutôt que de les réaliser en interne. Ce modèle CRDMO (Contract Research, Development, and Manufacturing Organisation) transforme l’Inde, qui n’est plus seulement une « usine de génériques », en un véritable partenaire R&D pour les grands groupes mondiaux.
5) Diversification des marchés d’exportation
Traditionnellement, les États-Unis et l’Europe absorbaient la majeure partie des exportations pharmaceutiques indiennes. Cette concentration représente un risque : une modification de politique à l’étranger peut nuire aux revenus. Les exportateurs indiens s’étendent désormais activement vers :
Afrique (Nigeria, Tanzanie)
Amérique latine (Brésil, Mexique)
Moyen-Orient (Arabie saoudite)
Marchés européens non traditionnels (Pays-Bas, Espagne, France)
Cette diversification protège l'industrie contre les chocs tarifaires ou le durcissement réglementaire dans un seul marché.
Les biosimilaires ne sont pas seulement une opportunité, c'est un véritable pivot stratégique pour l'industrie pharmaceutique indienne, voyez comment le passage au-delà des génériques se déroule.
→ Lire : La transition de l'Inde des génériques vers le leadership mondial des biologiques
Les défis : ce qui pourrait freiner l'Inde
A) Forte dépendance aux API chinois
C'est le point faible le plus connu de l'industrie. Les Active Pharmaceutical Ingredients (API), les composés chimiques bruts qui entrent dans chaque comprimé, sont toujours importés en grande quantité de Chine, en particulier pour les antibiotiques et certains médicaments essentiels. Lors des premières perturbations liées au COVID-19, cette dépendance est devenue douloureusement visible lorsque les chaînes d'approvisionnement chinoises se sont gelées et que la production indienne a failli s'arrêter. Malgré les incitations du PLI, l'Inde importe encore une part significative d'intermédiaires pharmaceutiques en vrac.
B) Problèmes réglementaires et de qualité
La réputation de l'Inde a souffert de lettres d'avertissement répétées de la USFDA et d'alertes à l'importation émises à l'encontre d'usines de fabrication indiennes au fil des ans, ainsi que de rapports occasionnels de sirops contre la toux de qualité inférieure liés à des décès à l'étranger. Ces épisodes, même isolés, nuisent à la confiance construite pendant des décennies et invitent à un contrôle plus strict de chaque envoi indien.
C) Pression sur les prix sur les marchés principaux
Le marché des génériques aux États-Unis — le plus grand client de l'Inde — a connu une forte érosion des prix en raison de la consolidation parmi les acheteurs et distributeurs américains de médicaments. Les marges sur les génériques basiques diminuent depuis des années, forçant les entreprises indiennes soit à monter en gamme, soit à accepter des profits plus faibles.
D) Lacunes d'infrastructure et de logistique
- Une alimentation électrique irrégulière dans certains clusters de fabrication augmente les coûts pour les produits sensibles à la température
- Les ports et la logistique de la chaîne du froid pour les biologiques et les vaccins restent en retard par rapport à des concurrents comme l'Irlande ou Singapour
- Les coûts de conformité environnementale pour le traitement des effluents augmentent, en particulier dans les centres de fabrication d'API
E) Sous-investissement dans l'innovation
Le secteur pharmaceutique indien consacre une part bien moindre de ses revenus à la R&D comparé aux grands groupes mondiaux comme Pfizer ou Novartis. Cela a maintenu l'Inde forte dans les génériques mais faible dans la découverte de médicaments originaux — un écart qui limite la part de valeur que le pays peut finalement capter.
F) Concurrence mondiale
La Chine investit agressivement pour reprendre du terrain dans les biologiques et la fabrication spécialisée. Pendant ce temps, des pays comme le Vietnam et le Bangladesh se positionnent comme des alternatives à faible coût pour les génériques de base, grignotant l'avantage traditionnel de l'Inde en matière de coûts.
Le régime PLI de l'Inde cible directement cette dépendance aux API, voyez comment il transforme la fabrication nationale.
→ Lire : Comment le régime PLI de l'Inde transforme la fabrication d'API
Renforcer la compétitivité mondiale : ce qui doit se produire
Pour que l'Inde passe de « plus grand fournisseur de génériques » à un pôle pharmaceutique réellement compétitif et à forte valeur ajoutée, quelques changements sont essentiels :
Réduire la dépendance aux API — Les parc à médicaments en vrac (Bulk Drug Parks) et les incitations du PLI doivent être exécutés plus rapidement, pas seulement annoncés.
Investir dans une culture de qualité, pas seulement dans la conformité — Considérer les normes de la USFDA comme un plancher plutôt que comme une case à cocher évitera la répétition des lettres d'avertissement.
Monter en puissance dans les biologiques et les biosimilaires — C'est là que la demande mondiale et les marges augmentent toutes deux.
Approfondir les dépenses en R&D — Les partenariats entre l'industrie et les institutions de recherche académique (comme NIPER) peuvent aider l'Inde à passer de la copie de médicaments à leur découverte.
Renforcer la chaîne du froid et l'infrastructure portuaire — Essentiel pour concurrencer sur les vaccins, les biologiques et les exportations spécialisées.
Poursuivre la diversification des marchés — Réduire la dépendance à une seule destination d'exportation protège l'industrie des chocs géopolitiques.
En conclusion
L'histoire pharmaceutique de l'Inde est un véritable succès : l'un des rares secteurs où le pays ne se contente pas de concurrencer à l'échelle mondiale, mais prend réellement la tête dans des niches spécifiques comme les génériques et les vaccins. L'échelle, l'avantage de coût et le soutien politique croissant lui donnent une véritable dynamique en vue d'un objectif ambitieux de marché à $450 milliards d'ici 2047.
Mais l'étiquette « Pharmacy of the World » implique autant de responsabilités que de prestige. Les manquements à la qualité, la dépendance aux matières premières et les marges faibles sur les génériques de commodité sont des vulnérabilités réelles qu'aucun chiffre d'exportation ne peut dissimuler.
Le prochain chapitre de l'industrie ne se décidera pas sur la seule quantité qu'elle peut produire, mais sur sa capacité à innover, à respecter de façon constante les normes de qualité mondiales et à réduire sa dépendance à l'égard d'un seul pays ou d'une seule catégorie de produits.
Si l'Inde maîtrise ces fondamentaux, elle ne restera pas seulement la pharmacie du monde : elle pourrait aussi devenir l'un de ses pôles d'innovation les plus dignes de confiance.
FAQ
1. Pourquoi l'Inde est-elle considérée comme un important pôle mondial de fabrication pharmaceutique ?
L'Inde est un important pôle de fabrication pharmaceutique en raison de sa grande capacité de production, de sa main-d'œuvre qualifiée, de son avantage de coût et de sa solide expertise dans les médicaments génériques et les vaccins. Elle fournit des médicaments aux marchés des États-Unis, de l'Europe, de l'Afrique, de l'Asie et d'autres régions.
2. Quelles sont les plus grandes opportunités pour la fabrication pharmaceutique en Inde ?
Les opportunités clés incluent les biosimilaires, les génériques complexes, les médicaments de spécialité, les thérapies GLP-1, les vaccins et les services de recherche, développement et fabrication sous contrat. Des initiatives gouvernementales telles que le PLI Scheme encouragent également la production nationale d'API et d'autres produits pharmaceutiques.
3. Quels sont les principaux défis auxquels est confrontée la fabrication pharmaceutique en Inde ?
L'industrie fait face à plusieurs défis, notamment la dépendance aux API importés, des préoccupations réglementaires et de qualité, la pression sur les prix sur les principaux marchés d'exportation, des lacunes d'infrastructure, l'augmentation des coûts de conformité et un investissement relativement faible dans la recherche de médicaments innovants.
4. Comment l'Inde peut-elle réduire sa dépendance aux matières premières pharmaceutiques importées ?
L'Inde peut réduire sa dépendance aux importations en développant la fabrication nationale d'API et d'intermédiaires, en accélérant les Bulk Drug Parks, en soutenant les fournisseurs locaux et en utilisant davantage les incitations liées à la production. Des chaînes d'approvisionnement nationales plus solides peuvent également rendre l'industrie plus résiliente face aux perturbations mondiales.
5. Qu'est-ce qui aidera l'Inde à rester compétitive au niveau mondial dans la fabrication pharmaceutique ?
L'Inde devra se concentrer sur une qualité constante, un investissement accru en R&D, des capacités de fabrication avancées, les biologiques et les biosimilaires, une meilleure infrastructure de chaîne du froid et de logistique, et des marchés d'exportation diversifiés. Aller au-delà de la fabrication générique à faible coût vers des produits à plus forte valeur ajoutée sera particulièrement important pour la compétitivité à long terme.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus dans Pharma Manufacturing
Tous les articles →
Conformité dans la fabrication pharmaceutique 2025 : Règlements clés et bonnes pratiques à connaître
Améliorer la flexibilité de la fabrication pharmaceutique : fabrication agile et montée en charge rapide
Discussion