Perché la capacità di produzione degli GLP-1 orali decide il leader
Dietro ogni approvazione di un GLP-1 orale c’è una storia di produzione: ecco perché la capacità dello stabilimento, non i dati degli studi, potrebbe decidere chi guiderà questo mercato.

Introduzione
Tutti nel settore dell'obesità e del diabete parlano degli GLP-1 orali come di una svolta in termini di comodità. Niente più aghi, niente più catena del freddo, niente più ansia per le iniezioni che impedisce ai pazienti di iniziare o continuare la terapia.
Questa narrazione è vera, e conta. Ma non è la storia che determina effettivamente quale GLP-1 orale vincerà, quanto velocemente scalerà o quale azienda controllerà la fase successiva di questo mercato. Quella storia si scrive nei reparti di produzione, nei fermentatori e nelle catene di fornitura degli API, mesi e anni prima che appaia in un risultato di uno studio clinico.
Due GLP-1 orali hanno ora raggiunto il mercato statunitense. La compressa orale Wegovy di Novo Nordisk è stata approvata a dicembre 2025 e lanciata all'inizio di gennaio 2026. Orforglipron di Eli Lilly, venduto con il nome commerciale Foundayo, ha seguito a ruota con l'approvazione FDA del 1° aprile 2026.
Sulla carta, entrambi sono pillole giornaliere che prendono di mira lo stesso recettore per le stesse condizioni. Sottopelle, sono costruiti su basi quasi completamente diverse di produzione, e quella differenza plasmerà questo mercato molto più di qualsiasi confronto diretto di efficacia.
Non è una piccola distinzione sepolta in un'appendice tecnica. È la differenza tra un'azienda che può soddisfare la domanda dal giorno uno e un'azienda che trascorre il primo anno dal lancio a scusarsi per le carenze.
Il settore ha già vissuto una dolorosa versione di questa lezione con gli GLP-1 iniettabili, dove anni di approvvigionamenti intermittenti avevano molto meno a che fare con l'incertezza clinica e molto di più con quanto sia difficile scalare la produzione complessa di biologici abbastanza velocemente da seguire una curva di domanda che nessuno aveva previsto completamente. Si pensava che gli GLP-1 orali avrebbero bypassato quel problema. A quanto pare, lo fanno solo in parte.
Perché la molecola stessa è il vero punto di partenza?
Ecco il dettaglio che viene sepolto sotto i titoli di marketing: Wegovy orale di Novo e Foundayo di Lilly non sono lo stesso tipo di farmaco con confezioni diverse. Sono costruiti su chimiche fondamentalmente diverse, e quella scelta è stata fatta anni prima che una qualsiasi delle due aziende pensasse a prezzi o date di lancio.
Wegovy orale è un peptide: Semaglutide è la stessa molecola attiva utilizzata nella versione iniettabile, semplicemente riformulata per l'assorbimento orale con l'aiuto di un ingrediente chiamato SNAC. I peptidi sono molecole grandi e complesse difficili da assorbire integre dal sistema digestivo, ed è per questo che la compressa richiede che i pazienti la assumano a digiuno, trenta minuti prima di mangiare o bere qualsiasi cosa diversa dall'acqua.
Foundayo è una piccola molecola: Orforglipron è un composto non-peptidico di circa 600 dalton, chimicamente più vicino a un farmaco da tavoletta convenzionale come l'ibuprofene che a un biologico. Può essere assunto in qualsiasi momento della giornata, con o senza cibo, senza alcuna regola di digiuno.
Quella singola decisione chimica si ripercuote su quasi tutto il resto. Un peptide richiede un processo produttivo costruito intorno a fermentazione, purificazione complessa e manipolazione specialistica, la stessa infrastruttura esigente usata per gli GLP-1 iniettabili.
Una piccola molecola può essere prodotta usando chimica farmaceutica convenzionale, il tipo di base produttiva che il settore ha decenni di esperienza a scalare rapidamente e a basso costo. Ecco perché un'analisi del settore ha segnalato il profilo di produzione di orforglipron come un vero vantaggio competitivo, non solo una nota di formulazione.
Vale la pena soffermarsi sul perché questo conti molto di più per gli GLP-1 rispetto a un normale farmaco a piccola molecola. La produzione di peptidi è storicamente una delle parti più fragili della catena di fornitura biopharma, dipendente da un numero relativamente esiguo di strutture specializzate in grado di eseguire fermentazioni su larga scala e purificazioni a purezza farmaceutica.
Quando la domanda per un farmaco a base di peptide esplode come è successo per gli GLP-1 negli ultimi anni, quella fragilità si trasforma quasi da un giorno all'altro in un vero collo di bottiglia, perché non puoi semplicemente appaltare a un impianto chimico generico come spesso si può fare con una piccola molecola convenzionale.
La chimica di orforglipron evita quella fragilità specifica, ed è proprio per questo che il suo profilo produttivo è diventato un punto di discussione tra gli analisti che seguivano la categoria, ancora prima che i suoi dati clinici fossero completamente pubblici.
Il vantaggio produttivo che nessuno mette in una slide
Se si spoglia il marketing clinico, la vera domanda competitiva sugli GLP-1 orali in questo momento è questa: quale approccio produttivo può produrre abbastanza compresse, abbastanza in fretta e a un costo sufficientemente basso per soddisfare realmente la dimensione della curva di domanda. Alcune cose rendono questa situazione genuinamente diversa dall'era degli iniettabili che l'ha preceduta.
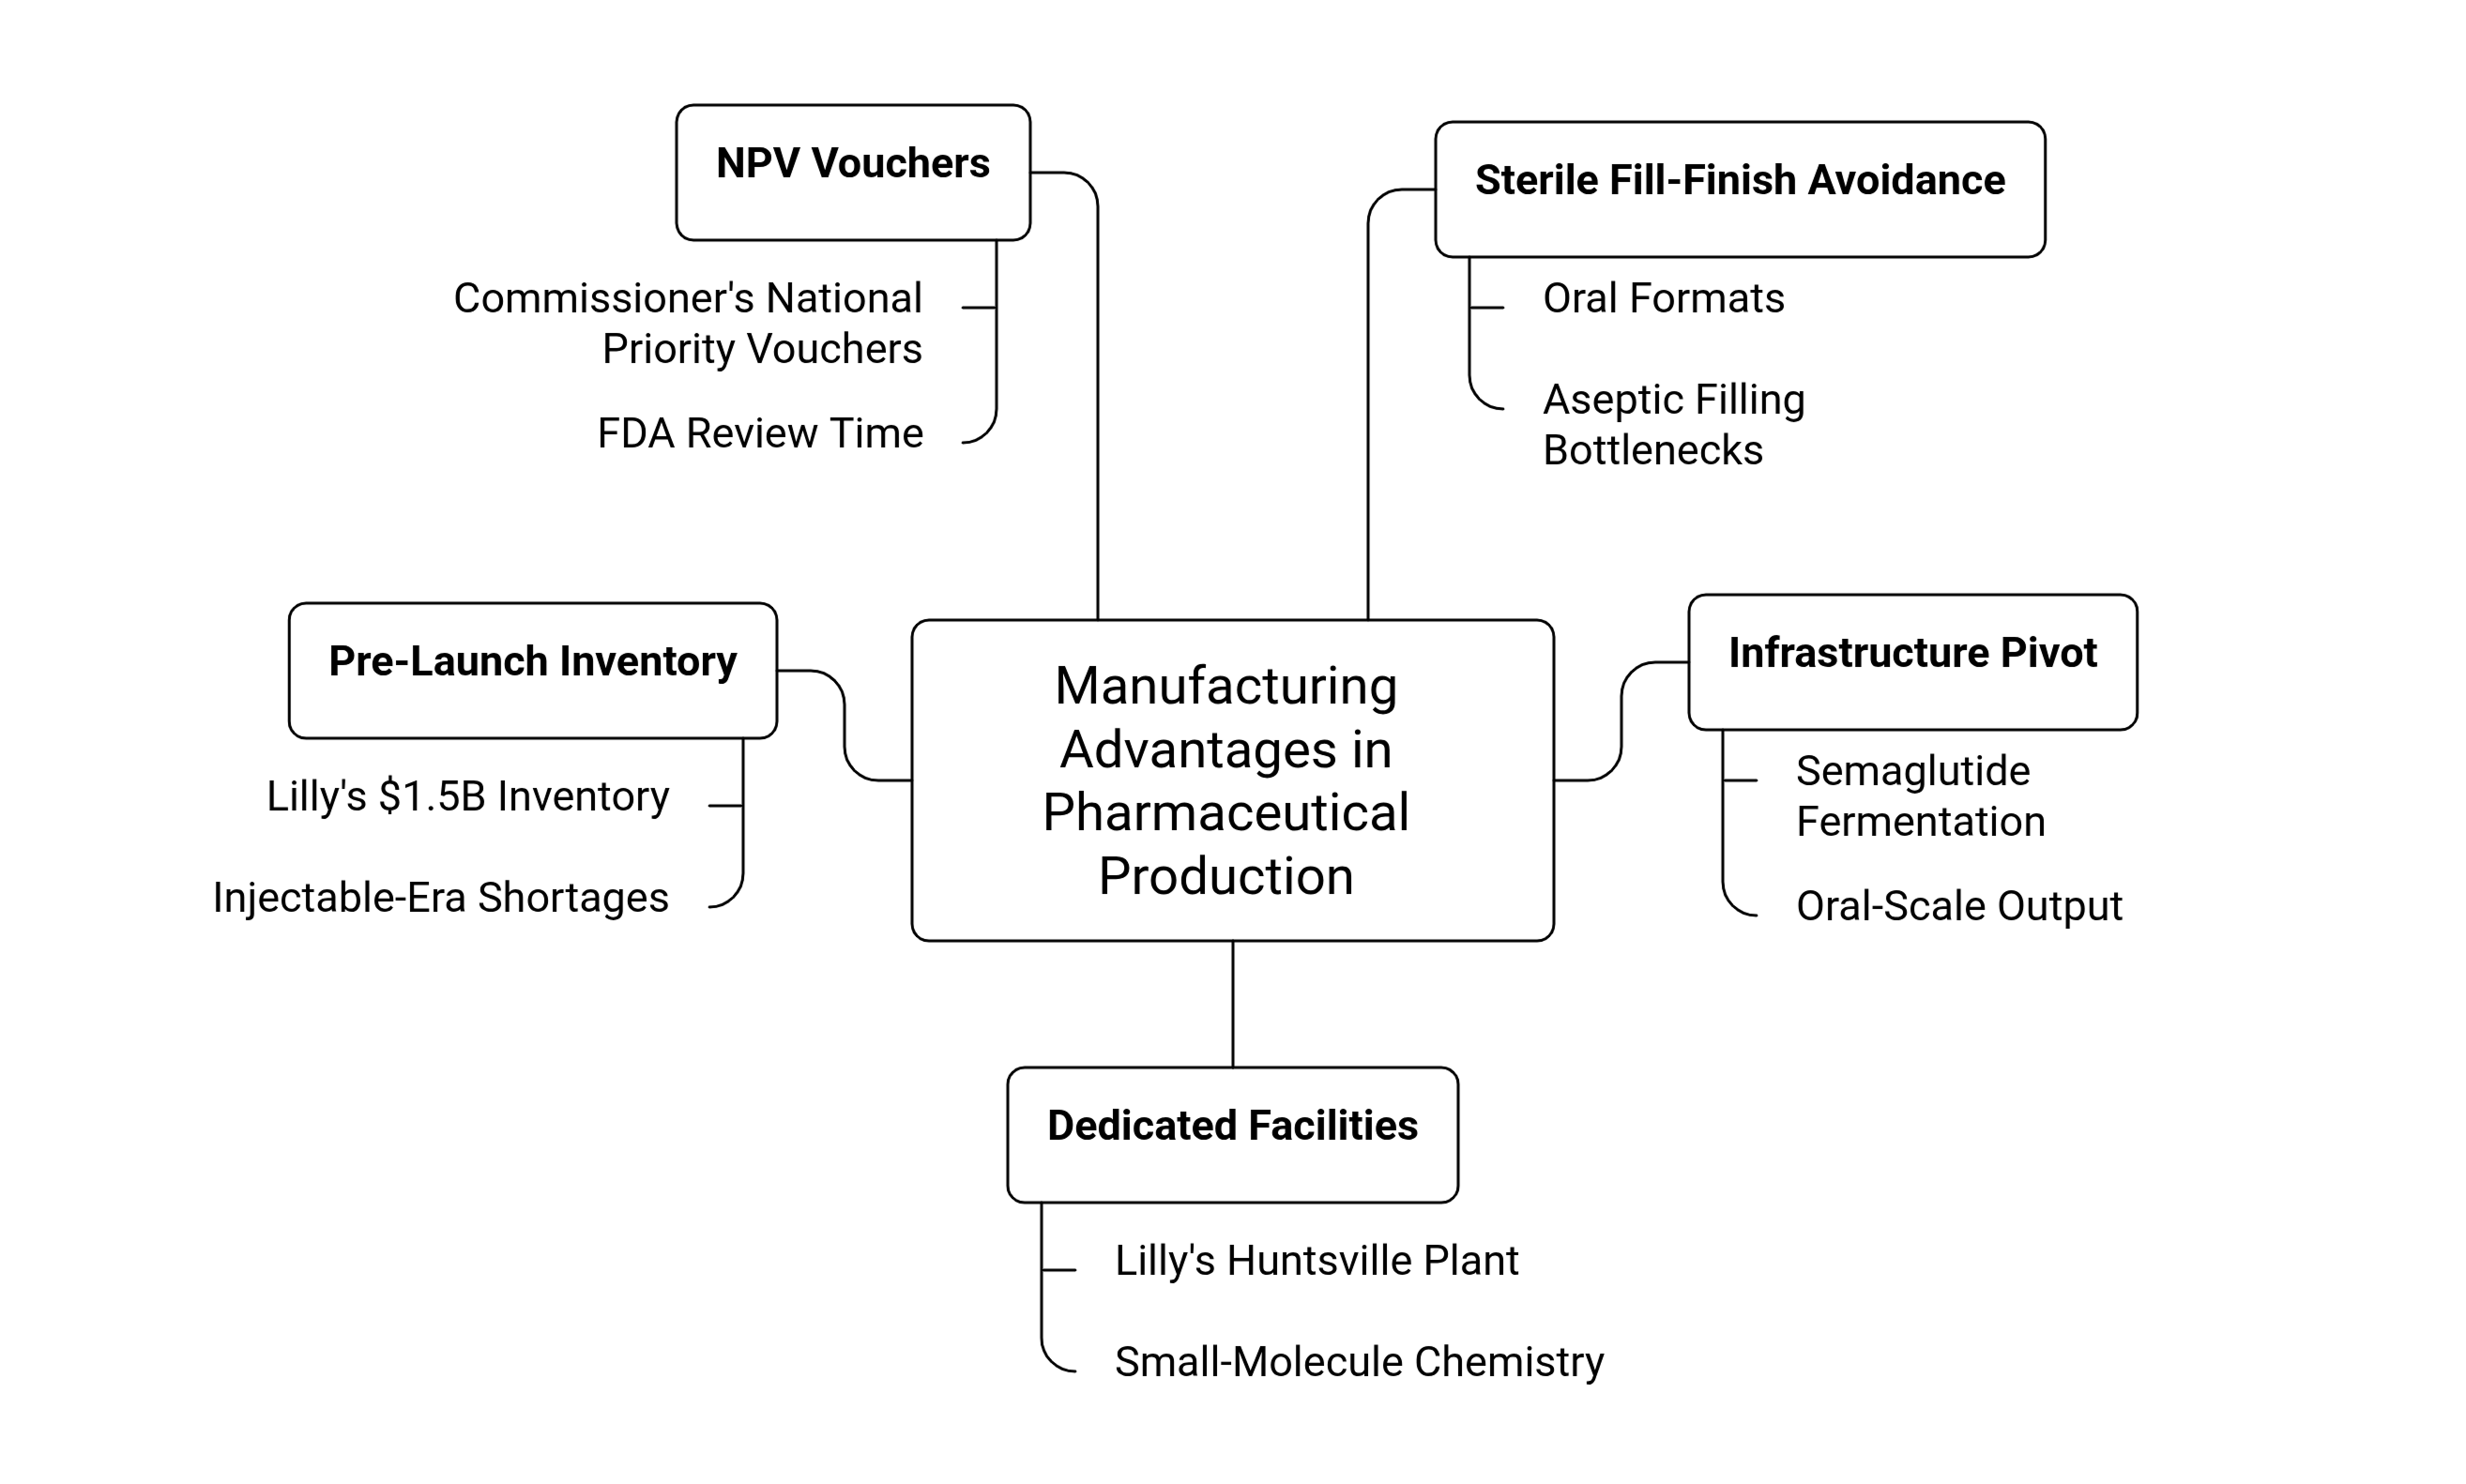
1) Entrambi i formati orali eliminano il collo di bottiglia del fill-finish sterile. Gli GLP-1 iniettabili richiedono il riempimento asettico, la sterilizzazione delle fiale e spesso la liofilizzazione, ognuno di questi passaggi che esige la propria linea di produzione qualificata con lunghi tempi di validazione. Le compresse orali evitano interamente questa categoria di colli di bottiglia, ed è in parte per questo che entrambe le aziende sono riuscite a passare dall'approvazione al lancio così rapidamente.
2) Ma i due farmaci orali divergono nettamente da lì: lo scheletro peptidico del Semaglutide significa che Novo ha ancora bisogno della stessa capacità di fermentazione e purificazione che ha costruito per Wegovy e Ozempic iniettabili, semplicemente reindirizzata. L'azienda avrebbe iniziato a spostare la produzione di API di semaglutide verso impianti a basso costo e ad alto volume costruiti specificamente per la produzione su scala orale, un vero pivot infrastrutturale piuttosto che un semplice cambio di etichetta.
3) Lo status di piccola molecola di orforglipron dovrebbe, in teoria, facilitarne la scalabilità. Eppure Lilly sta comunque costruendo un impianto dedicato a Huntsville, Alabama specificamente per orforglipron, il che dice qualcosa di importante: anche una molecola favorevole alla produzione necessita di capacità serie e costruite ad hoc quando il mercato indirizzabile è così ampio. La comodità sulla carta non elimina la necessità di impianti reali.
4) Lilly ha accumulato circa $1.5 billion di inventario pre-lancio solo per orforglipron. Non è una copertura modesta. È un segnale diretto che Lilly si aspettava che la domanda superasse i normali tempi di rampa produttiva fin dal primo giorno, e ha scelto di anticipare l'offerta piuttosto che rischiare una ripetizione delle carenze che hanno caratterizzato l'era degli GLP-1 iniettabili.
5) La politica governativa ora ricompensa esplicitamente gli impegni di produzione nazionale. Entrambe le società hanno ricevuto i Commissioner’s National Priority Vouchers legati in parte all'istituzione di impianti di produzione negli USA, che comprimono i tempi di revisione FDA da dieci-dodici mesi a solo uno o due. In altre parole, il percorso regolatorio stesso è ora in parte funzione di dove e quanto velocemente un’azienda riesce a costruire capacità.
La corsa alla capacità dietro le quinte
Nessuna delle due aziende sta trattando questo come un problema di un singolo stabilimento, e capire le loro strategie di sviluppo dice più su chi è destinato a guidare questo mercato nei prossimi anni di qualsiasi lettura dei dati di Fase 3.
L'approccio di Lilly è stato quello di aggiungere capacità produttiva sequenzialmente attraverso più siti, sovrapponendo nuovi edifici al suo attuale footprint GLP-1 in Indiana mentre avvia anche nuovi siti in Pennsylvania, Texas e Alabama.
Questa strategia scaglionata permette all'azienda di mettere la capacità online a tappe piuttosto che aspettare che un unico mega-impianto sia completamente convalidato prima di produrre una singola pillola.
Per un peptide più complesso come retatrutide, Lilly è arrivata persino ad assumere precocemente specialisti dedicati alla purificazione dei peptidi e a condurre campagne pilota in parallelo, di fatto riducendo il rischio della scalabilità prima che diventi un collo di bottiglia.
Novo Nordisk ha seguito una strada completamente diversa: ha acquisito la capacità invece di costruirla interamente in modo organico. Il suo acquisto da $16.5 billion di Catalent, completato nel 2024, ha messo Novo in controllo diretto di tre impianti di fill-finish in Italia, Belgio e Stati Uniti.
Quell'accordo mirava principalmente a risolvere i vincoli di produzione per iniettabili, ma illustra il principio più ampio in gioco in tutta questa categoria: possedere l'infrastruttura produttiva, piuttosto che affittarla tramite un produttore a contratto, è diventato un vero asset strategico in questo mercato, non solo una comodità operativa.
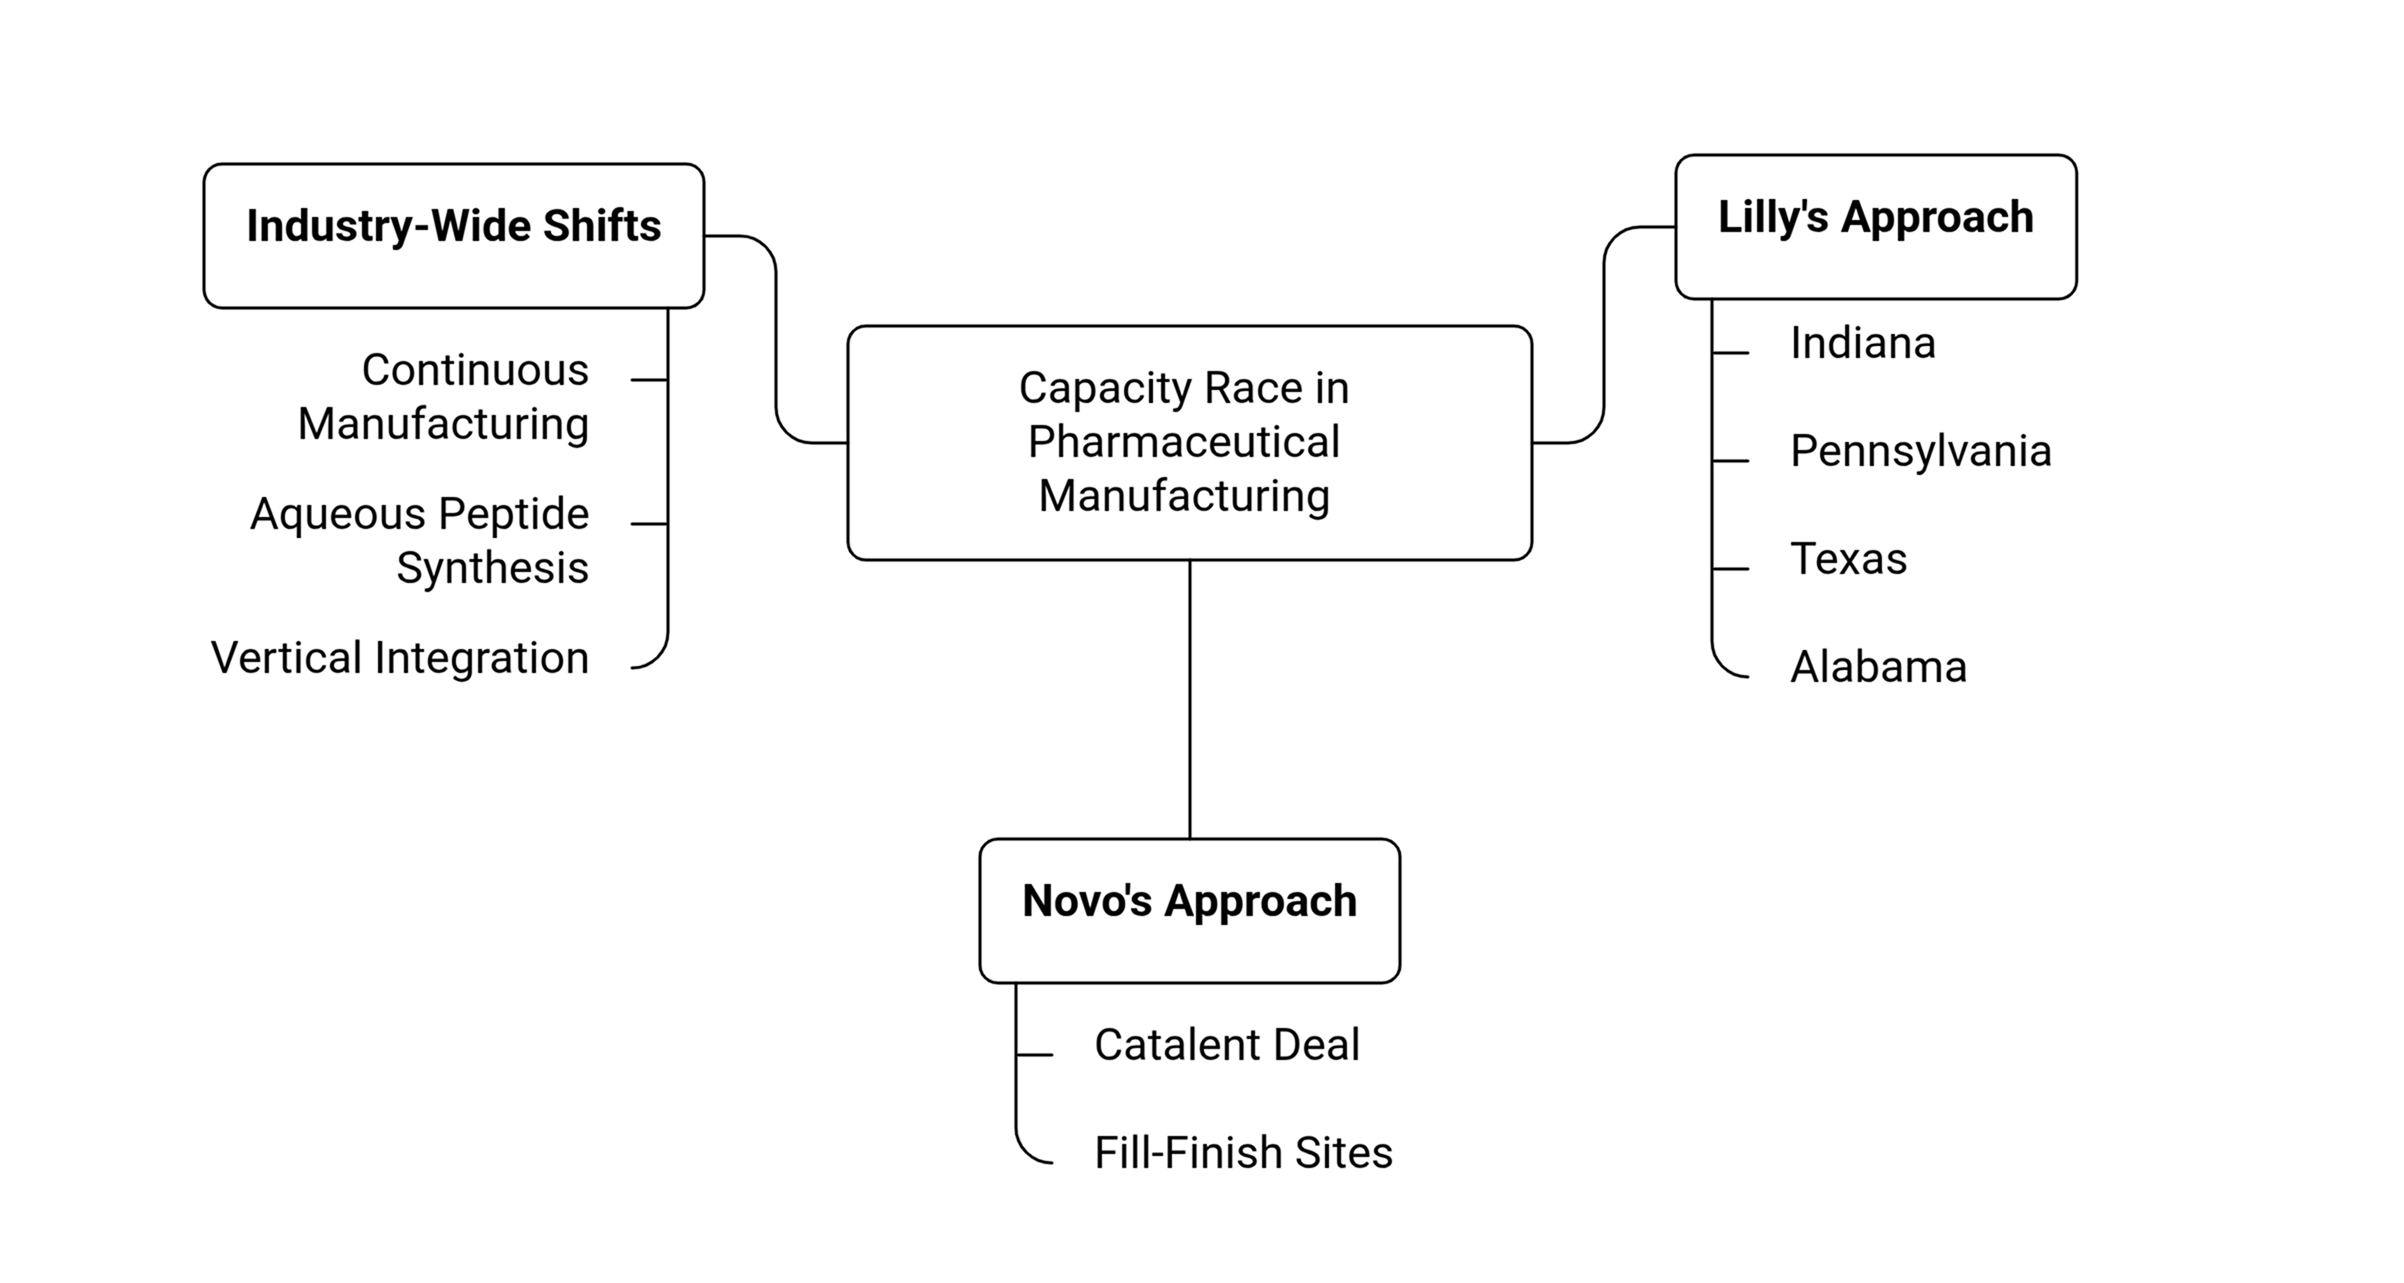
Nel settore convergono contemporaneamente diversi cambiamenti produttivi:
1) La produzione continua comincia a sostituire la produzione tradizionale batch-by-batch, riducendo tempo e variabilità coinvolti nella scalabilità di una nuova formulazione.
2) La sintesi peptidica acquosa sta emergendo come modo per ridurre i passaggi che utilizzano solventi e risorse intensivamente che storicamente hanno reso la produzione di peptidi lenta e costosa.
3) L'integrazione verticale sta diventando la norma piuttosto che l'eccezione, con entrambi i grandi player che scelgono di possedere una parte maggiore della loro catena di fornitura direttamente invece di dipendere da CDMO esterni per fasi critiche.
Novo e Lilly non sono gli unici a correre per colmare il divario produttivo degli GLP-1: anche una rete crescente di CDMO sta intervenendo.
→ Leggi: Capacità di produzione di GLP-1: dove si collocano oggi Novo, Lilly e le CDMO
Perché questo determina l'esito competitivo, non solo la catena di approvvigionamento?
Vale la pena essere diretti sul perché questo conta a livello commerciale e non solo operativo. Si prevede che il mercato degli GLP-1 orali passerà da circa $9.2 billion nel 2026 a oltre $137 billion entro il 2035, con un tasso di crescita annuo composto superiore al 35%.
Semaglutide detiene attualmente una quota dominante del 71% del segmento dei peptidi orali, in gran parte grazie alla posizione di first-mover di Novo e alla fiducia nel brand già esistente.
Ma il profilo di dosaggio più favorevole per il paziente di orforglipron, senza digiuno e senza restrizioni di temporizzazione, è esattamente il tipo di vantaggio che diventa reale solo se Lilly riesce a produrre e distribuire al volume necessario per competere per quella stessa base di pazienti.
Qui è dove la storia della produzione e quella clinica si incontrano finalmente. Un farmaco con un profilo di comodità migliore e dati di studio ragionevoli perde comunque l'anno se l'azienda che lo sostiene non riesce a rifornire costantemente gli scaffali delle farmacie.
L'era degli GLP-1 iniettabili lo ha già dimostrato una volta, con anni di carenze intermittenti guidate quasi interamente da vincoli di produzione piuttosto che da incertezza della domanda o ritardi regolatori.
Entrambe le aziende hanno chiaramente imparato quella lezione, ed è proprio per questo che l'accumulo di inventario pre-lancio, la costruzione sequenziale di impianti e la capacità acquisita tramite acquisizioni sono diventati mosse standard del playbook piuttosto che decisioni isolate.
Il prezzo aggiunge un ulteriore livello. Un recente accordo tra l'amministrazione in carica e i due principali produttori ha ridotto il prezzo mensile dei farmaci GLP-1 per la perdita di peso da oltre $1,000 a valori fino a $245 per i pazienti eleggibili, con Lilly che ha fissato il prezzo di orforglipron nella fascia $149–$399 a seconda della dose e del canale.
Una politica di prezzo a quel livello funziona solo su scala se la struttura dei costi produttivi sottostante la supporta, il che rimanda esattamente alla dinamica di costo piccolo-molecola versus peptide che guida le decisioni di fabbrica di ciascuna azienda.
La storia produttiva di semaglutide risale alle sue origini; vale la pena capire come la molecola stessa sia diventata un blockbuster.
→ Leggi: Ozempic: usi, popolarità e tendenze farmaceutiche
Cosa significa questo per il resto dell'industria?
La dimensione produttiva degli GLP-1 orali non è solo una storia tra due aziende. Sta rimodellando le operazioni di deal-making in tutto il panorama biopharma. Più di $47 billion in valore di accordi relativi agli GLP-1 è stato impegnato dal 2023, con un’accelerazione netta del ritmo, da $8.4 billion nel 2024 a oltre $20 billion nel 2025, e in crescita nel 2026.
Gran parte di quel capitale insegue la stessa intuizione che guida le scommesse produttive di Lilly e Novo: la leadership negli GLP-1 iniettabili è essenzialmente bloccata tra i due incumbents, ma l'ondata di piccoli-molecole orali rappresenta un vero punto d'ingresso per tutti gli altri.
Operazioni come la partnership di AstraZeneca da circa $18,5 miliardi con CSPC e l’acquisizione di Metsera da parte di Pfizer per circa $10 miliardi riflettono scommesse su una piattaforma metabolica più ampia, non solo su una singola molecola, e la fattibilità produttiva è una componente centrale che rende quelle scommesse praticabili fin dall’inizio.
Per le aziende che entrano ora in questo settore, sia tramite partnership, acquisizione o sviluppo interno, la conclusione pratica è semplice: un promettente candidato orale GLP-1 non è un asset completo finché non esiste un piano di produzione credibile, finanziabile e scalabile alle sue spalle.
Gli investitori e i partner che valutano questi accordi stanno sempre più ponendo domande sulla produzione già al pari delle domande sull’efficacia, perché gli ultimi tre anni hanno reso dolorosamente chiaro che il successo clinico senza capacità produttiva crea semplicemente una carenza molto costosa.
In sintesi
Gli GLP-1 orali vengono venduti al pubblico come una storia di comodità: scambiare l’ago con una pillola aumenta l’aderenza. Questa è una parte reale e importante del quadro. Ma sotto ogni titolo di approvazione si nasconde una storia molto più lunga e meno visibile su capacità di fermentazione, chimica di purificazione, colli di bottiglia nello sterile-fill che sono stati evitati, fabbriche che comunque dovevano essere costruite e miliardi di dollari di inventario posizionati mesi prima che venisse scritta la prima prescrizione.
Le aziende che vincono in questa categoria non sono necessariamente quelle con i dati clinici più puliti. Sono quelle che hanno trattato la produzione come la vera decisione sul prodotto, presa anni prima del lancio, piuttosto che come un ripensamento da risolvere una volta che la domanda si fosse manifestata.
Man mano che più aziende inseguono l’opportunità degli GLP-1 orali tramite partnership e acquisizioni, quelle che pongono dure domande sulla produzione prima di firmare l’accordo sono quelle che più probabilmente eviteranno di diventare la prossima storia cautelativa su un grande farmaco che in realtà nessuno riusciva a reperire.
Domande frequenti
1) Perché la produzione è importante per gli GLP-1 orali?
La produzione determina con quale rapidità gli GLP-1 orali possono essere prodotti, scalati e forniti per soddisfare la crescente domanda dei pazienti. Una solida rete produttiva può inoltre aiutare le aziende a evitare carenze e a mantenere una disponibilità costante dopo il lancio.
2) In che modo la produzione di Wegovy orale e Foundayo differisce?
Wegovy orale utilizza semaglutide peptidico, che richiede fermentazione e purificazione. Foundayo utilizza orforglipron, una piccola molecola che può essere prodotta con la chimica farmaceutica convenzionale. Questa differenza può influenzare la complessità della produzione, la scalabilità, i costi e la rapidità con cui l’offerta può essere ampliata.
3) La produzione degli GLP-1 orali evita le sfide dei farmaci iniettabili?
Gli GLP-1 orali evitano alcune sfide, come il riempimento sterile, ma i prodotti a base peptidica possono comunque richiedere processi di produzione e purificazione complessi. Ciò significa che il passaggio dalle iniezioni alle compresse non elimina completamente le problematiche della catena di fornitura associate ai farmaci GLP-1.
4) Perché la capacità produttiva conta per la concorrenza nel mercato degli GLP-1?
Una forte capacità produttiva aiuta le aziende a mantenere un’offerta affidabile, controllare i costi e rispondere rapidamente all’aumento della domanda. Può anche dare ai produttori maggiore flessibilità per sostenere politiche di prezzo competitive ed espandere l’accesso man mano che il mercato degli GLP-1 orali cresce.
5) La produzione influenzerà i futuri leader del mercato degli GLP-1 orali?
Sì. Le aziende con reti produttive scalabili, economiche e affidabili possono avere un vantaggio importante man mano che la domanda di trattamenti GLP-1 orali cresce. Le prestazioni cliniche e la comodità per il paziente resteranno importanti, ma la capacità di produrre e distribuire costantemente i farmaci su scala potrebbe influenzare fortemente la leadership di mercato.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Altro in Bio Pharma
Tutti gli articoli →
Affari Regolatori Farmaceutici: Sfide, Innovazioni e Armonizzazione Globale

IA negli studi clinici: migliorare l'efficienza e risparmiare denaro
Discussion