La geografia della supply chain è ora una qualificazione commerciale per la pharma
Il luogo di produzione di un farmaco è ora parte del pitch: ecco perché la geografia della supply chain è diventata una qualificazione commerciale per i team pharma.


Introduzione
Chiedi a un responsabile commerciale nel settore farmaceutico cosa serva per lanciare con successo un farmaco, e di solito sentirai parlare di copertura da parte dei payer, targeting dei prescrittori, programmi di accesso per i pazienti e strategia di prezzo. Dov’è effettivamente prodotto il farmaco raramente compare in quell’elenco. Questo sta cambiando rapidamente, e per ragioni che hanno poco a che fare con le tecniche di marketing e molto con la politica commerciale globale.
Nel 2026, da dove proviene l’ingrediente attivo di un medicinale, dove viene confezionato e finito, e quante frontiere attraversa prima di raggiungere il paziente sono diventate domande in cui i team commerciali si trovano coinvolti, che lo vogliano o no. Non è più solo un problema di catena di approvvigionamento. È una questione go-to-market. E sta silenziosamente trasformandosi in una delle tendenze farmaceutiche dell’anno, ridefinendo cosa significhi per un team di lancio "essere pronti a vendere".
La cosa strana è la rapidità con cui è successo. Due anni fa, un responsabile commerciale poteva attraversare un intero ciclo di vita del prodotto senza mai discutere della nazione di origine con un cliente. Oggi può essere una delle prime domande in una chiamata con un payer, accanto a prezzo e collocazione in formulari.
Perché la geografia conta improvvisamente per i team commerciali?
Il cambiamento deriva quasi interamente dalla politica commerciale. L’attuale amministrazione statunitense ha preso di mira le importazioni farmaceutiche ai sensi della Sezione 232 per motivi di sicurezza nazionale, e la struttura tariffaria che ne consegue è severa a ogni livello: un dazio predefinito del 100% su farmaci brevettati, active pharmaceutical ingredients e materiali di partenza chiave, ridotto al 20% per le aziende con piani di onshoring approvati, e azzerato temporaneamente per le aziende che abbineranno impegni di produzione domestica ad accordi di prezzo di nazione più favorita fino al 2029.
Quei numeri da soli sarebbero sufficienti a rimodellare l’impronta produttiva di un’azienda. Ma sono le scadenze, le esenzioni e la corsa dell’industria a rispondere che hanno trasformato questo da un esercizio di pianificazione in qualcosa che i team commerciali non possono più ignorare.
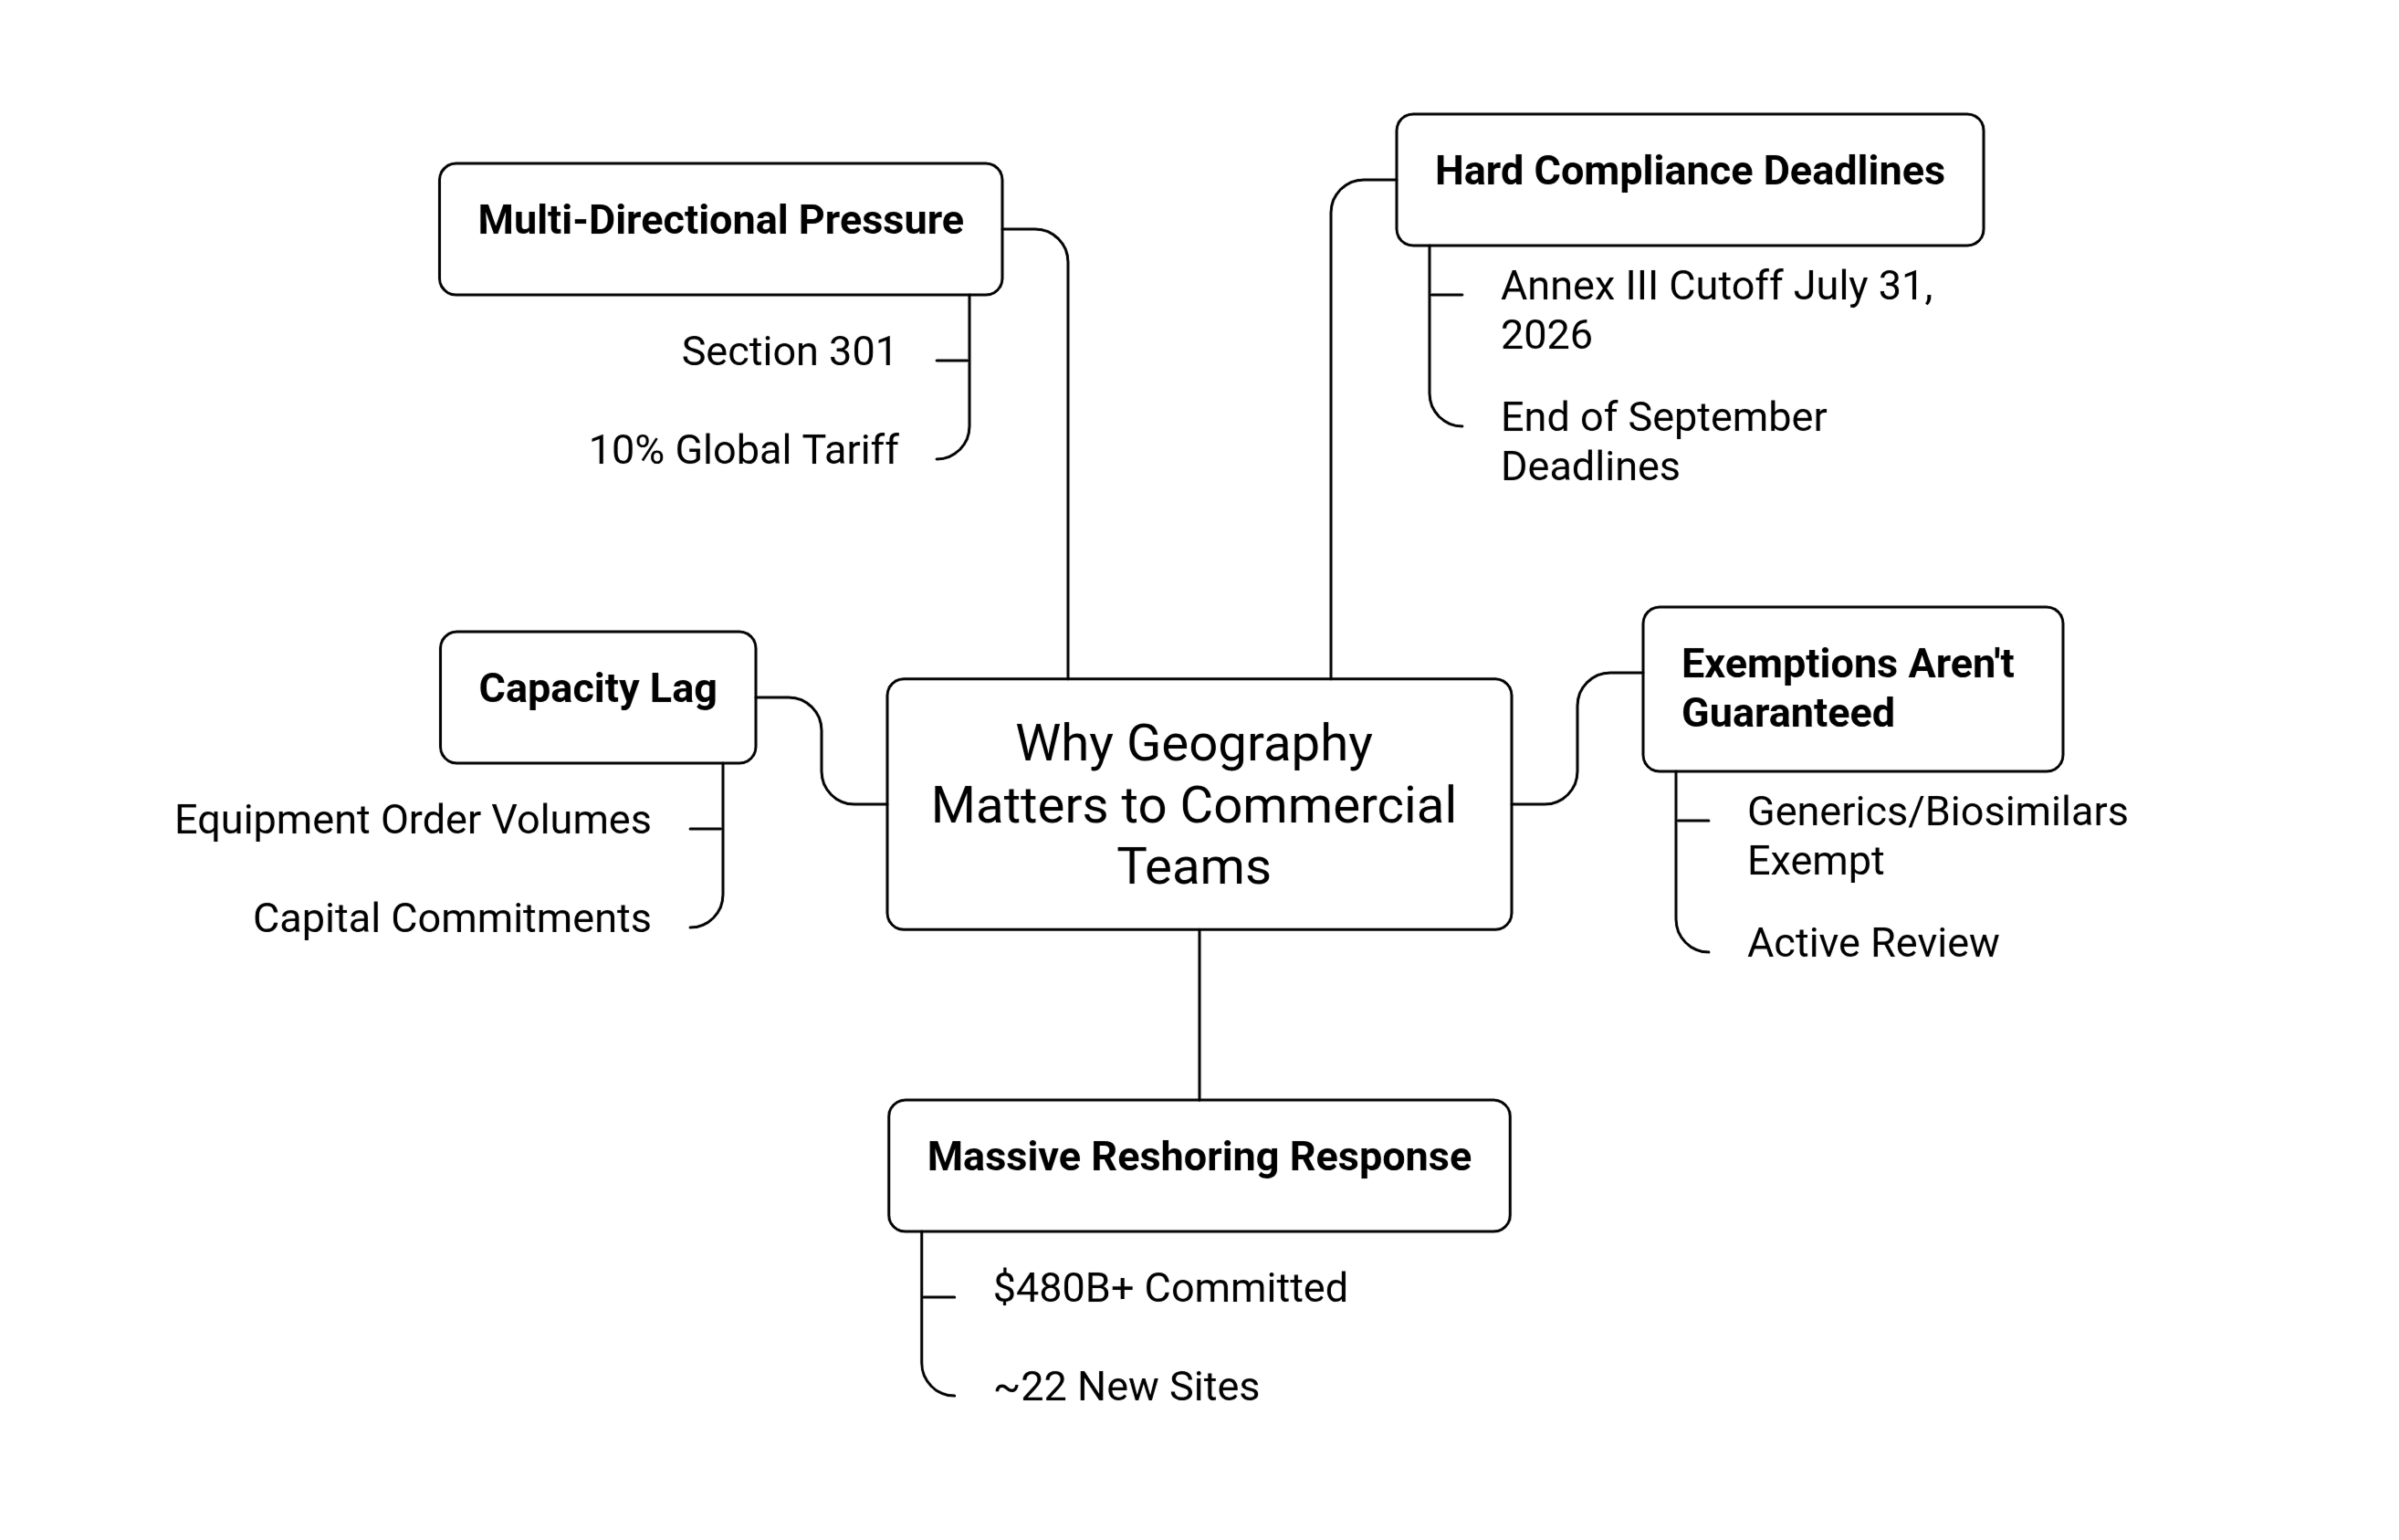
Alcuni elementi chiave del quadro:
1) Scadenze di conformità stringenti sono già qui: Le aziende classificate ai sensi dell’Appendice III affrontano una scadenza del 31 luglio 2026, mentre la maggior parte delle altre seguono entro la fine di settembre, lasciando pochissimo margine per negoziare eccezioni.
2) Le esenzioni non sono garantite a tempo indeterminato: I generici e i biosimilari attualmente sono esclusi dalla struttura tariffaria, ma sono sotto revisione attiva, quindi anche quella deroga non è qualcosa su cui i team possano fare pieno affidamento a lungo termine.
3) La risposta dell’industria è stata enorme: Gli impegni annunciati di reshoring superano ora i $480 billion, distribuiti su circa ventidue nuovi siti produttivi e decine di migliaia di posti di lavoro, con il nuovo programma PreCheck della FDA che offre un coinvolgimento regolatorio anticipato alle aziende che costruiscono capacità domestiche.
4) Costruire capacità sta risultando più lento che annunciarla: I fornitori di apparecchiature a monte non hanno ancora visto volumi di ordini in linea con la scala degli impegni di capitale dichiarati, il che significa che il divario tra impegno e produzione potrebbe protrarsi a lungo.
5) La pressione arriva da più direzioni: I dazi ai sensi della Sezione 301 impongono già oneri fino al 25% sulle sostanze chimiche farmaceutiche e sugli active ingredients cinesi, e un dazio globale più ampio del 10% riguarda quasi tutti gli input importati, dai materiali di imballaggio alle attrezzature di produzione.
Sommando tutto ciò, si ottiene una mappa davvero complicata, in cui un singolo prodotto potrebbe attraversare tre o quattro regimi tariffari prima di raggiungere uno scaffale di farmacia. I team commerciali non devono padroneggiare quella mappa nei dettagli, ma devono saperne abbastanza da rispondere alla domanda di un acquirente senza bloccare la conversazione.
Tutto questo non sembra a prima vista un problema dei team commerciali. Ma lo diventa nel momento in cui un payer, un sistema ospedaliero o un grande datore di lavoro inizia a chiedere dove è prodotto un farmaco prima di accettare un contratto.
Cosa significa realmente qui la "qualificazione commerciale"?
Una qualificazione, in termini commerciali, è qualcosa che un acquirente verifica prima di dire sì. Un tempo erano dati clinici, profilo di sicurezza, prezzo e supporto all’accesso. Sempre più spesso include anche una domanda semplice: questa catena di approvvigionamento è abbastanza stabile, trasparente e diversificata da non lasciarci senza prodotto se la politica commerciale dovesse cambiare di nuovo?
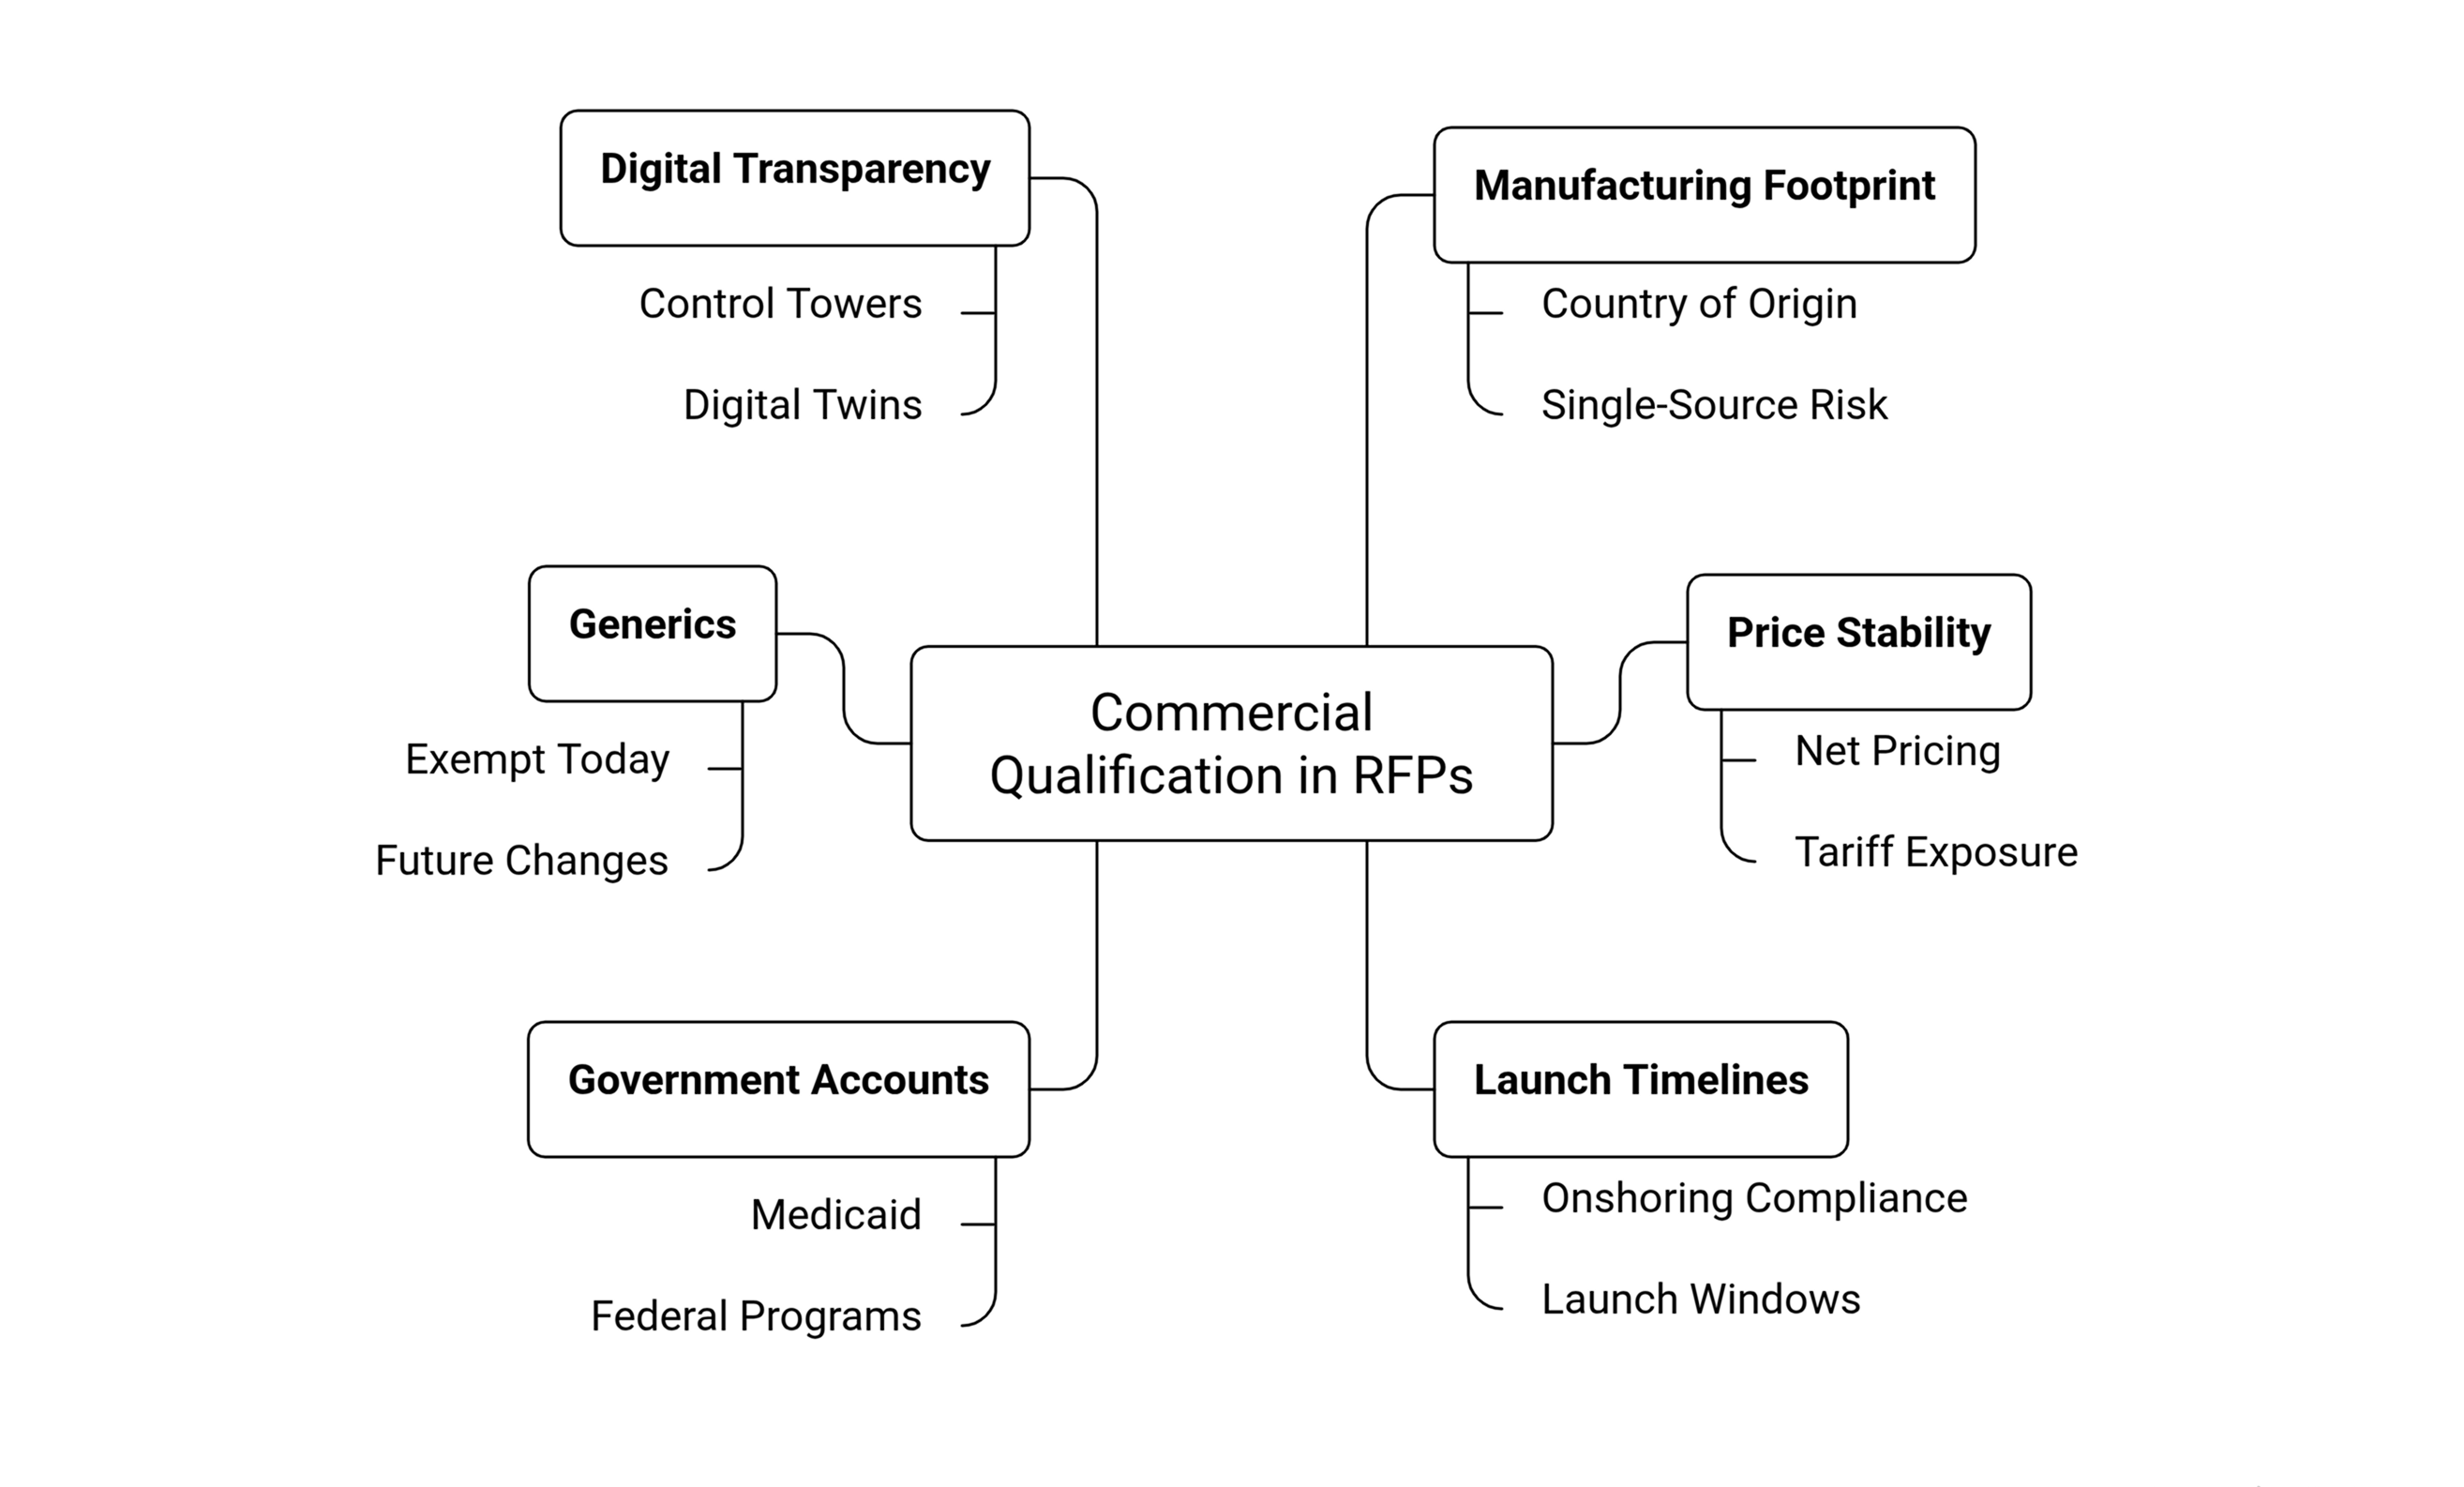
Quella domanda modifica il modo in cui i team commerciali devono operare. Ecco cosa sta effettivamente cambiando sul campo:
1) L’impronta produttiva entra negli RFP e nelle conversazioni con i payer. I grandi sistemi sanitari e i pharmacy benefit managers cominciano a chiedere direttamente ai produttori della nazione di origine, del rischio da singola fonte e della pianificazione di contingenza, allo stesso modo in cui qualche anno fa chiedevano dati di trial clinici.
2) Le affermazioni di stabilità dei prezzi ora necessitano di una storia geografica che le sostenga. Un team commerciale che promette un prezzo netto coerente a un payer deve poterlo supportare con una catena di approvvigionamento che non sia esposta a una singola decisione tariffaria in grado di azzerare i margini da un giorno all’altro.
3) I tempi di lancio sono legati alle decisioni produttive prima che mai. I team commerciali organizzavano le finestre di lancio attorno all’approvazione regolatoria e alle negoziazioni di accesso al mercato. Ora devono anche considerare se il sito di produzione dietro al prodotto sia conforme alle scadenze di onshoring, o esposto al rischio tariffario che potrebbe interrompere la fornitura durante il lancio.
4) Gli account governativi e istituzionali pongono domande puntuali sulle fonti di approvvigionamento. I programmi sanitari federali, le agenzie Medicaid statali e le grandi reti ospedaliere vogliono sempre più risposte documentate su dove hanno origine gli active ingredients e i prodotti finiti, in particolare per medicinali essenziali e ad alto volume.
5) I generici e i biosimilari comportano un nuovo tipo di rischio narrativo. Anche se queste categorie sono attualmente esentate dalle tariffe più severe, i team commerciali che li commercializzano hanno bisogno di una risposta credibile a «cosa succede se questo cambia», perché gli acquirenti stanno già chiedendo.
6) Gli strumenti digitali per la trasparenza stanno diventando un elemento di vendita, non solo uno strumento operativo. I produttori che utilizzano digital twin, control tower e sistemi di tracciamento integrati per mostrare la visibilità in tempo reale delle loro reti di approvvigionamento stanno cominciando a usare quella visibilità come un vero segnale di fiducia nelle conversazioni commerciali, non solo come una misura interna di efficienza.
Il divario di leadership e talento che questo crea
Ecco la parte scomoda per molte organizzazioni: le persone che comprendono l'esposizione alle tariffe, l'impronta produttiva e la conformità commerciale di solito stanno nella supply chain, nel regulatory o nell'ufficio legale. Le persone che comprendono la psicologia dei pagatori, la strategia di account e il posizionamento competitivo stanno nel commerciale. Storicamente, questi due gruppi avevano bisogno di parlarsi molto poco. Ora devono essere quasi fusi.
Quel divario si manifesta in alcuni modi prevedibili:
I leader commerciali spesso non riescono a rispondere a domande basilari di sourcing da parte degli acquirenti senza coinvolgere la supply chain, il che rallenta le trattative che prima si chiudevano in una sola conversazione.
I team della supply chain non sono formati a pensare in termini commerciali, quindi i dati sul rischio che producono non sempre si traducono in qualcosa che un team di vendita o di account possa effettivamente usare in un pitch.
Nessuno possiede la "storia della supply chain" come asset commerciale. Spesso esiste come documento di conformità anziché come qualcosa di cui i team di account siano attrezzati per parlare con sicurezza.
Le strutture di incentivazione non si sono aggiornate. I team commerciali sono ancora in gran parte misurati su script, quota di mercato e ricavi, non su quanto bene gestiscono il rischio legato alla geografia nei loro account.
Colmare questo divario sta diventando una priorità di leadership, non solo una soluzione operativa. Alcune mosse organizzative ricorrono frequentemente tra le aziende che lo gestiscono bene:
Creare un gruppo di lavoro congiunto supply chain e commerciale, in modo che le decisioni su prezzi, contrattazione e strategia di account siano prese con visibilità in tempo reale sul rischio produttivo, non a posteriori.
Formare i key account manager e i team di market access sui fondamenti della supply chain, quel tanto che basta per sostenere una conversazione credibile con un pagatore o un sistema ospedaliero senza aver bisogno di uno specialista in ogni chiamata.
Costruire sommari semplici e condivisibili della supply chain per i prodotti principali, essenzialmente un documento di fiducia di una pagina che i team di account possono usare nelle conversazioni senza dover diventare esperti di politica commerciale.
Aggiungere la resilienza della supply chain come fattore nella pianificazione degli account e nella valutazione del rischio, accanto ai fattori più tradizionali come la posizione in formulary e le minacce competitive.
Elevare un unico responsabile, spesso qualcuno con un titolo come Head of Commercial Operations o VP of Market Access and Supply Strategy, che stia tra le due funzioni e possa prendere decisioni rapide quando un accordo dipende da entrambe.
La pressione tariffaria non sta solo rimodellando i team commerciali — sta guidando un'onda di consolidamento completa nella produzione farmaceutica.
→ Leggi: Tendenze CDMO 2026: cosa guida fusioni e acquisizioni
Perché questa tendenza non scomparirà?
È allettante trattare tutto questo come una risposta temporanea alla politica commerciale di una specifica amministrazione, qualcosa che svanirà quando le scadenze passeranno o le negoziazioni si concluderanno. Probabilmente sarebbe un errore. Anche le previsioni dell'industria riflettono la perturbazione: la produzione farmaceutica statunitense, che è cresciuta di oltre il 5% nel 2025 mentre le aziende si affrettavano a caricare inventario prima delle scadenze tariffarie, dovrebbe rallentare bruscamente nel 2026 prima di riprendersi una volta che la nuova capacità domestica sarà effettivamente operativa.
Questo tipo di volatilità, estesa su una finestra di due-tre anni, è esattamente il tipo di cosa attorno a cui i pagatori e i grandi acquirenti costruiscono politiche a lungo termine, non qualcosa che dimenticano una volta finita. C'è anche una ragione strutturale per cui questa tendenza è duratura. Una volta che gli acquirenti iniziano a porre domande sul sourcing come parte della due diligence standard, raramente smettono, anche se il trigger originale svanisce. La trasparenza della supply chain, una volta che diventa un'aspettativa, tende a rimanere tale.
Le aziende che ora si attrezzano, sia costruendo la reale resilienza produttiva sia la fluidità commerciale per parlarne, risponderanno a queste domande con fiducia per anni. Le aziende che lo trattano come un esercizio di conformità passeggero continueranno a trovarsi impreparate ogni volta che un acquirente pone una domanda a cui nessuno nella chiamata sa rispondere.
La riportazione in patria e l'esposizione alle tariffe stanno anche rimodellando il modo in cui le organizzazioni farmaceutiche eseguono la strategia in tutte le funzioni.
→ Leggi: Il divario Strategia–Esecuzione nella Pharma spiegato
La conclusione
La geografia della supply chain una volta viveva interamente nel back office, discussa nelle revisioni operative e nelle pratiche regolatorie che i team commerciali raramente vedevano. Quella separazione non regge più. Il luogo in cui un farmaco è prodotto è diventato parte del pitch, parte della conversazione sul rischio e sempre più parte della ragione per cui un accordo si chiude o si blocca.
Per i leader commerciali, il compito non è diventare esperti di supply chain dall'oggi al domani. È costruire team in grado di sostenere una conversazione intelligente e onesta sulla geografia della produzione con la stessa fiducia con cui discutono dati clinici o strategia di prezzo.
Le organizzazioni che stanno anticipando questo non sono quelle con le supply chain più sofisticate sulla carta. Sono quelle che hanno abbattuto il muro tra le persone che capiscono da dove viene il prodotto e quelle che devono venderlo, prima che i loro acquirenti li costringessero a farlo.
Guardando al futuro, è probabile che questo diventi una parte standard del modo in cui il personale commerciale viene formato e valutato, non una competenza di nicchia riservata a pochi specialisti. I responsabili account, i responsabili dell'accesso al mercato e gli strategist commerciali che sanno parlare fluentemente della resilienza produttiva semplicemente chiuderanno più contratti di quelli che non ne sono capaci. Non è una previsione di politica. È una previsione sul comportamento degli acquirenti, e il comportamento degli acquirenti è di solito l'indicatore di tendenza più affidabile che ha il settore farmaceutico.
Domande frequenti
1. Perché la geografia della catena di approvvigionamento sta diventando importante per i team commerciali farmaceutici?
Il luogo di produzione può ora influenzare dazi, continuità di fornitura, prezzi e fiducia degli acquirenti. Poiché payers, ospedali e altri grandi acquirenti chiedono dove vengono ottenuti i farmaci e i loro ingredienti, i team commerciali devono conoscere abbastanza la catena di approvvigionamento per rispondere a queste domande.
2. In che modo la localizzazione della produzione può influenzare la strategia commerciale di un prodotto farmaceutico?
L'impronta produttiva di un prodotto può influenzarne il costo, la stabilità dei prezzi, i tempi di lancio e l'affidabilità della fornitura. Se un prodotto dipende fortemente da un singolo paese o è esposto a politiche commerciali in evoluzione, i team commerciali potrebbero dover considerare questi rischi nello sviluppo di strategie di prezzo e di account.
3. Quali domande sulla catena di approvvigionamento pongono gli acquirenti farmaceutici?
Gli acquirenti possono chiedere il paese di origine degli ingredienti farmaceutici attivi, i siti di produzione, dipendenze da fornitori unici, piani di contingenza e la capacità dell'azienda di mantenere la fornitura durante interruzioni commerciali o normative.
4. Come possono le aziende farmaceutiche aiutare i team commerciali a gestire le domande sulla catena di approvvigionamento?
Le aziende possono avvicinare i team commerciali e quelli della supply chain, formare i responsabili account sui rischi di base della catena di approvvigionamento e creare semplici riepiloghi della catena di approvvigionamento per i prodotti chiave. Questo permette ai team commerciali di rispondere alle domande degli acquirenti con sicurezza senza aver bisogno di uno specialista della supply chain in ogni chiamata.
5. La geografia della catena di approvvigionamento rimarrà una priorità commerciale nel settore farmaceutico?
Sì. Anche se le attuali pressioni tariffarie dovessero cambiare, gli acquirenti trattano sempre più la trasparenza e la resilienza della catena di approvvigionamento come parte della loro due diligence. Di conseguenza, comprendere la geografia della produzione probabilmente continuerà a essere una parte importante della strategia commerciale e della pianificazione dei lanci nel settore farmaceutico.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Altro in Futuri trend nel settore farmaceutico
Tutti gli articoli →La tariffa entra in vigore oggi, la produzione non si adeguerà per quattro anni

Affari Regolatori Farmaceutici: Sfide, Innovazioni e Armonizzazione Globale

Discussion