Warum die Produktionskapazität für orale GLP-1 den Marktführer bestimmt
Hinter jeder Zulassung für orale GLP-1 steht eine Produktionsgeschichte. Hier erfahren Sie, warum Fabrikkapazität und nicht Studiendaten entscheiden könnten, wer diesen Markt anführt.

Einführung
Alle im Bereich Adipositas und Diabetes sprechen über orale GLP‑1s als einen Durchbruch in puncto Bequemlichkeit. Keine Nadeln mehr, keine Kühlkette, keine Spritzenangst mehr, die Patient:innen davon abhält, eine Behandlung zu beginnen oder fortzusetzen.
Diese Darstellung stimmt und sie ist wichtig. Aber sie bestimmt nicht tatsächlich, welcher orale GLP‑1 gewinnt, wie schnell er skaliert oder welches Unternehmen die nächste Phase dieses Marktes kontrolliert. Diese Geschichte wird in Fabriken, Fermentern und API‑Lieferketten geschrieben, Monate und Jahre bevor sie sich in einem klinischen Ergebnisbericht zeigt.
Zwei orale GLP‑1s haben inzwischen den US‑Markt erreicht. Novos orale Wegovy‑Tablette wurde im Dezember 2025 zugelassen und Anfang Januar 2026 eingeführt. Eli Lillys orforglipron, verkauft unter dem Markennamen Foundayo, folgte kurz danach mit FDA‑Zulassung am 1. April 2026.
Auf dem Papier sind beide einmal täglich einzunehmende Tabletten, die denselben Rezeptor für dieselben Indikationen ansprechen. Im Kern basieren sie jedoch auf nahezu völlig unterschiedlichen Herstellungs‑Playbooks, und dieser Unterschied wird den Markt weit stärker prägen als ein direkter Wirksamkeitsvergleich.
Das ist kein kleines Detail, das in einem technischen Anhang vergraben ist. Es ist der Unterschied zwischen einem Unternehmen, das die Nachfrage am ersten Tag bedienen kann, und einem Unternehmen, das sein erstes Launch‑Jahr damit verbringt, sich für Engpässe zu entschuldigen.
Die Branche hat diese Lektion bereits einmal schmerzhaft bei injizierbaren GLP‑1s durchlebt, wo jahrelange intermittierende Lieferengpässe viel weniger mit klinischer Unsicherheit zu tun hatten als mit der Schwierigkeit, komplexe biologische Herstellungsprozesse schnell genug zu skalieren, um einer Nachfragekurve gerecht zu werden, die niemand vollständig vorhergesagt hatte. Orale GLP‑1s sollten dieses Problem umgehen. Wie sich herausstellt, tun sie das nur teilweise.
Warum das Molekül selbst der eigentliche Ausgangspunkt ist
Das Detail, das unter den Marketing‑Schlagzeilen untergeht, ist dieses: Novos orale Wegovy und Lillys Foundayo sind nicht dieselbe Art von Medikament in unterschiedlicher Verpackung. Sie basieren auf fundamental verschiedener Chemie, und diese Entscheidung wurde Jahre getroffen, bevor eines der Unternehmen über Preise oder Starttermine nachdachte.
Orales Wegovy ist ein Peptid: Semaglutide ist dasselbe wirksame Molekül wie in der injizierbaren Version, nur für die orale Aufnahme mit Hilfe eines Inhaltsstoffs namens SNAC umformuliert. Peptide sind große, komplexe Moleküle, die vom Verdauungssystem schwer intakt aufgenommen werden, weshalb die Tablette nüchtern eingenommen werden muss, dreißig Minuten bevor gegessen oder getrunken wird (außer Wasser).
Foundayo ist ein Wirkstoff mit kleiner Molekülmasse: Orforglipron ist eine Nicht‑Peptid‑Verbindung von etwa 600 Dalton, chemisch näher an einem konventionellen Tablettenwirkstoff wie Ibuprofen als an einem Biologikum. Es kann jederzeit am Tag eingenommen werden, mit oder ohne Nahrung, ganz ohne Nüchternheitsregeln.
Diese einzelne chemische Entscheidung wirkt sich auf nahezu alles nachgelagerte aus. Ein Peptid erfordert einen Herstellungsprozess, der auf Fermentation, komplexe Aufreinigung und spezielle Handhabung ausgerichtet ist – dieselbe anspruchsvolle Infrastruktur, die auch für injizierbare GLP‑1s verwendet wird.
Ein kleines Molekül kann mit konventioneller pharmazeutischer Chemie hergestellt werden, auf deren Skalierung die Branche seit Jahrzehnten Erfahrung hat und die vergleichsweise schnell und günstig auszubauen ist. Deshalb stellte eine Branchenanalyse das Herstellungsprofil von orforglipron als echten Wettbewerbsvorteil dar, nicht nur als Formulierungsfußnote.
Es lohnt sich zu erläutern, warum das für GLP‑1s so viel schwerer wiegt als für ein durchschnittliches Small‑Molecule‑Medikament. Die Peptidherstellung war historisch einer der empfindlicheren Teile der Biopharma‑Lieferkette und ist abhängig von einer relativ kleinen Anzahl spezialisierter Einrichtungen, die großflächige Fermentation und Aufreinigung in pharmazeutischer Reinheit durchführen können.
Wenn die Nachfrage nach einem peptidebasierten Medikament so stark ansteigt, wie es in den letzten Jahren bei GLP‑1s der Fall war, wird diese Verletzbarkeit nahezu über Nacht zu einem echten Engpass, weil man nicht einfach an eine generische Chemiefabrik auslagern kann, wie es bei einem konventionellen Small Molecule oft möglich ist.
Die Chemie von orforglipron umgeht genau diese spezifische Verletzbarkeit, weshalb sein Herstellungsprofil unter Analyst:innen, die die Kategorie beobachten, schon vor der vollständigen Veröffentlichung der klinischen Daten so viel Beachtung fand.
Der Produktion‑Vorteil, den niemand auf einer Folie zeigt
Wenn man das klinische Marketing weglässt, lautet die reale Wettbewerbsfrage bei oralen GLP‑1s derzeit: Welcher Herstellungsansatz kann genügend Tabletten schnell genug und zu niedrig genugem Preis produzieren, um die tatsächliche Größe der Nachfragekurve zu bedienen. Einige Faktoren machen das wirklich anders als die injizierbare Ära davor.
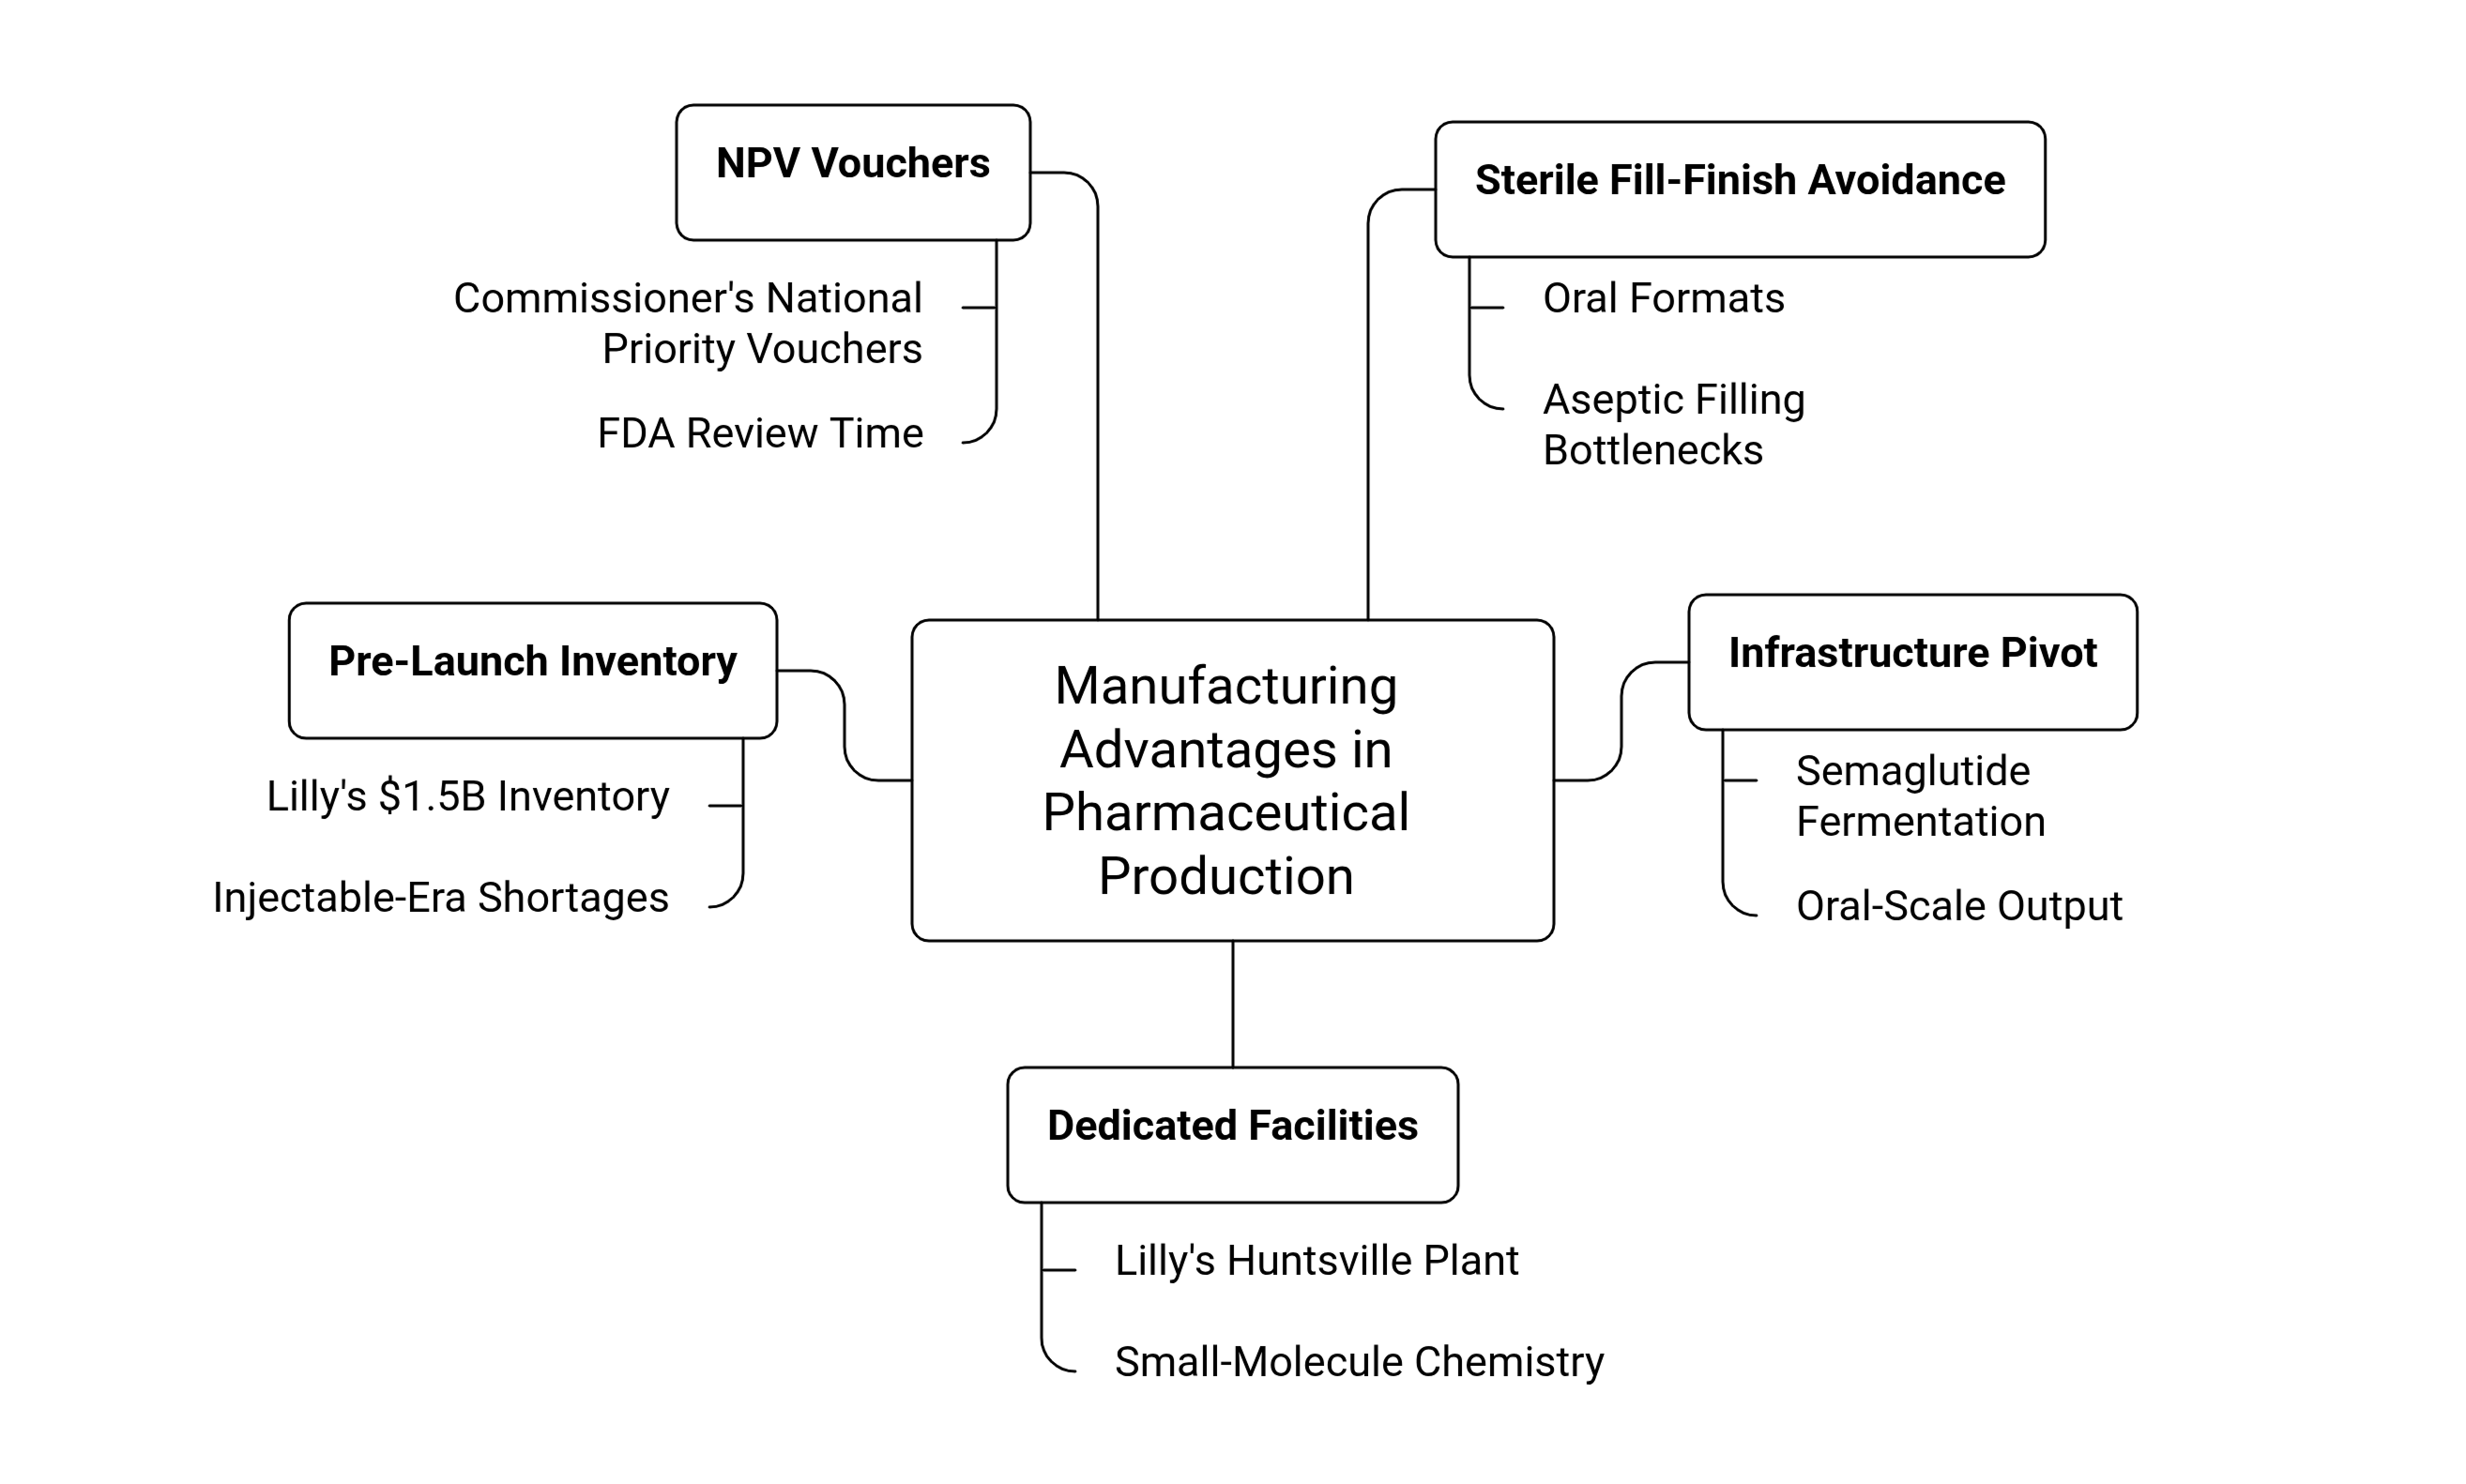
1) Beide oralen Formate umgehen den Engpass der sterilen Abfüllung. Injektions‑GLP‑1s erfordern aseptische Abfüllung, Sterilisierung von Vials und oft Lyophilisierung, wobei jeder Schritt eine eigene qualifizierte Produktionslinie mit langen Validierungszeiten verlangt. Orale Tabletten vermeiden diese gesamte Kategorie von Engpässen, weshalb beide Unternehmen relativ schnell von der Zulassung zum Launch übergehen konnten.
2) Doch unterscheiden sich die beiden oralen Medikamente ab hier stark: Das peptidische Rückgrat von Semaglutide bedeutet, dass Novo weiterhin dieselbe Fermentations‑ und Aufreinigungskapazität benötigt, die es für injizierbares Wegovy und Ozempic aufgebaut hat, nur in andere Kanäle umgeleitet. Das Unternehmen hat Berichten zufolge begonnen, die API‑Produktion von Semaglutide auf kostengünstigere, volumenstarke Anlagen zu verlagern, die speziell für orale Produktionsmengen gebaut wurden – ein echter Infrastruktur‑Pivot statt einer simplen Umetikettierung.
3) Der Small‑Molecule‑Status von orforglipron sollte theoretisch die Skalierung erleichtern. Dennoch baut Lilly eine dedizierte Anlage in Huntsville, Alabama, speziell für orforglipron, was etwas Wichtiges aussagt: Selbst ein herstellungsfreundliches Molekül benötigt ernsthafte, zweckgebundene Kapazität, wenn der adressierbare Markt so groß ist. Bequemlichkeit auf dem Papier beseitigt nicht den Bedarf an realen Fabriken.
4) Lilly hat allein für orforglipron etwa $1,5 Milliarden an Vorlaunch-Beständen aufgebaut. Das ist kein bescheidener Absicherungsbetrag. Es ist ein direktes Signal dafür, dass Lilly von Anfang an erwartete, die Nachfrage werde die üblichen Produktionshochlaufzeiten übertreffen, und sich dafür entschied, die Versorgung vorzuziehen, anstatt das Risiko einer Wiederholung der Engpässe einzugehen, die die Ära der injizierbaren GLP-1-Präparate geprägt haben.
5) Die Regierungspolitik belohnt nun ausdrücklich Verpflichtungen zur heimischen Produktion. Beide Unternehmen erhielten Commissioner's National Priority Vouchers, die teilweise an die Einrichtung einer in den USA ansässigen Produktion gekoppelt sind und die FDA-Prüfzeiträume von zehn bis zwölf Monaten auf nur ein oder zwei Monate verkürzen. Mit anderen Worten: Der regulatorische Weg hängt jetzt teilweise davon ab, wo und wie schnell ein Unternehmen Kapazitäten aufbauen kann.
Der Kapazitätswettlauf hinter den Kulissen
Keines der beiden Unternehmen behandelt dies als ein Ein-Werk-Problem, und das Verständnis ihrer Ausbaustrategien sagt in den nächsten Jahren mehr darüber aus, wer diesen Markt wahrscheinlich anführen wird, als irgendein Phase-3-Daten-Readout.
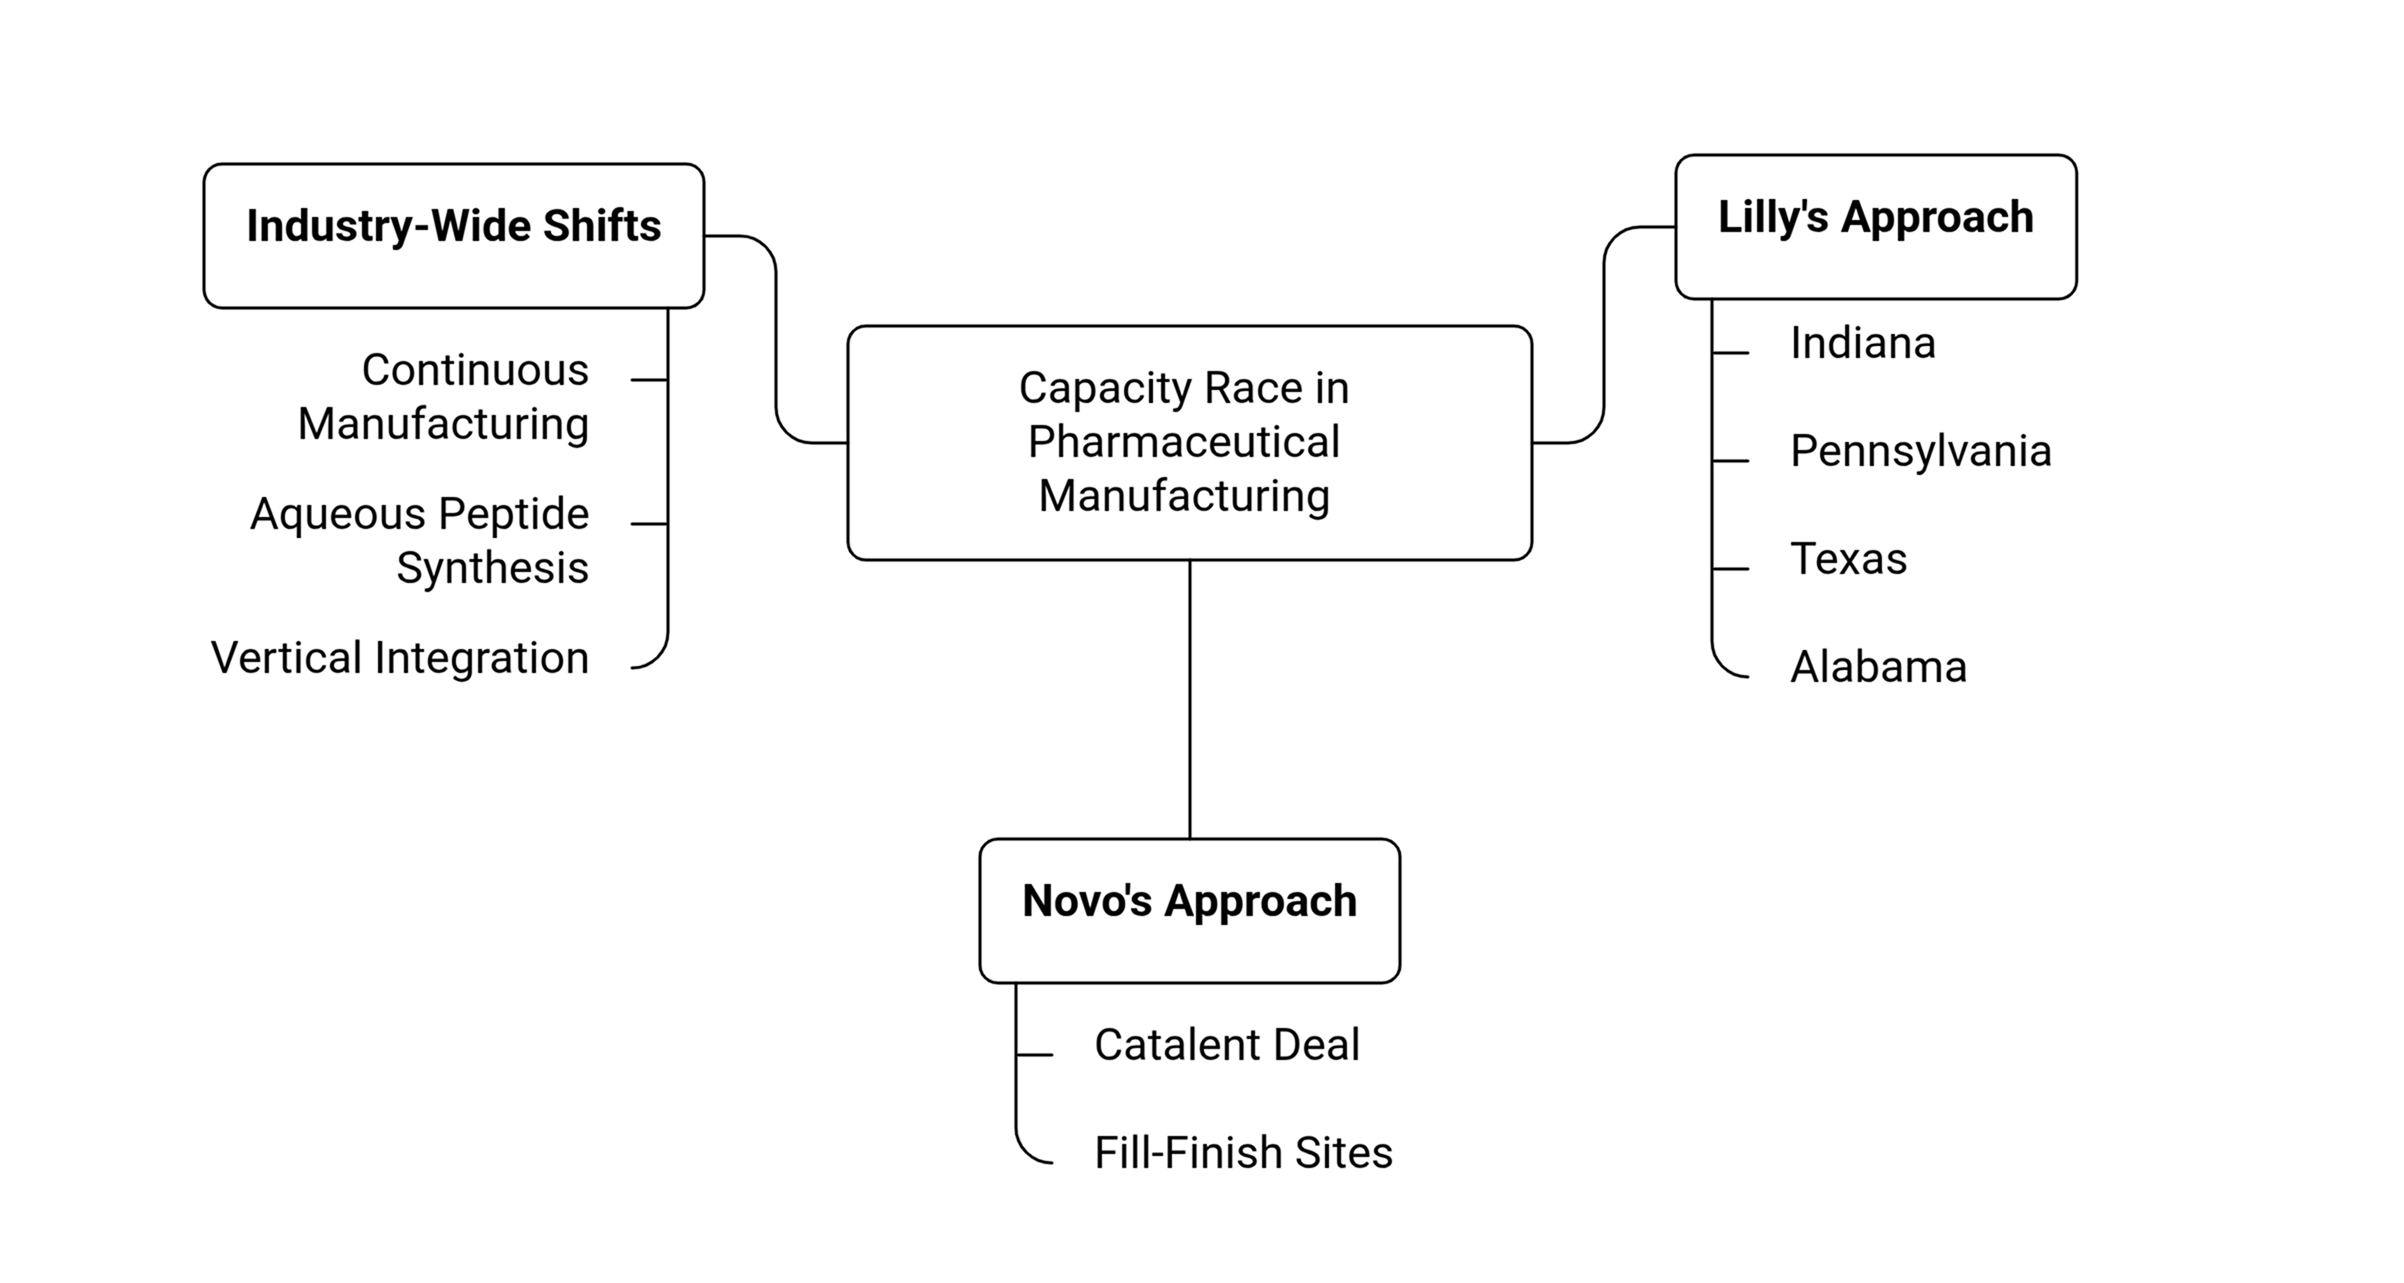
Lillys Ansatz bestand darin, die Produktionskapazität sukzessive an mehreren Standorten zu erweitern, neue Gebäude auf dem bestehenden GLP-1-Footprint in Indiana aufzusetzen und gleichzeitig völlig neue Standorte in Pennsylvania, Texas und Alabama zu errichten.
Diese gestaffelte Strategie ermöglicht es dem Unternehmen, Kapazitäten in Etappen in Betrieb zu nehmen, statt darauf zu warten, dass eine Mega‑Anlage vollständig validiert ist, bevor eine einzige Pille produziert wird.
Für ein komplexeres Peptid wie retatrutide ging Lilly sogar so weit, frühzeitig spezialisierte Experten für Peptidreinigung einzustellen und parallele Pilotkampagnen durchzuführen, um den Scale‑up zu entschärfen, bevor er zum Engpass wird.
Novo Nordisk schlug einen völlig anderen Weg ein: Es erwarb Kapazität, statt sie vollständig organisch aufzubauen. Der $16,5 Milliarden teure Kauf von Catalent, abgeschlossen 2024, brachte Novo die direkte Kontrolle über drei Fill‑Finish-Anlagen in Italien, Belgien und den Vereinigten Staaten.
Dieser Deal zielte vor allem darauf ab, Engpässe bei der Herstellung injizierbarer Produkte zu lösen, zeigt aber das grundsätzliche Prinzip, das für diese gesamte Kategorie gilt: Der Besitz von Produktionsinfrastruktur statt deren Anmietung über einen Auftragshersteller ist in diesem Markt zu einem echten strategischen Vermögenswert geworden, nicht nur zu einer operativen Erleichterung.
In der Branche konvergieren gleichzeitig mehrere Produktionsverschiebungen:
1) Die kontinuierliche Herstellung beginnt, die traditionelle Chargenproduktion zu ersetzen, wodurch die Zeit und die Variabilität beim Hochskalieren einer neuen Formulierung reduziert werden.
2) Die wässrige Peptidsynthese zeichnet sich als Weg ab, die lösungsmittelintensiven, ressourcenaufwändigen Schritte zu verringern, die die Peptidproduktion historisch langsam und teuer gemacht haben.
3) Vertikale Integration wird eher zur Regel als zur Ausnahme, wobei beide Hauptakteure sich dafür entscheiden, mehr ihrer Lieferkette direkt zu besitzen, anstatt für kritische Schritte von externen CDMOs abhängig zu sein.
Novo und Lilly sind nicht die Einzigen, die den GLP-1‑Produktionsrückstand schließen wollen; ein wachsendes CDMO‑Netzwerk springt ebenfalls ein.
→ Lesen: GLP-1-Herstellkapazität: Wo Novo, Lilly und CDMOs heute stehen
Warum bestimmt das den Wettbewerbsausgang und nicht nur die Lieferkette?
Es lohnt sich, offen zu sagen, warum das kommerziell und nicht nur operativ wichtig ist. Der Markt für orale GLP-1s wird voraussichtlich von etwa $9,2 Milliarden im Jahr 2026 auf mehr als $137 Milliarden bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von über 35%.
Semaglutide hält derzeit einen dominanten Anteil von 71% am Segment der oralen Peptide, größtenteils aufgrund von Novos First‑Mover‑Position und bestehendem Markenvertrauen.
Aber orforgliprons patientenfreundlicheres Dosierungsprofil — kein Fasten, keine zeitlichen Einschränkungen — ist genau der Vorteil, der nur dann real wird, wenn Lilly in der Lage ist, in dem Umfang zu produzieren und zu vertreiben, der nötig ist, um für dieselbe Patientengruppe zu konkurrieren.
Hier treffen sich die Produktionsgeschichte und die klinische Geschichte schließlich. Ein Medikament mit besserer Convenience und vernünftigen Studiendaten verliert das Rennen trotzdem, wenn das dahinterstehende Unternehmen die Apothekenregale nicht konstant füllen kann.
Die Ära der injizierbaren GLP-1s hat dies bereits einmal bewiesen, mit Jahren intermittierender Engpässe, die fast ausschließlich durch Produktionsbeschränkungen und nicht durch Nachfragedynamik oder regulatorische Verzögerungen verursacht wurden.
Beide Unternehmen haben diese Lektion eindeutig gelernt, weshalb der Aufbau von Vorlaunch-Beständen, die sequenzielle Anlagenerrichtung und akquisitionsgetriebene Kapazität nun Standard‑Manöver im Playbook sind und keine einmaligen Entscheidungen mehr.
Der Preis fügt eine weitere Ebene hinzu. Eine jüngste Vereinbarung zwischen der aktuellen Administration und beiden großen Herstellern senkte den monatlichen Preis von GLP-1‑Gewichtsverlustmedikamenten von über $1.000 auf bis zu $245 für berechtigte Patienten, wobei Lilly orforglipron je nach Dosis und Kanal im Bereich von $149 bis $399 bepreist.
Eine Preisgestaltung auf diesem Niveau funktioniert nur im großen Umfang, wenn die zugrunde liegende Kostenstruktur der Herstellung dies unterstützt, was genau zu der Kostendynamik zwischen Small Molecule und Peptid zurückführt, die die Werksentscheidungen der einzelnen Unternehmen antreibt.
Semaglutides Produktionsgeschichte führt auf seine Ursprünge zurück; es lohnt sich, nachzuvollziehen, wie das Molekül zum Blockbuster skaliert wurde.
→ Lesen: Ozempic: Anwendungen, Beliebtheit und Pharma-Trends
Was bedeutet das für den Rest der Branche?
Die Produktionsdimension der oralen GLP-1s ist nicht nur eine Zwei‑Unternehmen‑Geschichte. Sie verändert die Deal‑Struktur in der gesamten Biopharma‑Landschaft. Seit 2023 wurden mehr als $47 Milliarden an GLP-1‑bezogenem Deal‑Volumen zugesagt, wobei das Tempo stark beschleunigt von $8,4 Milliarden im Jahr 2024 auf über $20 Milliarden im Jahr 2025 und weiterhin bis 2026.
Ein Großteil dieses Kapitals folgt derselben Einsicht, die Lillys und Novos Produktionswetten antreibt: Die Führerschaft bei injizierbaren GLP-1s ist im Wesentlichen zwischen den beiden etablierten Unternehmen eingeschlossen, aber die orale Small‑Molecule‑Welle stellt einen echten Einstiegspunkt für alle anderen dar.
Deals wie AstraZeneca's rund 18,5 Milliarden Dollar schwere Partnerschaft mit CSPC und Pfizers rund 10 Milliarden Dollar schwere Übernahme von Metsera sind Wetten auf die breitere metabolische Plattform, nicht nur auf ein einzelnes Molekül, und die Herstellbarkeit ist ein Kernbestandteil dessen, was diese Wetten überhaupt erst tragfähig macht.
Für Unternehmen, die jetzt in dieses Feld einsteigen, sei es durch Partnerschaften, Übernahmen oder interne Entwicklung, ist die praktische Schlussfolgerung klar: Ein vielversprechender oraler GLP-1-Kandidat ist kein fertiges Asset, solange nicht ein glaubwürdiger, finanzierbarer und skalierbarer Herstellungsplan dahintersteht.
Investoren und Partner, die diese Deals bewerten, stellen zunehmend Herstellungsfragen bereits so früh, wie sie Wirksamkeitsfragen stellen, denn die letzten drei Jahre haben schmerzhaft deutlich gemacht, dass klinischer Erfolg ohne Produktionskapazität nur eine sehr teure Verknappung schafft.
Das Fazit
Orale GLP-1s werden der Öffentlichkeit als Komfortgeschichte verkauft: die Nadel gegen eine Pille tauschen, und die Therapietreue steigt. Das ist ein realer und wichtiger Teil des Bildes. Aber unter jeder Zulassungs-Schlagzeile liegt eine viel längere, weniger sichtbare Geschichte über Fermentationskapazitäten, Reinigungsch chemie, vermiedene Engpässe beim Sterilabfüllen, Fabriken, die trotzdem gebaut werden mussten, und Milliarden Dollar an Beständen, die Monate vor dem ersten verschriebenen Rezept positioniert wurden.
Die Unternehmen, die in dieser Kategorie gewinnen, sind nicht unbedingt diejenigen mit den saubersten Studiendaten. Es sind diejenigen, die die Herstellung als die eigentliche Produktentscheidung betrachteten, Jahre vor der Markteinführung, statt als nachträglichen Gedanken, der erst gelöst werden soll, wenn die Nachfrage eintrifft.
Wenn mehr Unternehmen die Chance der oralen GLP-1s durch Partnerschaften und Übernahmen verfolgen, sind diejenigen, die vor Vertragsunterzeichnung harte Fragen zur Herstellung stellen, am ehesten davor gefeit, zur nächsten mahnenden Geschichte über ein großartiges Medikament zu werden, das sich niemand wirklich beschaffen konnte.
Häufig gestellte Fragen (FAQs)
1) Warum ist die Herstellung für orale GLP-1s wichtig?
Die Herstellung bestimmt, wie schnell orale GLP-1s produziert, skaliert und geliefert werden können, um die steigende Patientennachfrage zu decken. Ein starkes Herstellungsnetzwerk kann Unternehmen auch dabei helfen, Engpässe zu vermeiden und nach der Markteinführung eine konstante Verfügbarkeit sicherzustellen.
2) Wie unterscheiden sich die Herstellungsverfahren von oralem Wegovy und Foundayo?
Orales Wegovy verwendet peptidbasiertes Semaglutid, das Fermentation und Reinigung erfordert. Foundayo verwendet orforglipron, ein kleines Molekül, das mit konventioneller pharmazeutischer Chemie hergestellt werden kann. Dieser Unterschied kann die Produktionskomplexität, Skalierbarkeit, Kosten und die Geschwindigkeit beeinflussen, mit der das Angebot ausgeweitet werden kann.
3) Umgeht die Herstellung von oralen GLP-1s die Herausforderungen von injizierbaren Arzneimitteln?
Orale GLP-1s umgehen einige Herausforderungen, wie das Sterilabfüllen, aber peptidbasierte Produkte können trotzdem komplexe Herstellungs- und Reinigungsprozesse erfordern. Das heißt, der Wechsel von Injektionen zu Tabletten beseitigt nicht vollständig die mit GLP-1-Medikamenten verbundenen Lieferkettenprobleme.
4) Warum ist die Herstellungskapazität für den Wettbewerb auf dem GLP-1-Markt wichtig?
Eine starke Herstellungskapazität hilft Unternehmen, eine zuverlässige Versorgung aufrechtzuerhalten, Kosten zu kontrollieren und schnell auf steigende Nachfrage zu reagieren. Sie kann Herstellern auch größere Flexibilität verschaffen, wettbewerbsfähige Preise zu unterstützen und den Zugang zu erweitern, während der Markt für orale GLP-1s wächst.
5) Wird die Herstellung die zukünftigen Marktführer im Bereich oraler GLP-1s beeinflussen?
Ja. Unternehmen mit skalierbaren, kosteneffizienten und verlässlichen Herstellungsnetzwerken können einen großen Vorteil haben, wenn die Nachfrage nach oralen GLP-1-Behandlungen wächst. Klinische Leistung und Patientenkomfort bleiben wichtig, aber die Fähigkeit, Arzneimittel beständig in großem Maßstab zu produzieren und zu verteilen, könnte die Marktführerschaft stark beeinflussen.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus Bio Pharma
Alle Artikel →
Regulatorische Angelegenheiten in der Pharmaindustrie: Herausforderungen, Innovationen und globale Harmonisierung

KI in klinischen Studien: Effizienz steigern und Kosten sparen
Discussion