Pourquoi la capacité de fabrication des GLP-1 oraux détermine le leader
Derrière chaque autorisation d’un GLP-1 oral se cache une histoire de fabrication : voici pourquoi la capacité des usines, et non les données d’essais, pourrait décider qui domine ce marché.

Introduction
Tout le monde dans le domaine de l'obésité et du diabète parle des GLP-1 oraux comme d'une avancée pratique. Plus d'aiguilles, plus de stockage en chaîne du froid, plus d'anxiété liée aux injections empêchant les patients de commencer ou de poursuivre un traitement.
Cette histoire est vraie, et elle compte. Mais ce n'est pas l'histoire qui détermine réellement quel GLP-1 oral gagnera, à quelle vitesse il se développera, ou quelle entreprise contrôlera la prochaine phase de ce marché. Cette histoire s'écrit dans les usines, les fermenteurs et les chaînes d'approvisionnement d'API, des mois et des années avant qu'elle n'apparaisse dans les résultats d'un essai clinique.
Deux GLP-1 oraux sont désormais arrivés sur le marché américain. La pilule orale Wegovy de Novo Nordisk a été approuvée en décembre 2025 et lancée début janvier 2026. L'orforglipron d'Eli Lilly, vendu sous le nom de marque Foundayo, a suivi de près avec l'approbation de la FDA le 1er avril 2026.
Sur le papier, les deux sont des comprimés pris une fois par jour ciblant le même récepteur pour les mêmes indications. En profondeur, ils sont construits à partir de bases de fabrication presque entièrement différentes, et cette différence va façonner ce marché bien plus que n'importe quelle comparaison d'efficacité en face‑à‑face.
Ce n'est pas une petite distinction enfouie dans un appendice technique. C'est la différence entre une entreprise capable de répondre à la demande dès le premier jour et une entreprise qui passe sa première année de lancement à s'excuser pour des pénuries.
L'industrie a déjà vécu une version douloureuse de cette leçon avec les GLP-1 injectables, où des années de ruptures intermittentes avaient beaucoup moins à voir avec l'incertitude clinique et beaucoup plus avec la difficulté d'augmenter la production de bioprocédés complexes assez rapidement pour suivre une courbe de demande que personne n'avait pleinement prévue. Les GLP-1 oraux étaient censés contourner ce problème. Il s'avère qu'ils ne le font que partiellement.
Pourquoi la molécule elle‑même est‑elle le véritable point de départ ?
Voici le détail qui est enterré sous les gros titres marketing : l'oral Wegovy de Novo et le Foundayo de Lilly ne sont pas le même type de médicament sous des emballages différents. Ils sont basés sur une chimie fondamentalement différente, et ce choix a été fait des années avant que l'une ou l'autre entreprise ne pense aux prix ou aux dates de lancement.
L'oral Wegovy est un peptide : Semaglutide est la même molécule active utilisée dans la version injectable, simplement reformulée pour l'absorption orale avec l'aide d'un ingrédient appelé SNAC. Les peptides sont de grosses molécules complexes difficiles à absorber intactes par le système digestif, c'est pourquoi la pilule exige que les patients la prennent à jeun, trente minutes avant de manger ou de boire quoi que ce soit d'autre que de l'eau.
Foundayo est une petite molécule : Orforglipron est un composé non peptidique d'environ 600 daltons, chimiquement plus proche d'un médicament en comprimé conventionnel comme l'ibuprofène que d'un biologique. Il peut être pris à n'importe quel moment de la journée, avec ou sans nourriture, sans aucune règle de jeûne.
Cette seule décision chimique se répercute sur presque tout le reste. Un peptide exige un processus de fabrication axé sur la fermentation, une purification complexe et une manutention spécialisée, la même infrastructure exigeante utilisée pour les GLP-1 injectables.
Une petite molécule peut être produite en utilisant la chimie pharmaceutique conventionnelle, le type de base de fabrication que l'industrie a des décennies d'expérience à mettre à l'échelle rapidement et à moindre coût. C'est pourquoi une analyse sectorielle a signalé le profil de fabrication de l'orforglipron comme un véritable avantage concurrentiel, pas seulement une note de formulation.
Il vaut la peine de s'arrêter sur la raison pour laquelle cela importe beaucoup plus pour les GLP-1 que pour un médicament moyen de petite molécule. La fabrication des peptides a historiquement été l'un des maillons les plus fragiles de la chaîne d'approvisionnement biopharmaceutique, dépendant d'un nombre relativement restreint d'installations spécialisées capables d'exécuter des fermentations à grande échelle et des purifications à une pureté de qualité pharmaceutique.
Lorsque la demande pour un médicament à base de peptide explose comme ce fut le cas pour les GLP-1 ces dernières années, cette fragilité se transforme presque du jour au lendemain en un véritable goulot d'étranglement, parce que vous ne pouvez pas simplement externaliser à une usine chimique générique comme on le fait souvent avec une petite molécule conventionnelle.
La chimie de l'orforglipron évite cette fragilité spécifique, ce qui explique précisément pourquoi son profil de fabrication est devenu un sujet de conversation parmi les analystes couvrant la catégorie, même avant que ses données cliniques ne soient entièrement publiques.
L'avantage de fabrication que personne ne met sur une diapositive
Si l'on met de côté le marketing clinique, la vraie question concurrentielle pour les GLP-1 oraux en ce moment est la suivante : quelle approche de fabrication peut produire suffisamment de comprimés, assez vite, à un coût suffisamment bas, pour réellement répondre à l'ampleur de la courbe de demande. Quelques éléments rendent cela réellement différent de l'ère des injectables qui l'a précédée.
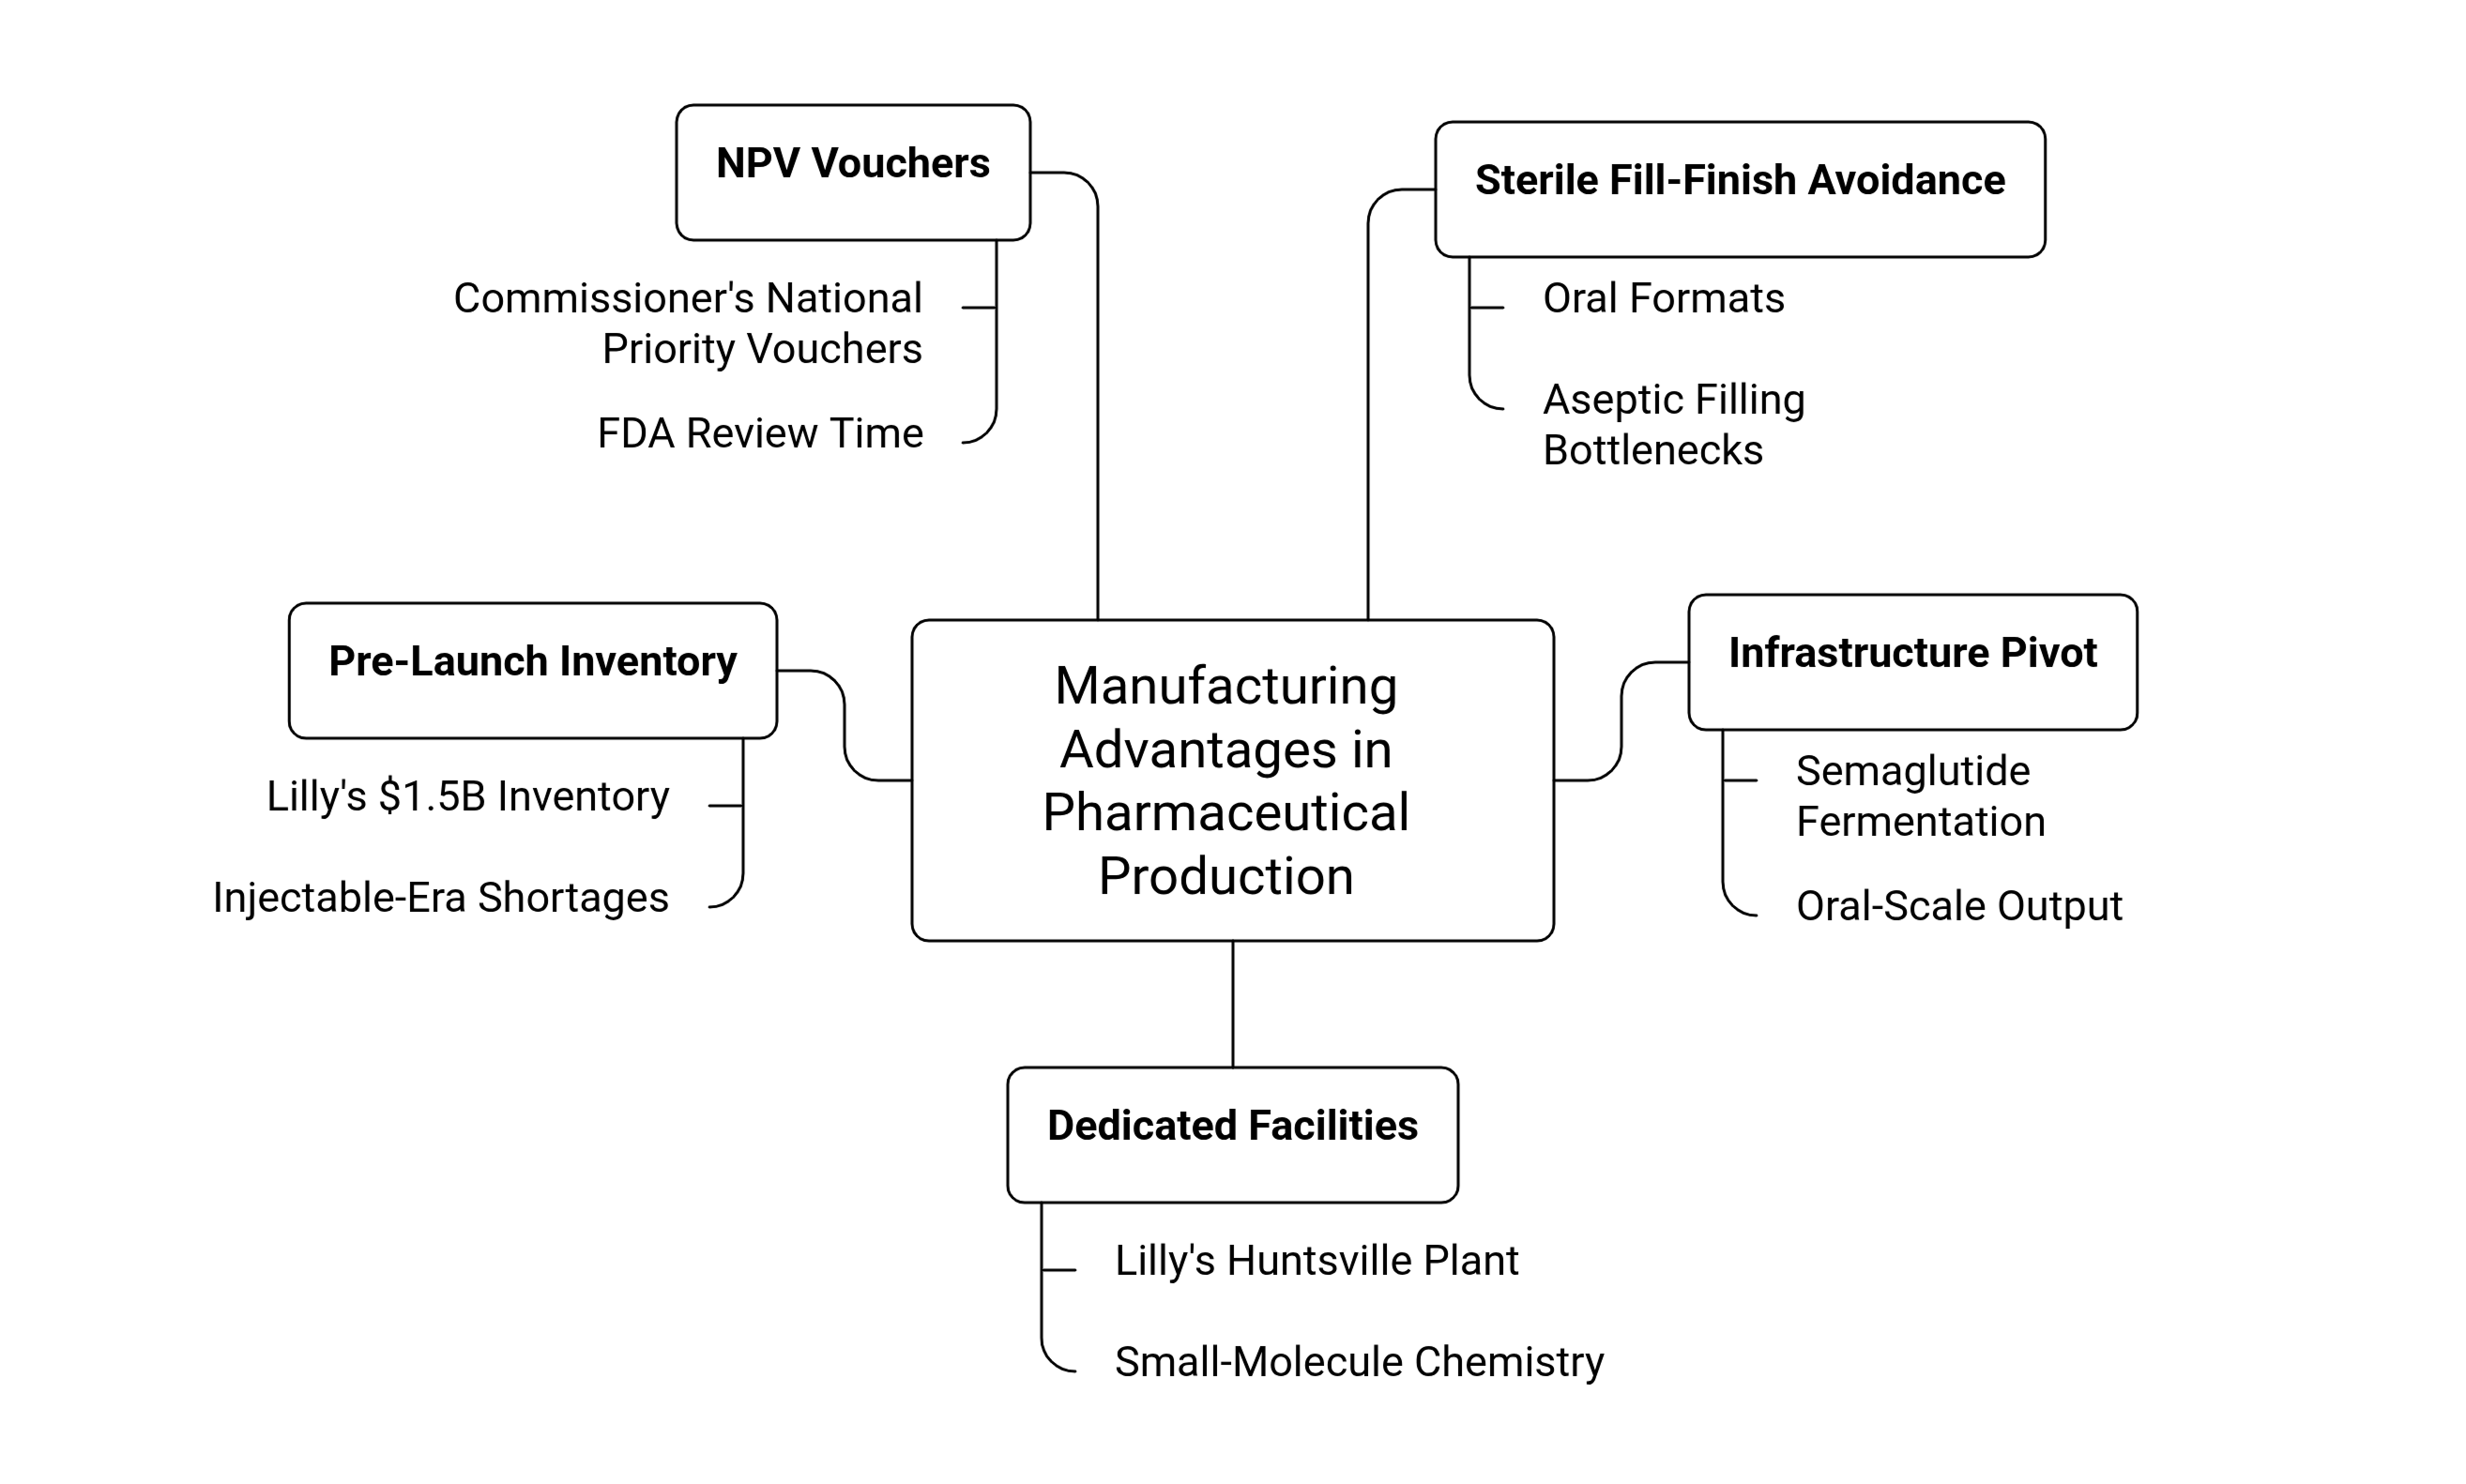
1) Les deux formats oraux évitent le goulot d'étranglement du remplissage stérile. Les GLP-1 injectables nécessitent un remplissage aseptique, la stérilisation des flacons et souvent la lyophilisation, chaque étape exigeant sa propre ligne de production qualifiée avec de longues périodes de validation. Les comprimés oraux évitent toute cette catégorie de goulot d'étranglement, ce qui explique en partie pourquoi les deux entreprises ont pu passer de l'approbation au lancement si rapidement.
2) Mais les deux médicaments oraux divergent fortement à partir de là : la structure peptidique du semaglutide signifie que Novo a encore besoin de la même capacité de fermentation et de purification qu'elle a construite pour Wegovy et Ozempic injectables, simplement redirigée. La société aurait commencé à transférer la production d'API de semaglutide vers des installations à faible coût et à haut volume spécifiquement conçues pour une production à l'échelle orale, un véritable pivot d'infrastructure plutôt qu'un simple réétiquetage.
3) Le statut de petite molécule de l'orforglipron devrait, en théorie, faciliter la mise à l'échelle. Pourtant Lilly construit toujours une usine dédiée à Huntsville, Alabama, spécifiquement pour l'orforglipron, ce qui vous dit quelque chose d'important : même une molécule facile à fabriquer nécessite une capacité sérieuse et conçue pour cet usage quand le marché adressable est aussi vaste. La commodité sur le papier ne supprime pas le besoin de vraies usines.
4) Lilly a constitué environ $1.5 billion de stock pré-lancement rien que pour orforglipron. Ce n’est pas une couverture modeste. C’est un signal direct que Lilly s’attendait dès le départ à ce que la demande dépasse les calendriers de montée en cadence habituels, et a choisi d’anticiper l’approvisionnement plutôt que de risquer une répétition des pénuries qui ont marqué l’ère des GLP-1 injectables.
5) La politique gouvernementale récompense désormais explicitement les engagements de production nationale. Les deux entreprises ont reçu des Commissioner's National Priority Vouchers liés en partie à l’établissement d’une production basée aux États-Unis, ce qui réduit les délais d’examen de la FDA de dix à douze mois à seulement un ou deux. Autrement dit, la voie réglementaire elle-même dépend désormais en partie de l’endroit et de la vitesse auxquels une entreprise peut construire des capacités.
La course à la capacité en coulisses
Aucune des deux entreprises ne considère cela comme un problème lié à une seule usine, et comprendre leurs stratégies d’implantation en dit plus sur qui est susceptible de dominer ce marché dans les prochaines années que n’importe quelle lecture de données de Phase 3.
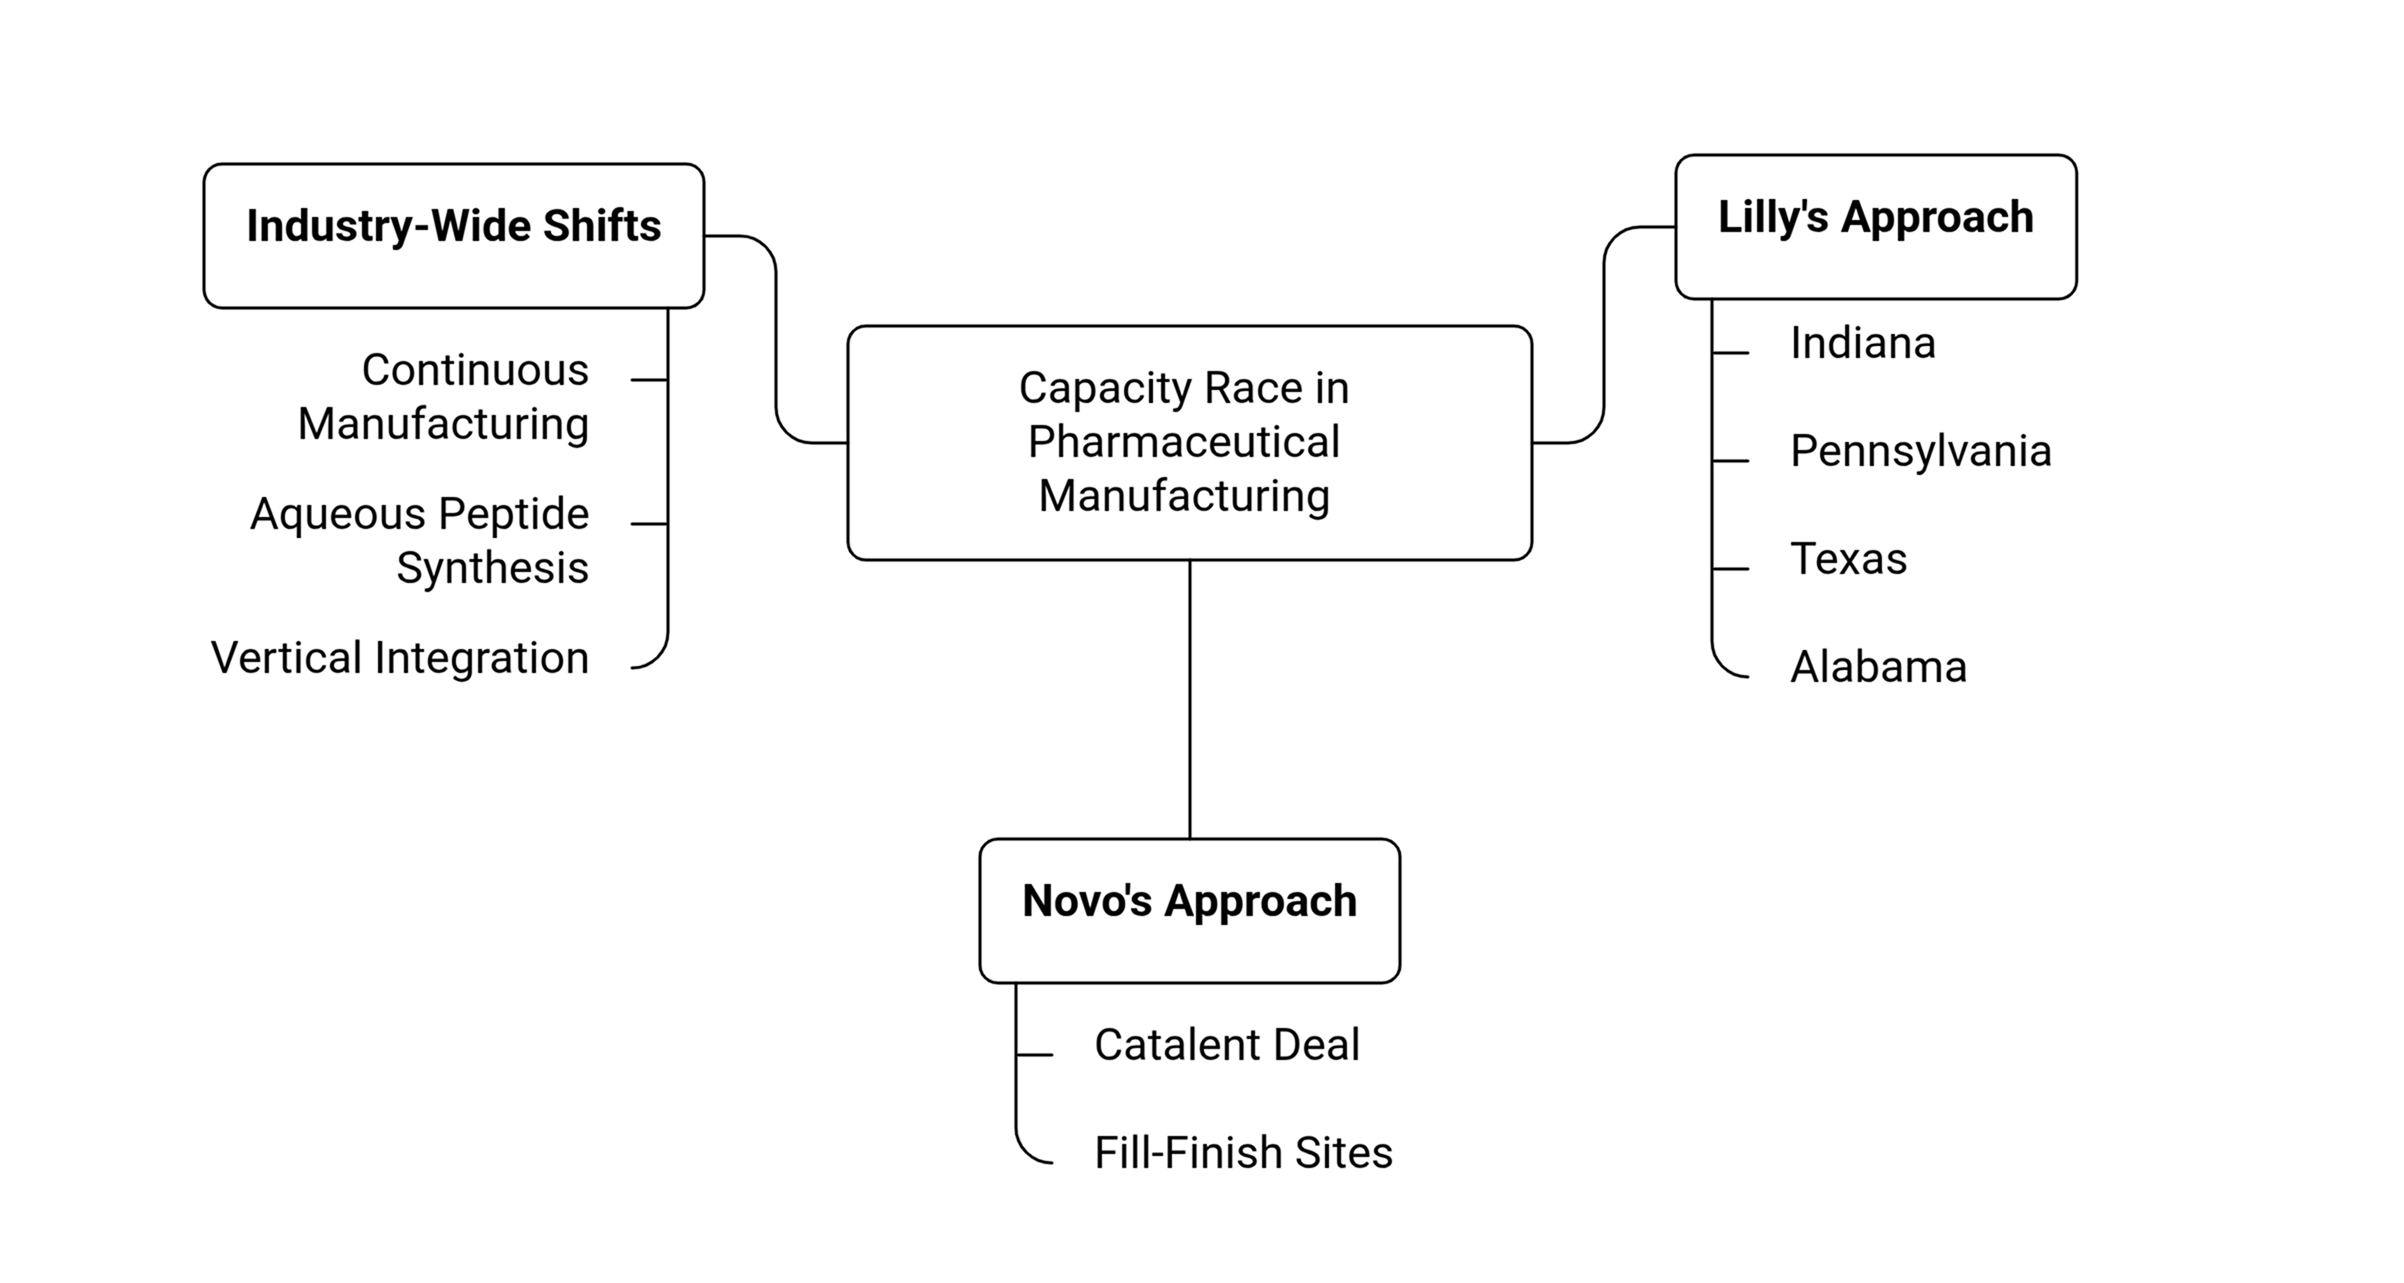
La stratégie de Lilly a été d’ajouter des capacités de production de manière séquentielle sur plusieurs sites, en ajoutant de nouveaux bâtiments à son empreinte GLP-1 existante dans l’Indiana tout en mettant en place des sites entièrement nouveaux en Pennsylvanie, au Texas et en Alabama.
Cette stratégie échelonnée permet à l’entreprise de mettre la capacité en ligne par étapes plutôt que d’attendre qu’une méga-installation soit entièrement validée avant de produire une seule pilule.
Pour un peptide plus complexe comme retatrutide, Lilly est allée jusqu’à embaucher tôt des spécialistes dédiés à la purification des peptides et à mener des campagnes pilotes parallèles, réduisant essentiellement le risque de montée en échelle avant qu’il ne devienne un goulot d’étranglement.
Novo Nordisk a choisi une voie totalement différente : il a acquis la capacité plutôt que de la construire entièrement de manière organique. Son acquisition de Catalent pour $16.5 billion, finalisée en 2024, a donné à Novo le contrôle direct de trois sites de remplissage-finition en Italie, en Belgique et aux États-Unis.
Cet accord visait principalement à résoudre les contraintes de production pour les injectables, mais il illustre le principe plus large à l’œuvre dans toute cette catégorie : posséder l’infrastructure de production, plutôt que de la louer via un fabricant sous contrat, est devenu un véritable atout stratégique sur ce marché, et non une simple commodité opérationnelle.
Dans l’ensemble de l’industrie, plusieurs changements de fabrication convergent simultanément :
1) La fabrication continue commence à remplacer la production traditionnelle par lots, réduisant le temps et la variabilité impliqués dans la montée en échelle d’une nouvelle formulation.
2) La synthèse peptidique en milieu aqueux émerge comme un moyen de réduire les étapes gourmandes en solvants et en ressources qui ont historiquement rendu la production de peptides lente et coûteuse.
3) L’intégration verticale devient la norme plutôt que l’exception, les deux principaux acteurs choisissant de posséder davantage directement leur chaîne d’approvisionnement au lieu de dépendre des CDMO externes pour des étapes critiques.
Novo et Lilly ne sont pas les seuls à se précipiter pour combler le fossé de fabrication des GLP-1, un réseau croissant de CDMO intervient également.
→ Lire : Capacité de fabrication des GLP-1 : où en sont aujourd'hui Novo, Lilly et les CDMO
Pourquoi cela détermine-t-il le résultat concurrentiel, et pas seulement la chaîne d’approvisionnement ?
Il convient d’être clair sur l’importance commerciale et pas seulement opérationnelle de cela. Le marché des GLP-1 oraux devrait passer d’environ $9.2 billion en 2026 à plus de $137 billion d’ici 2035, avec un taux de croissance annuel composé supérieur à 35%.
Le sémaglutide détient actuellement une part dominante de 71% du segment des peptides oraux, principalement grâce à la position de premier entrant de Novo et à la confiance déjà établie de la marque.
Mais le profil de posologie plus favorable pour le patient d’orforglipron, sans jeûne, sans contraintes de timing, est exactement le type d’avantage qui ne devient réel que si Lilly peut fabriquer et distribuer au volume nécessaire pour concurrencer la même base de patients.
C’est là que l’histoire de la fabrication et l’histoire clinique se rejoignent enfin. Un médicament avec un meilleur profil de commodité et des données d’essai raisonnables perd quand même l’année si l’entreprise qui le commercialise n’arrive pas à remplir les étagères des pharmacies de façon cohérente.
L’ère des GLP-1 injectables l’a déjà démontré une fois, avec des années de pénuries intermittentes quasi entièrement causées par des contraintes de production plutôt que par une incertitude de la demande ou des retards réglementaires.
Les deux entreprises ont clairement retenu cette leçon, ce qui explique exactement pourquoi la constitution de stocks pré-lancement, la construction séquentielle d’usines et l’augmentation de capacité par acquisition sont devenues des mouvements standard du manuel plutôt que des décisions isolées.
Le prix ajoute une couche supplémentaire. Un accord récent entre l’administration en place et les deux grands fabricants a fait baisser le prix mensuel des médicaments GLP-1 pour la perte de poids, de plus de $1,000 à aussi peu que $245 pour les patients éligibles, Lilly fixant le prix d’orforglipron entre $149 et $399 selon la dose et le canal.
Une tarification à ce niveau ne fonctionne qu’à grande échelle si la structure de coût de fabrication sous-jacente le permet, ce qui ramène précisément à la dynamique de coût petit-molécule contre peptide qui motive les décisions d’usine de chaque entreprise.
L’histoire de la fabrication du sémaglutide renvoie à ses origines ; il vaut la peine de comprendre comment la molécule elle-même a évolué pour devenir un blockbuster.
→ Lire : Ozempic : utilisations, popularité et tendances pharmaceutiques
Qu’est-ce que cela signifie pour le reste de l’industrie ?
La dimension de production des GLP-1 oraux n’est pas seulement une histoire à deux entreprises. Elle reconfigure les accords dans l’ensemble du paysage biopharmaceutique. Plus de $47 billion de valeur d’accords liés aux GLP-1 ont été engagés depuis 2023, avec un rythme qui s’accélère fortement, passant de $8.4 billion en 2024 à plus de $20 billion en 2025, et se poursuivant en 2026.
Une grande partie de ce capital poursuit la même idée qui motive les paris de fabrication de Lilly et Novo : le leadership des GLP-1 injectables est essentiellement verrouillé entre les deux incumbents, mais la vague des petites molécules orales représente une véritable porte d’entrée pour tous les autres.
Des accords comme le partenariat d’environ 18,5 milliards de dollars d’AstraZeneca avec CSPC et l’acquisition d’environ 10 milliards de dollars de Metsera par Pfizer reflètent des paris sur une plateforme métabolique plus large, et pas seulement sur une molécule unique, et la faisabilité de la fabrication est une composante centrale qui rend ces paris viables en premier lieu.
Pour les entreprises qui entrent maintenant dans ce secteur, que ce soit par partenariat, acquisition ou développement interne, la conclusion pratique est simple : un candidat oral GLP-1 prometteur n’est pas un actif fini tant qu’il n’existe pas un plan de fabrication crédible, finançable et évolutif derrière lui.
Les investisseurs et partenaires évaluant ces accords posent de plus en plus de questions sur la fabrication aussi tôt qu’ils posent des questions sur l’efficacité, car les trois dernières années ont clairement montré qu’un succès clinique sans capacité de production crée simplement une pénurie très coûteuse.
En bref
Les GLP-1 oraux sont présentés au public comme une histoire de commodité : remplacer l’aiguille par une pilule, et l’adhésion augmente. C’est un aspect réel et important du tableau. Mais derrière chaque titre d’approbation se cache une histoire beaucoup plus longue et moins visible sur la capacité de fermentation, la chimie de purification, les goulots d’étranglement du remplissage stérile évités, des usines qui ont dû être construites de toute façon, et des milliards de dollars d’inventaire positionnés des mois avant qu’une seule ordonnance ne soit rédigée.
Les entreprises qui remportent cette catégorie ne sont pas nécessairement celles qui ont les données d’essais les plus irréprochables. Ce sont celles qui ont traité la fabrication comme la véritable décision produit, prise des années avant le lancement, plutôt que comme une idée secondaire à résoudre une fois que la demande apparaît.
À mesure que davantage d’entreprises poursuivent l’opportunité des GLP-1 oraux via des partenariats et des acquisitions, celles qui posent des questions difficiles sur la fabrication avant de signer l’accord sont les plus susceptibles d’éviter de devenir la prochaine histoire édifiante sur un excellent médicament dont personne n’a réellement pu disposer.
FAQ
1) Pourquoi la fabrication est-elle importante pour les GLP-1 oraux ?
La fabrication détermine la rapidité avec laquelle les GLP-1 oraux peuvent être produits, mis à l’échelle et fournis pour répondre à la demande croissante des patients. Un réseau de fabrication solide peut également aider les entreprises à éviter les pénuries et à maintenir une disponibilité constante après le lancement.
2) En quoi la fabrication de Wegovy oral et de Foundayo est-elle différente ?
Wegovy oral utilise le sémaglutide peptidique, qui nécessite fermentation et purification. Foundayo utilise l’orforglipron, une petite molécule qui peut être fabriquée par une chimie pharmaceutique conventionnelle. Cette différence peut affecter la complexité de la production, l’évolutivité, les coûts et la vitesse à laquelle l’approvisionnement peut être étendu.
3) La fabrication des GLP-1 oraux évite-t-elle les défis des médicaments injectables ?
Les GLP-1 oraux évitent certains défis, comme le remplissage stérile, mais les produits à base de peptides peuvent encore nécessiter des processus de fabrication et de purification complexes. Cela signifie que le passage des injections aux comprimés n’élimine pas complètement les défis de la chaîne d’approvisionnement associés aux médicaments GLP-1.
4) Pourquoi la capacité de fabrication importe-t-elle pour la concurrence sur le marché des GLP-1 ?
Une capacité de fabrication solide aide les entreprises à maintenir un approvisionnement fiable, à maîtriser les coûts et à répondre rapidement à l’augmentation de la demande. Elle peut aussi offrir aux fabricants une plus grande flexibilité pour soutenir une tarification compétitive et étendre l’accès à mesure que le marché des GLP-1 oraux se développe.
5) La fabrication influencera-t-elle les futurs leaders du marché des GLP-1 oraux ?
Oui. Les entreprises disposant de réseaux de fabrication évolutifs, rentables et fiables peuvent avoir un avantage majeur à mesure que la demande de traitements GLP-1 oraux augmente. Les performances cliniques et la commodité pour le patient resteront importantes, mais la capacité à produire et distribuer de manière cohérente des médicaments à grande échelle pourrait fortement influencer le leadership sur le marché.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus dans Bio Pharma
Tous les articles →
Affaires réglementaires pharmaceutiques : défis, innovations et harmonisation mondiale

L'IA dans les essais cliniques : améliorer l'efficacité et réduire les coûts
Discussion