Quand le gouvernement fixe le prix : l’ère du prix de référence
Le plancher des prix des médicaments aux États-Unis est de plus en plus déterminé à l’étranger : voici comment la tarification de référence change le playbook commercial de l’industrie pharmaceutique.

Introduction
Pendant la majeure partie de l'histoire pharmaceutique, le prix était une décision de l'entreprise, puis une position à défendre. Un fabricant fixait un prix catalogue, négociait des remises avec les payeurs, et les équipes commerciales construisaient tout leur argumentaire autour de la valeur, des résultats et du positionnement concurrentiel dans cette fourchette autodéterminée.
En 2026, cette hypothèse de départ s’effondre. Pour une part croissante du marché américain, le gouvernement ne se contente plus de réguler les prix. Il les fixe, en prenant comme référence les prix payés dans d'autres pays.
Il s'agit d'un environnement de vente véritablement différent, et c'est un contexte dans lequel les équipes commerciales ne font que commencer à opérer pleinement. Comprendre son fonctionnement et ce qu'il change devient rapidement une composante centrale de la stratégie de marché plutôt qu'une discussion périphérique pour l'équipe chargée des politiques publiques.
Comment fonctionne réellement la fixation des prix par le gouvernement aujourd'hui ?
Il n'y a pas une seule politique qui pousse ce mouvement. Il y en a plusieurs, qui avancent selon des calendriers qui se chevauchent, et les équipes commerciales doivent comprendre la différence entre elles parce que chacune modifie la conversation commerciale de manière différente.
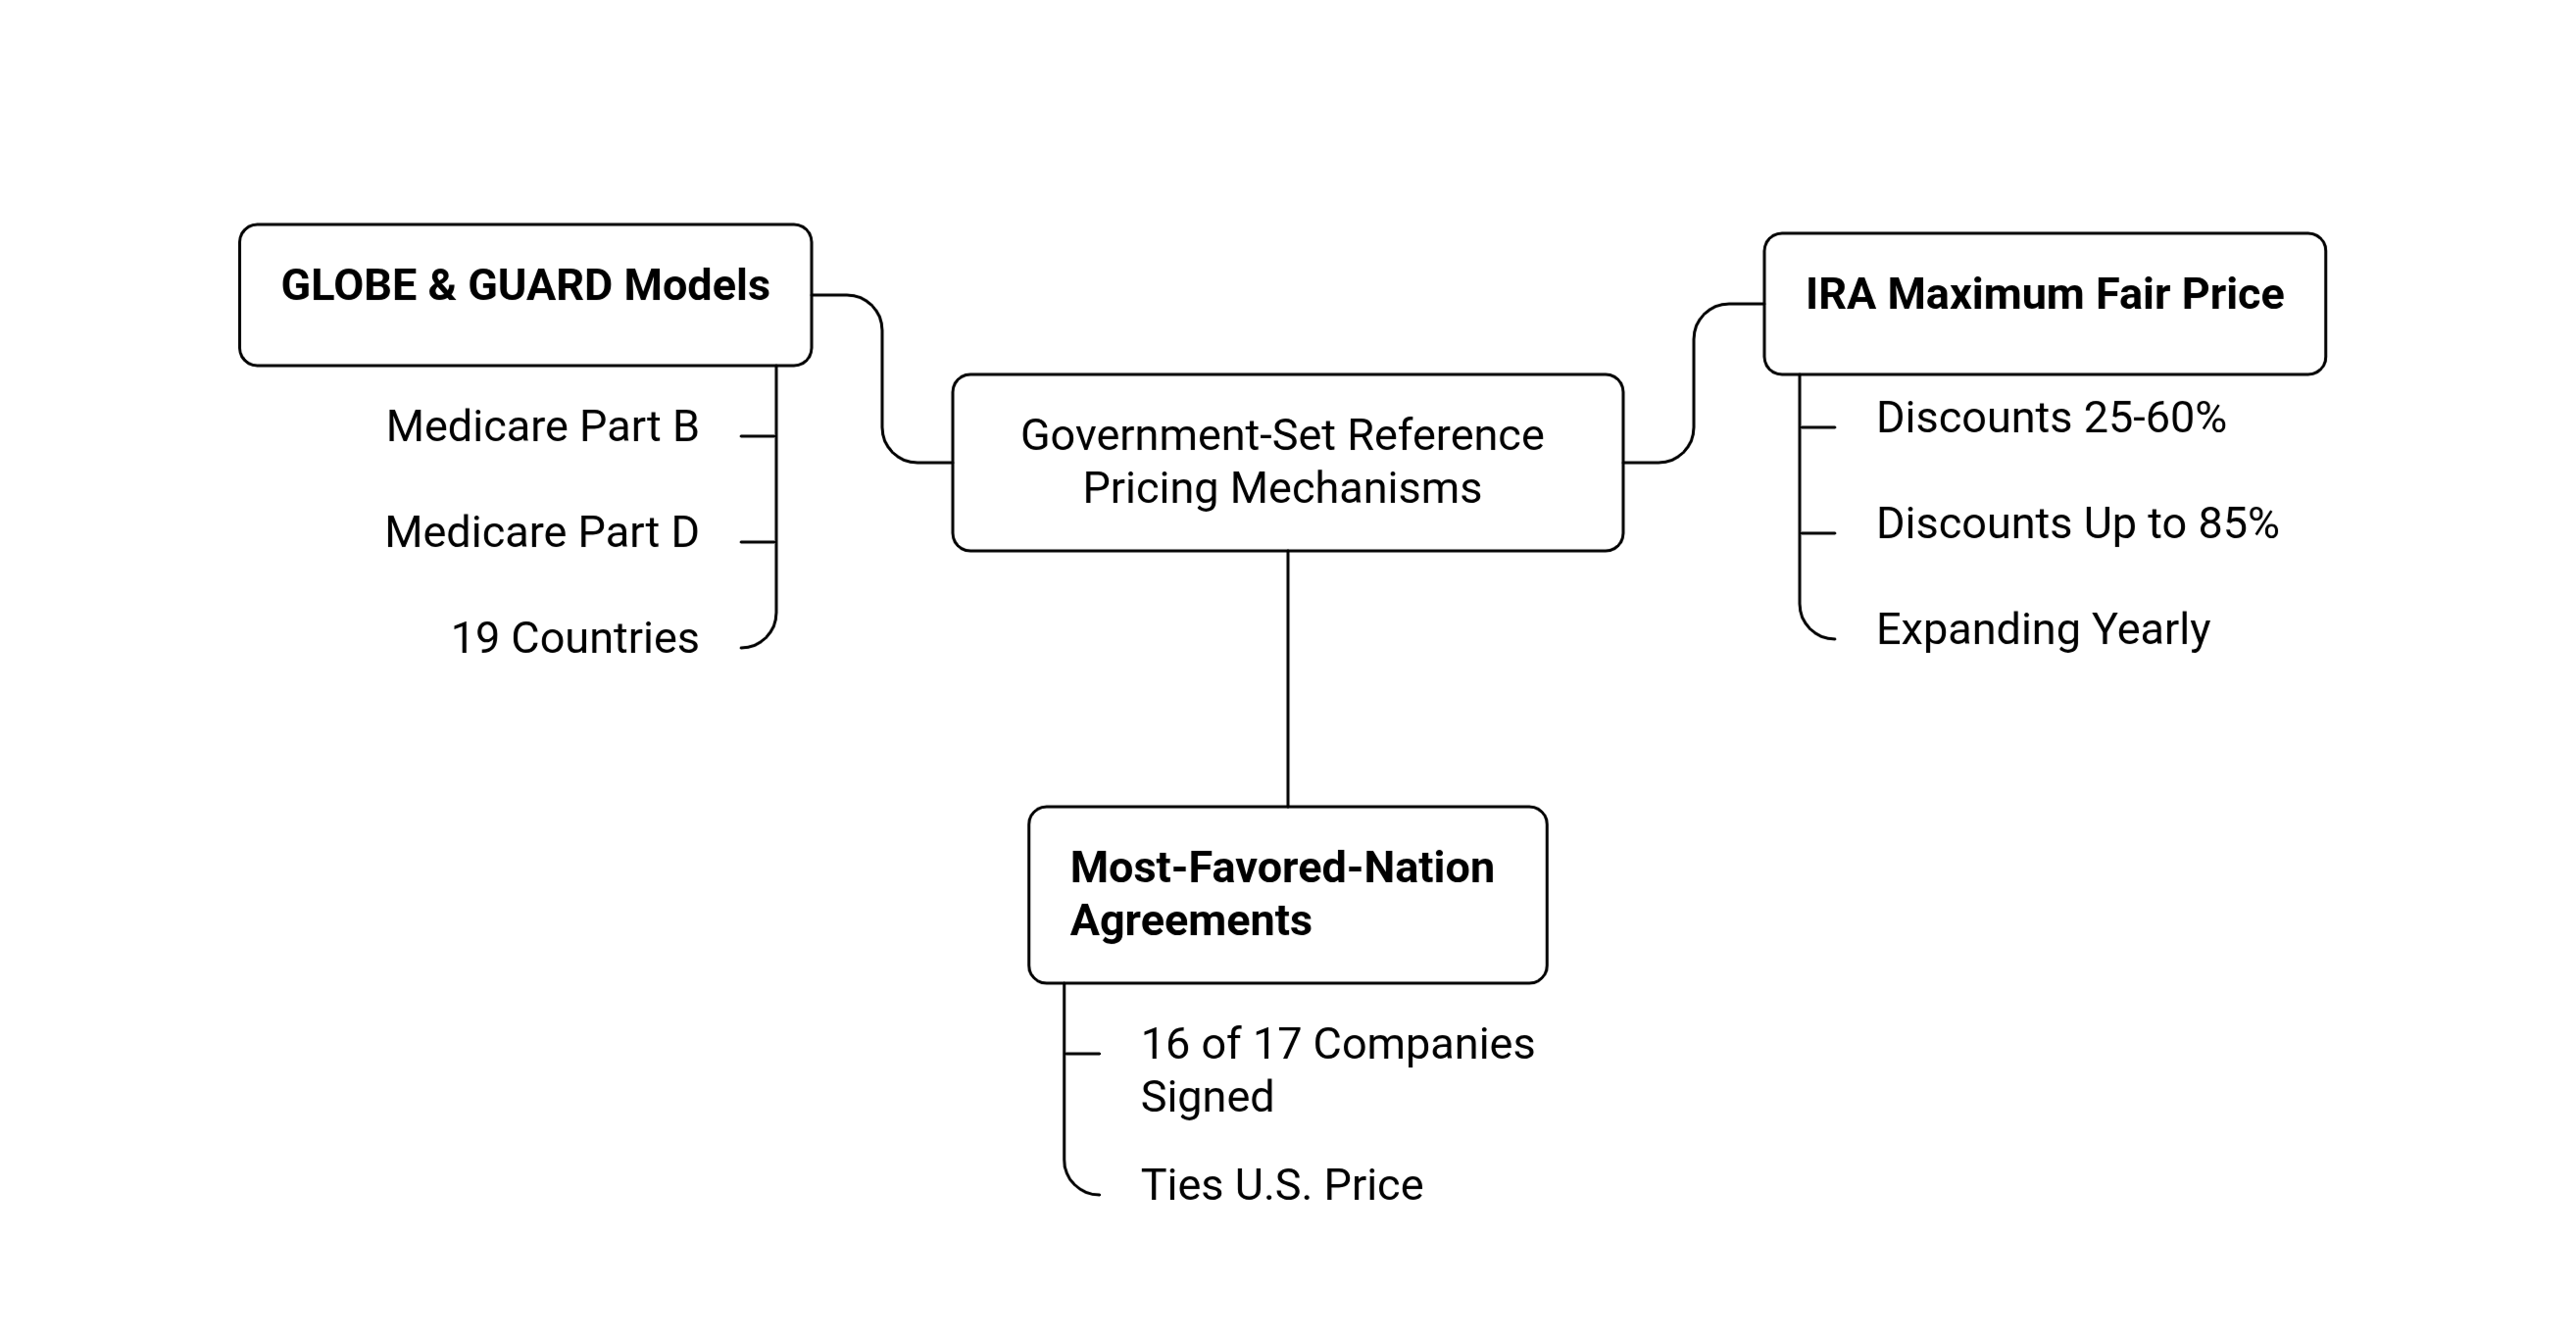
1) Le prix maximum équitable (Maximum Fair Price) de l'Inflation Reduction Act : Il s'agit du mécanisme initial, permettant à Medicare de négocier directement les prix de médicaments sélectionnés pour la première fois dans l'histoire du programme. La première série de prix négociés est entrée en vigueur le 1er janvier 2026, et les remises ont été fortes, généralement de l'ordre de 25 % à 60 % par rapport au prix catalogue, atteignant parfois jusqu'à 85 % pour certains produits. CMS continuera d'élargir la liste, en négociant 15 médicaments supplémentaires pour 2027, 15 autres pour 2028, et 20 par an à partir de 2029.
2) Accords de prix « Most-Favored-Nation » (MFN) : Parallèlement, l'administration en cours a poussé les fabricants à signer des accords MFN volontaires liant les prix américains à ceux que ces mêmes entreprises facturent dans d'autres pays développés. En février 2026, seize des dix-sept plus grandes entreprises pharmaceutiques avaient signé, acceptant la parité des prix Medicaid, la tarification MFN lors des nouveaux lancements, et la participation à un portail gouvernemental de tarification à venir, en échange d'allégements tarifaires et d'un traitement réglementaire plus favorable.
3) Les modèles GLOBE & GUARD : CMS a proposé deux modèles formels de tarification par référence internationale. GLOBE s'appliquerait aux médicaments Medicare Part B à partir d'octobre 2026, et GUARD s'appliquerait aux médicaments Part D à partir de janvier 2027. Les deux compareraient les prix américains à un panier de dix-neuf autres pays, dont le Canada, le Japon, l'Allemagne, la France et le Royaume‑Uni, et plafonneraient le paiement Medicare à un pourcentage défini au‑dessus du prix le plus bas relevé parmi eux.
Superposés, ces trois volets vont dans la même direction : moins de marge pour un fabricant afin de fixer son propre prix américain indépendamment de ce qu'il facture ailleurs dans le monde. Et ce changement touche Medicaid, Medicare Part B, Medicare Part D, et de plus en plus les points de référence que les payeurs commerciaux utilisent eux aussi dans leurs propres négociations.
Pourquoi ce n'est pas seulement un problème pour l'équipe tarification ?
Il est tentant de considérer la tarification de référence comme quelque chose qui relève entièrement de l'accès au marché et des affaires publiques, réglée avant même le lancement commercial d'un produit. Ce n'est plus exact. Plusieurs raisons expliquent pourquoi cela relève désormais pleinement de la fonction commerciale :
L'argumentaire de vente lui‑même doit changer. Quand le prix est un point de référence fixe plutôt qu'un résultat négocié, la conversation avec un payeur ou un système de santé passe de « trouvons un chiffre qui convienne » à « voici l'histoire de valeur qui justifie de rester au‑dessus du plancher aussi longtemps que possible ».
La stratégie de prix net et de remises ne signifie plus la même chose ! Des analystes de l'industrie, lors d'une session AMCP récente, ont noté que des remises plus élevées peuvent ne plus signaler une meilleure valeur une fois que la tarification de référence comprime les prix catalogue dans une fourchette plus étroite, et que les hypothèses contractuelles basées sur l'ancien modèle centré sur les remises risquent de ne pas tenir au moins jusqu'en 2027.
Les décisions de séquençage des lancements ont des conséquences tarifaires. Parce que la tarification MFN prend en compte ce qu'une entreprise facture dans d'autres pays, la décision de retarder ou de sauter un lancement dans un marché à prix plus bas peut affecter directement le prix de référence utilisé pour fixer le plancher américain, transformant le plan de lancement pays par pays de l'équipe d'accès au marché en un levier de tarification.
Les discussions sur les listes de médicaments et l'accès se déroulent sur un cycle plus court. Avec de nouveaux prix négociés et des points de référence qui arrivent chaque année, les régimes de santé et les managers des avantages pharmaceutiques recalibrent les formulaires plus fréquemment, ce qui signifie que les équipes commerciales ont besoin de données plus récentes et de cycles de réponse plus rapides que le rythme annuel de contractualisation d'antan.
Rien de tout cela n'est théorique. Un exemple clair : au moins cinq des quatorze entreprises ayant signé des accords MFN augmentent encore les prix catalogue d'autres produits en janvier 2026, rappelant que ces accords sont étroits et spécifiques au produit, et non un réajustement global. Les équipes commerciales vendant un produit couvert par un accord MFN et un produit hors de cet accord, souvent au sein d'un même portefeuille, opèrent désormais selon deux logiques de prix différentes à la fois.
La tarification de référence n'est pas la seule force qui remodèle la façon dont l'industrie pharmaceutique vend : la tarification directe au consommateur redessine aussi le manuel commercial.
→ Lire : Ce que la tarification directe au consommateur change pour les équipes pharma
Qu'est-ce qui change réellement pour le manuel commercial ?
Vendre sur un marché à tarification de référence exige quelques véritables changements dans la façon dont les équipes commerciales planifient et opèrent :
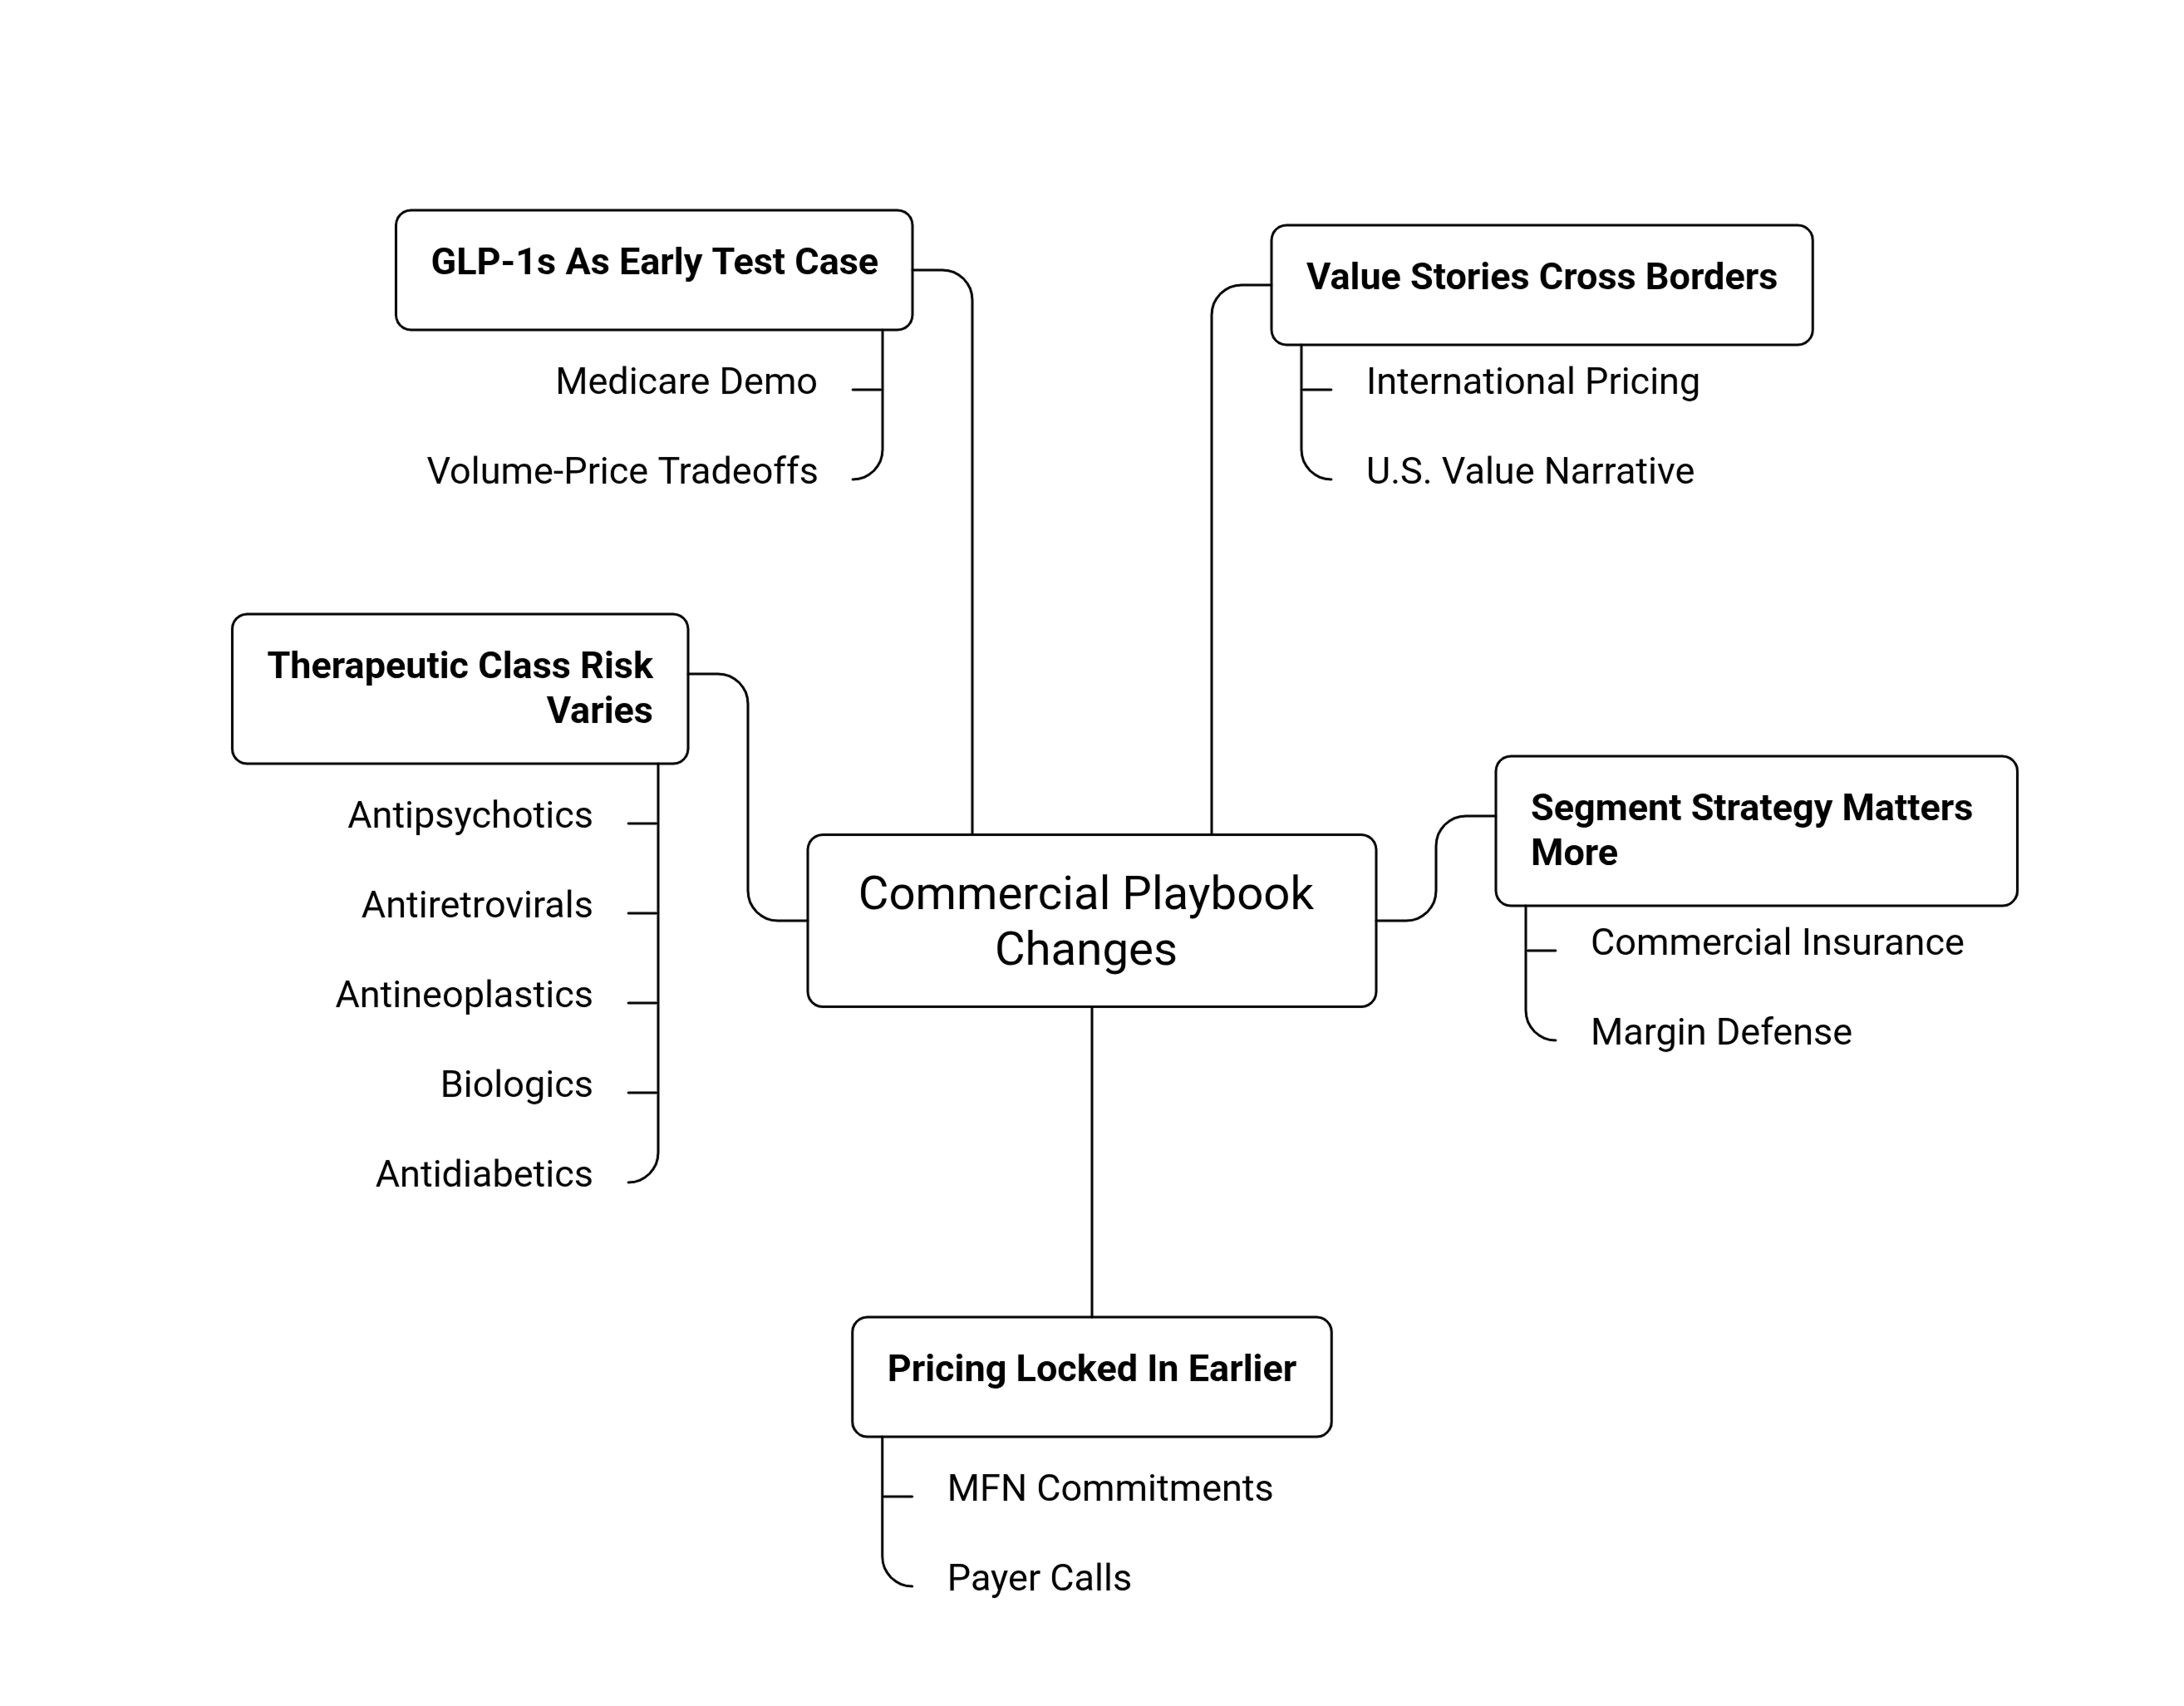
1) Les histoires de valeur doivent traverser les frontières, pas seulement les payeurs. Si une remise accordée en Allemagne ou au Japon peut éventuellement se retrouver comme prix Medicare aux États‑Unis, alors la stratégie de tarification internationale d'une équipe commerciale et son récit de valeur aux États‑Unis ne sont plus des chantiers distincts. Ils doivent être construits ensemble.
2) La stratégie segmentée devient plus importante, pas moins. Avec Medicare, Medicaid et les prix en espèces liés au MFN convergeant tous vers un point de référence inférieur, le segment des assurances commerciales, toujours d'environ 155 millions d'Américains qui ne tirent aucun bénéfice direct ni des négociations IRA ni des accords MFN, devient un endroit relativement plus important pour construire une valeur différenciée et défendre la marge.
3) Les lancements de nouveaux produits ont besoin d'une stratégie de tarification avant le premier appel avec un payeur. Parce que les engagements MFN s'appliquent aux nouvelles mises sur le marché pour les entreprises ayant signé des accords, la stratégie de tarification doit être définie plus tôt dans le cycle de vie du produit que ce à quoi les équipes commerciales sont habituées, souvent avant que des données complètes sur la concurrence et l'accès ne soient normalement disponibles.
4) La classe thérapeutique compte davantage dans la planification. La modélisation gouvernementale a signalé des catégories spécifiques, notamment les antipsychotiques, les antirétroviraux, les antinéoplasiques, les biologiques anti-inflammatoires et les antidiabétiques, comme celles devant subir l'impact projeté le plus fort, étant donné que les prix nets Medicaid dans ces classes sont actuellement estimés à deux à trois fois le référentiel international. Les équipes de ces catégories doivent s'attendre à subir d'abord la plus grande pression.
5) Les catégories GLP-1 et à forte demande deviennent un cas d'essai précoce. Une nouvelle démonstration Medicare lancée en juillet 2026 offrira aux bénéficiaires un accès aux GLP-1 avec un copaiement mensuel fixe de 50 $, en dehors de l'avantage standard de la partie D, donnant aux équipes commerciales de cette catégorie un aperçu en direct de la manière dont le volume et l'accès peuvent s'étendre même si le prix catalogue se comprime.
La question du leadership : qui est réellement responsable maintenant ?
La tarification de référence soulève une véritable question organisationnelle à laquelle beaucoup d'entreprises n'ont pas encore pleinement répondu : qui est responsable d'une stratégie de tarification qui est déterminée, en partie, par des décisions prises dans d'autres pays et par des agences gouvernementales plutôt que par l'entreprise elle-même ?
Quelques tendances émergent parmi les entreprises qui gèrent cela correctement :
Les équipes de tarification mondiale et les équipes commerciales américaines sont réunies plus tôt. Une décision de tarification dans un pays ne peut plus être traitée comme isolée par rapport à la stratégie américaine, si bien que les entreprises mettent en place une gouvernance partagée entre l'accès au marché mondial et la direction commerciale nationale plutôt que de laisser chacun opérer indépendamment.
L'expertise juridique et contractuelle devient une compétence commerciale, pas seulement une fonction de support. Les accords de licence et de distribution existants incluent souvent leurs propres clauses de prix les plus favorables, ce qui signifie qu'un accord MFN avec le gouvernement peut déclencher de manière inattendue des obligations de changement de prix envers un partenaire commercial complètement différent. Les responsables commerciaux doivent avoir suffisamment de maîtrise pour repérer ce risque avant qu'il ne devienne un problème juridique.
La planification de scénarios remplace les prévisions statiques. Avec GLOBE, GUARD et les cycles de négociation IRA se déroulant sur des calendriers différents jusqu'en 2029, les équipes qui construisent une seule prévision de prix fixe risquent d'avoir tort en moins d'un an. Les entreprises qui gèrent cela le mieux exécutent plusieurs scénarios de tarification parallèles et les mettent à jour à mesure que chaque piste politique évolue.
Un unique responsable désigné aide les entreprises à aller plus vite. À l'image des défis liés à la chaîne d'approvisionnement et aux droits de douane qui reshappent les décisions de fabrication, la tarification de référence pousse certaines organisations à nommer un leader spécifique, souvent au sein de la stratégie de tarification mondiale ou de l'accès au marché, qui peut prendre des décisions rapides lorsque les politiques changent en plein cycle de négociation avec un payeur.
La tarification n'est pas la seule qualification qui évolue pour les équipes commerciales : le lieu de fabrication d'un médicament devient également un critère.
→ Lire : La géographie de la chaîne d'approvisionnement est désormais une qualification commerciale pharmaceutique
Pour conclure !
La Maison Blanche a estimé près de 600 milliards de dollars d'économies sur dix ans grâce à son cadre MFN, et des économistes indépendants débattent déjà pour savoir si ce chiffre est réaliste ou s'il sous-estime les effets en cascade sur les incitations à l'innovation et l'accès.
Ce débat est important, mais pour les équipes commerciales, la réalité immédiate est plus simple : le plancher des prix des médicaments aux États-Unis est de plus en plus fixé ailleurs, par d'autres, et le travail de la vente doit s'adapter à ce fait plutôt que d'attendre qu'il se résolve.
Les entreprises qui considèrent la tarification de référence comme un combat politique temporaire à gagner ou à perdre à Washington risquent de continuer à être surprises par chaque nouveau cycle de négociation, chaque nouveau changement de prix au niveau national et chaque nouvelle recalibration de la liste des médicaments.
Les entreprises qui la considèrent comme une caractéristique permanente du marché, qu'il faut intégrer dès le départ dans les arguments de valeur, la séquence des lancements, la rédaction des contrats et la responsabilité organisationnelle, sont celles qui sont positionnées pour continuer à croître même si le plafond des prix continue de bouger.
Quoi qu'il en soit, les équipes commerciales qui sortiront gagnantes de cet environnement seront celles qui comprennent que le prix de référence n'est pas une contrainte à contourner. C'est la nouvelle ligne de départ.
FAQ
1. Qu'est-ce que la tarification de référence dans l'industrie pharmaceutique ?
La tarification de référence est un système dans lequel les prix des médicaments sur un marché sont influencés par les prix payés dans d'autres pays ou régions. Aux États-Unis, les politiques gouvernementales émergentes utilisent de plus en plus les prix internationaux comme points de référence, donnant aux fabricants moins de liberté pour fixer les prix de manière indépendante.
2. Comment la tarification fixée par le gouvernement change-t-elle les ventes pharmaceutiques ?
Elle déplace la conversation de la négociation d'un prix vers la démonstration de la valeur du produit. Les équipes commerciales ont désormais besoin de preuves plus solides sur les résultats cliniques, les bénéfices pour les patients et la valeur globale pour justifier les prix et protéger les marges.
3. Quelles politiques américaines entraînent la tarification de référence ?
Plusieurs politiques façonnent le marché, notamment les négociations sur le prix des médicaments de Medicare prévues par l'Inflation Reduction Act, les accords de prix Most-Favored-Nation, et les modèles proposés GLOBE et GUARD. Ensemble, ces initiatives augmentent l'influence des prix internationaux des médicaments sur la tarification aux États-Unis.
4. Pourquoi les décisions de tarification mondiales comptent-elles davantage pour les équipes pharmaceutiques américaines ?
Les prix fixés dans des pays tels que l'Allemagne, le Japon, le Canada, la France et le Royaume-Uni peuvent influencer les références de prix internationales. En conséquence, les décisions concernant le calendrier de lancement et la tarification dans d'autres pays peuvent avoir un impact direct sur le prix potentiel d'un médicament aux États-Unis.
5. Que doivent faire les équipes commerciales pharmaceutiques pour se préparer à la tarification de référence ?
Les équipes devraient rapprocher les fonctions tarification mondiale, accès au marché, juridique et commerciales. Elles devraient également recourir à la planification de scénarios, renforcer la vente fondée sur la valeur, revoir les termes des contrats et envisager les implications tarifaires dès le début du processus de lancement du produit.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus dans Marketing pharmaceutique
Tous les articles →
L'importance de la personnalisation dans les campagnes de marketing pharmaceutique
Le pouvoir du storytelling dans le marketing pharmaceutique : engager les clients avec votre marque
Discussion