Tutte le aziende hanno annunciato capacità di fill-finish: ancora scarsa?
Tutti hanno annunciato più capacità di fill-finish, allora perché resta uno dei colli di bottiglia più stretti del settore biofarmaceutico? Ecco il divario tra annuncio e realtà.

Introduzione
Scorri le notizie sulla produzione farmaceutica degli ultimi due anni e troverai un elenco impressionante di annunci: nuovi centri di riempimento siringhe, linee asettiche raddoppiate, installazioni di isolatori, acquisizioni da miliardi di dollari di produttori a contratto.
Sulla carta sembra che l’industria abbia risolto il problema del fill-finish. Nella pratica, la capacità sterile di fill-finish resta una delle restrizioni più stringenti in tutta la produzione biofarmaceutica, e è probabile che rimanga tale per anni, indipendentemente da quanti comunicati stampa dicono il contrario.
Questo divario tra annuncio e sollievo reale vale la pena comprenderlo a fondo, perché sta plasmando tutto, dalla fornitura di GLP-1 ai lanci di biosimilari fino a come gli sponsor scelgono i partner per la produzione a contratto. Il fill-finish non è un problema che si risolve costruendo più edifici. È un problema definito da tempistiche di validazione, manodopera specializzata e complessità normativa che non si muovono alla velocità di un comunicato stampa.
Conviene ricordare perché questa categoria è diventata un punto critico in primo luogo. Il Center for Drug Evaluation and Research della FDA ha approvato cinquantacinque farmaci innovativi in un singolo anno recente, e una quota significativa di essi ha richiesto formulazioni iniettabili sterili per raggiungere i pazienti.
Aggiungi l’aumento di biologici, biosimilari, terapie cellulari e geniche e agonisti del recettore GLP-1 che competono tutti per la stessa stretta fascia di capacità asettica qualificata, e ottieni uno squilibrio tra domanda e offerta che si stava accumulando da anni prima che qualcuno al di fuori del settore se ne accorgesse. Le carenze di GLP-1 che hanno dominato i titoli sono state in realtà solo il sintomo più visibile di un problema di capacità molto più ampio che si era silenziosamente intensificato in tutta la categoria dei farmaci iniettabili.
Perché il Fill-Finish è Particolarmente Difficile da Scalare?
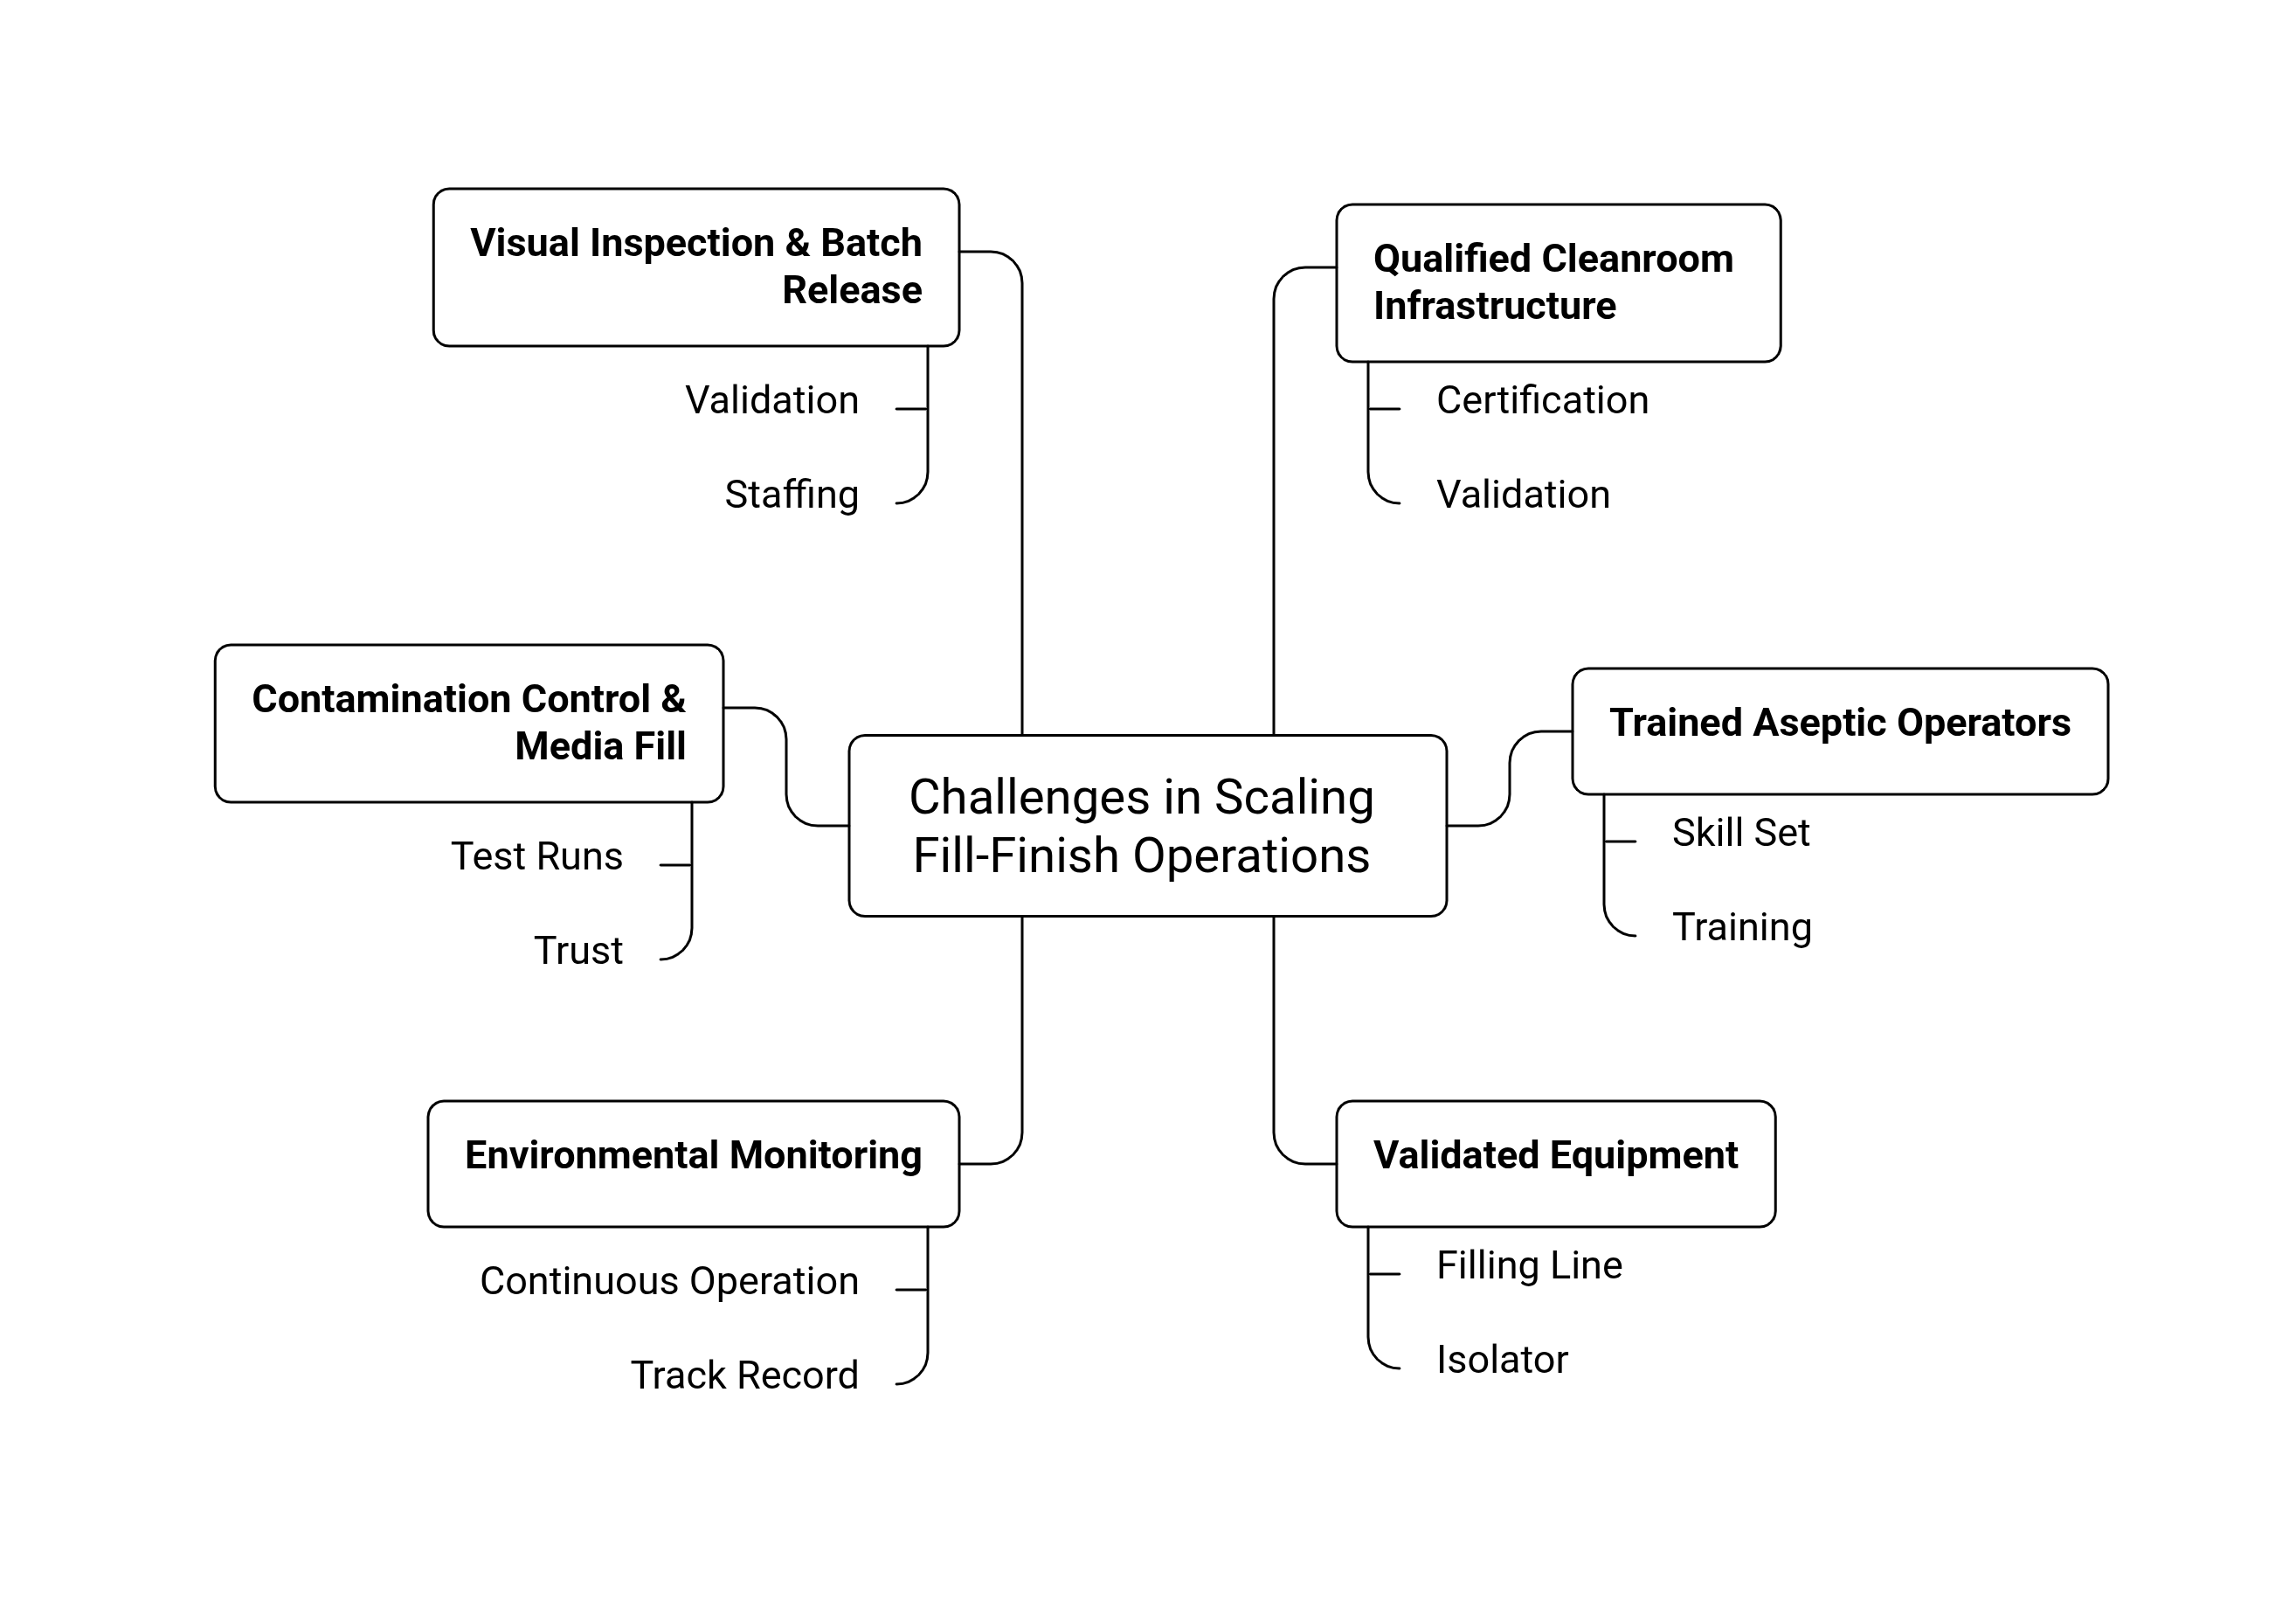
La maggior parte dei colli di bottiglia nella produzione risponde alla fine al capitale. Costruisci uno stabilimento più grande, assumi più persone e la restrizione si attenua. Il fill-finish sterile non segue questo schema quasi con la stessa chiarezza, perché la restrizione non riguarda davvero i metri quadri fisici. Riguarda tutto ciò che è necessario per rendere quei metri quadri utilizzabili agli standard di sterilità farmaceutica. L’elenco è lungo:
Infrastruttura di cleanroom qualificata, costruita e certificata secondo specifiche di controllo della contaminazione rigorose che richiedono tempi di validazione molto più lunghi rispetto a un impianto di produzione standard.
Operatori asettici formati, una competenza veramente scarsa, poiché lavorare all’interno di un ambiente sterile senza introdurre contaminazioni richiede una formazione specializzata che non può essere accelerata solo perché la domanda è aumentata.
Apparecchiature convalidati, il che significa che ogni linea di riempimento, isolatore e sistema di ispezione deve passare attraverso il proprio processo di qualificazione prima di poter essere utilizzato per prodotti commerciali, un processo che di routine richiede mesi, non settimane.
Sistemi di monitoraggio ambientale, che devono funzionare continuamente e dimostrare una traccia storica sostenuta prima che una struttura guadagni la fiducia regolatoria.
Strategia di controllo della contaminazione e requisiti di performance dei media fill che richiedono ripetute prove riuscite prima che una linea sia affidata a prodotto reale.
Capacità di ispezione visiva e sistemi di rilascio del lotto, i checkpoint finali di qualità che, di nuovo, necessitano di propria validazione e personale prima che una struttura possa effettivamente spedire un prodotto.
In parole povere, il fill-finish sterile è altamente specializzato, altamente regolato e operativamente difficile da espandere rapidamente, quasi per design. Un’azienda può annunciare un nuovo impianto in un comunicato stampa la stessa settimana in cui posa la prima pietra.
Non può annunciarsi attraverso diciotto-ventiquattro mesi di validazione, assunzioni e ispezioni regolatorie. Quel disallineamento tra la velocità degli annunci e la reale velocità di messa in funzione della capacità è la vera storia qui.
Il Collo di Bottiglia Sta Anche Diventando Più Affollato, Non Meno
Un dettaglio che spesso si perde nella conversazione sul fill-finish è che la categoria di prodotti che compete per questa capacità continua ad ampliarsi. Non si tratta più solo di insulina, vaccini e biologici tradizionali.
Coniugati anticorpo-farmaco, terapie cellulari e geniche, prodotti a base mRNA e biosimilari sempre più complessi stanno tutti attingendo dalla stessa limitata riserva di suite asettiche qualificate, operatori e apparecchiature convalidate.
Ognuna di queste modalità tende anche a portare con sé requisiti di gestione specifici, che siano le logistiche della catena del freddo per le terapie cellulari o contenimenti specializzati per coniugati citotossici, il che significa che la nuova capacità spesso deve essere costruita per una modalità specifica piuttosto che funzionare come spazio flessibile e generico.
Questo è importante perché cambia il modo in cui gli sponsor dovrebbero leggere un annuncio di capacità. Una nuova linea di riempimento costruita principalmente per biologici monoclonali non aiuta necessariamente un’azienda che cerca slot di fill-finish per peptidi GLP-1, e una linea ottimizzata per fiale standard potrebbe non essere adatta a una società che necessita di siringhe pre-riempite o formati a cartuccia.
Il numero della capacità in copertina in un report di settore può mascherare molta scarsità specifica per formato e modalità al di sotto, ed è esattamente per questo che gli sponsor devono sempre più spesso guardare oltre la cifra complessiva e porre a un CDMO domande molto specifiche sulla compatibilità di formato prima di presumere che uno slot si adatti effettivamente al loro prodotto.
La domanda di peptidi GLP-1 è una delle forze maggiori che affollano la capacità di fill-finish, vedi dove stanno oggi Novo, Lilly e i CDMO.
→ Leggi: Capacità produttiva GLP-1: dove si collocano oggi Novo, Lilly e CDMO
Cosa è Stato Effettivamente Annunciato?
Per essere giusti verso l’industria, l’investimento è stato reale e sostanziale. Un recente report di settore prevede che il mercato della produzione di fill-finish si espanderà di quasi $10 miliardi tra il 2026 e il 2031, e il segmento CDMO di iniettabili sterili in particolare è previsto in crescita da circa $41.6 miliardi nel 2026 a $87.3 miliardi entro il 2033. Dietro questi numeri si cela un lungo elenco di mosse concrete:
1) Novo Holdings ha acquisito Catalent per circa $13 billion all'inizio del 2024, e Novo Nordisk ha successivamente preso il controllo diretto di tre degli impianti di fill-finish di Catalent, uno dei più chiari esempi di un produttore che sceglie di possedere capacità sterili direttamente piuttosto che competere per esse tramite una rete condivisa di CDMO.
2) Grand River Aseptic Manufacturing ha aggiunto un nuovo centro di riempimento di siringhe e cartucce di 150.000 piedi quadrati, portando l'azienda a cinque strutture e più di 450.000 piedi quadrati di spazio produttivo totale, specificamente per supportare la crescente domanda di formati iniettabili pre-riempiti.
3) Sharp ha annunciato un progetto per raddoppiare la sua capacità di fill-finish asettico nel sito di Lee, Massachusetts, uno dei diversi CDMO che corrono per espandere la capacità sterile con base negli Stati Uniti.
4) CordenPharma sta installando due nuove linee di riempimento con isolatori presso il suo stabilimento di Caponago, Italia, riflettendo la stessa spinta alla capacità che si osserva sul lato europeo del mercato.
5) Piramal Pharma Solutions sta ampliando le linee di servizio per fill-finish sterile in più siti in Italia, North Carolina e Massachusetts, parte di un modello più ampio di CDMO che distribuiscono la capacità su diverse regioni piuttosto che concentrarla in un'unica località.
6) Un numero crescente di aziende farmaceutiche di medie e grandi dimensioni sta internalizzando ed espandendo le proprie capacità interne di sostanza attiva biologica e di fill-finish sterile invece di fare affidamento esclusivamente su CDMO esterni, esplicitamente per aumentare la resilienza della catena di fornitura e il controllo regolatorio.
Questa è davvero un'onda di investimenti di grande portata, e conterà nel tempo. Ma annunciare una linea di riempimento e gestire una linea di riempimento completamente convalidata e commercialmente affidabile sono due traguardi molto diversi, separati da una tempistica che non si accorcia solo perché la domanda è urgente.
Vale anche la pena notare che la maggior parte di questi annunci è arrivata in un intervallo di tempo abbastanza ristretto, grosso modo dal 2024 all'inizio del 2026, il che significa che una grande parte di questa nuova capacità sta ancora attraversando la convalida in questo momento piuttosto che spedire prodotti commerciali. L'allevio che questi progetti promettono è reale, ma è per lo più ancora davanti all'industria piuttosto che alle sue spalle.
Non tutti i CDMO che espandono la capacità di fill-finish sono equipaggiati allo stesso modo, ecco uno sguardo ai principali attori che stanno plasmando il contract manufacturing negli Stati Uniti.
→ Leggi: Top 20 Contract Manufacturing Organizations nel settore farmaceutico statunitense
Perché gli annunci non hanno effettivamente colmato il divario?
Alcune realizzazioni strutturali spiegano perché la capacità resta stretta anche dopo tutti questi investimenti.
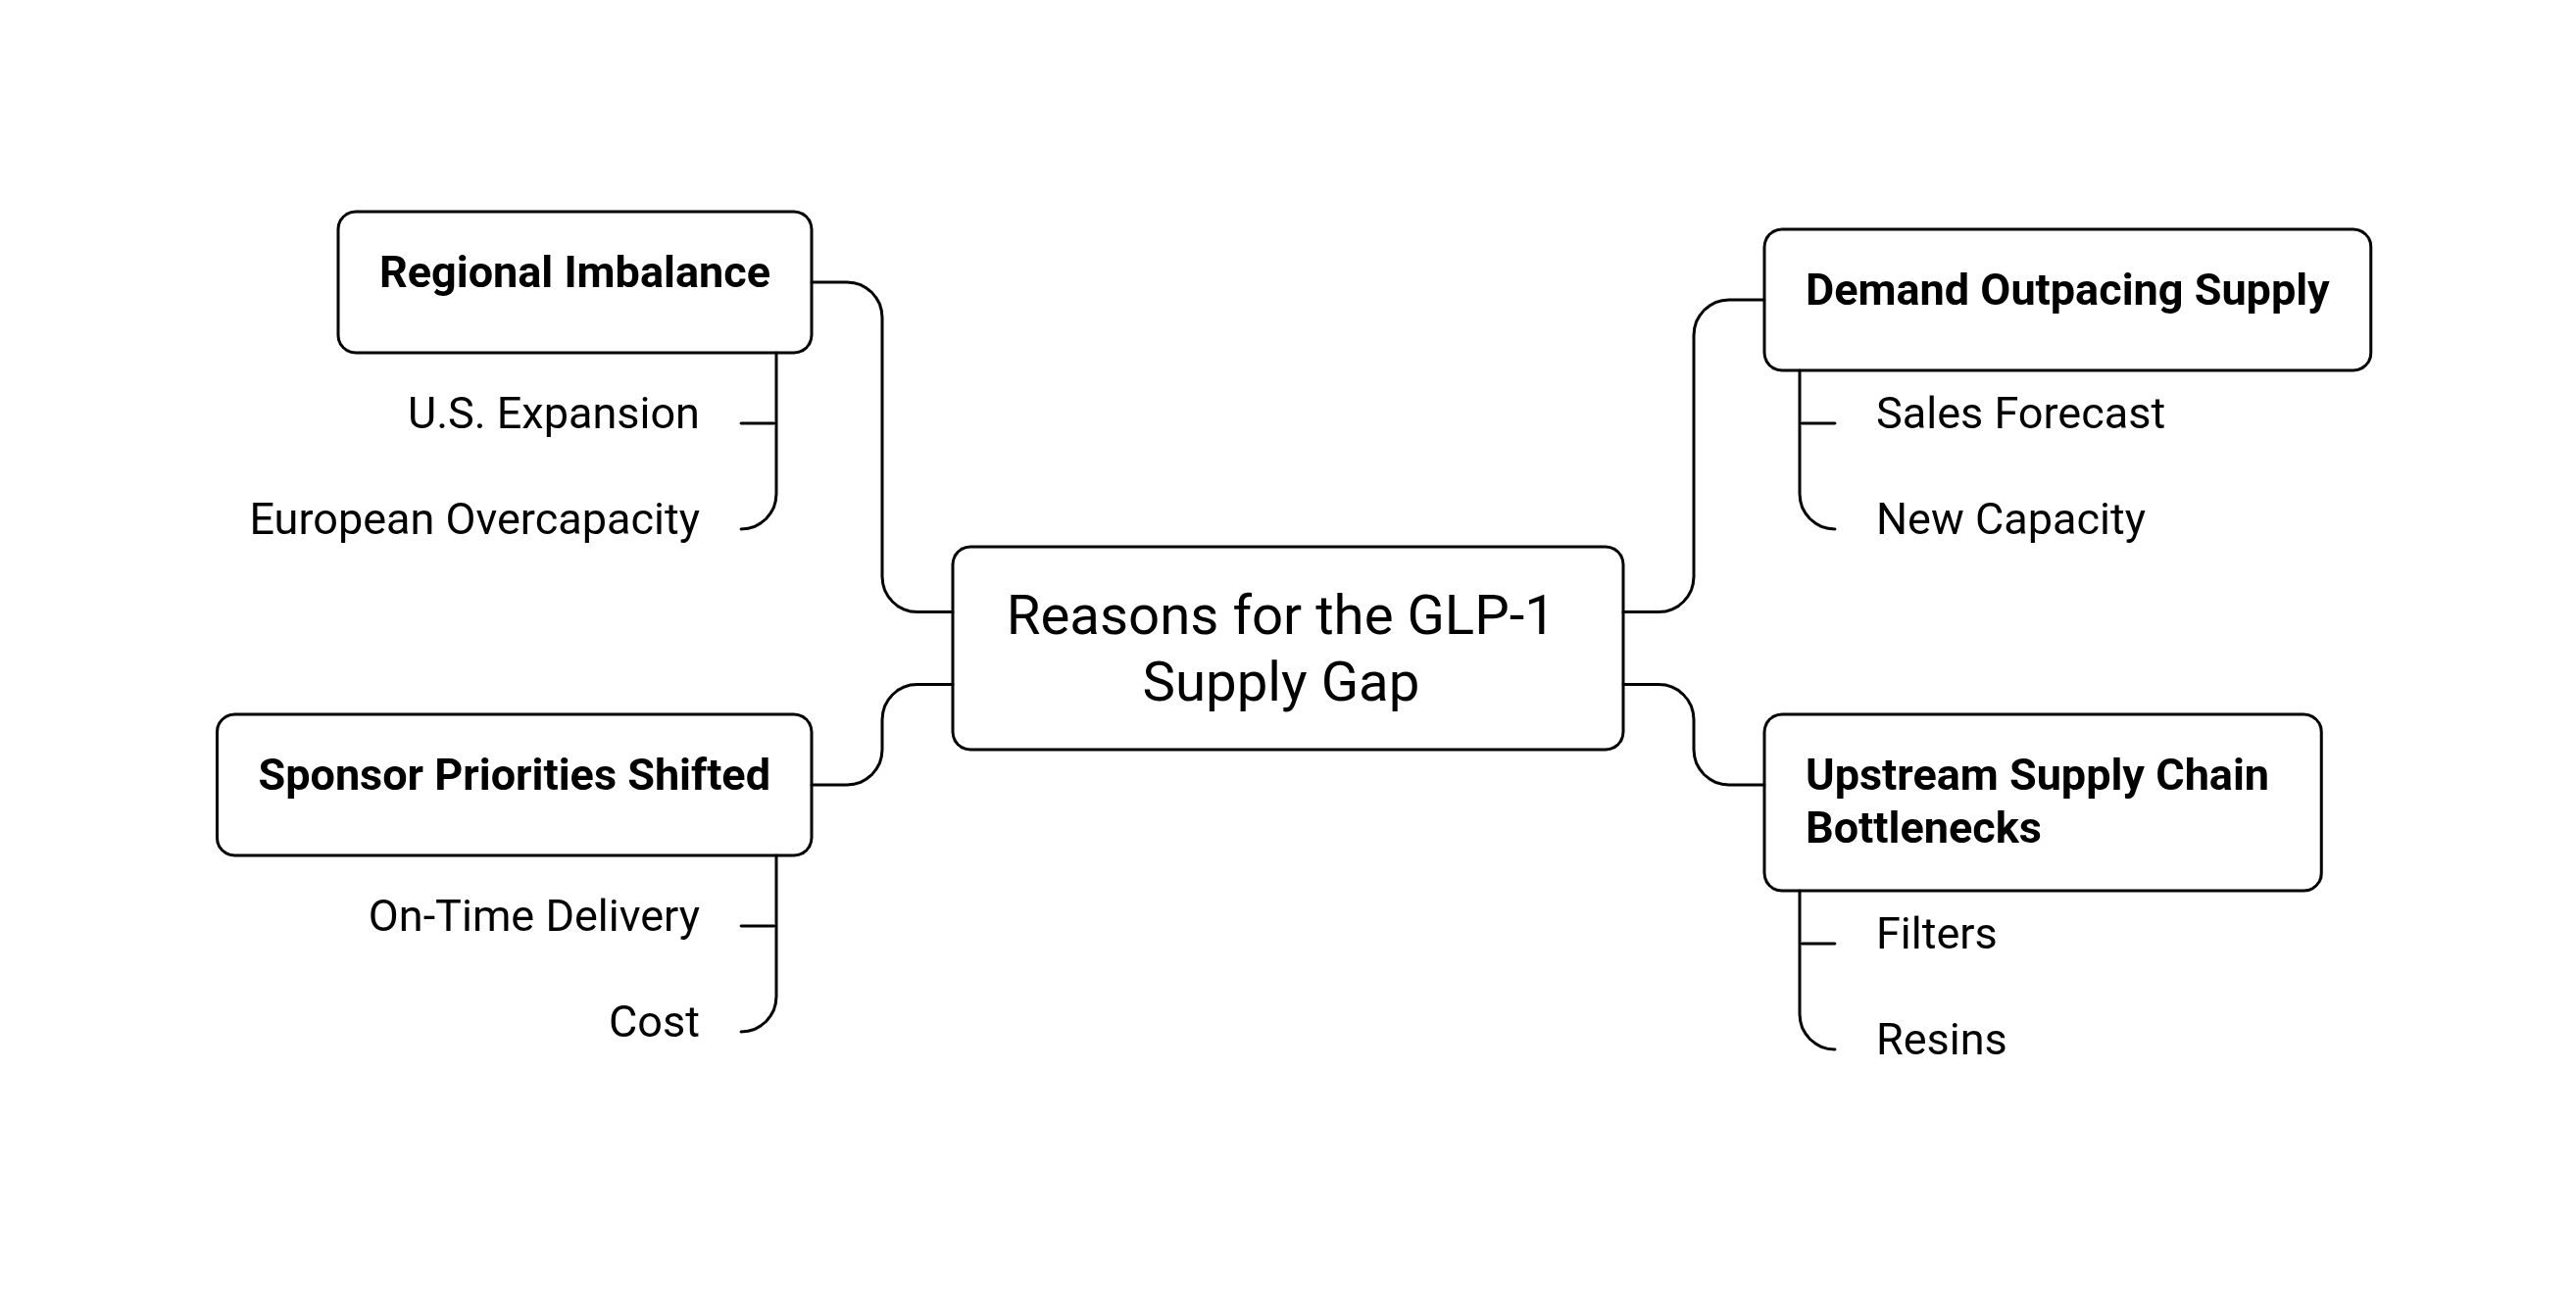
In primo luogo, la domanda stessa non si è rallentata abbastanza da dare alla nuova capacità lo spazio necessario per recuperare. I programmi con agonisti del recettore GLP-1 da soli hanno creato una pressione significativa e sostenuta sui CDMO specializzati in API peptidiche e fill-finish iniettabile, con le vendite di GLP-1 previste raggiungere $168 billion in sessantotto mercati entro il 2033.
I programmi metabolici ed endocrini rappresentano già una quota sostanziale dei ricavi globali dei CDMO, e tale quota continua a crescere, non a stabilizzarsi. Ogni nuova linea di riempimento che entra in funzione viene assorbita quasi immediatamente da una curva di domanda che continua a muoversi più velocemente della risposta dell'offerta.
In secondo luogo, la catena di fornitura che alimenta queste strutture ha i suoi colli di bottiglia. Un filtro ritardato o una resina con lunghi tempi di consegna possono bloccare un intero lotto, indipendentemente da quanta capacità di riempimento un impianto abbia sulla carta. Questo spinge i CDMO a chiedere agli sponsor impegni materiali anticipati o a fornire direttamente componenti speciali, una soluzione che aiuta i singoli progetti ma non risolve la scarsità sottostante degli input a monte che alimentano l'intera industria.
In terzo luogo, le priorità degli sponsor sono cambiate in un modo che rivela quanto il vincolo sia ancora reale. I benchmark di settore mostrano che la consegna puntuale e la disponibilità di capacità hanno superato il costo come principale fattore decisionale per gli sponsor nella scelta di un CDMO, per quattro anni consecutivi.
Non è il tipo di cambiamento che ci si aspetterebbe se la pressione sulla capacità si stesse effettivamente allentando. Gli sponsor danno la priorità alla capacità di un partner di consegnare in modo affidabile secondo i tempi rispetto al fatto che offra il prezzo migliore, il che ha senso solo in un mercato dove la capacità affidabile e puntuale è ancora realmente scarsa.
Quarto, parte di questa capacità è sbilanciata a livello regionale in modi che creano nuovi rischi invece di eliminare i rischi precedenti. La forte espansione della capacità negli USA, guidata in parte dal reshoring e dalle pressioni tariffarie discusse altrove nella produzione farmaceutica in questo periodo, solleva reali interrogativi su cosa accadrà al mercato europeo del fill-finish sterile di conseguenza.
Le voci del settore si stanno già chiedendo ad alta voce se la regione vedrà sovraccapacità, chiusure di impianti o un'ondata di consolidamento una volta che tutti gli investimenti annunciati negli Stati Uniti saranno effettivamente operativi. In altre parole, la carenza odierna in una regione potrebbe diventare l'eccesso di offerta di domani da qualche altra parte, il che costituisce un rischio di pianificazione per qualsiasi azienda che stia costruendo una strategia produttiva pluriennale.
Cosa significa questo per le aziende che pianificano la strategia produttiva?
Per una biotech o un'azienda farmaceutica che valuta partner per il fill-finish o pianifica un lancio, alcune lezioni pratiche seguono da tutto questo:
Considerare le relazioni con i CDMO come partnership strategiche, non prenotazioni transazionali. Assicurarsi uno slot produttivo mesi o anni in anticipo, e dimostrare un percorso credibile dalla scala clinica a quella commerciale, influisce sempre più sugli esiti di finanziamento e valutazione per le aziende più piccole, non solo sulle tempistiche operative.
Valutare la capacità di lifecycle completa di un CDMO, non solo la sua capacità disponibile oggi. La domanda giusta non è quale CDMO può riempire un singolo lotto in questo momento. È quale partner può supportare un prodotto dai primi lotti clinici fino alla fornitura commerciale senza costringere a un trasferimento tecnologico dirompente nella fase di crescita più critica.
Non dare per scontato che la capacità annunciata corrisponda alla capacità disponibile. Un comunicato stampa su una nuova linea di riempimento indica che un'azienda sta investendo. Non indica quando quella linea sarà convalidata, dotata di personale e affidata a prodotti commerciali, e il divario tra queste due pietre miliari è spesso misurato in anni, non in mesi.
Osserva attentamente le dinamiche regionali, non solo quelle nazionali. Con la capacità statunitense in accelerazione e l'andamento europeo meno certo, le aziende con piani di lancio globali hanno bisogno di visibilità su entrambe le regioni invece di presumere che la capacità domestica risolva una strategia di fornitura internazionale.
Prevedi ridondanza ovunque il budget lo consenta. Le aziende che hanno superato meglio l'era della carenza di GLP-1 tendevano ad essere quelle con capacità distribuita su più siti e più partner, piuttosto che dipendere da un'unica struttura o da un singolo rapporto.In sintesi
La capacità di fill-finish ha assorbito una quantità straordinaria di investimenti negli ultimi due anni, e tali investimenti stanno realmente rimodellando il panorama manifatturiero. Ma la natura intrinseca della produzione sterile per iniettabili, i tempi di convalida, la manodopera specializzata e il controllo normativo significano che questo collo di bottiglia non si sarebbe mai risolto con la stessa tempistica dei comunicati stampa che annunciavano la soluzione.
La capacità si sta espandendo. Non si sta espandendo abbastanza rapidamente da recuperare la domanda che sta crescendo altrettanto in fretta, se non più velocemente. Le aziende che navigheranno con successo questa fase nei prossimi anni non saranno quelle che hanno dato per buono il comunicato più rassicurante.
Saranno quelle che hanno capito la differenza tra una cerimonia di posa della prima pietra e una linea di riempimento convalidata e affidabile per uso commerciale, e che hanno pianificato i tempi di lancio, i rapporti con i partner e la strategia regionale tenendo conto di tale distinzione fin dall'inizio.
Il fill-finish non è un problema che l'industria ha risolto annunciandolo. È un problema attraverso il quale l'industria sta ancora costruendo la via d'uscita, una linea convalidata alla volta, e le aziende che pianificano ora in funzione di questa realtà saranno quelle che non saranno colte di sorpresa dal prossimo picco di domanda che nessuno aveva previsto.
FAQ
1) Perché la capacità di fill-finish sterile è ancora scarsa?
Il fill-finish sterile è difficile da scalare perché le nuove strutture richiedono estese convalide, attrezzature specializzate, operatori addestrati e approvazione regolatoria. Costruire una struttura è solo il primo passo, e portare una nuova linea di riempimento alla prontezza commerciale può richiedere molti mesi o addirittura anni.
2) Le nuove strutture di fill-finish aumentano immediatamente la capacità disponibile?
No. Una struttura o una linea di riempimento appena annunciata non significa che la capacità sia immediatamente disponibile. Le attrezzature devono essere qualificate, le cleanroom convalidate, il personale formato e devono essere completati con successo i media fill e altri requisiti regolatori prima che la produzione commerciale possa iniziare.
3) Perché la domanda di capacità di fill-finish sta aumentando?
La domanda cresce poiché sempre più biologici iniettabili, biosimilari, medicinali GLP-1, vaccini e terapie avanzate arrivano sul mercato. Questi prodotti spesso richiedono una produzione asettica specializzata, creando una maggiore competizione per un pool limitato di strutture qualificate e lavoratori specializzati.
4) Perché tutta la capacità di fill-finish non è adatta a ogni farmaco?
La capacità di fill-finish può essere altamente specifica per la formulazione di un prodotto, il contenitore e i requisiti di produzione. Una linea progettata per fiale potrebbe non essere adatta per siringhe prefilling o cartucce, mentre alcune terapie possono richiedere capacità di contenimento o manipolazione specializzate.
5) Cosa dovrebbero cercare le aziende nella scelta di un CDMO di fill-finish?
Le aziende dovrebbero guardare oltre la capacità pubblicizzata e valutare le capacità convalidate di un CDMO, le attrezzature, il track record regolatorio, il personale, la scalabilità e la presenza regionale. È anche importante confermare quando la capacità sarà effettivamente operativa anziché fare affidamento esclusivamente sui piani di espansione annunciati.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Altro in Bio Pharma
Tutti gli articoli →Perché la capacità di produzione degli GLP-1 orali decide il leader

Affari Regolatori Farmaceutici: Sfide, Innovazioni e Armonizzazione Globale

Discussion