Jedes Unternehmen kündigte Fill-Finish-Kapazität an: Immer noch knapp?
Alle kündigten mehr Fill-Finish-Kapazität an — warum ist es dann immer noch einer der engsten Engpässe in der Biopharma? Hier ist die Lücke zwischen Ankündigung und Realität.

Einführung
Blättern Sie durch die Pharma‑Herstellungsnachrichten der letzten zwei Jahre, und Sie finden eine beeindruckende Liste von Ankündigungen: neue Spritzen‑Abfüllzentren, verdoppelte aseptische Linien, Isolator‑Installationen, milliardenschwere Übernahmen von Auftragsherstellern.
Auf dem Papier sieht es so aus, als habe die Branche ihr Fill‑Finish‑Problem gelöst. In der Praxis bleibt die sterile Fill‑Finish‑Kapazität eine der engsten Beschränkungen in der gesamten Biopharma‑Herstellung, und es ist wahrscheinlich, dass das für Jahre so bleibt, unabhängig davon, wie viele Pressemitteilungen etwas anderes behaupten.
Diese Lücke zwischen Ankündigung und tatsächlicher Entlastung ist es wert, genau verstanden zu werden, denn sie prägt alles von der GLP‑1‑Versorgung über Biosimilar‑Markteinführungen bis hin dazu, wie Sponsoren Auftragsfertiger auswählen. Fill‑Finish ist kein Problem, das man löst, indem man mehr Gebäude baut. Es ist ein Problem, das durch Validierungszeitpläne, spezialisiertes Personal und regulatorische Komplexität definiert wird, und diese bewegen sich nicht mit der Geschwindigkeit einer Pressemitteilung.
Es hilft, sich daran zu erinnern, warum diese Kategorie überhaupt zu einem Brennpunkt wurde. Das FDA Center for Drug Evaluation and Research genehmigte in einem einzelnen, jüngeren Jahr fünfundfünfzig neuartige Arzneimittel, und ein erheblicher Anteil davon benötigte sterile Injektionsformulierungen, um Patienten zu erreichen.
Fügt man den Anstieg von Biologika, Biosimilars, Zell‑ und Gentherapien sowie GLP‑1‑Rezeptoragonisten hinzu, die alle um denselben engen Bereich qualifizierter aseptischer Kapazität konkurrieren, entsteht ein Ungleichgewicht von Angebot und Nachfrage, das sich über Jahre aufgebaut hatte, bevor es außerhalb der Branche bemerkt wurde. Die GLP‑1‑Knappheiten, die Schlagzeilen dominierten, waren in Wahrheit nur das sichtbarste Symptom eines viel breiteren Kapazitätsproblems, das sich stillschweigend über die gesamte Kategorie injizierbarer Arzneimittel verschärft hatte.
Warum ist Fill‑Finish besonders schwer zu skalieren?
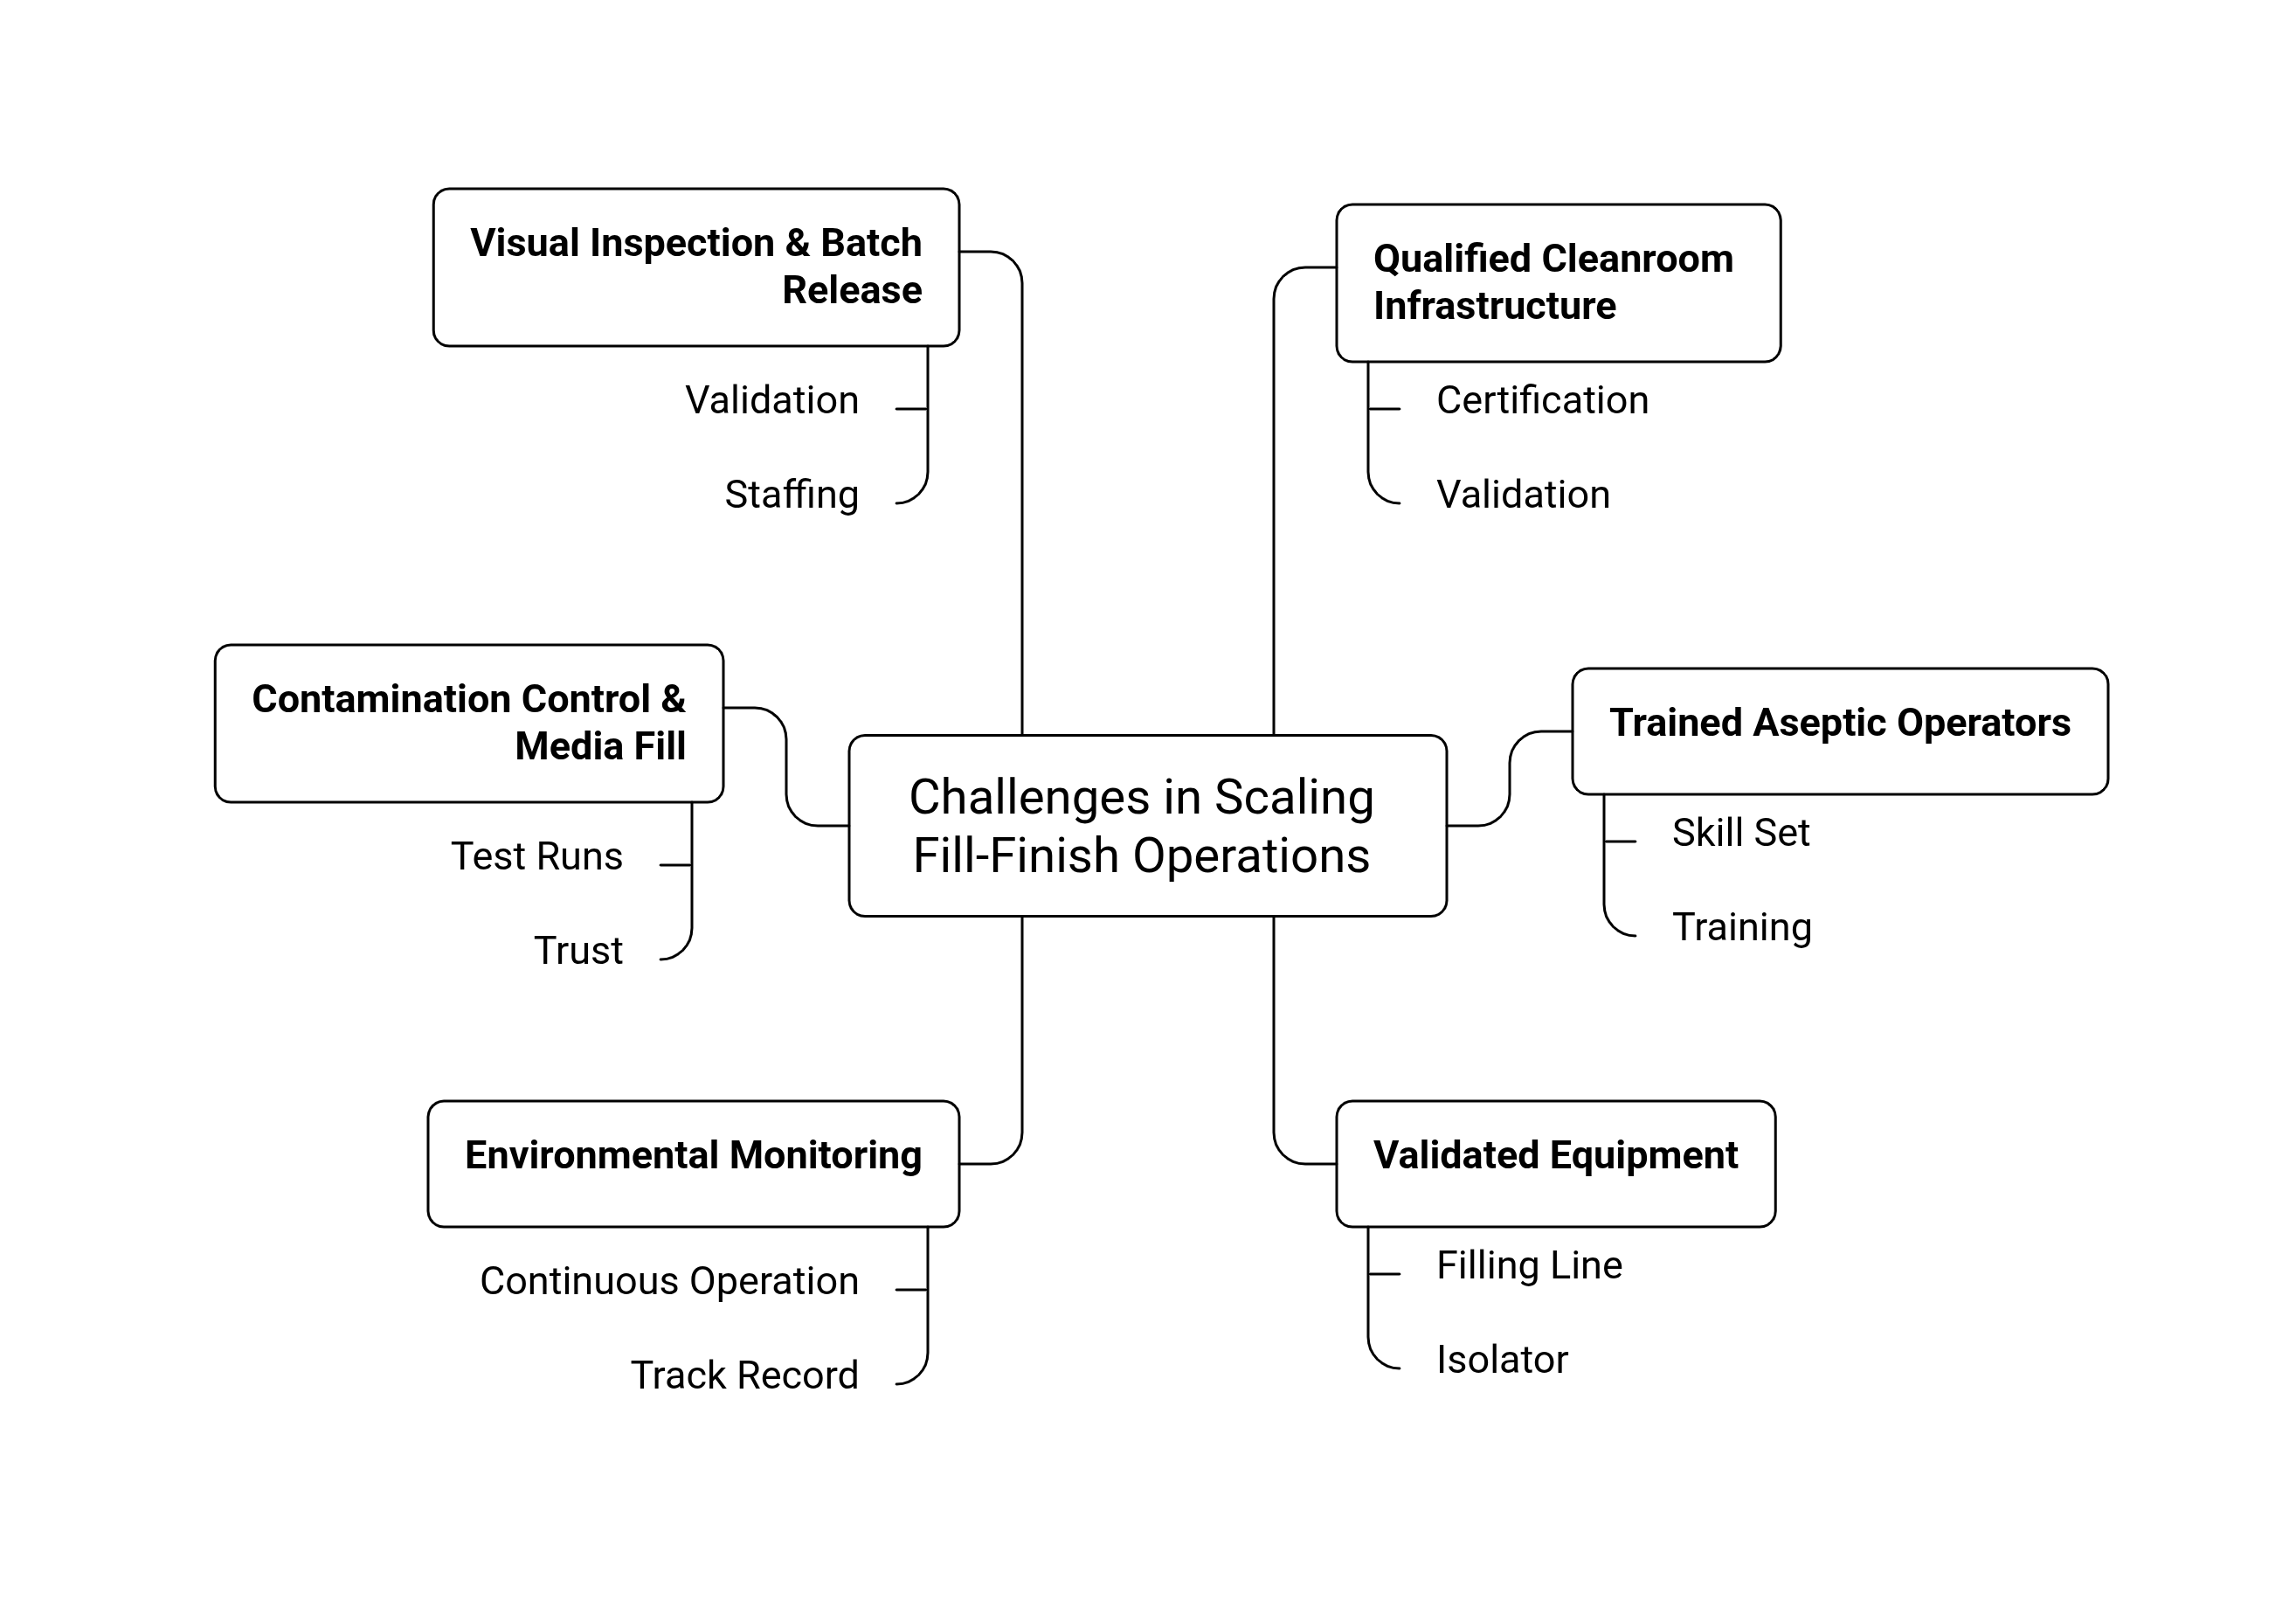
Die meisten Produktionsengpässe reagieren letztlich auf Kapital. Man baut ein größeres Werk, stellt mehr Personal ein, und die Einschränkung lockert sich. Steriles Fill‑Finish folgt diesem Muster nicht annähernd so klar, weil die Beschränkung nicht wirklich die physische Quadratmeterzahl ist. Es geht um alles, was erforderlich ist, damit diese Quadratmeter für pharmazeutische Sterilitätsstandards nutzbar sind. Die Liste ist lang:
Qualifizierte Reinraum‑Infrastruktur, gebaut und zertifiziert nach exakten Kontaminationskontroll‑Spezifikationen, die deutlich länger validiert werden müssen als eine Standardproduktionsanlage.
Geschulte aseptische Bediener, ein wirklich knapper Kompetenzbestand, da die Arbeit in einer sterilen Umgebung ohne Einführung von Kontamination spezielle Schulungen erfordert, die nicht beschleunigt werden können, nur weil die Nachfrage gestiegen ist.
Validierte Ausrüstung, das heißt jede Abfülllinie, jeder Isolator und jedes Inspektionssystem muss vor der Verwendung für ein kommerzielles Produkt seinen eigenen Qualifizierungsprozess durchlaufen, ein Prozess, der routinemäßig Monate und nicht Wochen dauert.
Umweltüberwachungssysteme, die kontinuierlich betrieben werden müssen und eine anhaltende Erfolgsbilanz zeigen müssen, bevor eine Anlage regulatorisches Vertrauen gewinnt.
Contamination control strategy und Anforderungen an Media‑Fill‑Leistungen, die wiederholte erfolgreiche Testläufe verlangen, bevor einer Linie echtes Produkt anvertraut wird.
Visuelle Inspektionskapazitäten und Chargenfreigabesysteme, die letzten Qualitätsprüfpunkte, die wiederum ihre eigene Validierung und Personal benötigen, bevor eine Anlage tatsächlich ein Produkt versenden kann.
Kurz gesagt: Steriles Fill‑Finish ist hochspezialisiert, stark reguliert und betrieblich schwer schnell zu erweitern, praktisch durch Design. Ein Unternehmen kann in derselben Woche, in der es den Spatenstich macht, in einer Pressemitteilung eine neue Anlage ankündigen.
Es kann sich jedoch nicht durch achtzehn bis vierundzwanzig Monate Validierung, Personalaufbau und behördliche Inspektion hinausankündigen. Diese Diskrepanz zwischen Ankündigungstempo und tatsächlicher Inbetriebnahme‑Geschwindigkeit ist die eigentliche Geschichte hier.
Der Engpass wird zudem dichter, nicht weniger
Ein Detail, das in der Fill‑Finish‑Debatte oft verloren geht, ist, dass die Produktkategorien, die um diese Kapazität konkurrieren, weiter wachsen. Es geht nicht mehr nur um Insulin, Impfstoffe und traditionelle Biologika.
Antikörper‑Wirkstoffkonjugate, Zell‑ und Gentherapien, mRNA‑basierte Produkte und zunehmend komplexe Biosimilars ziehen alle aus demselben begrenzten Pool qualifizierter aseptischer Suiten, Bediener und validierter Ausrüstung.
Jede dieser Modalitäten bringt zudem meist eigene Handhabungsanforderungen mit sich, sei es Kühlkettenlogistik für Zelltherapien oder spezielle Kontainmentmaßnahmen für zytotoxische Konjugate, was bedeutet, dass neue Kapazität häufig für eine bestimmte Modalität gebaut werden muss, statt als flexible, universell einsetzbare Fläche zu fungieren.
Das ist wichtig, weil es die Art und Weise verändert, wie Sponsoren eine Kapazitätsankündigung lesen sollten. Eine neue Abfülllinie, die vorrangig für monoklonale Antikörper‑Biologika gebaut wurde, hilft nicht unbedingt einem Unternehmen, das GLP‑1‑Peptid‑Fill‑Finish‑Slots sichern möchte, und eine auf Standardfläschchen optimierte Linie eignet sich möglicherweise nicht für ein Unternehmen, das vorgefüllte Spritzen oder Kartuschenformate benötigt.
Die Schlagzeilen‑Kapazitätszahl in einem Branchenbericht kann viel formatspezifische und modalitiespezifische Knappheit darunter verbergen, weshalb Sponsoren zunehmend über die Top‑Line‑Zahl hinausblicken und einen CDMO sehr konkrete Fragen zur Formatkompatibilität stellen müssen, bevor sie davon ausgehen, dass ein Slot tatsächlich zu ihrem Produkt passt.
Die Nachfrage nach GLP‑1‑Peptiden ist eine der größten Kräfte, die die Fill‑Finish‑Kapazität verstopfen; sehen Sie, wo Novo, Lilly und CDMOs heute stehen.
→ Lesen: GLP-1-Herstellkapazität: Wo Novo, Lilly und CDMOs heute stehen
Was wurde tatsächlich angekündigt?
Um der Branche gerecht zu werden: Die Investitionen waren real und substantiell. Ein aktueller Branchenbericht prognostiziert, dass der Fill‑Finish‑Produktionsmarkt zwischen 2026 und 2031 um fast 10 Milliarden $ wachsen wird, und das sterile Injektions‑CDMO‑Segment allein soll von etwa $41,6 Milliarden im Jahr 2026 auf $87,3 Milliarden bis 2033 anwachsen. Hinter diesen Zahlen steht eine lange Liste konkreter Maßnahmen:
1) Novo Holdings erwarb Catalent für rund $13 Milliarden Anfang 2024, und Novo Nordisk übernahm anschließend direkt die Kontrolle über drei von Catalents Fill-Finish-Standorten – eines der deutlichsten Beispiele dafür, dass ein Hersteller sterile Kapazität lieber vollständig besitzen will, statt über ein gemeinsames CDMO-Netzwerk darum zu konkurrieren.
2) Grand River Aseptic Manufacturing eröffnete ein neues 150.000 Quadratfuß großes Spritzen- und Kartuschenfüllzentrum und brachte das Unternehmen damit auf fünf Einrichtungen und mehr als 450.000 Quadratfuß Produktionsfläche, speziell um der wachsenden Nachfrage nach vorgefüllten Injektionsformaten gerecht zu werden.
3) Sharp kündigte ein Projekt an, seine aseptische Fill-Finish-Kapazität am Standort Lee, Massachusetts zu verdoppeln – eines von mehreren CDMOs, die um den Ausbau der in den USA ansässigen sterilen Kapazitäten wetteifern.
4) CordenPharma installiert zwei neue Isolator-Fülllinien in seiner Einrichtung in Caponago, Italien, was denselben Kapazitätsdruck widerspiegelt, der sich auf der europäischen Seite des Marktes abzeichnet.
5) Piramal Pharma Solutions erweitert sterile Fill-Finish-Service-Linien an mehreren Standorten in Italien, North Carolina und Massachusetts, als Teil eines breiteren Musters, bei dem CDMOs Kapazitäten über mehrere Regionen verteilen, statt sie an einem Ort zu konzentrieren.
6) Eine wachsende Zahl mittelgroßer bis großer Pharmaunternehmen verlagert Kapazitäten ins Haus und baut ihre eigenen internen Biologika-Wirkstoff- und sterilen Fill-Finish-Fähigkeiten aus, statt sich vollständig auf externe CDMOs zu verlassen, ausdrücklich um die Resilienz der Lieferkette und die regulatorische Kontrolle zu erhöhen.
Das ist eine tatsächlich große Investitionswelle, und sie wird mit der Zeit Wirkung zeigen. Aber die Ankündigung einer Fülllinie und der Betrieb einer vollständig validierten, kommerziell vertrauenswürdigen Fülllinie sind zwei sehr unterschiedliche Meilensteine, getrennt durch einen Zeitrahmen, der sich nicht verkürzt, nur weil die Nachfrage dringend ist.
Es ist ebenfalls bemerkenswert, dass die meisten dieser Ankündigungen in einem relativ engen Zeitraum eingetroffen sind, ungefähr 2024 bis Anfang 2026, was bedeutet, dass ein großer Anteil dieser neuen Kapazität derzeit noch die Validierung durchläuft, anstatt kommerzielle Produkte zu versenden. Die Erleichterung, die diese Projekte versprechen, ist real, aber sie liegt noch größtenteils vor der Branche, nicht hinter ihr.
Nicht jeder CDMO, der Fill-Finish-Kapazität ausbaut, ist gleich gut ausgestattet; hier ein Blick auf die wichtigsten Akteure, die das US-Auftragsfertigungssegment prägen.
→ Lesen: Top 20 Contract Manufacturing Organizations In US Pharma
Warum haben die Ankündigungen die Lücke nicht wirklich geschlossen?
Einige strukturelle Realitäten erklären, warum die Kapazität trotz all dieser Investitionen knapp bleibt.
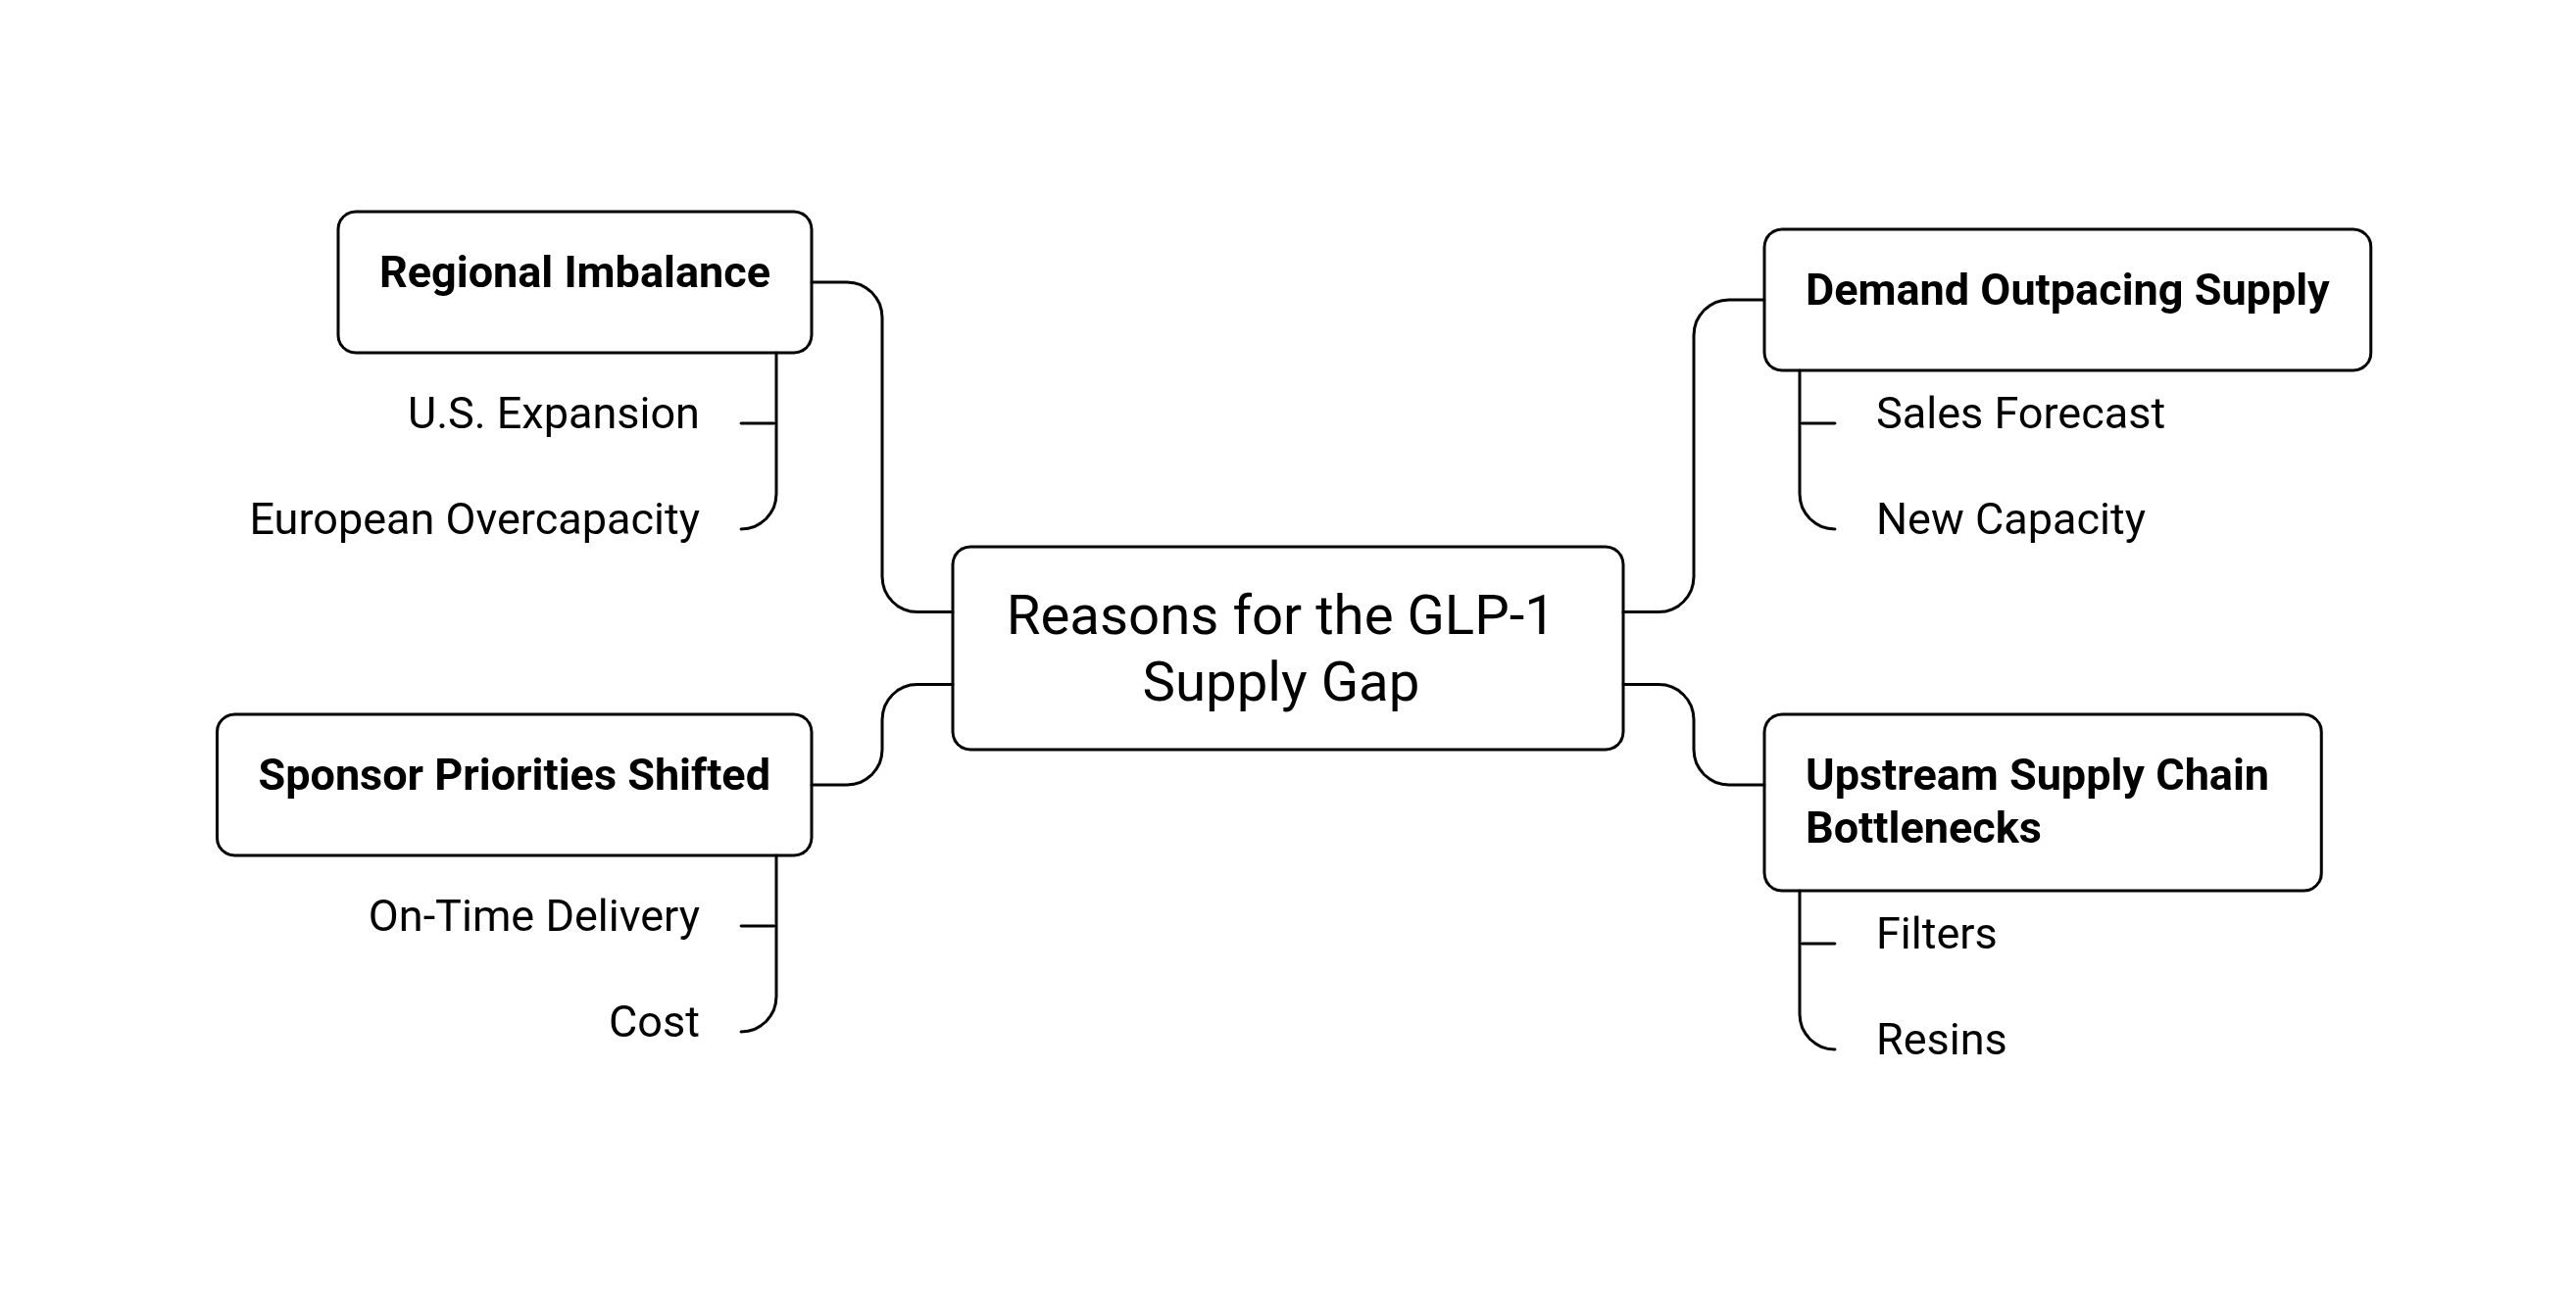
Erstens hat die Nachfrage selbst nicht genug nachgelassen, damit die neue Kapazität Zeit hat, aufzuholen. Allein Programme mit GLP-1-Rezeptoragonisten haben erheblichen, anhaltenden Druck auf CDMOs ausgeübt, die sich auf Peptid-APIs und injizierbare Fill-Finish-Verfahren spezialisiert haben, wobei der GLP-1-Umsatz bis 2033 prognostiziert wird, $168 Milliarden in achtundsechzig Märkten zu erreichen.
Programme im Bereich Stoffwechsel und Endokrinologie machen bereits einen erheblichen Anteil am weltweiten CDMO-Umsatz aus, und dieser Anteil steigt weiter, statt sich zu stabilisieren. Jede neue Fülllinie, die in Betrieb genommen wird, wird fast sofort von einer Nachfragekurve absorbiert, die sich schneller bewegt als die Angebotsreaktion.
Zweitens hat die Lieferkette, die diese Einrichtungen versorgt, eigene Engpässe. Ein verzögertes Filterteil oder ein harzgebundenes Beschaffungsteil mit langer Lieferzeit kann einen ganzen Batch blockieren, unabhängig davon, wie viele Füllkapazitäten eine Einrichtung auf dem Papier hat. Das veranlasst CDMOs dazu, Sponsoren um frühere Materialzusagen zu bitten oder Spezialkomponenten direkt zu liefern – ein Workaround, der einzelnen Projekten hilft, aber die zugrunde liegende Knappheit upstream liefernder Inputs für die gesamte Branche nicht löst.
Drittens haben sich die Prioritäten der Sponsoren so verschoben, dass sie zeigen, wie real die Einschränkung weiterhin ist. Branchen-Benchmarking zeigt, dass termingerechte Lieferung und Kapazitätsverfügbarkeit über vier aufeinanderfolgende Jahre die Kosten als wichtigsten Entscheidungsfaktor für Sponsoren bei der Wahl eines CDMO überholt haben.
Das ist nicht die Art von Veränderung, die man erwarten würde, wenn der Kapazitätsdruck tatsächlich nachlässt. Sponsoren priorisieren, ob ein Partner zuverlässig fristgerecht liefern kann, über den besten Preis – was nur in einem Markt Sinn ergibt, in dem verlässliche, pünktliche Kapazität weiterhin knapp ist.
Viertens ist ein Teil dieser Kapazität regional unausgewogen, was neue Risiken schafft, statt alte zu beseitigen. Der starke Kapazitätsausbau in den USA, teilweise getrieben durch Reshoring und Zolldruck, der andernorts in der pharmazeutischen Fertigung diskutiert wird, wirft reale Fragen auf, was mit dem europäischen Markt für sterile Fill-Finish-Dienstleistungen geschehen wird.
Branchenvertreter fragen bereits offen, ob die Region Überkapazitäten, Betriebsstilllegungen oder eine Welle von Konsolidierungen erleben wird, sobald alle angekündigten US-Investitionen tatsächlich vollständig in Betrieb sind. Mit anderen Worten: Der heutige Engpass in einer Region könnte morgen zu einem Überangebot anderswo werden, was wiederum ein eigenes Planungsrisiko für jedes Unternehmen darstellt, das eine mehrjährige Fertigungsstrategie aufbaut.
Was bedeutet das für Unternehmen, die ihre Fertigungsstrategie planen?
Für ein Biotech- oder Pharmaunternehmen, das Fill-Finish-Partner bewertet oder einen Produktlaunch plant, folgen daraus einige praktische Lehren:
Betrachten Sie CDMO-Beziehungen als strategische Partnerschaften, nicht als rein transaktionale Buchungen. Einen Fertigungsplatz Monate oder Jahre im Voraus zu sichern und einen glaubwürdigen Weg von klinischer zu kommerzieller Skalierung aufzuzeigen, beeinflusst zunehmend Finanzierungs- und Bewertungsentscheidungen bei kleineren Unternehmen, nicht nur operative Zeitpläne.
Bewerten Sie die gesamte Lebenszyklusfähigkeit eines CDMO, nicht nur die heute verfügbare Kapazität. Die richtige Frage ist nicht, welcher CDMO jetzt eine einzelne Charge füllen kann. Sondern welcher Partner ein Produkt von frühen klinischen Chargen bis zur kommerziellen Versorgung unterstützen kann, ohne in der kritischsten Wachstumsphase einen störenden Technologietransfer zu erzwingen.
Gehen Sie nicht davon aus, dass angekündigte Kapazität gleich verfügbare Kapazität ist. Eine Pressemitteilung über eine neue Abfülllinie sagt Ihnen, dass ein Unternehmen investiert. Sie sagt nicht, wann diese Linie validiert, personell besetzt und für kommerzielle Produkte vertrauenswürdig sein wird, und die Lücke zwischen diesen beiden Meilensteinen wird oft in Jahren, nicht in Monaten gemessen.
Beobachten Sie regionale Dynamiken genau, nicht nur nationale. Da die Kapazitäten in den USA beschleunigen und Europas Entwicklung weniger sicher erscheint, benötigen Unternehmen mit globalen Markteinführungsplänen Einblick in beide Regionen, anstatt anzunehmen, dass die heimische Kapazität eine internationale Versorgungsstrategie löst.
Bauen Sie Redundanz ein, wo das Budget es zulässt. Die Unternehmen, die die GLP‑1‑Knappheitsperiode am besten überstanden haben, waren tendenziell diejenigen mit Kapazitäten, die sich auf mehrere Standorte und mehrere Partner verteilten, anstatt von einer einzigen Anlage oder einer einzigen Beziehung abhängig zu sein.Das Fazit
Die Fill‑Finish‑Kapazitäten haben in den letzten zwei Jahren außergewöhnlich viel Investitionen absorbiert, und diese Investitionen gestalten die Herstellungslandschaft tatsächlich neu. Aber die grundlegende Natur der sterilen Injektionsproduktion, die Validierungszeiträume, die spezialisierten Arbeitskräfte und die behördliche Prüfung bedeuten, dass dieses Nadelöhr niemals im gleichen Zeitrahmen geschlossen werden würde wie die Pressemitteilungen, die seine Lösung ankündigten.
Die Kapazität wächst. Sie wächst jedoch nicht schnell genug, um mit einer Nachfrage Schritt zu halten, die sich ebenso schnell oder sogar schneller ausweitet. Die Unternehmen, die dies in den nächsten Jahren gut meistern, werden nicht diejenigen sein, die die beruhigendste Ankündigung für bare Münze genommen haben.
Es werden diejenigen sein, die den Unterschied zwischen einem ersten Spatenstich und einer validierten, kommerziell verlässlichen Abfülllinie verstanden haben und ihre Markteinführungspläne, Partnerbeziehungen und regionale Strategie von Anfang an um diese Unterscheidung herum geplant haben.
Fill‑Finish ist kein Problem, aus dem sich die Branche per Ankündigungen herausgewunken hat. Es ist ein Problem, das die Branche weiterhin Stück für Stück löst, eine validierte Linie nach der anderen, und die Unternehmen, die jetzt um diese Realität herum planen, werden diejenigen sein, die von der nächsten unvorhergesehenen Nachfragespitze nicht überrascht werden.
Häufig gestellte Fragen
1) Warum ist sterile Fill‑Finish‑Kapazität immer noch knapp?
Sterile Fill‑Finish lässt sich schwer skalieren, weil neue Einrichtungen umfangreiche Validierungen, spezialisierte Ausrüstung, geschulte Bediener und behördliche Genehmigungen erfordern. Der Bau einer Anlage ist nur der erste Schritt, und eine neue Abfülllinie kommerziell einsatzbereit zu machen, kann viele Monate oder sogar Jahre dauern.
2) Erhöhen neue Fill‑Finish‑Anlagen sofort die verfügbare Kapazität?
Nein. Eine neu angekündigte Anlage oder Abfülllinie bedeutet nicht, dass die Kapazität sofort verfügbar ist. Ausrüstung muss qualifiziert, Reinräume validiert, Personal geschult und erfolgreiche Media‑Fills sowie andere behördliche Anforderungen erfüllt werden, bevor die kommerzielle Produktion beginnen kann.
3) Warum steigt die Nachfrage nach Fill‑Finish‑Kapazität?
Die Nachfrage steigt, da mehr injizierbare Biologika, Biosimilars, GLP‑1‑Medikamente, Impfstoffe und fortgeschrittene Therapien auf den Markt kommen. Diese Produkte erfordern oft spezialisierte aseptische Herstellung, was zu größerer Konkurrenz um einen begrenzten Pool qualifizierter Einrichtungen und Fachkräfte führt.
4) Warum eignet sich nicht jede Fill‑Finish‑Kapazität für jedes Medikament?
Fill‑Finish‑Kapazität kann sehr produktspezifisch in Bezug auf Formulierung, Behälter und Herstellungsanforderungen sein. Eine für Vials ausgelegte Linie ist möglicherweise nicht für vorgefüllte Spritzen oder Kartuschen geeignet, während bestimmte Therapien spezielle Containment‑ oder Handhabungsfunktionen erfordern können.
5) Worauf sollten Unternehmen bei der Auswahl eines Fill‑Finish‑CDMO achten?
Unternehmen sollten über die beworbene Kapazität hinausblicken und die validierten Fähigkeiten, die Ausrüstung, die behördliche Erfolgsbilanz, die Personaldecke, die Skalierbarkeit und die regionale Präsenz eines CDMO bewerten. Es ist auch wichtig zu bestätigen, wann die Kapazität tatsächlich betriebsbereit sein wird, anstatt sich ausschließlich auf angekündigte Ausbaupläne zu verlassen.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Mehr aus Bio Pharma
Alle Artikel →Warum die Produktionskapazität für orale GLP-1 den Marktführer bestimmt

Regulatorische Angelegenheiten in der Pharmaindustrie: Herausforderungen, Innovationen und globale Harmonisierung

Discussion