Toutes les entreprises ont annoncé une capacité de remplissage-conditionnement : toujours rare ?
Tout le monde a annoncé davantage de capacité de remplissage-conditionnement ; alors pourquoi demeure-t-elle l'un des goulets d'étranglement les plus serrés de la biopharma ? Voici l'écart entre l'annonce et la réalité.

Introduction
Faites défiler les actualités de la fabrication pharmaceutique des deux dernières années et vous trouverez une liste impressionnante d'annonces : nouveaux centres de remplissage de seringues, lignes aseptiques doublées, installations d'isolateurs, acquisitions de fabricants sous contrat pour des milliards de dollars.
Sur le papier, on pourrait croire que l'industrie a résolu son problème de remplissage-finition. En pratique, la capacité de remplissage-finition stérile reste l'une des contraintes les plus serrées de toute la fabrication biopharmaceutique, et il est probable qu'elle le restera pendant des années, quelles que soient les déclarations de communiqués de presse en sens inverse.
Cet écart entre l'annonce et le réel allégement mérite d'être compris de près, car il façonne tout, de l'approvisionnement en GLP-1 aux lancements de biosimilaires en passant par la manière dont les donneurs d'ordre choisissent leurs partenaires de fabrication sous contrat. Le remplissage-finition n'est pas un problème que l'on résout en construisant davantage de bâtiments. C'est un problème défini par des calendriers de validation, une main-d'œuvre spécialisée et une complexité réglementaire qui ne progressent pas à la vitesse d'un communiqué de presse.
Il est utile de se rappeler pourquoi cette catégorie est devenue un point central en premier lieu. Le Center for Drug Evaluation and Research de la FDA a approuvé cinquante-cinq nouveaux médicaments en une seule année récente, et une part significative d'entre eux nécessitait des formulations injectables stériles pour atteindre les patients.
Ajoutez la montée des biologiques, des biosimilaires, des thérapies cellulaires et géniques, et des agonistes des récepteurs GLP-1, qui se disputent tous la même bande étroite de capacité aseptique qualifiée, et vous obtenez un déséquilibre offre-demande qui se construisait depuis des années avant que quiconque en dehors de l'industrie ne le remarque. Les pénuries de GLP-1 qui ont fait les gros titres n'étaient en réalité que le symptôme le plus visible d'un problème de capacité beaucoup plus large qui se resserrait discrètement dans toute la catégorie des médicaments injectables.
Pourquoi le remplissage-finition est-il particulièrement difficile à monter en puissance ?
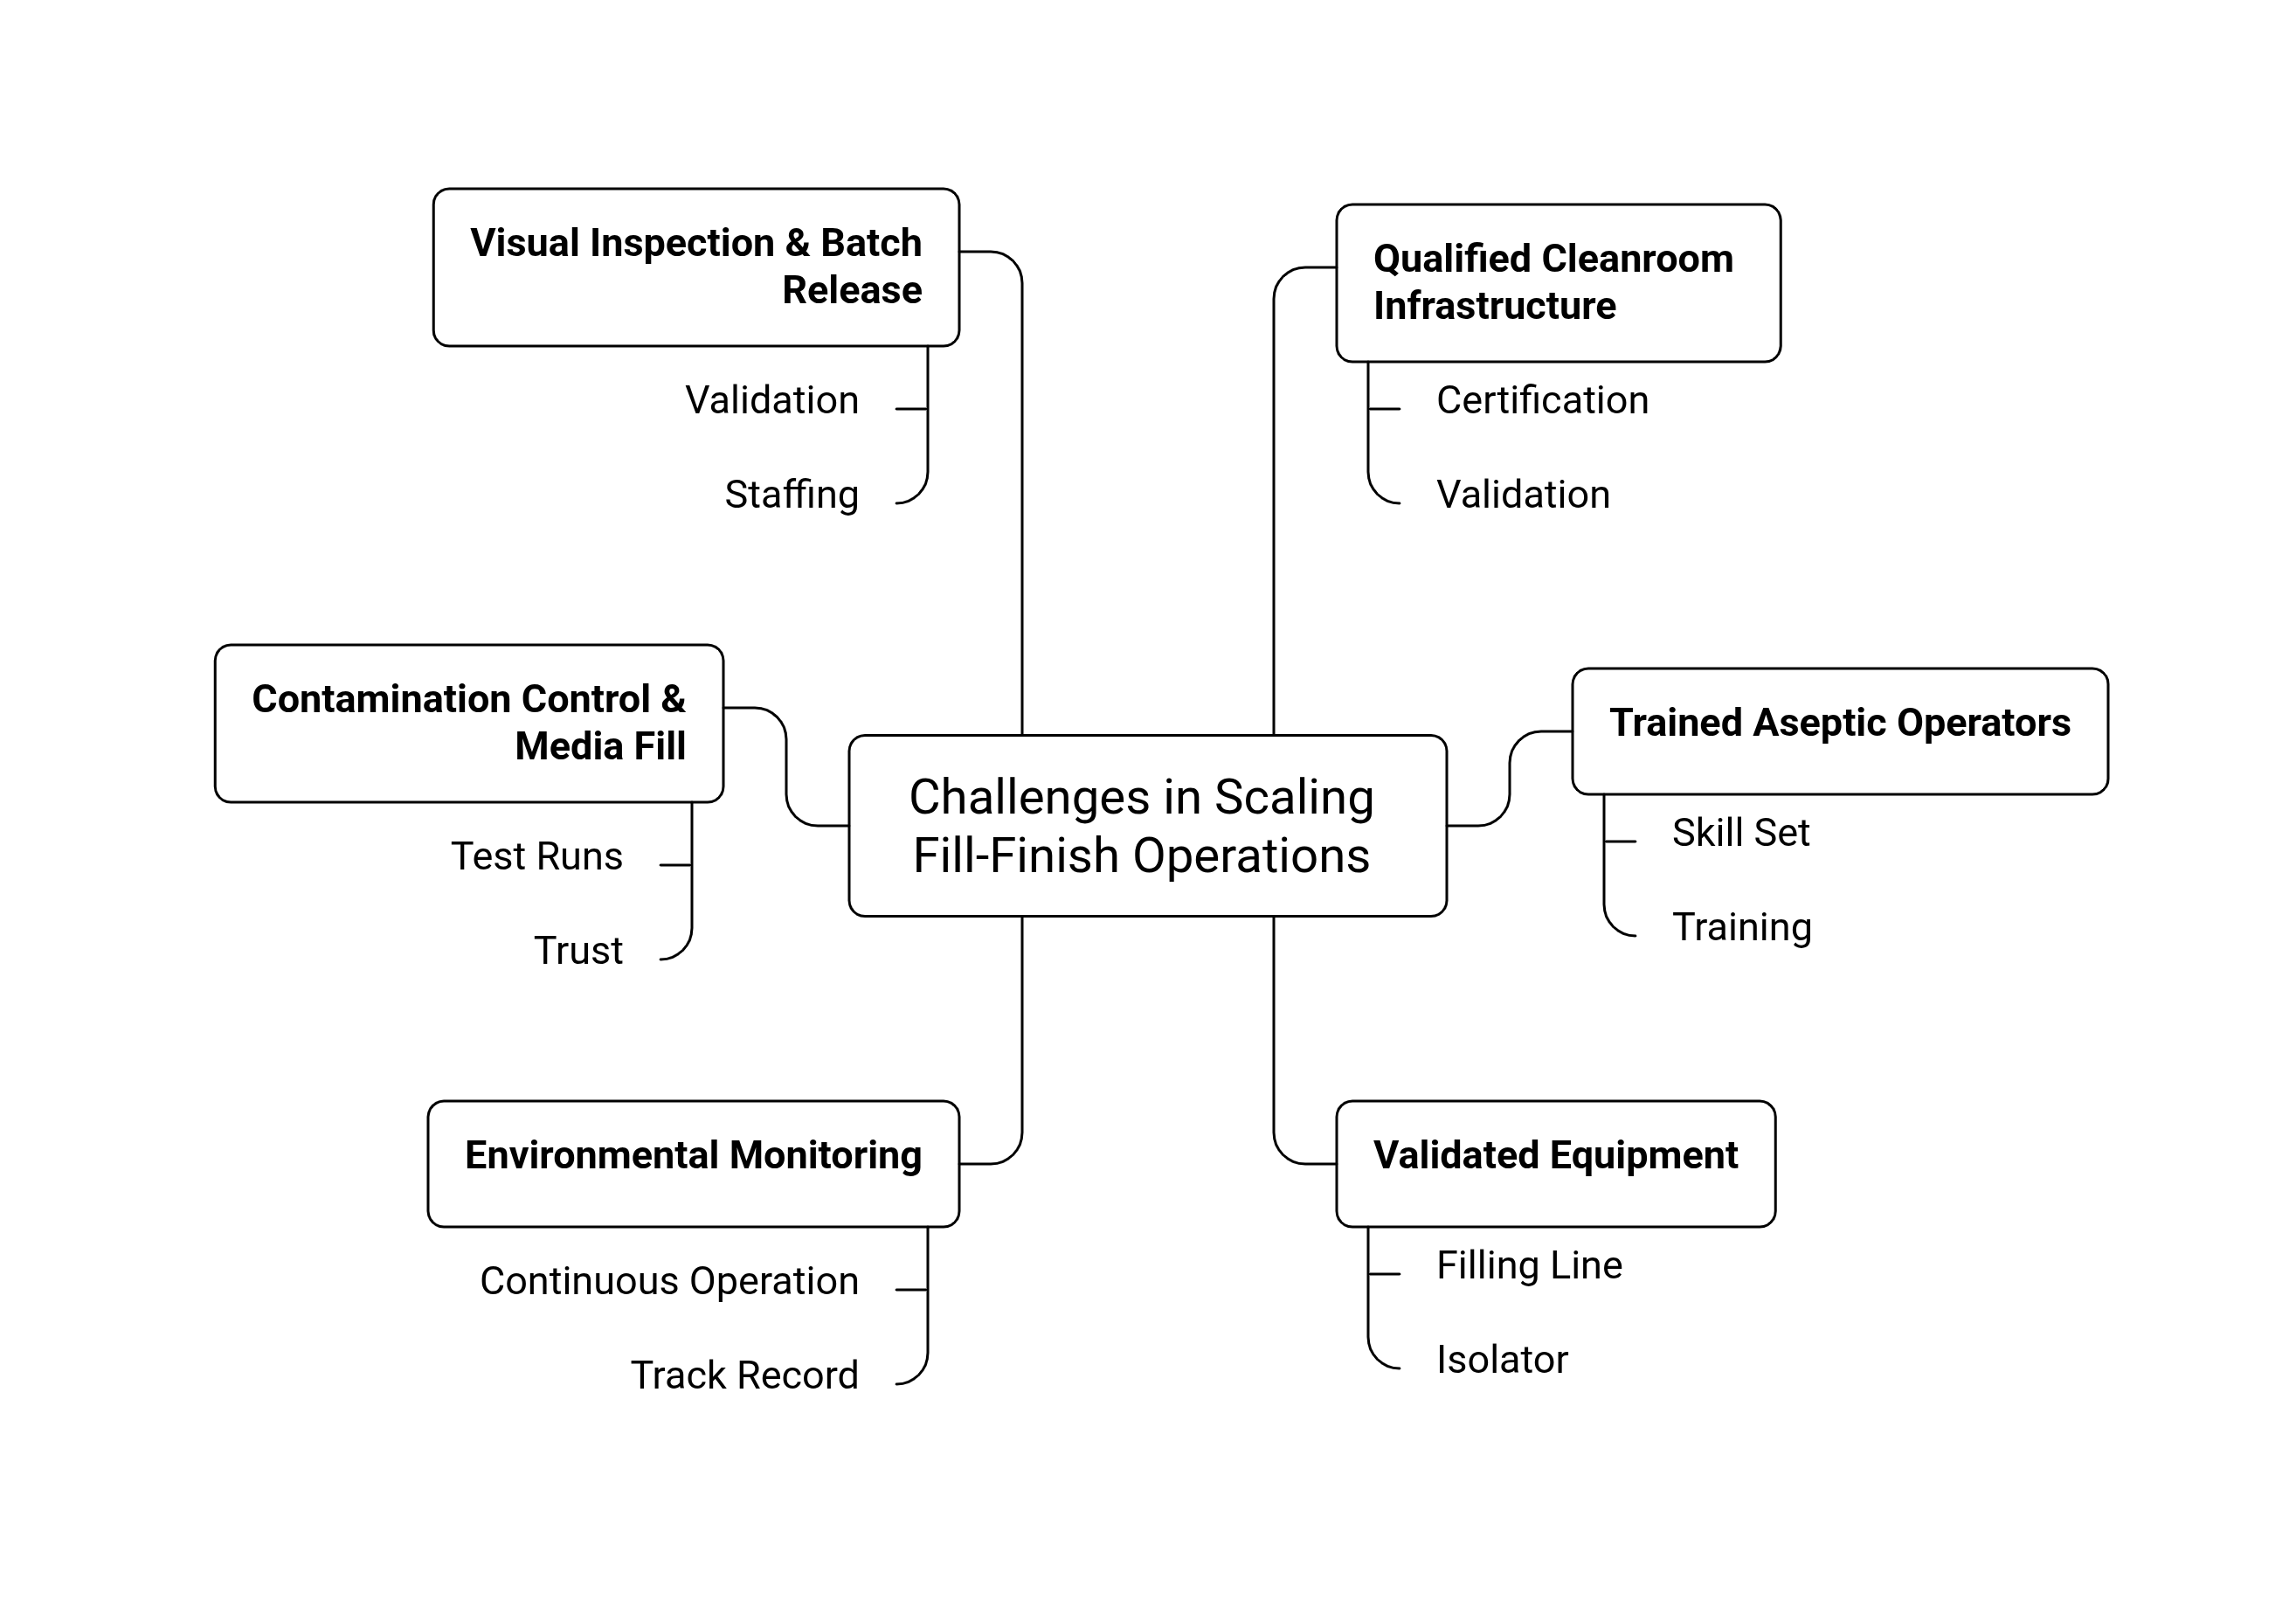
La plupart des goulets d'étranglement de la fabrication finissent par répondre au capital. Vous construisez une usine plus grande, embauchez plus de personnes, et la contrainte s'atténue. Le remplissage-finition stérile ne suit pas ce schéma aussi nettement, car la contrainte ne porte pas vraiment sur la superficie physique. Elle concerne tout ce qui est nécessaire pour rendre cette superficie utilisable selon des normes de stérilité de qualité pharmaceutique. Cette liste est longue :
Infrastructure de salle blanche qualifiée, construite et certifiée selon des spécifications de contrôle de la contamination exigeantes qui prennent beaucoup plus de temps à valider qu'une installation de fabrication standard.
Opérateurs aseptiques formés, une compétence véritablement rare, car travailler dans un environnement stérile sans introduire de contamination demande une formation spécialisée qui ne peut pas être précipitée simplement parce que la demande a augmenté.
Équipements validés, c'est-à-dire que chaque ligne de remplissage, isolateur et système d'inspection doit passer par son propre processus de qualification avant de pouvoir être utilisé pour un produit commercial, un processus qui prend régulièrement des mois, pas des semaines.
Systèmes de surveillance environnementale, qui doivent fonctionner en continu et démontrer un historique soutenu avant qu'une installation n'obtienne la confiance des autorités réglementaires.
Stratégie de contrôle de la contamination (CCS) et exigences de performance des media fill qui exigent des séries d'essais réussis répétés avant qu'une ligne soit jugée digne de confier un produit réel.
Capacité d'inspection visuelle et systèmes de libération des lots, les derniers points de contrôle qualité qui, encore une fois, nécessitent leur propre validation et effectifs avant qu'une installation puisse réellement expédier un produit.
En termes simples, le remplissage-finition stérile est hautement spécialisé, fortement réglementé et opérationnellement difficile à développer rapidement, presque par conception. Une entreprise peut annoncer une nouvelle installation dans un communiqué de presse la même semaine où elle ouvre le chantier.
Elle ne peut pas s'annoncer à travers dix-huit à vingt-quatre mois de validation, de recrutement et d'inspection réglementaire. Ce décalage entre la rapidité des annonces et la vitesse réelle de mise en capacité est la véritable histoire ici.
Le goulet d'étranglement devient aussi plus encombré, pas moins
Un détail souvent perdu dans la conversation sur le remplissage-finition est que la catégorie de produits en concurrence pour cette capacité ne cesse de s'élargir. Ce n'est plus seulement l'insuline, les vaccins et les biologiques traditionnels.
Les conjugaisons anticorps-médicament, les thérapies cellulaires et géniques, les produits à base d'ARNm et des biosimilaires de plus en plus complexes puisent tous dans le même bassin limité de suites aseptiques qualifiées, d'opérateurs et d'équipements validés.
Chacune de ces modalités tend également à apporter ses propres exigences de manipulation, qu'il s'agisse de la logistique chaîne du froid pour les thérapies cellulaires ou d'un confinement spécialisé pour les conjugués cytotoxiques, ce qui signifie que la nouvelle capacité doit souvent être construite pour une modalité spécifique plutôt que de fonctionner comme une superficie flexible et polyvalente.
Ceci est important car cela change la manière dont les donneurs d'ordre doivent interpréter une annonce de capacité. Une nouvelle ligne de remplissage construite principalement pour des biologiques d'anticorps monoclonaux n'aide pas nécessairement une entreprise qui cherche à sécuriser des créneaux de remplissage-finition pour peptides GLP-1, et une ligne optimisée pour des flacons standards peut ne pas convenir à une entreprise qui a besoin de seringues préremplies ou de formats cartouche.
Le chiffre de capacité en gros titre dans un rapport de l'industrie peut masquer beaucoup de rareté spécifique aux formats et aux modalités en dessous, ce qui explique précisément pourquoi les donneurs d'ordre doivent de plus en plus regarder au-delà du chiffre global et poser à un CDMO des questions très spécifiques sur la compatibilité de format avant de supposer qu'un créneau conviendra réellement à leur produit.
La demande de peptides GLP-1 est l'une des plus fortes forces qui encombrent la capacité de remplissage-finition, voyez où en sont Novo, Lilly et les CDMO aujourd'hui.
→ Lire : Capacité de fabrication des GLP-1 : position actuelle de Novo, Lilly et des CDMO
Qu'est-ce qui a réellement été annoncé ?
Pour rendre justice à l'industrie, l'investissement a été réel et substantiel. Un rapport récent du secteur prévoit que le marché de la fabrication de remplissage-finition s'étendra de près de 10 milliards de dollars entre 2026 et 2031, et que le segment CDMO des injectables stériles devrait passer d'environ 41,6 milliards de dollars en 2026 à 87,3 milliards de dollars d'ici 2033. Derrière ces chiffres se cachent une longue liste de mesures concrètes :
1) Novo Holdings a acquis Catalent pour environ 13 milliards de dollars début 2024, et Novo Nordisk a ensuite pris le contrôle direct de trois des sites de conditionnement aseptique de Catalent, l’un des exemples les plus évidents d’un fabricant choisissant de posséder directement une capacité stérile plutôt que d’y accéder via un réseau partagé de CDMO.
2) Grand River Aseptic Manufacturing a ajouté un nouveau centre de remplissage de seringues et cartouches de 150 000 pieds carrés, portant la société à cinq installations et plus de 450 000 pieds carrés d’espace de production total, spécifiquement pour soutenir la demande croissante de formats injectables préremplis.
3) Sharp a annoncé un projet visant à doubler sa capacité de remplissage aseptique sur son site de Lee, Massachusetts, l’un des nombreux CDMO se précipitant pour augmenter la capacité stérile basée aux États-Unis.
4) CordenPharma installe deux nouvelles lignes de remplissage isolateur dans son établissement de Caponago, Italie, reflétant la même poussée de capacité qui se produit du côté européen du marché.
5) Piramal Pharma Solutions étend les lignes de service de remplissage stérile sur plusieurs sites en Italie, en Caroline du Nord et au Massachusetts, faisant partie d’un schéma plus large de CDMO répartissant la capacité sur plusieurs régions plutôt que de la concentrer en un seul lieu.
6) Un nombre croissant d’entreprises pharmaceutiques de taille moyenne à grande internalisent ou étendent leurs propres capacités internes de substance médicamenteuse biologiques et de remplissage aseptique plutôt que de dépendre entièrement de CDMO externes, explicitement pour accroître la résilience de la chaîne d’approvisionnement et le contrôle réglementaire.
C’est une véritable vague d’investissements, et elle comptera avec le temps. Mais annoncer une ligne de remplissage et exploiter une ligne de remplissage entièrement validée et commercialement fiable sont deux étapes très différentes, séparées par un calendrier qui ne se raccourcit pas parce que la demande est urgente.
Il convient aussi de noter que la plupart de ces annonces sont arrivées dans une fenêtre assez resserrée, approximativement 2024 jusqu’au début 2026, ce qui signifie qu’une grande part de cette nouvelle capacité est encore en cours de validation en ce moment plutôt qu’en train d’expédier des produits commerciaux. Le soulagement promis par ces projets est réel, mais il est encore majoritairement à venir pour l’industrie plutôt qu’en place.
Tous les CDMO qui étendent la capacité de remplissage aseptique ne sont pas également équipés ; voici un aperçu des principaux acteurs qui façonnent la fabrication sous contrat aux États-Unis.
→ Lire : Top 20 Contract Manufacturing Organizations dans l'industrie pharmaceutique américaine
Pourquoi les annonces n’ont-elles pas réellement comblé l’écart ?
Quelques réalités structurelles expliquent pourquoi la capacité reste tendue même après tous ces investissements.
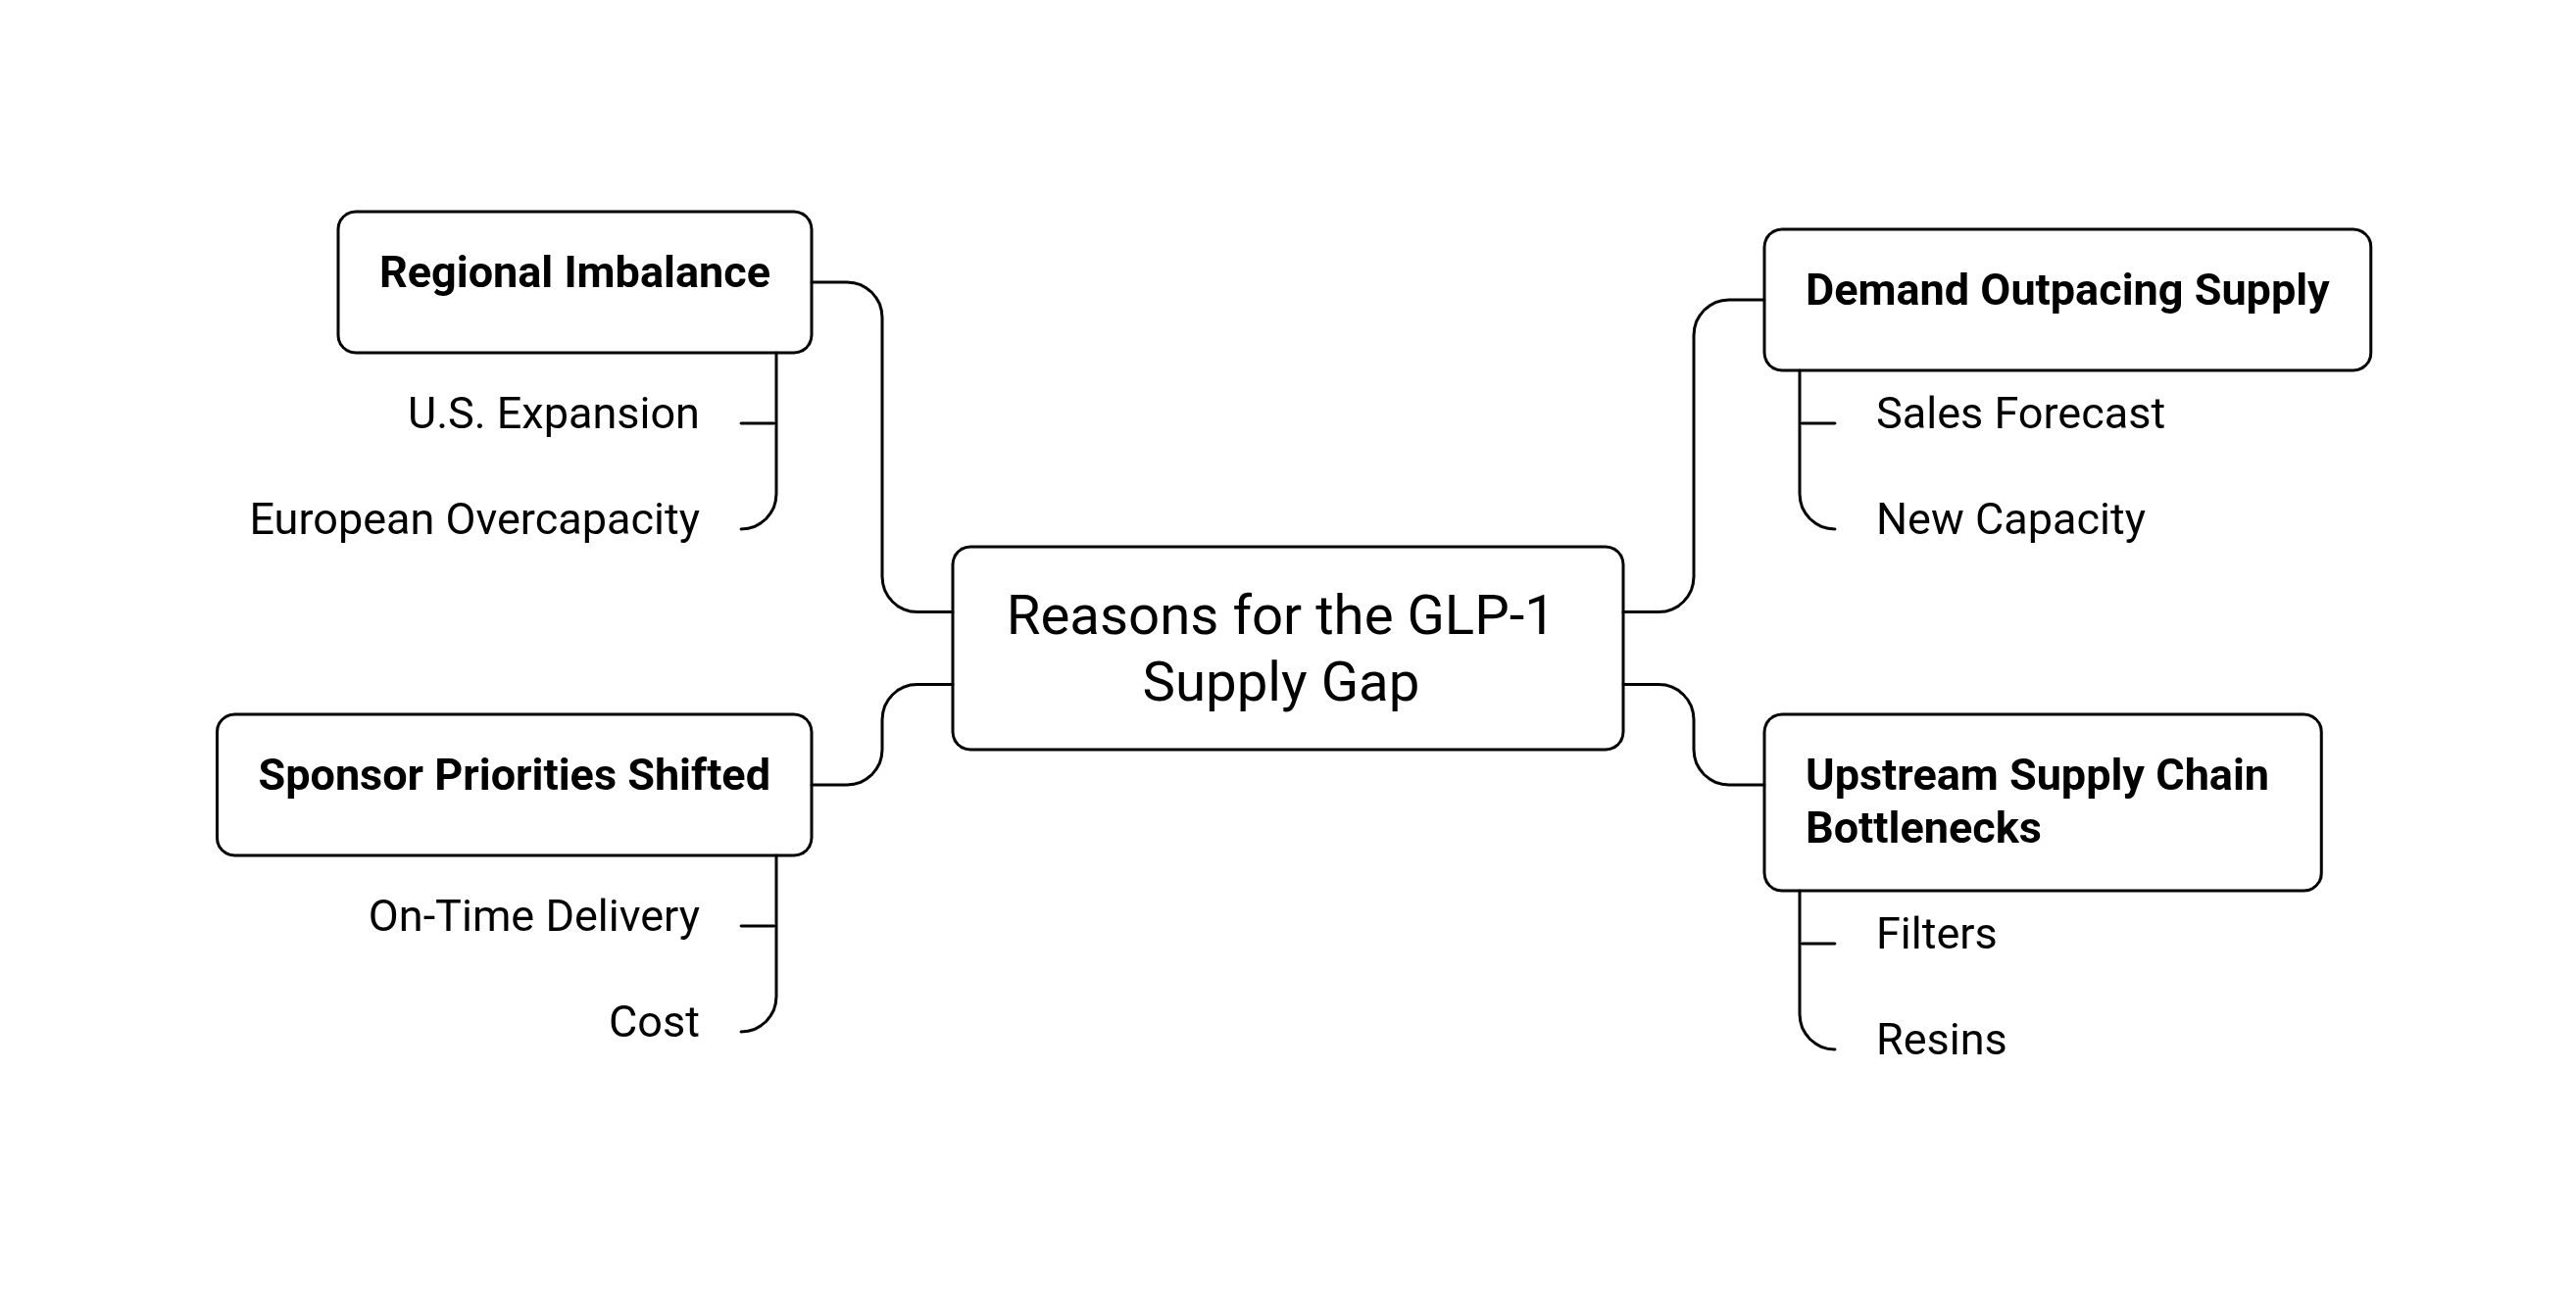
Premièrement, la demande elle‑même ne s’est pas suffisamment ralentie pour laisser à la nouvelle capacité l’espace nécessaire pour rattraper son retard. Les programmes d’agonistes des récepteurs GLP‑1 à eux seuls ont créé une pression importante et durable sur les CDMO spécialisés dans les API peptidiques et le remplissage injectable, avec des ventes de GLP‑1 prévues à 168 milliards de dollars sur soixante‑huit marchés d’ici 2033.
Les programmes métaboliques et endocriniens représentent déjà une part substantielle des revenus mondiaux des CDMO, et cette part continue de croître, pas de se stabiliser. Chaque nouvelle ligne de remplissage mise en service est absorbée presque immédiatement par une courbe de demande qui continue d’avancer plus vite que la réponse d’offre.
Deuxièmement, la chaîne d’approvisionnement qui alimente ces installations a ses propres goulots d’étranglement. Un filtre retardé ou une résine à long délai d’approvisionnement peut bloquer un lot entier, indépendamment de la capacité de remplissage qu’une installation affiche sur le papier. Cela pousse les CDMO à demander aux donneurs d’ordre des engagements matériels plus précoces ou à fournir directement des composants spécialisés, une solution de contournement qui aide des projets individuels mais ne résout pas la rareté sous‑jacente des intrants en amont qui alimentent toute l’industrie.
Troisièmement, les priorités des donneurs d’ordre ont évolué d’une manière qui révèle à quel point la contrainte est encore réelle. Les benchmarks de l’industrie montrent que la livraison à temps et la disponibilité de capacité ont dépassé le coût comme principal critère de décision pour les donneurs d’ordre choisissant un CDMO, et ce depuis quatre années consécutives.
Ce n’est pas le type de changement que l’on s’attendrait à voir si la pression sur la capacité s’allégeait réellement. Les donneurs d’ordre privilégient désormais la capacité d’un partenaire à livrer de manière fiable dans les délais plutôt que le meilleur prix, ce qui n’a de sens que sur un marché où la capacité fiable et ponctuelle est toujours véritablement rare.
Quatrièmement, une partie de cette capacité est déséquilibrée régionalement d’une manière qui crée de nouveaux risques plutôt que d’éliminer les anciens. L’importante expansion de capacité aux États‑Unis, en partie motivée par la relocalisation et la pression tarifaire évoquées ailleurs dans la fabrication pharmaceutique actuelle, soulève de vraies questions sur ce qui arrivera au marché européen du remplissage aseptique en conséquence.
Les voix de l’industrie se demandent déjà à haute voix si la région verra une surcapacité, des fermetures d’installations ou une vague de consolidation une fois que tous les investissements annoncés aux États‑Unis seront réellement en service. Autrement dit, la pénurie d’aujourd’hui dans une région pourrait devenir la surabondance de demain ailleurs, ce qui constitue en soi un risque de planification pour toute entreprise élaborant une stratégie de fabrication pluriannuelle.
Qu’est‑ce que cela signifie pour les entreprises qui planifient leur stratégie de fabrication ?
Pour une biotech ou une entreprise pharmaceutique évaluant des partenaires de remplissage aseptique ou planifiant un lancement, quelques leçons pratiques découlent de tout cela :
Traitez les relations avec les CDMO comme des partenariats stratégiques, pas comme des réservations transactionnelles. Obtenir une plage de fabrication des mois ou des années à l’avance, et démontrer une voie crédible du stade clinique au stade commercial, affecte de plus en plus les levées de fonds et les valorisations des petites entreprises, pas seulement les calendriers opérationnels.
Évaluez la capacité de cycle de vie complète d’un CDMO, pas seulement sa capacité disponible aujourd’hui. La bonne question n’est pas quel CDMO peut remplir un lot unique maintenant. C’est quel partenaire peut soutenir un produit depuis les premiers lots cliniques jusqu’à l’approvisionnement commercial sans imposer un transfert technologique perturbateur au stade de croissance le plus critique.
Ne supposez pas que la capacité annoncée équivaut à la capacité disponible. Un communiqué de presse au sujet d’une nouvelle ligne de remplissage indique qu’une entreprise investit. Il ne précise pas quand cette ligne sera validée, pourvue en personnel et jugée fiable pour des produits commerciaux, et l’écart entre ces deux étapes se mesure souvent en années, pas en mois.
Surveillez de près les dynamiques régionales, pas seulement nationales. Avec l’accélération de la capacité aux États-Unis et une trajectoire européenne moins certaine, les entreprises ayant des plans de lancement mondiaux ont besoin de visibilité sur les deux régions plutôt que de supposer que la capacité nationale résout une stratégie d’approvisionnement internationale.
Prévoyez des redondances partout où le budget le permet. Les entreprises qui ont le mieux résisté à l’ère de la pénurie de GLP-1 étaient généralement celles dont la capacité était répartie sur plusieurs sites et plusieurs partenaires, plutôt que dépendantes d’une seule installation ou d’une seule relation.En bref
La capacité de remplissage‑finition a absorbé une quantité extraordinaire d’investissements au cours des deux dernières années, et ces investissements reconfigurent réellement le paysage de la production. Mais la nature même de la production d’injectables stériles, les délais de validation, la main‑d’œuvre spécialisée et la surveillance réglementaire signifient que ce goulet d’étranglement n’allait jamais se résorber au même rythme que les communiqués de presse annonçant sa solution.
La capacité augmente. Elle n’augmente pas assez vite pour rattraper une demande qui augmente tout aussi rapidement, sinon plus, parallèlement. Les entreprises qui géreront bien cela au cours des prochaines années ne seront pas celles qui ont pris pour argent comptant l’annonce la plus rassurante.
Ce seront celles qui auront compris la différence entre une cérémonie d’inauguration et une ligne de remplissage validée et approuvée pour le commerce, et qui auront planifié leurs calendriers de lancement, leurs relations avec les partenaires et leur stratégie régionale autour de cette distinction dès le départ.
Le remplissage‑finition n’est pas un problème dont l’industrie s’est sortie à coups d’annonces. C’est un problème que l’industrie est encore en train de résoudre, une ligne validée à la fois, et les entreprises qui planifient en tenant compte de cette réalité maintenant seront celles qui ne seront pas prises au dépourvu par le prochain pic de demande auquel personne ne s’attendait.
FAQ
1) Pourquoi la capacité de remplissage‑finition stérile est‑elle encore rare ?
Le remplissage‑finition stérile est difficile à mettre à l’échelle parce que les nouvelles installations nécessitent des validations étendues, des équipements spécialisés, des opérateurs formés et des approbations réglementaires. Construire une installation n’est que la première étape ; rendre une nouvelle ligne de remplissage opérationnelle pour le commerce peut prendre de nombreux mois voire des années.
2) Les nouvelles installations de remplissage‑finition augmentent‑elles immédiatement la capacité disponible ?
Non. Une installation ou une ligne de remplissage nouvellement annoncée ne signifie pas que la capacité est immédiatement disponible. Les équipements doivent être qualifiés, les salles propres validées, le personnel formé, et des essais de remplissage (media fills) et autres exigences réglementaires réussis avant que la production commerciale puisse commencer.
3) Pourquoi la demande de capacité de remplissage‑finition augmente‑t‑elle ?
La demande augmente à mesure que davantage de biologiques injectables, de biosimilaires, de médicaments GLP‑1, de vaccins et de thérapies avancées arrivent sur le marché. Ces produits nécessitent souvent une fabrication aseptique spécialisée, créant une concurrence accrue pour un nombre limité d’installations qualifiées et de travailleurs compétents.
4) Pourquoi toute la capacité de remplissage‑finition ne convient‑elle pas à tous les médicaments ?
La capacité de remplissage‑finition peut être très spécifique à la formulation d’un produit, à son contenant et à ses exigences de fabrication. Une ligne conçue pour des flacons peut ne pas convenir aux seringues préremplies ou aux cartouches, tandis que certaines thérapies peuvent nécessiter des capacités de confinement ou de manutention spécialisées.
5) Que doivent rechercher les entreprises lorsqu’elles choisissent un CDMO de remplissage‑finition ?
Les entreprises doivent regarder au‑delà de la capacité annoncée et évaluer les capacités validées d’un CDMO, ses équipements, son bilan réglementaire, son personnel, sa scalabilité et son implantation régionale. Il est également important de confirmer quand la capacité sera effectivement opérationnelle plutôt que de se fier uniquement aux plans d’expansion annoncés.
Reporting on the science, business and regulation shaping the pharmaceutical industry.
Plus dans Bio Pharma
Tous les articles →Pourquoi la capacité de fabrication des GLP-1 oraux détermine le leader

Affaires réglementaires pharmaceutiques : défis, innovations et harmonisation mondiale

Discussion